相続税の実務問答
【第25回】
「死亡退職金(退職給与規程により支給対象者が決まっている場合)」
税理士 梶野 研二
[問]
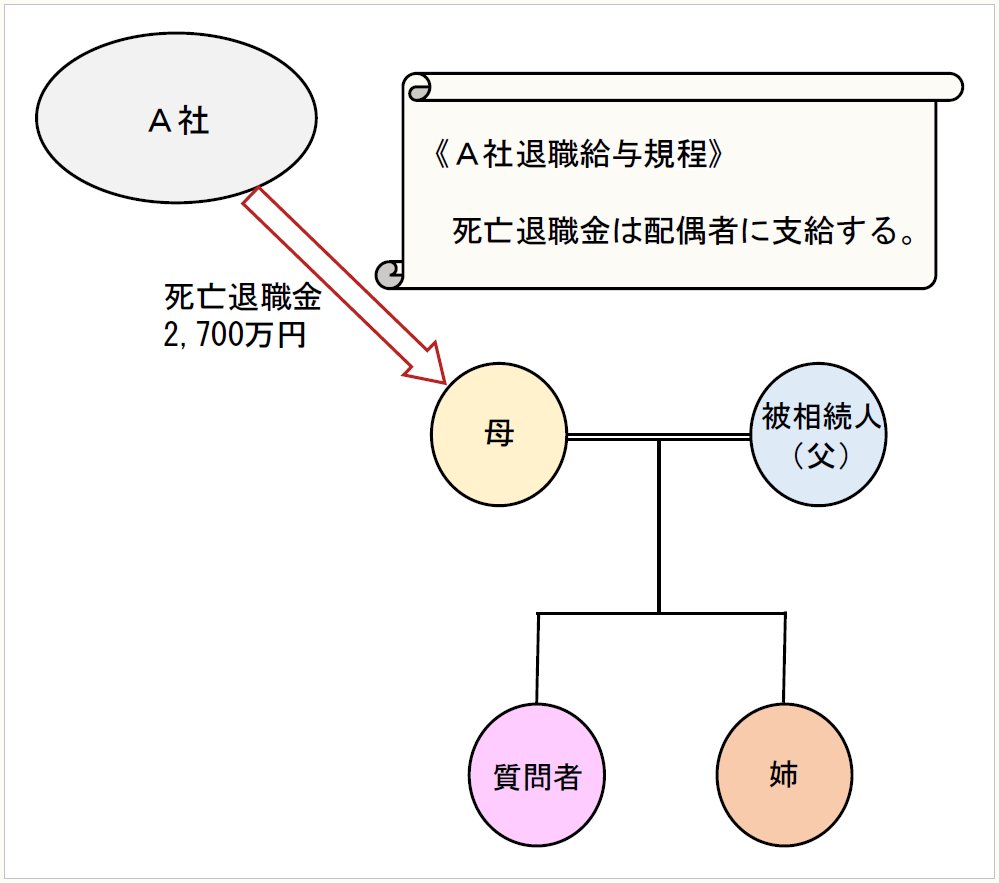
A社の営業部長であった父が、平成29年10月に死亡しました。相続人は、母と姉及び私の3人です。平成29年12月に、退職給与規程に基づき、A社から配偶者である母に2,700万円の死亡退職金が支給されました。
平成30年8月には、相続税の申告期限を迎えますが、それまでの間に遺産分割協議が調う見込みがありませんので、遺産が分割されていない状態で相続税額を計算し、申告を行う予定です。
ところで、死亡退職金は、相続財産とみなして、相続税の課税対象とされるとのことですが、A社から母に支給された死亡退職金も未分割の財産として相続税の計算を行うことになるのでしょうか。
なお、A社の退職給与規程では、死亡退職金の支給対象者を次の者とし、前順位に該当する者がいない場合に限り後順位の者に支給する旨を定めています。
(1) 配偶者
(2) 同居していた子
(3) 同居していなかった子
(4) 親
(5) 兄弟姉妹
[答]
お母様に支給された死亡退職金は、お母様が相続により取得した財産ではなく、A社の退職給与規程に基づいて、お母様が固有の権利としてA社から取得したものです。したがって、この死亡退職金は遺産分割の対象とはなりません。相続税の申告においては、お母様が取得した財産として相続税額の計算を行うことになります。
● ● ● ● ● 説 明 ● ● ● ● ●
1 死亡退職金
被相続人の死亡により相続人その他の者が、本来であれば被相続人に支給されるべきであった退職金(死亡退職金)の支給を受けた場合(ただし、被相続人の死亡後3年以内に支給が確定したものに限られます)には、その退職金は、相続人等の固有の権利であって、相続により取得するものではありません。しかしながら、相続税の課税上は、相続により取得したものとみなされて、相続税の課税対象とされます(相法3①二)。
ただし、相続人が支給を受けた死亡退職金については、次の計算式で求めた非課税限度額を超えた場合のみ、相続税が課税されることとなります(相法12②六)
(死亡退職金の非課税限度額)
(注) 相続税法第15条第2項に規定する相続人の数は、相続の放棄をした者を含み、また、被相続人に養子がある場合には、一定の制限が設けられています(相法15②③)。
2 死亡退職金の支給を受けた者
相続税法第3条第1項第2号の被相続人に支給されるべきであった退職手当金等の支給を受けた者とは、次に掲げる場合の区分に応じ、それぞれ次に掲げる者をいうものとされています(相基通3-25)。
(1) 退職給与規程等の定めによりその支給を受ける者が具体的に定められている場合 その退職給与規程等により支給を受けることとなる者
(2) 退職給与規程等により支給を受ける者が具体的に定められていない場合又は被相続人が退職給与規程等の適用を受けない者(会社の役員など)である場合
イ 相続税の申告書を提出する時又は国税通則法の規定による更正若しくは決定の時までにその被相続人に係る退職手当金等を現実に取得した者があるとき その取得した者
ロ 相続人全員の協議によりその被相続人に係る退職手当金等の支給を受ける者を定めたとき その定められた者
ハ イ及びロ以外のとき その被相続人に係る相続人の全員
3 質問の場合
お父様が営業部長を務めていたA社の場合、亡くなった従業員に配偶者がいるときには、退職給与規程により、その配偶者に死亡退職金が支給されることとされています。お母様は、この退職給与規程に基づいて、A社から、直接、死亡退職金を取得したのであって、被相続人から相続によって取得したものではありません。
相続税の課税上は、お母様が、この死亡退職金を相続により取得したものとみなされますが、お父様の遺産ではないため、遺産分割の対象とはなりません。
したがって、相続税の申告書の提出期限までに、遺産分割協議が調わないことから、相続税法第55条に規定により、各相続人が法定相続分により財産を取得したものとして相続税の申告をする場合であっても、死亡退職金2,700万円全額をお母様が相続により取得した財産として相続税の計算を行うこととなります。
なお、お母様が取得した死亡退職金については、非課税限度額に相当する金額1,500万円(500万円×相続人の数3人)までは非課税財産とされますので、2,700万円のうち、この非課税金額を超える1,200万円が相続税の課税価格に算入される金額となります。また、遺産分割が完了していないとしても、この1,200万円については相続税法第19条の2第1項の規定による配偶者の税額軽減の計算の対象にもなります。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。