相続税の実務問答
【第37回】
「遺留分減殺請求に対し価額弁償が行われた場合の相続税の課税価格の計算」
税理士 梶野 研二
[問]
母が平成29年11月に亡くなりました。相続人は、私(甲)と妹(乙)及び弟(丙)の3人です。母の遺産は、母が亡くなるまで住んでいたM市の建物及びその敷地と身の回りの品だけでしたが、遺言によりすべての財産が私に遺贈されました。
そのため、妹と弟から遺留分の減殺請求が申し立てられていましたが、本年6月に「甲、乙及び丙は現在のM市の建物及び敷地の価額が1億5,000万円であることを確認し、甲は、乙及び丙それぞれに対し、価額弁償金として遺留分(各6分の1)に相当する金額2,500万円を支払う」との合意が成立しました。
私は、この合意に基づき、妹と弟に2,500万円ずつ支払いましたので、相続税の更正の請求をしたいと考えていますが、妹と弟に支払った価額弁償金5,000万円を債務として相続税の課税価格を計算することができますか。
なお、相続開始時のM市の建物及び敷地の価額(相続税評価額)は、1億2,000万円でした。
[答]
あなたの相続税の課税価格の計算上、妹さんと弟さんに支払った価額弁償金を控除しますが、控除する金額は、実際に支払った5,000万円ではなく、4,000万円となります。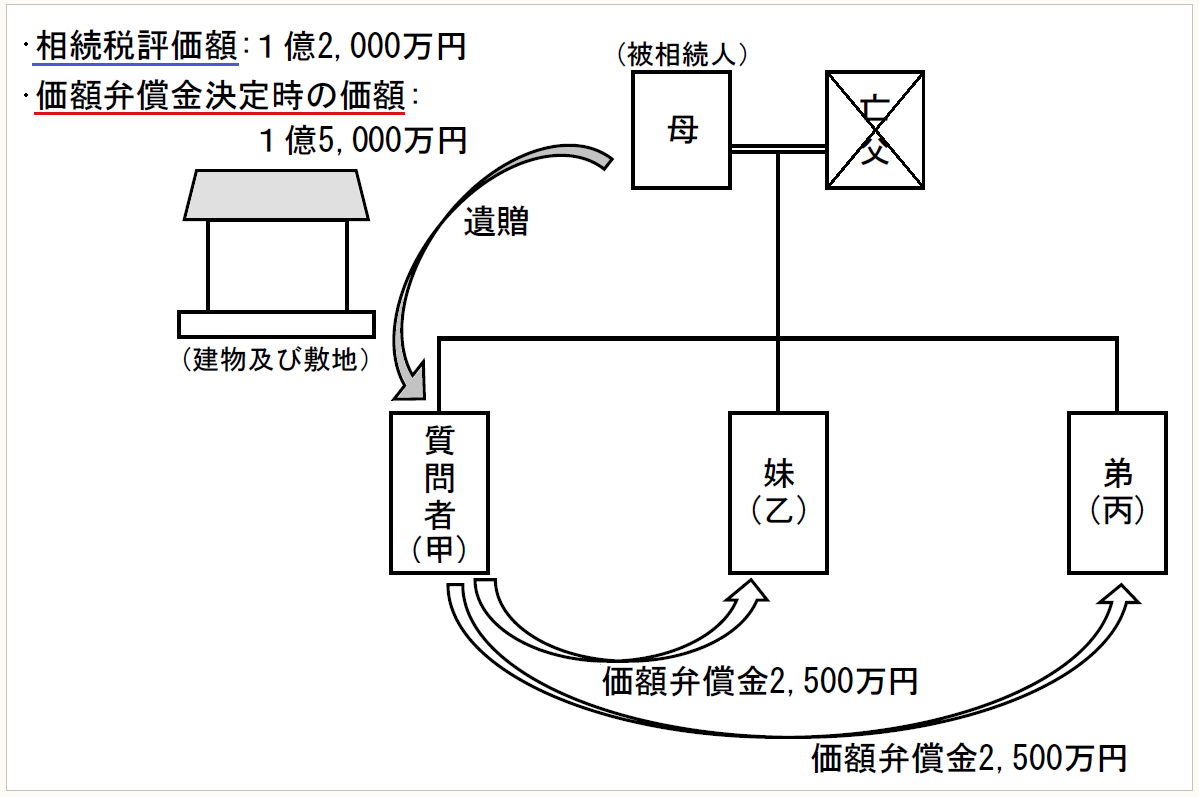
● ● ● ● ● 説 明 ● ● ● ● ●
1 遺留分減殺請求
遺留分権利者(兄弟姉妹以外の相続人)は、遺留分を保全するのに必要な限度で、遺贈又は一定の贈与の減殺を請求することができるとされ(平成30年改正前民法1031)、遺留分権利者が遺留分の減殺請求権を行使した場合には、その遺留分の範囲内で遺贈又は贈与の効力が否定され、当該遺贈又は贈与の対象となっていた財産は、遺留分権利者に帰属することとなると解されています。
ただし、遺留分義務者(被相続人から遺贈又は贈与を受けた者)は、これらの財産の現物の返還に代えて、価額弁償を選択することができることとされています(平成30年改正前民法1041①)。遺留分義務者が居住の用に供している不動産や同族会社の株式など現物の返還をするとその者の生活の基盤が失われることとなったり、会社経営に支障をきたすおそれがあるような場合に、遺留分義務者が価額弁償を選択することは珍しいことではありません。
(注) 平成30年の民法(相続法)の改正により、令和元年7月1日以降に開始した相続において遺留分の侵害があった場合には、遺留分権利者は、受遺者又は受贈者に対して、現物返還ではなく、遺留分侵害額に相当する金銭の支払いを請求することができることとされました(平成30年改正後民法1046①)。
遺留分は、被相続人が相続開始の時に有していた財産の価額を基に、これに一定の贈与財産の価額を加算し、債務の額を控除して算定します(平成30年改正前民法1029①)が、相続開始後、実際に現物の返還や価額の弁償による解決が図られるまでの間に相当の期間を要することから、それまでの間に被相続人が有していた財産の価額に増減が生じることがあり得ます。
また、相続税の課税価格の計算の基となる財産の価額は、財産評価基本通達等の定めにより評価されたいわゆる相続税評価額(路線価等は、公示価格と同水準の価額の80%相当額で評定されています)ですが、遺留分減殺請求における財産の価額は、相続税評価額を基とするわけではありません。
2 価額による弁償が行われた場合の相続税の課税価格
(1) 価額弁償金を支払った遺留分義務者の価額弁償金相当額の控除
相続税の課税価格の計算上、「被相続人の債務で相続開始の際現に存するもの」は控除することができます(相法13①一)が、遺留分減殺請求により遺留分権利者である相続人に支払った価額弁償金は、これには該当しません。しかしながら、遺留分義務者である受遺者が遺贈により取得した財産の現物の返還に代えて価額を弁償した場合に、当該弁償金額を遺留分義務者の相続税の課税上考慮しないのは合理的ではありません。
遺留分減殺請求に対して価額による弁償が行われた場合の相続税の課税価格の計算方法について、法令に特段の規定は設けられていません。相続税法基本通達にも直接的な定めはありませんが、類似のケースとして、代償分割が行われた場合の相続税の課税価格の計算方法についての取扱いが示されています(相基通11の2-9)。
この取扱いは、代償分割の方法により相続財産の全部又は一部の分割が行われた場合、①代償財産を交付することとなった相続人については、相続により取得した現物の財産の価額から交付をした代償財産の価額を控除した金額を相続税の課税価格とし、②代償財産の交付を受けた相続人については、交付を受けた代償財産の価額を相続税の課税価格に加えるとするものです。
価額弁償金は、遺産の現物の取得者からその現物に代わるものとして遺留分権利者が受けるものであり、経済的実質から見た場合に遺産分割の一方法である代償分割における代償財産と同じ性質を有するものであるといえることから、相続税の課税価格の計算上も、代償分割における代償財産の交付があった場合の取扱いに準じて取り扱うことが相当であると考えられます(平成25年8月29日裁決・裁決事例集No.92)。
(2) 相続税の課税価格を計算する場合の価額弁償金相当額の調整計算
上記(1)による課税価格の計算は、遺留分義務者が遺留分権利者である相続人に対して支払った価額弁償金の額により行うこととなります。
しかしながら、相続税の課税価格の計算は、相続開始の時における財産の時価(実務上は、財産評価基本通達等に従って求められた、いわゆる相続税評価額)により行うこととされていることから、相続開始後、実際に現物の返還や価額の弁償による解決が図られるまでの間に遺贈等の対象となった財産の価額に増減が生じたり、その相続税評価額と当事者が価額弁償金の額の計算の基とした価額(通常の取引価額を基にしていることが多いと思われます)に開差があることから、実際に支払った価額弁償金の額により上記(1)の計算をすることは、当事者間の公平性を欠く結果となる場合があります。
そこで、代償分割が行われた場合の代償財産の額の調整計算を定めた相続税法基本通達11の2-10に準じて、次のような調整計算を行うことが相当であると考えられます(上記裁決参照)。
〇 相続税法基本通達11の2-10に準じた調整計算
価額弁償金の額が、価額弁償金の額の決定の時における遺贈財産の通常の取引価額を基として決定されている場合には、次の算式により調整計算を行う。
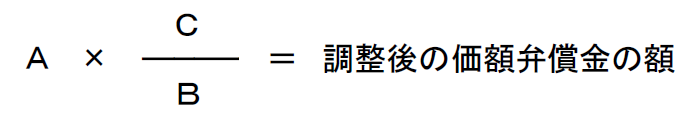
(注1) 算式中の符号は、次のとおりである。
Aは、価額弁償金の額
Bは、価額弁償金の額の決定の基となった遺贈財産に係る価額弁償金の額の決定の時における価額
Cは、価額弁償金の額の決定の基となった遺贈財産の相続開始の時における価額(いわゆる相続税評価額)
(注2) 当事者間の協議に基づいて価額弁償金の額を上記算式に準じた方法又は他の合理的と認められる方法によって調整計算をすることも認められるものと考えられる。
(注) 代償分割における代償金に係る相続税の課税価格の計算については、【第10回】「代償分割が行われた場合の相続税の課税価格の計算」を参照してください。
3 ご質問の場合
ご質問の場合、あなたは、妹さん及び弟さんから遺留分減殺請求を受け、現物の返還に代えて、価額弁償金を支払いましたので、当該価額弁償金に相当する金額を控除して相続税の課税価格の計算を行い、相続税の更正の請求をすることができます。
ただし、ご質問の場合、価額弁償金の額は、価額弁償金の額を決定した時のM市の建物及びその敷地の価額を基に算出されたものですから、次のように相続開始時のその建物及び敷地の価額(相続税評価額)を基に引き直した額によって、相続税の課税価格の計算をすることが相当であると考えられます。
① 価額弁償金の金額の調整計算
(ⅰ) 乙に支払った価額弁償金
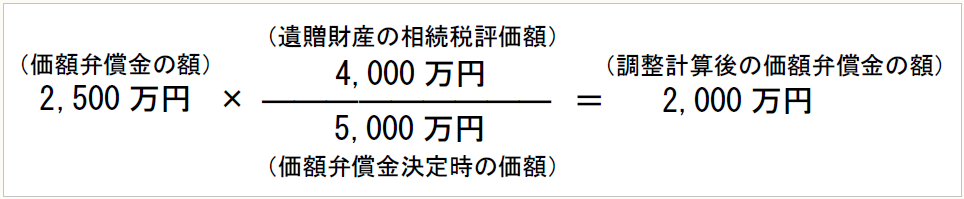
(ⅱ) 丙に支払った価額弁償金
ⅰに同じ。
② あなたの相続税の課税価格
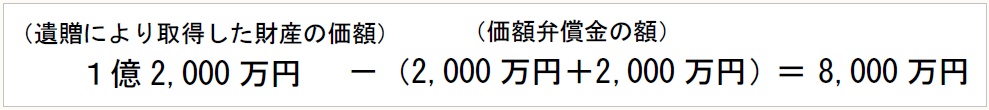
③ 乙及び丙の相続税の課税価格
(ⅰ) 乙の課税価格:2,000万円
(ⅱ) 丙の課税価格:2,000万円
(注) 土地建物以外の財産はないものとして計算しました。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。