公開日: 2024/06/20 (掲載号:No.574)
文字サイズ

相続税の実務問答 【第96回】「相続時精算課税選択届出書の提出(贈与税の申告義務がない場合)」

筆者: 梶野 研二

相続税の実務問答

【第96回】

「相続時精算課税選択届出書の提出(贈与税の申告義務がない場合)」


税理士 梶野 研二


[問]

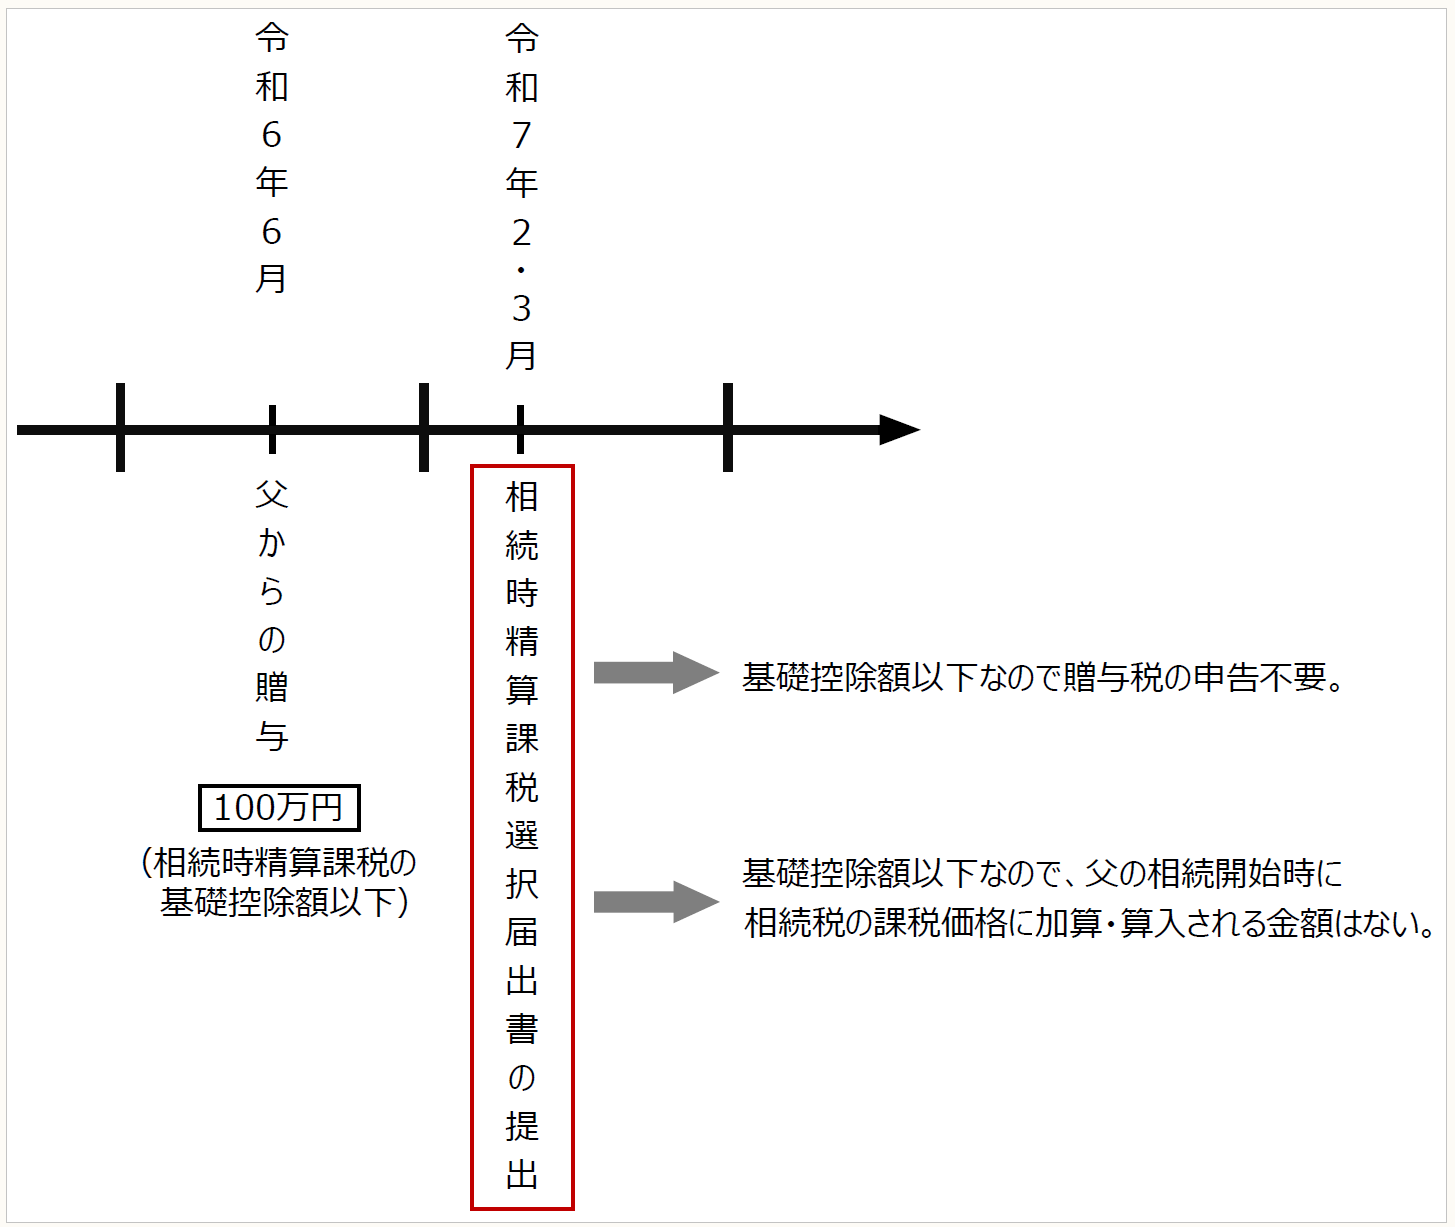
私は、毎年、6月の誕生日に父から100万円の現金の贈与を受けており、今年も6月に父から100万円の贈与を受けました。

父からの贈与金額はいわゆる暦年課税の基礎控除額である110万円以下なので、これまで贈与税の申告はしていません。相続時精算課税を選択すると、父から贈与により取得した財産の価額は、その贈与が何年前のものであったとしても、父に相続が開始した際に、相続税の課税価格に加算しなければならないとのことでしたので、これまで相続時精算課税の選択をしませんでした。

令和6年からは、相続時精算課税にも110万円の基礎控除を適用することができることとなり、しかも、贈与者に相続が開始した場合にも基礎控除額までの金額については、相続税の課税価格に加算する必要がなくなったと聞きました。

令和6年中に他に財産の贈与を受ける見込みはないので、将来の相続税をも考慮し、相続時精算課税を選択したいと思っています。相続時精算課税に係る基礎控除額110万円を適用すれば、贈与税は発生しませんので、昨年までと同様に贈与税の申告をする必要はないということでしょうか。その場合、どのような手続きを行えばよいのでしょうか。


[答]

令和6年1月1日以後に相続時精算課税の適用を受ける財産の贈与を受けた場合には、相続時精算課税の適用を受ける財産の価額の合計額が基礎控除額である110万円以下であれば、贈与税の申告書の提出義務はありませんが、相続時精算課税を選択するための「相続時精算課税選択届出書」をあなたの住所地の税務署長に提出しなければなりません。

なお、相続税の課税価格に加算又は算入される価額は、その財産の価額から相続時精算課税に係る基礎控除の額を控除した残額となりますので、令和6年中に贈与を受け相続時精算課税の適用を受けた財産が100万円だけであれば、お父様の相続開始があった場合に相続税の課税価格に加算又は算入される金額はありません。
● ● ● ● ● 説 明 ● ● ● ● ●

1 相続時精算課税に係る基礎控除

贈与税の課税方法には、いわゆる暦年課税と相続時精算課税の2つの方法があります。暦年課税と相続時精算課税の概要は次のとおりです。
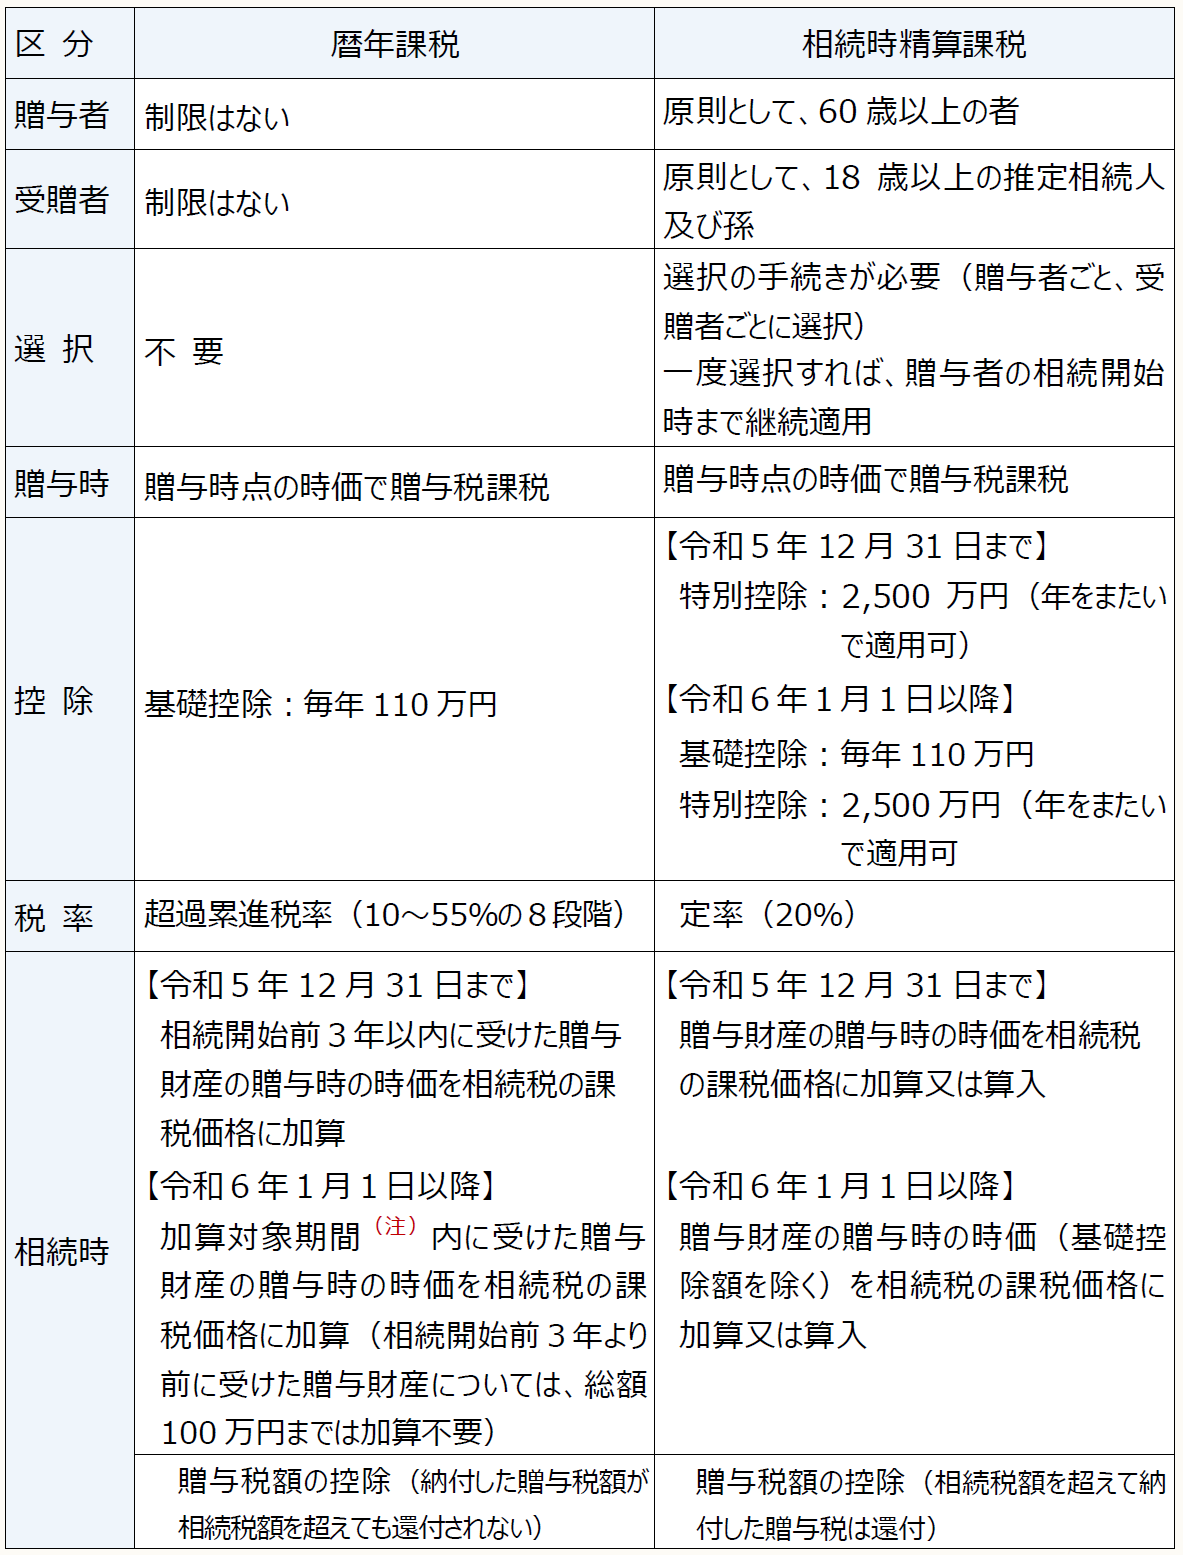
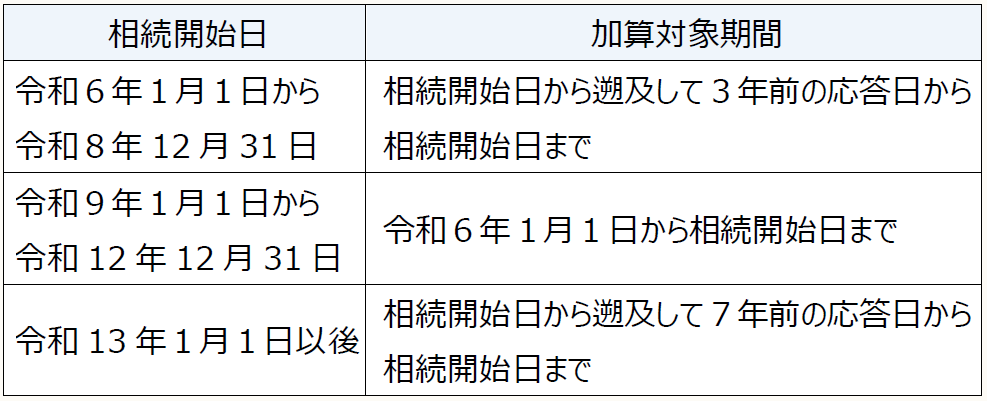
(注) 加算対象期間は、相続開始日により次のとおりとなります。なお、相続の開始前3年以内に取得した財産以外の財産については、当該財産の価額の合計額から100万円を控除した残額が相続又は遺贈により財産を取得した者の相続税の課税価格に加算されることとなります。
(1) 相続時精算課税を適用した場合の贈与税 

令和5年度の税制改正により、令和6年1月1日以後に相続時精算課税を適用する贈与により取得した財産については、その年に贈与を受けた財産の価額の合計額から相続時精算課税に係る基礎控除額110万円(注)を控除し、その残額(特別控除を適用することができる場合には、さらに特別控除の額を控除した残額)に対して贈与税が課されることとなりました。相続時精算課税に係る基礎控除の額の控除後の残額がない場合には、贈与税の申告書の提出義務はありません(相法28①)。

(注) 相続税法第21条の11の2第1項では、相続時精算課税に係る基礎控除額は60万円とされていますが、租税特別措置法第70条の3の2第1項の規定により、相続税法の規定による「60万円」は「110万円」に読み替えられています。

(2) 相続時精算課税を適用した場合の相続税

これまで相続時精算課税に係る贈与については、贈与者に相続が開始した際には、その全額(特別控除を適用した場合であっても特別控除の額を控除する前の金額)が、相続税の課税価格に加算又は算入されることとなっていましたが、令和5年度の税制改正により、贈与者に相続が開始した際の相続税については、贈与を受けた金額から基礎控除額を控除した残額(特別控除を適用した場合であっても特別控除の額を控除する前の金額)が相続税の課税価格に加算又は算入されることとなりました。


2 相続時精算課税選択届出書の提出

相続時精算課税を適用するためには、相続時精算課税の選択の手続きが必要です。この選択が行われない限り、暦年課税が適用されます。

相続時精算課税を選択する場合には、贈与を受けた年の翌年2月1日から3月15日までの間に、相続時精算課税の適用を受ける受贈者の納税地の所轄税務署長に「相続時精算課税選択届出書」を提出しなければなりません(相法21の9②、相令5①前段)。贈与税の申告書の提出義務がある場合には、相続時精算課税選択届出書は贈与税の申告書に添付して提出します(相令5①後段)。提出期限までに「相続時精算課税選択届出書」を提出できなかった場合には、それがやむを得ない理由によるものであったとしても、相続時精算課税を選択することはできません(相基通21の9-3)ので、その場合には、暦年課税が適用されることとなります。

なお、一度、相続時精算課税を選択すると、その翌年以降に、同じ者から贈与を受けた財産については、相続時精算課税が適用されます(相法21の9③)。相続時精算課税の選択は撤回することはできませんから、相続時精算課税の選択は慎重に行う必要があります(相法21の9⑥)。


3 ご質問の場合

令和6年分のお父様からの贈与について相続時精算課税を選択しない場合には、いわゆる暦年課税が適用されますので、令和6年中に贈与を受けた財産の価額の合計額が100万円だけであれば、暦年課税に係る基礎控除を適用することにより贈与税の申告の必要はありません。しかし、お父様がお亡くなりになったときに、お父様からの贈与が暦年贈与の加算対象期間内の贈与であれば、基礎控除額を控除する前の贈与を受けた財産の価額(ただし、その贈与がお父様の相続開始前3年より前に受けたものであれば、その総額から100万円を控除した残額)を相続税の課税価格に加算することとなります。

一方、相続時精算課税を選択した場合には、令和6年中に贈与を受けた財産の価額の合計額が100万円だけであれば、相続時精算課税に係る基礎控除を適用することにより贈与税の申告の必要がなくなる点は、暦年課税の場合と同じです。ただし、お父様がお亡くなりになったときに、お父様から贈与を受けた相続時精算課税を適用した財産については、基礎控除額を控除した残額のみが相続税の課税価格に加算又は算入されることとなります。この点が暦年課税の場合とは異なります。

したがって、贈与税課税の観点からは、相続時精算課税を選択する必要はないかもしれませんが、相続税課税を考慮すれば、令和6年中のお父様からの贈与について相続時精算課税を選択する意味があるといえます。

あなたがお父様からの100万円の現金の贈与について相続時精算課税を選択する場合には、贈与税の申告書の提出義務はありませんので、相続時精算課税選択届出書のみを来年の2月1日から3月15日までの間に、あなたの住所地の所轄税務署長に提出してください。

なお、令和6年中のお父様からの贈与について、相続時精算課税選択届出書を提出しますと、令和7年以降のお父様からの贈与については、相続時精算課税が適用され続けることとなります。基礎控除額の範囲内でお父様から贈与を受ける場合には、相続税の課税価格に加算又は算入される金額はありませんが、相続時精算課税に係る基礎控除額を超える金額(特別控除を適用した場合であっても、特別控除の額を控除する前の金額)の贈与を受けた場合には、それがお父様のお亡くなりになる何年も前のものであったとしても、その金額は相続税の課税価格に加算又は算入されますのでご注意ください。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第96回】

「相続時精算課税選択届出書の提出(贈与税の申告義務がない場合)」


税理士 梶野 研二


[問]

私は、毎年、6月の誕生日に父から100万円の現金の贈与を受けており、今年も6月に父から100万円の贈与を受けました。

父からの贈与金額はいわゆる暦年課税の基礎控除額である110万円以下なので、これまで贈与税の申告はしていません。相続時精算課税を選択すると、父から贈与により取得した財産の価額は、その贈与が何年前のものであったとしても、父に相続が開始した際に、相続税の課税価格に加算しなければならないとのことでしたので、これまで相続時精算課税の選択をしませんでした。

令和6年からは、相続時精算課税にも110万円の基礎控除を適用することができることとなり、しかも、贈与者に相続が開始した場合にも基礎控除額までの金額については、相続税の課税価格に加算する必要がなくなったと聞きました。

令和6年中に他に財産の贈与を受ける見込みはないので、将来の相続税をも考慮し、相続時精算課税を選択したいと思っています。相続時精算課税に係る基礎控除額110万円を適用すれば、贈与税は発生しませんので、昨年までと同様に贈与税の申告をする必要はないということでしょうか。その場合、どのような手続きを行えばよいのでしょうか。

[答]

令和6年1月1日以後に相続時精算課税の適用を受ける財産の贈与を受けた場合には、相続時精算課税の適用を受ける財産の価額の合計額が基礎控除額である110万円以下であれば、贈与税の申告書の提出義務はありませんが、相続時精算課税を選択するための「相続時精算課税選択届出書」をあなたの住所地の税務署長に提出しなければなりません。

なお、相続税の課税価格に加算又は算入される価額は、その財産の価額から相続時精算課税に係る基礎控除の額を控除した残額となりますので、令和6年中に贈与を受け相続時精算課税の適用を受けた財産が100万円だけであれば、お父様の相続開始があった場合に相続税の課税価格に加算又は算入される金額はありません。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続時精算課税に係る基礎控除

贈与税の課税方法には、いわゆる暦年課税と相続時精算課税の2つの方法があります。暦年課税と相続時精算課税の概要は次のとおりです。

(注) 加算対象期間は、相続開始日により次のとおりとなります。なお、相続の開始前3年以内に取得した財産以外の財産については、当該財産の価額の合計額から100万円を控除した残額が相続又は遺贈により財産を取得した者の相続税の課税価格に加算されることとなります。

(1) 相続時精算課税を適用した場合の贈与税 

令和5年度の税制改正により、令和6年1月1日以後に相続時精算課税を適用する贈与により取得した財産については、その年に贈与を受けた財産の価額の合計額から相続時精算課税に係る基礎控除額110万円(注)を控除し、その残額(特別控除を適用することができる場合には、さらに特別控除の額を控除した残額)に対して贈与税が課されることとなりました。相続時精算課税に係る基礎控除の額の控除後の残額がない場合には、贈与税の申告書の提出義務はありません(相法28①)。

(注) 相続税法第21条の11の2第1項では、相続時精算課税に係る基礎控除額は60万円とされていますが、租税特別措置法第70条の3の2第1項の規定により、相続税法の規定による「60万円」は「110万円」に読み替えられています。

(2) 相続時精算課税を適用した場合の相続税

これまで相続時精算課税に係る贈与については、贈与者に相続が開始した際には、その全額(特別控除を適用した場合であっても特別控除の額を控除する前の金額)が、相続税の課税価格に加算又は算入されることとなっていましたが、令和5年度の税制改正により、贈与者に相続が開始した際の相続税については、贈与を受けた金額から基礎控除額を控除した残額(特別控除を適用した場合であっても特別控除の額を控除する前の金額)が相続税の課税価格に加算又は算入されることとなりました。


2 相続時精算課税選択届出書の提出

相続時精算課税を適用するためには、相続時精算課税の選択の手続きが必要です。この選択が行われない限り、暦年課税が適用されます。

相続時精算課税を選択する場合には、贈与を受けた年の翌年2月1日から3月15日までの間に、相続時精算課税の適用を受ける受贈者の納税地の所轄税務署長に「相続時精算課税選択届出書」を提出しなければなりません(相法21の9②、相令5①前段)。贈与税の申告書の提出義務がある場合には、相続時精算課税選択届出書は贈与税の申告書に添付して提出します(相令5①後段)。提出期限までに「相続時精算課税選択届出書」を提出できなかった場合には、それがやむを得ない理由によるものであったとしても、相続時精算課税を選択することはできません(相基通21の9-3)ので、その場合には、暦年課税が適用されることとなります。

なお、一度、相続時精算課税を選択すると、その翌年以降に、同じ者から贈与を受けた財産については、相続時精算課税が適用されます(相法21の9③)。相続時精算課税の選択は撤回することはできませんから、相続時精算課税の選択は慎重に行う必要があります(相法21の9⑥)。


3 ご質問の場合

令和6年分のお父様からの贈与について相続時精算課税を選択しない場合には、いわゆる暦年課税が適用されますので、令和6年中に贈与を受けた財産の価額の合計額が100万円だけであれば、暦年課税に係る基礎控除を適用することにより贈与税の申告の必要はありません。しかし、お父様がお亡くなりになったときに、お父様からの贈与が暦年贈与の加算対象期間内の贈与であれば、基礎控除額を控除する前の贈与を受けた財産の価額(ただし、その贈与がお父様の相続開始前3年より前に受けたものであれば、その総額から100万円を控除した残額)を相続税の課税価格に加算することとなります。

一方、相続時精算課税を選択した場合には、令和6年中に贈与を受けた財産の価額の合計額が100万円だけであれば、相続時精算課税に係る基礎控除を適用することにより贈与税の申告の必要がなくなる点は、暦年課税の場合と同じです。ただし、お父様がお亡くなりになったときに、お父様から贈与を受けた相続時精算課税を適用した財産については、基礎控除額を控除した残額のみが相続税の課税価格に加算又は算入されることとなります。この点が暦年課税の場合とは異なります。

したがって、贈与税課税の観点からは、相続時精算課税を選択する必要はないかもしれませんが、相続税課税を考慮すれば、令和6年中のお父様からの贈与について相続時精算課税を選択する意味があるといえます。

あなたがお父様からの100万円の現金の贈与について相続時精算課税を選択する場合には、贈与税の申告書の提出義務はありませんので、相続時精算課税選択届出書のみを来年の2月1日から3月15日までの間に、あなたの住所地の所轄税務署長に提出してください。

なお、令和6年中のお父様からの贈与について、相続時精算課税選択届出書を提出しますと、令和7年以降のお父様からの贈与については、相続時精算課税が適用され続けることとなります。基礎控除額の範囲内でお父様から贈与を受ける場合には、相続税の課税価格に加算又は算入される金額はありませんが、相続時精算課税に係る基礎控除額を超える金額(特別控除を適用した場合であっても、特別控除の額を控除する前の金額)の贈与を受けた場合には、それがお父様のお亡くなりになる何年も前のものであったとしても、その金額は相続税の課税価格に加算又は算入されますのでご注意ください。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

相続時精算課税制度 選択適用ガイド

税理士・CFP® 徳田敏彦 著

民法・税法2つの視点で見る贈与

弁護士法人ピクト法律事務所 代表弁護士 永吉啓一郎 著

ケース別 事業承継対策Q&A

太陽グラントソントン税理士法人 著

生前相続対策[頻出]ケーススタディ

税理士法人チェスター 編

相続税の実務Q&A

税理士 笹岡宏保 著

相続税・贈与税の実践アドバイス

公認会計士・税理士 鈴木基史 著

新着情報

もっと見る

記事検索

#