相続税の実務問答
【第28回】
「死後認知があった場合の更正の請求」
税理士 梶野 研二
[問]
父が、平成29年4月に死亡しました。相続人である母と私は遺産分割協議を済ませ、平成30年2月に相続税の期限内申告を済ませました。ところが、その後、A氏が認知の訴訟を提起し、A氏の請求を認める判決が出され、平成30年10月1日に当該裁判は確定しました。判決が確定した直後に、A氏から法定相続分に見合う金額の価額弁償の請求がされました。
相続財産は主として不動産であり、その一部を売却しなければ価額弁償金に充てる資金を捻出することができませんので、最終的な合意には時間がかかりそうです。
ところで、私たちが、A氏に価額弁償をした場合に、相続税の減額を請求することはできますか。
[答]
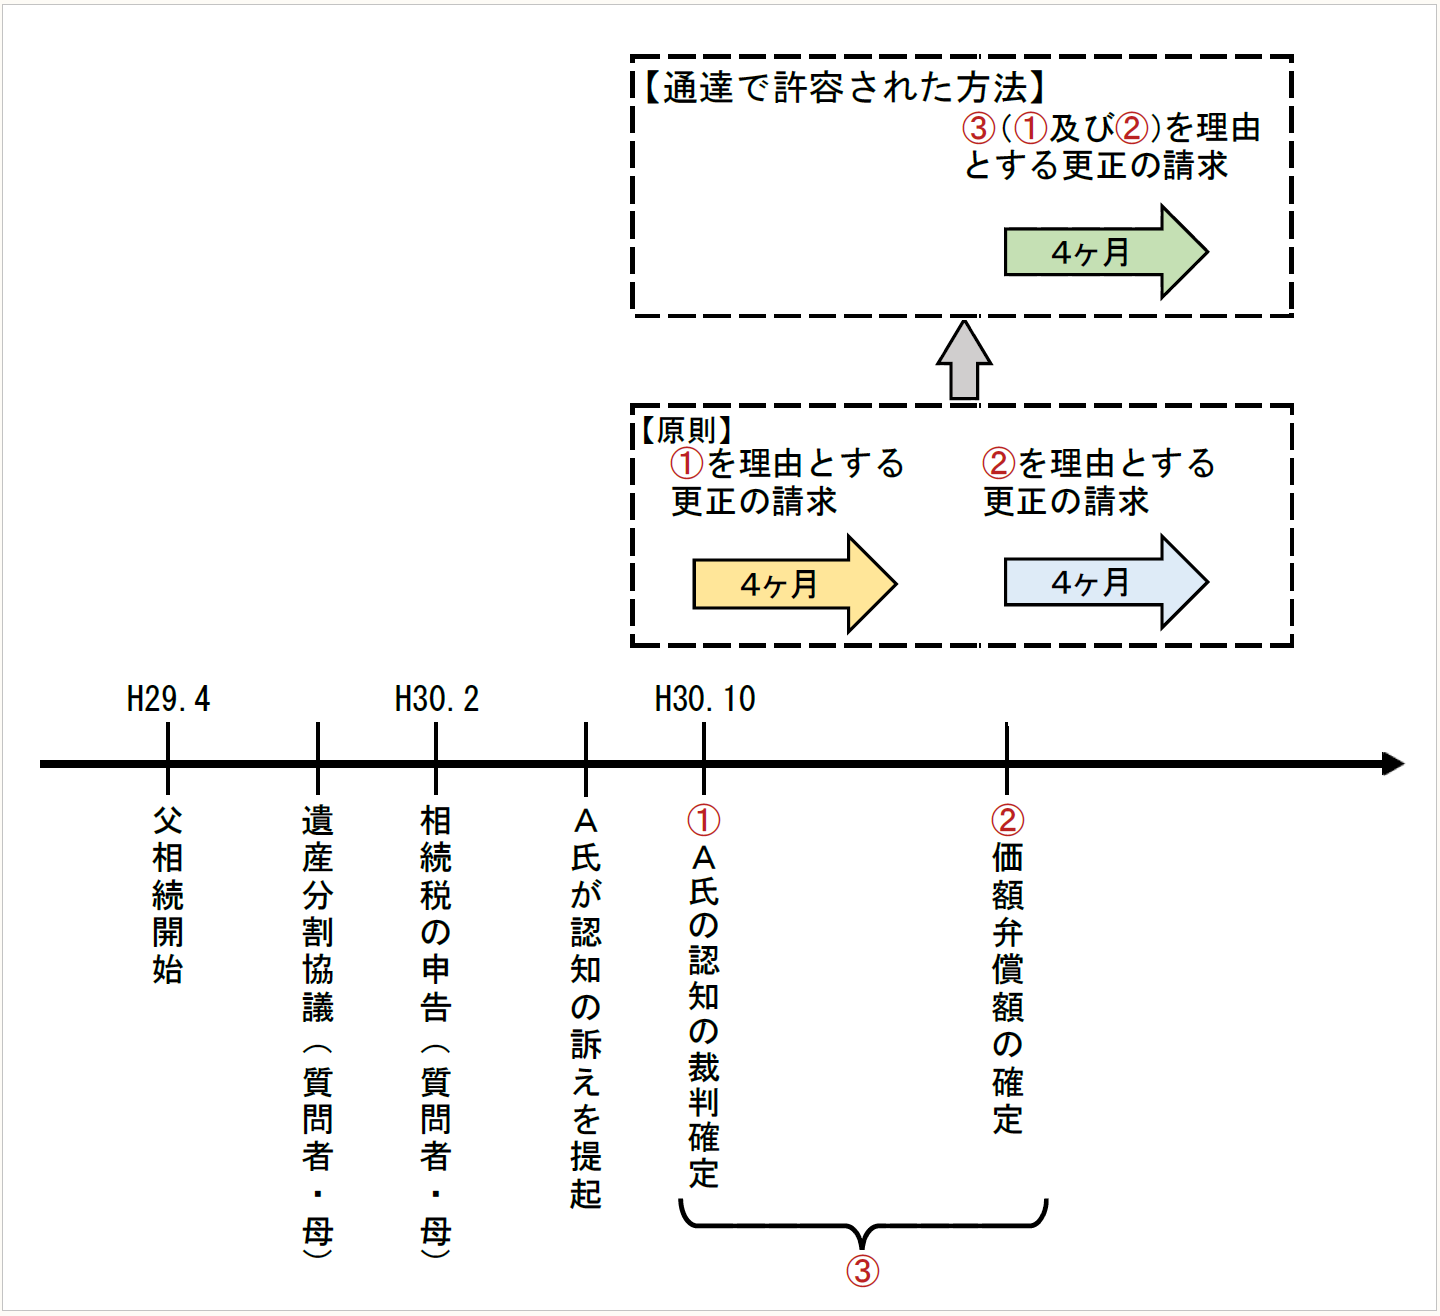
相続税の申告書を提出した後に、A氏の認知の裁判が確定したことにより法定相続人の数が増えたことで、相続税額が減少することとなった場合には、認知があったことを知った日の翌日から4ヶ月以内に更正の請求をすることができます(参考図の①)。また、認知により相続人となったA氏に対して価額弁償金を支払ったことにより相続税の課税価格が減少することとなった場合には、そのことを知った日の翌日から4ヶ月以内に更正の請求をすることができます(参考図の②)。
なお、価額弁償金が確定した段階で、認知により相続人が増えたことに伴う更正の請求と、価額弁償金が確定したことに伴う更正の請求とを併せて行うこともできます(参考図の③)。
● ● ● ● ● 説 明 ● ● ● ● ●
1 死後認知
民法は、子、その直系卑属又はこれらの者の法定代理人は、認知の訴えを提起することができると定めており(民法787)、父が死亡した場合には、認知の訴えを提起することができるのは、その死亡の日から3年を経過する日までとされています(民法787ただし書き)。
また、認知の裁判があった場合には、その子の出生の時に遡って認知の効力が生じることとされています(民法784)ので、認知があった時に、その認知に係る親が死亡していた場合には、その死亡した親の相続人になります。しかしながら、認知された子は、第三者が既に取得した権利を害することはできないこととされています(民法784ただし書き)。そのため、認知の裁判が確定したときに、父の遺産が既に他の共同相続人によって分割されていた場合には、認知された子は、価額のみによる支払いの請求をすることとなります(民法910)。
2 申告書の提出期限内に死後認知があった場合の相続税の課税
被相続人の死亡後に認知の裁判を受けた子は、その被相続人の相続人となります。その結果、相続税の基礎控除額を計算する場合の相続人の数が増え又は減り(注)、また、相続税の総額を計算する場合の各相続人の相続分の割合が変わることとなり、さらに、死亡保険金や退職手当金等に係る非課税限度額が変わることとなります。相続税の申告書の提出期限内に、認知があった場合には、認知された子を相続人に含めて、上記の基礎控除額の計算等を行うこととなります。
(注) 例えば、配偶者及び2名以上の被相続人の兄弟姉妹(甥姪を含みます)が相続人である場合において、子が認知された場合には、相続人は配偶者と認知された子の2名のみとなりますから、認知があったことにより相続人の数は減ることとなります。
また、認知された子があるにもかかわらず、その認知された子を除いて行われた遺産分割協議は無効となりますので、遺産は分割されていない状態(未分割の状態)にあることになります。したがって、相続税の申告期限までに、あらためて認知された子を含めて遺産分割協議が行われない場合には、相続税法第55条の規定により、民法の規定に基づく相続分及び包括遺贈の割合に従って相続税の課税価格を計算し、申告を行うこととなります。
3 申告書の提出期限後に死後認知があった場合の相続税の課税
(1) 相続税の申告書の提出期限後に認知の裁判があった場合には、それにより相続税の基礎控除額、相続税の総額を計算する場合の相続分の割合及び死亡保険金や退職手当金等の非課税限度額が変わり、その結果、各相続人・受遺者の相続税額が減少することとなる場合が多いと思われます。認知があったことに伴い既に申告した相続税額が過大となったときには、認知があったことを知った日の翌日から4ヶ月以内に、納税地の所轄税務署長に対して更正の請求をすることができます(相法32①二)。
(2) また、遺産分割後に認知された子は、他の相続人に対して、価額弁償を請求することができますが、当該請求に対して弁済すべき額が確定したときは、価額弁償をすることとなった相続人等は、そのことを知った日の翌日から4ヶ月以内に、納税地の税務署長に対して更正の請求をすることができます(相法32①六、相令8②二)。
(3) 上記(1)の更正の請求と(2)の更正の請求は、異なった更正の請求の理由に基づくものであり、更正の請求をすることができる期限も異なります。したがって、認知された子が価額弁償を請求し、その金額が確定した段階で、更正の請求を行うとしたときに、既に(1)の理由に基づく更正の請求を行うことができる期限が徒過していることもあり得ます。
しかしながら、認知の裁判が確定した後、価額による弁償額の決定を経て一連の相続に関する手続きが終了することからすれば、当該弁償額が決定した段階で一括して更正の請求を行うことも納税者の常識的な判断として無視できないと思われます。
また、認知の裁判が確定したならば、通常、引き続いて認知された子から遺産の一定割合に相当する額が請求されることとなるため、2段階で更正の請求の手続きを取らなければならないことは、相続人に煩瑣な手続きを強いることとなります。
そこで、被相続人の死亡後に民法787条の規定による認知の裁判が確定し、その後に価額による弁償の額が確定した場合において、認知に関する裁判が確定したことを知った日の翌日から4ヶ月以内に更正の請求をせず、価額による弁償すべき金額が確定したことを知った日の翌日から4ヶ月以内に上記2つの事由を併せて更正の請求が行われたときには、いずれの事由についても更正の請求の期限内に更正の請求があったものとして取り扱われています(相基通32-3)。
4 ご質問の場合
A氏の認知の裁判が確定したことにより、お父様の相続人の数が2名から3名に増加しますので、これに伴い相続税の基礎控除額は4,200万円から4,800万円に増加し、また相続税の総額を計算する場合の相続人の相続分も変わることとなり、さらに死亡保険金や退職手当金等がある場合にはそれらに係る非課税限度額が増えることとなるため、A氏を相続人に加えないで相続税額を計算した場合(期限内申告)に比べてA氏を相続人に加えて相続税の総額を計算した場合の方が相続税額の総額は小さくなります。
こうして計算した相続税の総額を基にあなたとお母様の相続税額を計算した結果、それぞれの相続税額が減少することとなるときは、更正の請求を行うこととなります。
A氏が認知されたことを理由に更正の請求を行うことができるのは、あなた方がA氏の認知の裁判が確定したことを知った日が平成30年10月1日であるとすれば、その翌日から4ヶ月以内ということになります。
ただし、この期間内に更正の請求をせず、A氏が請求している価額による弁償金額が確定した段階で、あなた及びお母様が当該金額の確定したことを知った日の翌日から4ヶ月以内に、まとめて更正の請求を行うことも可能です。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。