相続税の実務問答
【第27回】
「認知された子を除外して行った遺産分割協議」
税理士 梶野 研二
[問]
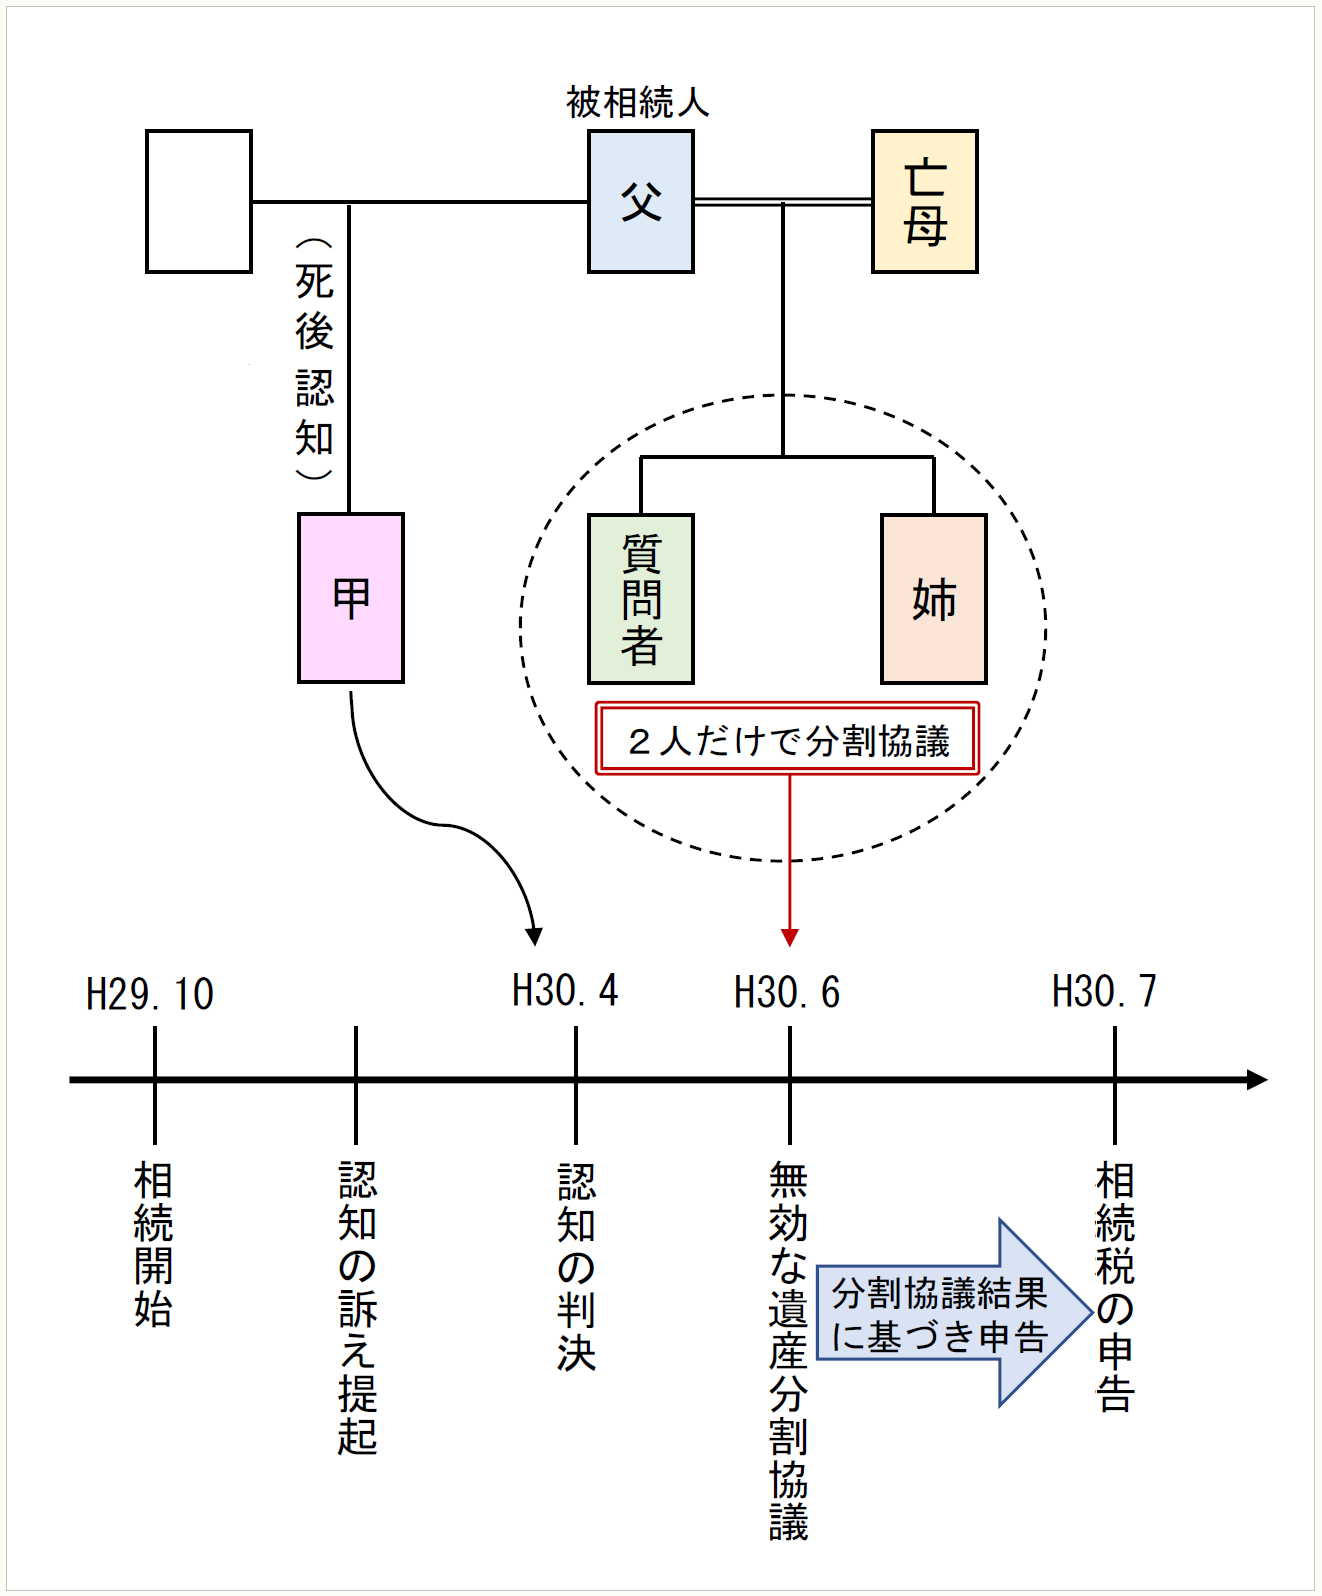
父が、平成29年10月に死亡しました。相続人は、私と姉の2人でした。ところが、甲氏が、自分の父は亡くなった私たちの父であるとする認知の訴訟を提起し、平成30年4月に認知を認める判決が出されました。
父の遺産のほとんどは、5年前に亡くなった母から父が相続したもので、母の父が創業したA社の株式やA社からの配当金を原資とする預貯金が中心でしたので、平成30年6月に姉と私の2人だけで父の遺産の分割協議を行い、その分割協議に沿った内容の相続税の期限内申告をしてしまいました。
最近になって、甲氏を除いて遺産分割協議を行ったことが気になり、友人に相談したところ、「そのような分割協議や相続税の申告は認められないのではないか」と言われました。どうしたらよいでしょうか。
[答]
相続人である甲氏を除外して行ったお父様の遺産の分割協議は無効です。したがって、相続税の申告期限においてお父様の遺産は未分割状態にあったこととなりますから、未分割を前提に相続税額を計算して申告をすべきでした。未分割であることを前提として計算した相続税額と期限内申告書に記載した相続税額に差異があるならば、相続税の修正申告又は更正の請求を行うことをお勧めします。
● ● ● ● ● 説 明 ● ● ● ● ●
1 死後認知
民法は、子、その直系卑属又はこれらの法定代理人は、認知の訴えを提起することができると定めています(民法787本文)。ただし、父親が死亡した場合には、当該訴えを起こすことができるのは、その死亡の日から3年を経過する日までとなります(民法787ただし書き)。
判決により認知された場合には、その子の出生の時に遡ってその効力が生じることとされています(民法784)ので、父親の死亡後に認知の判決があった場合には、認知された子は、死亡した父親の相続人になります。
2 相続人の一部を除外して行った遺産分割協議
ところで、遺産分割協議には、共同相続人及び包括受遺者(以下「共同相続人等」といいます)全員の参加が必要であり、一部の共同相続人等を除外して行われた遺産分割協議は無効となります。したがって、被相続人の死後に認知されたことにより相続人となった者がある場合には、認知後にその者を除外して行った遺産分割協議は無効な遺産分割協議となります。
いったん行われた遺産分割協議が無効である場合、遺産は分割がなされていない状態、つまり未分割の状態に置かれていることになり、あらためて遺産分割の手続きが執られない限り、遺産は引き続き未分割の状態、すなわち共同相続人等全員の共有の状態にあることになります。
3 無効な遺産分割協議結果に基づいて行われた相続税の申告
共同相続人等の一部を除外して行われた遺産分割協議は無効ですから、その無効な遺産分割協議の結果に従って行われた相続税の申告は適正な申告ではありません。
相続税の申告書の提出期限までに、あらためて共同相続人等全員による遺産分割協議が行われるなど有効な遺産分割が調わない限り、相続財産は未分割の状態にありますから、相続税法第55条の規定により、共同相続人等がそれぞれ民法の規定(ただし、民法第904条の2(寄与分)の規定を除きます)による相続分又は包括遺贈の割合に従って被相続人の財産を取得したものとして相続税の課税価格を計算することとなります。
遺産が未分割の状態にあるにもかかわらず、無効な遺産分割協議結果に基づいて相続税の申告が行われており、当該無効な遺産分割協議結果に基づいて行われた相続税の申告に係る相続税の課税価格及び相続税額と相続税法第55条の規定により計算した相続税の課税価格及び相続税額が異なる場合には、相続税の修正申告又は国税通則法第23条第1項の規定による更正の請求を行うこととなります。
4 その後、あらためて遺産分割協議等がなされた場合
共同相続人等の一部を除外していたために当初の遺産分割協議が無効であったことから、あらためて遺産分割協議や遺産分割の審判が行われ、各共同相続人等の取得する財産が確定した場合には、その分割の状況に応じて相続税の課税価格を計算し、相続税額を算定することができます。その結果、相続税額が減少することとなる者は、相続税法第32条第1項第1号の規定により、更正の請求を行うことができます。
ただし、同号に規定する更正の請求事由は、「第55条の規定により分割されていない財産について民法(第904条の2(寄与分)を除く。)の規定による相続分又は包括遺贈の割合に従って課税価格が計算されていた場合」を前提としていることから、無効な遺産分割協議結果に基づいた申告がされたままの状態では、同号に規定する更正の請求をすることはできません。
将来、適正な遺産分割に基づき、相続税額の是正を行おうとする場合には、上記3の手続きにのっとり、相続税法第55条の規定による課税価格の計算がなされた状態にしておくことが必要となります。
(参考)平成24年2月21日神戸地裁判決
相続税法32条1号は、同法55条の規定により課税価格が計算された後に遺産の分割が行われた結果、課税価格が異なることとなって、既に確定した相続税額が過大になるという相続税に固有の後発的事由につき、特別に更正の請求を認めた規定であると解されるところ、このような趣旨に鑑みれば、同法32条1号の更正の請求が同法55条に基づく申告を前提としていることは明らかである。これを本件についてみるに、原告は、甲の遺産がすべて遺産分割済みであるとして、相続税法55条の規定を適用しないで、各人の課税価格及び納付すべき税額を計算した申告書を提出していることが明らかである。また、仮に遺産目録記載遺産が未分割であったとしても、同遺産について、相続税法55条に基づく申告がされているわけではない。したがって、本件更正の請求は、相続税法32条1号の要件を満たさないのであるから、同号に該当するとする原告の主張には理由がない。
5 ご質問の場合
死後認知を受けた甲氏は、あなた方のお父様の相続人となります。お父様の遺産の大半が、あなた方の母方のご実家に由来するものであり、これがあなた方のお母様とは血縁関係のない甲氏が取得することとなってしまうことに抵抗感があることは理解できますが、そうであっても、相続人である甲氏を除外して行ったお父様の遺産の分割協議は無効であり、その後、新たな遺産分割の手続きは執られていないということであれば、相続税の期限内申告書の提出の時点では、お父様の遺産は未分割の状態にあったといえます。
したがって、相続税の期限内申告においては、相続税法第55条の規定に従って相続税の課税価格及び相続税額を計算すべきであったといえ、同条の規定に従っていない申告は適正な申告ではありません。速やかに、相続税法第55条の規定に従って相続税の課税価格及び相続税額を計算し、期限内申告書に記載した課税価格及び相続税額に過不足がある場合には、修正申告書又は更正の請求書を提出すべきでしょう。
(注) 甲氏については、認知に関する裁判が確定したことを知った日から10ヶ月を経過する日が、相続税の申告書の提出期限となります(相法27、相基通27-4(4))。この時点で、相続人全員による遺産分割が完了していない場合には、甲氏も相続税法第55条の規定に従って相続税の申告を行うこととなります。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。