公開日: 2023/05/18 (掲載号:No.519)
文字サイズ

相続税の実務問答 【第83回】「売買契約中の土地の課税関係(売主に相続が開始した場合)」

筆者: 梶野 研二

相続税の実務問答

【第83回】

「売買契約中の土地の課税関係(売主に相続が開始した場合)」


税理士 梶野 研二


[問]

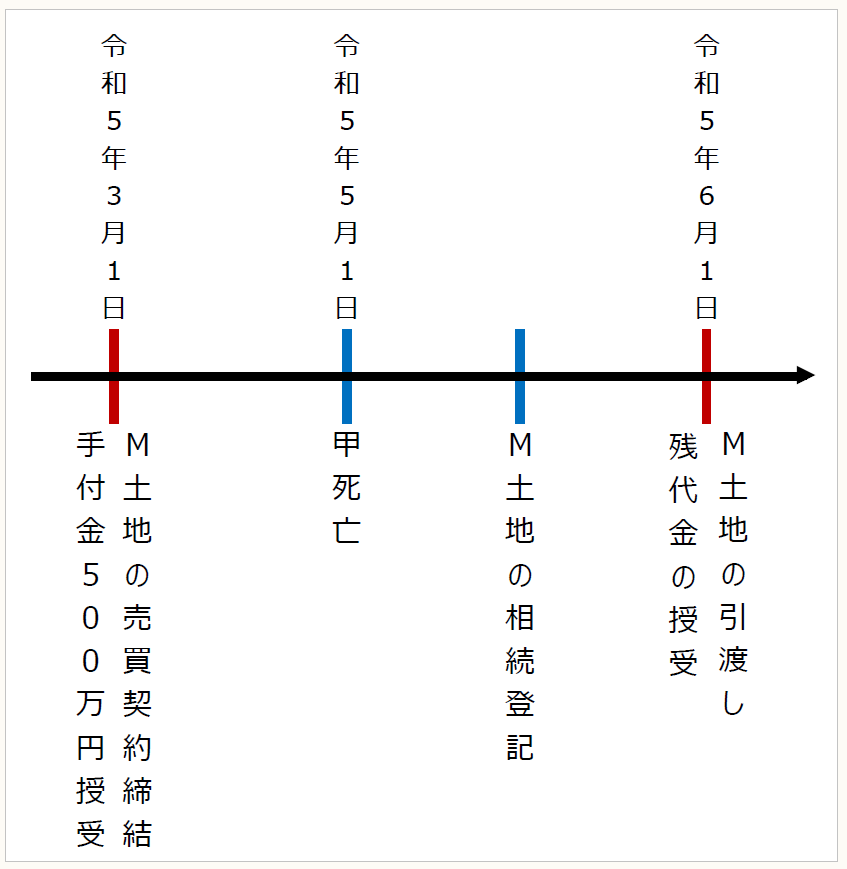
父(甲)は、E社(乙)との間で、令和5年3月1日にM市に所在する宅地250平方メートル(以下「M土地」といいます)を7,000万円で売却する契約をしていました。契約書にはおおむね次のような記載があります。

① 契約締結日(令和5年3月1日)に乙は甲に手付金500万円を支払う。

② 令和5年6月1日に、乙は甲にM土地の売買代金の残金6,500万円を支払う。

③ 同日に、甲は、所有権移転登記に必要な書類を乙に渡し、M土地を引き渡す。

④ 上記②及び③の義務を双方が履行した時に、M土地の所有権は乙に移転する。

父は、M土地の引渡し前の5月1日に亡くなってしまいました。私たち相続人は、法定相続分でM土地の相続登記を済ませ、6月1日にE社に引き渡しました。

相続税の申告においてM土地をどのように扱えばよいのでしょうか。また、M土地の譲渡に係る譲渡所得の申告はどのように行えばよいのでしょうか。


[答]

土地の売買契約を締結した後その土地を引き渡すまでの間に売主に相続が開始した場合に相続税の課税対象となるのは、土地そのものではなく、売買金額のうち相続開始時点において未収となっている残代金請求権となります。

また、土地の譲渡に係る譲渡所得の申告は、その土地を引き渡した日の属する年分の所得として、その土地を引き渡した者の所得として申告します。ただし、契約の効力が発生した日の属する年の所得として、その譲渡契約をした者の所得として申告することもできます。ご質問の場合には、令和5年分の相続人の所得として申告することとなりますが、相続人全員の選択により契約の効力が発生した日(令和5年3月1日)に譲渡があったものとしてお父様の準確定申告を行うこともできます。
● ● ● ● ● 説 明 ● ● ● ● ●

1 売買契約中の土地

売買契約中の土地、すなわち、売買契約の締結後、その売買契約の目的である土地の引渡し及び代金決済が未了の段階にある土地(以下このような状態にある土地を「売買契約中の土地」といいます)について、その売主に相続が開始した場合には、その売買契約の目的となった土地を巡る相続税の課税については、次のような考え方があります。

① 所有権がなお売主に存するのか、あるいは買主に移転しているのかにより判断すべきであるとの考え方。つまり、所有権が売主に残っている場合にはその土地が相続財産となり、所有権が買主に移転している場合には、売買代金(残代金)請求権が相続財産となるとの考え方。

この考え方により土地を相続財産とする場合にも、その評価額をいわゆる相続税評価額によるとする考え方とその契約における売買価額によるべきであるとする考え方があります。

② 土地の所有権が売主に残っているとしても、もはやその実質は売買代金債権を確保するための機能を有するにすぎず、このような所有権は、独立して相続税の課税財産を構成しないと考え、売買契約締結後は、所有権が買主に移転しているかどうかにかかわらず、相続税の申告においては売買代金(残代金)請求権が相続財産となるとの考え方(既に受け取った手付金等は、現金・預金などの財産に混入しています)。

この点について、昭和61年12月5日最高裁判決は、後者の考え方を採用し、相続税の課税財産となるのは、売買代金債権であると解するのが相当であると判示しました。

昭和61年12月5日最高裁第二小法廷判決(訟務月報33巻8号2149頁、TAINSコード:Z154-5840)

原審の適法に確定した事実関係のもとにおいては、たとえ本件土地の所有権が売主に残っているとしても、もはやその実質は売買代金債権を確保するための機能を有するにすぎないものであり、上告人ら(中略)の相続した本件土地の所有権は、独立して相続税の課税財産を構成しないというべきであって、本件において相続税の課税財産となるのは、売買残代金債権2939万7000円(手付金、中間金として受領済みの代金が、現金、預金等の相続財産に混入していることは、原審の確定するところである。)であると解するのが相当である。

国税庁では、この判決を受け、売買契約中の土地の売主に相続が開始した場合の相続税の課税において、相続又は遺贈により取得した財産は、当該売買契約に基づく相続開始時における残代金請求権(未収入金)として取り扱うこととしました。

(注) この取扱いは、国税当局の部内資料で示されていたもので、国税当局の職員の執筆した書籍には掲載されていたものの正式には公表されていませんでしたが、令和4年に国税庁ホームページにおいて明らかにされました(「相続開始時点で売買契約中であった不動産に係る相続税の課税」参照)。


2 売買契約締結後引渡しまでの間に売主に相続が開始した場合の譲渡所得の申告

譲渡所得の総収入金額の収入すべき時期は、譲渡所得の基因となる資産の引渡しがあった日によるものとされていますが、納税者の選択により、当該資産の譲渡に関する契約の効力発生の日に譲渡があったものとして申告することも認められています(所基通36-12)。

この取扱いによれば、売買契約締結後引渡しまでの間に売主に相続が開始した場合には、当該資産を相続した相続人又は遺贈を受けた受遺者が、当該資産の引渡しをした日の属する年の所得として所得税の申告をすることとなります。ただし、相続人又は包括受遺者全員の選択により、当該契約の効力発生日に譲渡があったものとして被相続人の所得として所得税の準確定申告をすることもできます。

なお、相続人又は受遺者の所得として申告した場合には、租税特別措置法第39条第1項の規定(相続財産を譲渡した場合の取得費加算の特例)を適用することができ、一方、被相続人の所得として申告することを選択した場合には、当該申告により確定した被相続人の所得税額は、相続税の申告において債務控除の対象とすることができるなどの相違点があります。


3 ご質問の場合

お父様の相続開始に伴う相続税の申告において、課税価格に算入されるのは、売買金額から既にお父様が受領した手付金の額を控除した残代金請求権の額(未収入金)となります。

また、土地の譲渡に係る譲渡所得の申告は、M土地を引き渡した日の属する年分の所得として、M土地を引き渡したあなた方相続人の所得として申告することとなりますが、相続人全員の選択により、契約の効力が発生した日(令和5年3月1日)にM土地の譲渡があったものとしてお父様の所得として申告することもできます。

〔凡例〕
所基通・・・所得税基本通達

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第83回】

「売買契約中の土地の課税関係(売主に相続が開始した場合)」


税理士 梶野 研二


[問]

父(甲)は、E社(乙)との間で、令和5年3月1日にM市に所在する宅地250平方メートル(以下「M土地」といいます)を7,000万円で売却する契約をしていました。契約書にはおおむね次のような記載があります。

① 契約締結日(令和5年3月1日)に乙は甲に手付金500万円を支払う。

② 令和5年6月1日に、乙は甲にM土地の売買代金の残金6,500万円を支払う。

③ 同日に、甲は、所有権移転登記に必要な書類を乙に渡し、M土地を引き渡す。

④ 上記②及び③の義務を双方が履行した時に、M土地の所有権は乙に移転する。

父は、M土地の引渡し前の5月1日に亡くなってしまいました。私たち相続人は、法定相続分でM土地の相続登記を済ませ、6月1日にE社に引き渡しました。

相続税の申告においてM土地をどのように扱えばよいのでしょうか。また、M土地の譲渡に係る譲渡所得の申告はどのように行えばよいのでしょうか。

[答]

土地の売買契約を締結した後その土地を引き渡すまでの間に売主に相続が開始した場合に相続税の課税対象となるのは、土地そのものではなく、売買金額のうち相続開始時点において未収となっている残代金請求権となります。

また、土地の譲渡に係る譲渡所得の申告は、その土地を引き渡した日の属する年分の所得として、その土地を引き渡した者の所得として申告します。ただし、契約の効力が発生した日の属する年の所得として、その譲渡契約をした者の所得として申告することもできます。ご質問の場合には、令和5年分の相続人の所得として申告することとなりますが、相続人全員の選択により契約の効力が発生した日(令和5年3月1日)に譲渡があったものとしてお父様の準確定申告を行うこともできます。

● ● ● ● ● 説 明 ● ● ● ● ●

1 売買契約中の土地

売買契約中の土地、すなわち、売買契約の締結後、その売買契約の目的である土地の引渡し及び代金決済が未了の段階にある土地(以下このような状態にある土地を「売買契約中の土地」といいます)について、その売主に相続が開始した場合には、その売買契約の目的となった土地を巡る相続税の課税については、次のような考え方があります。

① 所有権がなお売主に存するのか、あるいは買主に移転しているのかにより判断すべきであるとの考え方。つまり、所有権が売主に残っている場合にはその土地が相続財産となり、所有権が買主に移転している場合には、売買代金(残代金)請求権が相続財産となるとの考え方。

この考え方により土地を相続財産とする場合にも、その評価額をいわゆる相続税評価額によるとする考え方とその契約における売買価額によるべきであるとする考え方があります。

② 土地の所有権が売主に残っているとしても、もはやその実質は売買代金債権を確保するための機能を有するにすぎず、このような所有権は、独立して相続税の課税財産を構成しないと考え、売買契約締結後は、所有権が買主に移転しているかどうかにかかわらず、相続税の申告においては売買代金(残代金)請求権が相続財産となるとの考え方(既に受け取った手付金等は、現金・預金などの財産に混入しています)。

この点について、昭和61年12月5日最高裁判決は、後者の考え方を採用し、相続税の課税財産となるのは、売買代金債権であると解するのが相当であると判示しました。

昭和61年12月5日最高裁第二小法廷判決(訟務月報33巻8号2149頁、TAINSコード:Z154-5840)

原審の適法に確定した事実関係のもとにおいては、たとえ本件土地の所有権が売主に残っているとしても、もはやその実質は売買代金債権を確保するための機能を有するにすぎないものであり、上告人ら(中略)の相続した本件土地の所有権は、独立して相続税の課税財産を構成しないというべきであって、本件において相続税の課税財産となるのは、売買残代金債権2939万7000円(手付金、中間金として受領済みの代金が、現金、預金等の相続財産に混入していることは、原審の確定するところである。)であると解するのが相当である。

国税庁では、この判決を受け、売買契約中の土地の売主に相続が開始した場合の相続税の課税において、相続又は遺贈により取得した財産は、当該売買契約に基づく相続開始時における残代金請求権(未収入金)として取り扱うこととしました。

(注) この取扱いは、国税当局の部内資料で示されていたもので、国税当局の職員の執筆した書籍には掲載されていたものの正式には公表されていませんでしたが、令和4年に国税庁ホームページにおいて明らかにされました(「相続開始時点で売買契約中であった不動産に係る相続税の課税」参照)。


2 売買契約締結後引渡しまでの間に売主に相続が開始した場合の譲渡所得の申告

譲渡所得の総収入金額の収入すべき時期は、譲渡所得の基因となる資産の引渡しがあった日によるものとされていますが、納税者の選択により、当該資産の譲渡に関する契約の効力発生の日に譲渡があったものとして申告することも認められています(所基通36-12)。

この取扱いによれば、売買契約締結後引渡しまでの間に売主に相続が開始した場合には、当該資産を相続した相続人又は遺贈を受けた受遺者が、当該資産の引渡しをした日の属する年の所得として所得税の申告をすることとなります。ただし、相続人又は包括受遺者全員の選択により、当該契約の効力発生日に譲渡があったものとして被相続人の所得として所得税の準確定申告をすることもできます。

なお、相続人又は受遺者の所得として申告した場合には、租税特別措置法第39条第1項の規定(相続財産を譲渡した場合の取得費加算の特例)を適用することができ、一方、被相続人の所得として申告することを選択した場合には、当該申告により確定した被相続人の所得税額は、相続税の申告において債務控除の対象とすることができるなどの相違点があります。


3 ご質問の場合

お父様の相続開始に伴う相続税の申告において、課税価格に算入されるのは、売買金額から既にお父様が受領した手付金の額を控除した残代金請求権の額(未収入金)となります。

また、土地の譲渡に係る譲渡所得の申告は、M土地を引き渡した日の属する年分の所得として、M土地を引き渡したあなた方相続人の所得として申告することとなりますが、相続人全員の選択により、契約の効力が発生した日(令和5年3月1日)にM土地の譲渡があったものとしてお父様の所得として申告することもできます。

〔凡例〕
所基通・・・所得税基本通達

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

路線価による土地評価の実務

公認会計士・税理士 名和道紀 共著           長井庸子 共著

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

徹底解説 不動産契約書Q&A

弁護士法人 官澤綜合法律事務所 著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

不動産の評価・権利調整と税務

鵜野和夫 著 税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

評価通達がない不動産評価 判例・裁決40

税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

新着情報

もっと見る

記事検索

#