相続税の実務問答
【第20回】
「遺留分減殺請求が見込まれる場合の相続税の申告」
税理士 梶野 研二
[問]
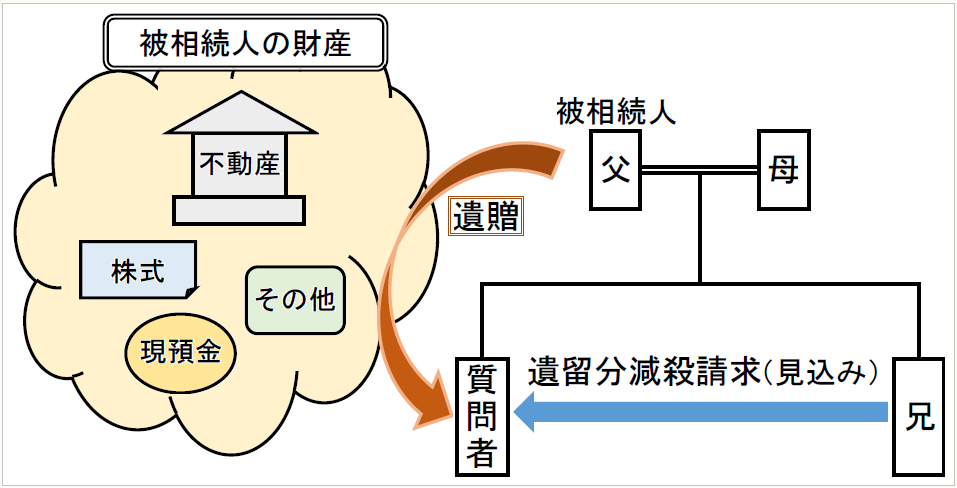
昨年5月に父が亡くなりました。相続人は、母と兄及び私の3人です。長らく私が両親の介護を行ってきたこともあり、父はすべての財産を私に遺贈する旨の遺言を残してくれました。
最近になって兄が、遺言の内容に不満を持っており、遺留分の減殺請求について弁護士に相談していると聞きました。私も法律に定められた遺留分相当額の財産を兄に渡すことはやむを得ないと思っていますが、相続税の申告期限が近づいてきた現時点で、まだ、兄から遺留分の減殺請求を受けておりませんし、もちろん具体的にどの財産を兄に渡すのかについての協議はしていません。
このような場合、相続税の申告をどのように行えばよいのでしょうか。
[答]
遺留分減殺請求によってお兄様に引き渡す財産が確定していない場合には、あなたが、すべての財産について取得したものとして相続税の申告をします。
● ● ● ● ● 説 明 ● ● ● ● ●
1 遺贈があった場合の財産の帰属
遺言は、遺言者の死亡の時から効力を生じることとされています(民法985①)。遺言によって遺贈が行われると、その対象となった財産は、遺贈者(被相続人)の死亡とともに、その相手方(受遺者)に移転することになります。
しかしながら、遺贈が相続人の遺留分を侵害することとなる場合には、遺留分を有する相続人(遺留分権者)は遺留分の減殺請求を行うことができ(民法1031)、遺留分の減殺請求が行われたときには、受遺者は、遺留分権者に対して、遺贈により取得した財産の一部を引き渡し、あるいは侵害のあった遺留分に相当する弁償金を支払わなければなりません(民法1041)。
ただし、仮に、その遺贈が遺留分権者の遺留分を侵害するものであったとしても、遺留分権者から遺留分減殺請求が行われるまでは、遺贈の対象となった財産は受遺者に帰属することとなります。
2 遺贈があった場合の相続税の申告
相続又は遺贈により財産を取得した者は、相続や遺贈によりその被相続人から財産を取得したすべての者の相続税の課税価格(注1)の合計額が相続税の基礎控除額を超える場合には、その相続の開始があったことを知った日の翌日から10ヶ月以内に相続税の申告書を提出し、申告書に記載した相続税を納付しなければなりません(相法27①、33)。
(注1) 相続税の課税価格とは、相続や遺贈により取得した財産の価額から債務・葬式費用を控除し、一定の生前贈与財産の価額を加算した金額です。
相続税の申告期限までに遺留分の減殺請求が行われていない場合には、遺贈の対象となった財産は、受遺者に帰属していますので、当該受遺者は遺贈の対象となったすべての財産の価額を相続税の課税価格に加えて、相続税の申告をすることとなります。
なお、減殺請求権は形成権であって、その権利の行使は受遺者に対する意思表示によってなせば足り、必ずしも裁判上の請求による必要はなく、また、いったん、その意思表示がなされた以上、法律上当然に減殺の効力を生ずるものと解されています(昭和41年7月14日最高裁判決)。しかしながら、遺留分減殺請求がなされたとしても、具体的に返還する財産又は弁償する金額が確定しないと、受遺者及び遺留分減殺請求を行った相続人が、相続税の課税価格を計算することができません。
そのため、相続税の申告期限までに遺留分減殺請求が行われていたとしても、返還すべき財産、又は弁償すべき金額が決まっていない場合には、遺言どおりに受遺者が被相続人(遺言者)の財産を取得した状態にあるものとして、その遺言の内容に沿った相続税の計算を行い、申告をすることとなります。
相続税の申告期限後に、遺留分権者からの遺留分減殺請求が行われることが見込まれる場合、あるいは、遺留分減殺請求に基づき、返還すべき財産又は弁償すべき金額が決まることが見込まれる場合(このような場合には、遺贈を受けた財産のうちから相続税の納税資金を捻出することが困難であると認められることも珍しくないと思います)であっても、相続税の申告期限においては、遺贈の対象となった財産は受遺者が遺贈により取得した財産であることに変わりありませんので、受遺者は、遺贈を受けた財産の価額を基に相続税の課税価格及び相続税額を申告し、算出された相続税額を納付しなければなりません。
一方、被相続人のすべての財産が相続人のうちの1人又は相続人以外の者に遺贈されたために、何ら相続により取得していない相続人は、原則として、相続税の申告義務はありません(注2)。
(注2) 生命保険金等のいわゆるみなし相続財産を取得した場合、被相続人から相続時精算課税制度による贈与を受けていた場合には、相続により財産を取得していない場合であっても、相続税の申告義務が生じます。
3 相続税の申告書の提出後に遺留分権者に返還する財産等が確定した場合
相続税の申告期限後に遺留分減殺請求に基づき、返還すべき財産又は弁償すべき金額が確定したときには、当該財産の価額又は弁償すべき金額に相当する金額の課税価格の減少が生じます。この場合、遺贈について減殺請求を受けた者は当該確定を知った日の翌日から4ヶ月以内に、相続税の更正の請求を行うことができます(相法32①三)。
また、遺留分減殺請求に基づき、財産の返還又は価額弁償金を受けることが確定した相続人は、相続税の期限後申告書又は修正申告書を提出することができます(相法30①、31①)。
4 ご質問の場合
あなたは、お父様の遺言により、お父様のすべての財産を遺贈により取得しており、現時点で、遺留分を有するお兄様から遺留分の減殺請求も受けていません。そうしますと、お父様の財産のすべてはあなたが遺贈により取得したという状況に変わりはありません。
したがって、近い将来、遺産の一部を相続人であるお兄様に返還すること、あるいはお兄様の遺留分に相当する弁償金を支払うことが見込まれるとしても、あなたがすべての財産を遺贈により取得したものとして相続税の申告書を提出し、併せて算出された相続税額を期限内に納付する必要があります。
なお、相続税の申告書提出後に、お兄様から遺留分の減殺請求がなされ、お兄様に返還すべき又は弁償すべき額が確定したときには、その確定を知った日の翌日から4ヶ月以内に相続税の更正の請求を行うことができます。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。