公開日: 2021/03/18 (掲載号:No.411)
文字サイズ

相続税の実務問答 【第57回】「申告期限から5年を過ぎた後に評価誤りが判明した場合(過少申告だった場合)」

筆者: 梶野 研二

相続税の実務問答

【第57回】

「申告期限から5年を過ぎた後に評価誤りが判明した場合(過少申告だった場合)」


税理士 梶野 研二


[問]

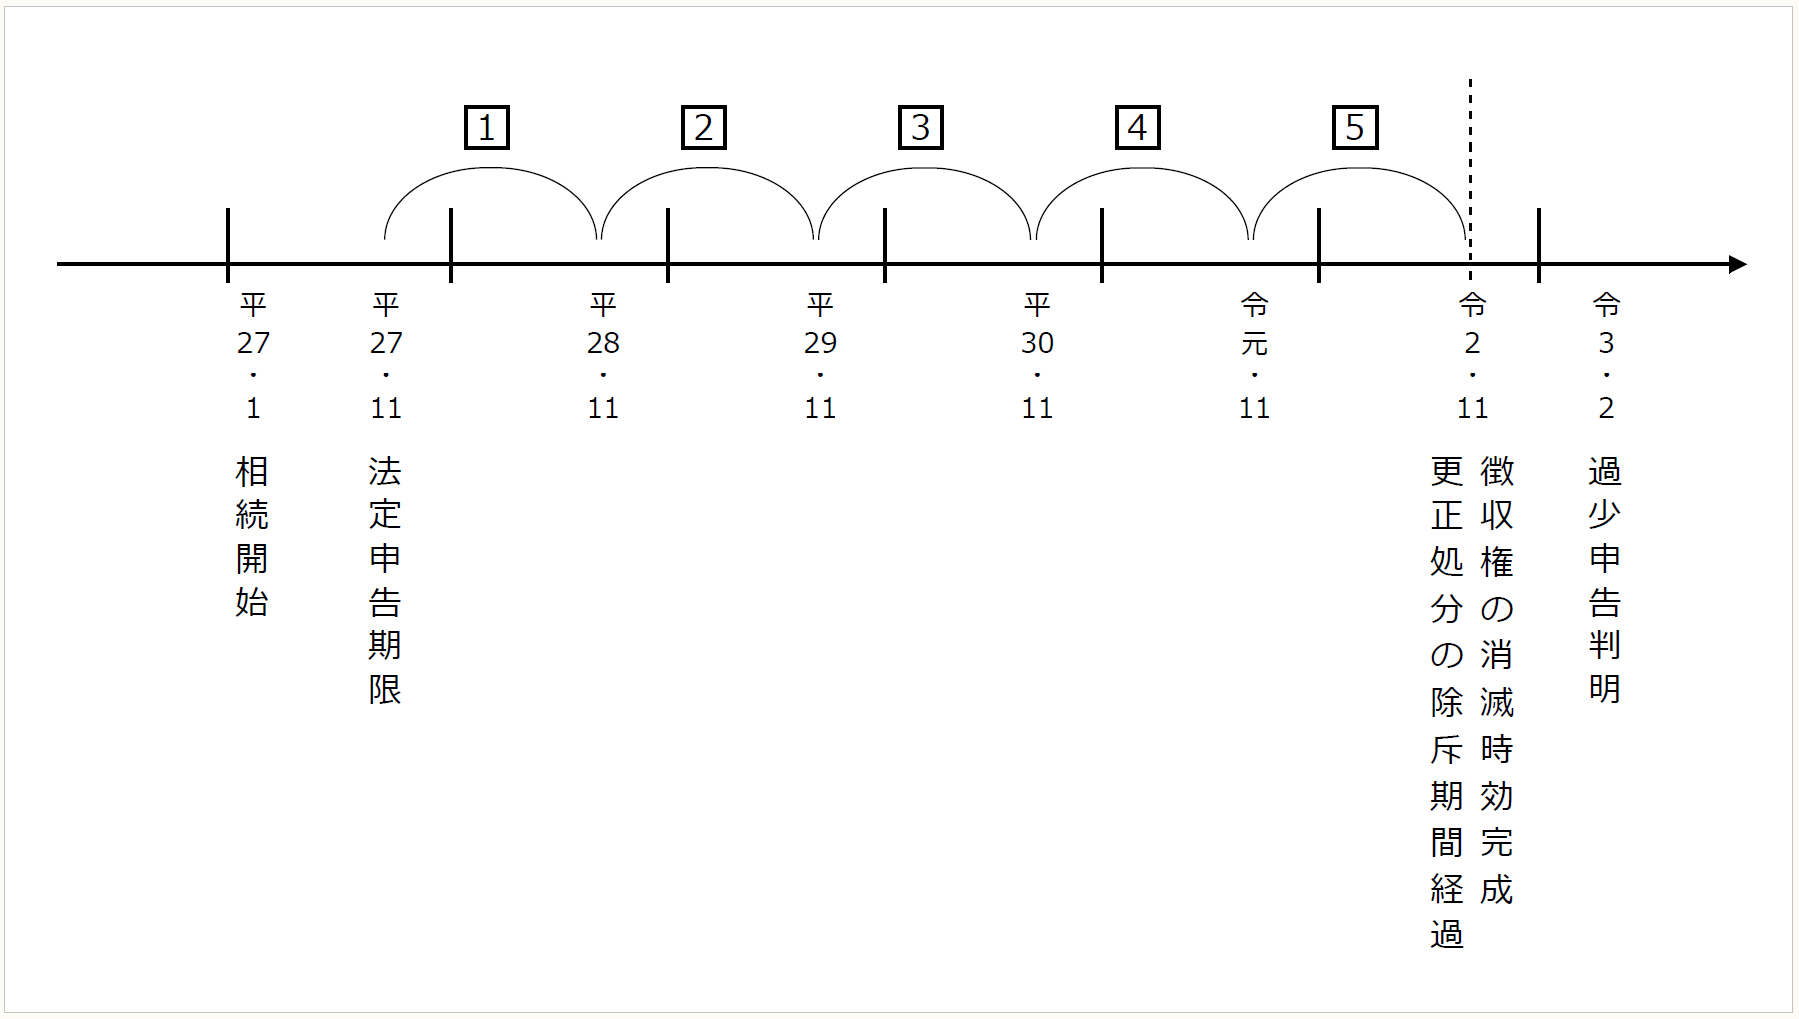
父が平成27年(2015年)1月に亡くなり、法定申告期限内の同年11月に相続税の申告書を提出しました。この申告書に記載した相続税額は、申告書を提出した日に全額納付しました。その後、相続税の税務調査の連絡もなく、令和2年11月に法定申告期限から5年が過ぎました。

令和3年(2021年)2月に、相続財産である土地を売却しようと思い、この土地を測量したところ、登記簿上の面積よりも約20㎡広いことが分かりました。相続税の申告は、登記簿上の面積を基に評価額を計算して、相続税の課税価格及び税額を計算しています。実測面積を基に相続税額を計算すると、申告額よりも増加することとなりますので、相続税の修正申告を行って相続税の追加分の納付を行う必要がありますか。


[答]

相続税の申告書の提出期限から5年が過ぎていることから、相続税の追加納付をすることはできません。

※画像をクリックすると、別ページで拡大表示されます。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続税の申告及び納付

被相続人から相続又は遺贈により財産を取得した者(この被相続人に係る相続時精算課税適用者を含みます)は、この被相続人から財産を取得したすべての者に係る相続税の課税価格の合計額がその遺産に係る基礎控除額を超える場合において、その者について相続税額が算出されるときには、その相続の開始があったことを知った日の翌日から10ヶ月以内に課税価格、相続税の申告書を納税地の所轄税務署長に提出しなければならないこととされています(相法27①)。また、申告書に記載した相続税額については、原則として、申告書の提出期限(法定申告期限)までに納付しなければなりません(相法33)。

相続税の申告書を提出した者が、申告書の提出後に、その申告書に記載した相続税の課税価格や税額が少なかったことに気づいた場合には、先に提出した相続税の申告書に記載した課税価格や税額を訂正するために修正申告書を提出することができます(通法19①)。また、その者から修正申告書が提出されない場合には、税務署長は、調査により相続税の課税価格や税額について更正する処分を行うこととなります(通法24)。


2 申告内容の訂正をすることができる期限

修正申告書を提出することができる期限については、国税通則法及び相続税法上に規定は設けられていません。

しかしながら、法定申告期限から5年(偽りその他不正の行為により相続税等の国税を免れた場合には法定申告期限から7年)を経過しますと、税務署長は、更正処分を行うことができないこととされています(通法70①一、⑤一)。

また、国税の徴収権は、その国税の法定納期限から5年間行使しないことによって、時効により消滅するとされています(通法72①)。なお、偽りその他不正の行為により相続税等の国税を免れた場合の時効は、当該国税の法定納期限から2年間は、進行しないこととされていることから(通法73③)、偽りその他不正の行為により過少申告を行った場合には、法定申告期限から7年間行使しないことにより消滅することとなります。ただし、更正の処分が行われた場合又は納税に関する告知や督促が行われた場合など一定の事由が生じた場合には、その事由に係る税額については、一定の期間、時効は完成せず、その期間を経過した時から新たにその進行を始めることとなります(通法73①)。

なお、一般的に時効を主張するためには時効の援用が必要ですが(民法145)、国税の徴収権の消滅時効については、その援用は必要ないこととされています(通法72②)。

以上のことから、偽りその他不正の行為がなく、また、上記の一定の事由がない場合には、法定申告期限から5年が経過しますと、税務署長は、不足している税額について更正処分を行うことはできません。また、修正申告を行ったとしても、既にその国税は時効により消滅していますので、国としては修正申告書に記載された税額を収納することはできません。


3 ご質問の場合

あなたは、法定申告期限である平成27年(2015年)11月までに相続税の期限内申告書を提出し、その申告に係る相続税額は期限内に納付したとのことです。その後、相続税の税務調査は行われず、したがって相続税の更正処分を受けておらず、また、国税の消滅時効を完成させない一定の事由は生じていないと思われます。さらに、相続財産である土地の面積が登記簿上の面積よりも広いことは、今回の測量によってはじめて判明したとのことですから、偽り又は不正の行為により相続税を免れたケースには当たらないと考えられます。

そうしますと、あなたの相続税については、既に法定申告期限から5年が経過していますので、あなたが修正申告を行って不足分の相続税額を納付することはできません。また、税務署長がこの不足分について更正処分をすることもありません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第57回】

「申告期限から5年を過ぎた後に評価誤りが判明した場合(過少申告だった場合)」


税理士 梶野 研二


[問]

父が平成27年(2015年)1月に亡くなり、法定申告期限内の同年11月に相続税の申告書を提出しました。この申告書に記載した相続税額は、申告書を提出した日に全額納付しました。その後、相続税の税務調査の連絡もなく、令和2年11月に法定申告期限から5年が過ぎました。

令和3年(2021年)2月に、相続財産である土地を売却しようと思い、この土地を測量したところ、登記簿上の面積よりも約20㎡広いことが分かりました。相続税の申告は、登記簿上の面積を基に評価額を計算して、相続税の課税価格及び税額を計算しています。実測面積を基に相続税額を計算すると、申告額よりも増加することとなりますので、相続税の修正申告を行って相続税の追加分の納付を行う必要がありますか。

[答]

相続税の申告書の提出期限から5年が過ぎていることから、相続税の追加納付をすることはできません。

※画像をクリックすると、別ページで拡大表示されます。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続税の申告及び納付

被相続人から相続又は遺贈により財産を取得した者(この被相続人に係る相続時精算課税適用者を含みます)は、この被相続人から財産を取得したすべての者に係る相続税の課税価格の合計額がその遺産に係る基礎控除額を超える場合において、その者について相続税額が算出されるときには、その相続の開始があったことを知った日の翌日から10ヶ月以内に課税価格、相続税の申告書を納税地の所轄税務署長に提出しなければならないこととされています(相法27①)。また、申告書に記載した相続税額については、原則として、申告書の提出期限(法定申告期限)までに納付しなければなりません(相法33)。

相続税の申告書を提出した者が、申告書の提出後に、その申告書に記載した相続税の課税価格や税額が少なかったことに気づいた場合には、先に提出した相続税の申告書に記載した課税価格や税額を訂正するために修正申告書を提出することができます(通法19①)。また、その者から修正申告書が提出されない場合には、税務署長は、調査により相続税の課税価格や税額について更正する処分を行うこととなります(通法24)。


2 申告内容の訂正をすることができる期限

修正申告書を提出することができる期限については、国税通則法及び相続税法上に規定は設けられていません。

しかしながら、法定申告期限から5年(偽りその他不正の行為により相続税等の国税を免れた場合には法定申告期限から7年)を経過しますと、税務署長は、更正処分を行うことができないこととされています(通法70①一、⑤一)。

また、国税の徴収権は、その国税の法定納期限から5年間行使しないことによって、時効により消滅するとされています(通法72①)。なお、偽りその他不正の行為により相続税等の国税を免れた場合の時効は、当該国税の法定納期限から2年間は、進行しないこととされていることから(通法73③)、偽りその他不正の行為により過少申告を行った場合には、法定申告期限から7年間行使しないことにより消滅することとなります。ただし、更正の処分が行われた場合又は納税に関する告知や督促が行われた場合など一定の事由が生じた場合には、その事由に係る税額については、一定の期間、時効は完成せず、その期間を経過した時から新たにその進行を始めることとなります(通法73①)。

なお、一般的に時効を主張するためには時効の援用が必要ですが(民法145)、国税の徴収権の消滅時効については、その援用は必要ないこととされています(通法72②)。

以上のことから、偽りその他不正の行為がなく、また、上記の一定の事由がない場合には、法定申告期限から5年が経過しますと、税務署長は、不足している税額について更正処分を行うことはできません。また、修正申告を行ったとしても、既にその国税は時効により消滅していますので、国としては修正申告書に記載された税額を収納することはできません。


3 ご質問の場合

あなたは、法定申告期限である平成27年(2015年)11月までに相続税の期限内申告書を提出し、その申告に係る相続税額は期限内に納付したとのことです。その後、相続税の税務調査は行われず、したがって相続税の更正処分を受けておらず、また、国税の消滅時効を完成させない一定の事由は生じていないと思われます。さらに、相続財産である土地の面積が登記簿上の面積よりも広いことは、今回の測量によってはじめて判明したとのことですから、偽り又は不正の行為により相続税を免れたケースには当たらないと考えられます。

そうしますと、あなたの相続税については、既に法定申告期限から5年が経過していますので、あなたが修正申告を行って不足分の相続税額を納付することはできません。また、税務署長がこの不足分について更正処分をすることもありません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

くらしの相談窓口 対応ガイド

虎ノ門第一法律事務所 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

図解でわかる 不動産オーナーの相続対策

税理士 今仲 清 著 税理士 坪多晶子 著
#