相続税の実務問答
【第51回】
「遺言の無効を主張している相続人がいる場合の相続税の申告」
税理士 梶野 研二
[問]
今年の7月に父が亡くなりました。父の遺産を整理していたところ、「遺言書」と書かれた封筒が出てきました。裁判所の検認を受けた後、内容を確認すると、父の遺産の大半を占める自宅建物とその敷地及びA信用金庫の預金を私に遺贈すると書かれていました。私は、これまで病気がちだった父の面倒を見てきましたので、父がそれに報いてくれたものと思います。
ところが姉は、この遺言書は認知症の兆候の見られた父に私が無理やり書かせたものだから無効なものであると主張しています。遺産の総額が基礎控除額を超えますので、相続税の申告をしなければなりませんが、姉は、遺言は無効なので、父の遺産は未分割の状態にあるものとして相続税の申告をすると言っています。
この遺言の有効性については、最悪の場合、裁判所の判断を仰ぐことになるかもしれませんが、結論が出るまでは、私も姉と同様に、父の遺産が未分割の状態にあるものとして申告すべきなのでしょうか。
[答]
お姉様が、遺言の無効を主張していたとしても、あなたが有効な遺言であると判断したならば、遺言どおりに財産を取得したものとして、相続税の計算をして、申告をすべきです。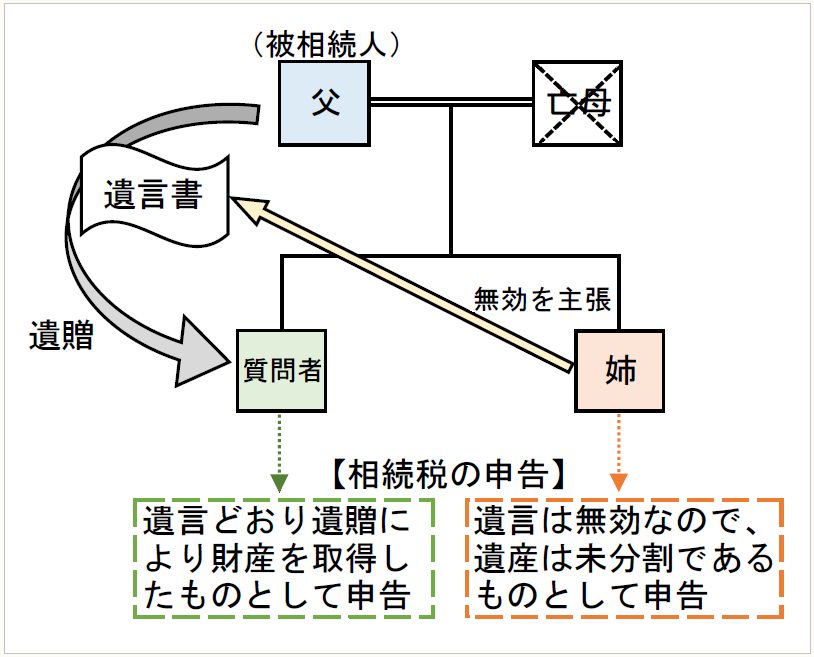
● ● ● ● ● 説 明 ● ● ● ● ●
1 無効な遺言
遺言は、遺言者の自由な最終的意思を確保するための制度です。しかしながら、遺言の内容が明らかにされるのは、遺言者の死亡後ですから、その時に遺言者の真意を直接確認することはできません。そのため、民法は、遺言者に慎重に意思表示をさせることにより、その遺言が遺言者の最終的意思であることを担保するとともに偽造を防止するために遺言には厳格な方式を求めており、民法に定められた方式に従っていない遺言は無効な遺言とされます。
また、遺贈など遺言による財産の処分については、民法の一般的な規定に従い無効や取消の問題が生じます。遺言者が財産を遺贈する内容の遺言書を作成していたとしても、その遺言を行った時に意思能力を欠いていたと認められれば、その遺贈は無効となります。
2 遺贈と相続税の申告
相続又は遺贈により財産を取得した者は、当該財産の価額を基に相続税の課税価格を計算し、相続の開始があったことを知った日の翌日から10ヶ月以内に相続税の申告をしなければなりません。この場合、相続財産の全部又は一部について分割が完了し、又は特定遺贈があったことにより特定の者に帰属することが確定している財産の価額は、その取得者の課税価格に算入されることとなります。
しかし、相続税の申告書を提出する場合又は相続税について更正若しくは決定が行われる場合において、被相続人の財産について特定遺贈の対象となっておらず、共同相続人又は包括受遺者によってまだ分割されていない財産があるときは、その財産については、各共同相続人又は包括受遺者が民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従って当該財産を取得したものとしてその課税価格を計算するものとされています(相法55)。
特定遺贈をする旨の遺言が無効である場合には、その財産は相続人の共有状態にある財産となりますので、遺産分割によりその帰属を決めなければなりません。分割が完了するまでは、上記のとおり各共同相続人又は包括受遺者が民法の規定による相続分又は包括遺贈の割合に従って当該財産を取得したものとしてその課税価格を計算しなければなりません。
3 ご質問の場合
(1) お父様に認知症の兆候が見られたとのことですが、遺言書を作成した時にお父様が意思能力を欠いていたかどうかは俄かには判断できません。しかしながら、お父様の遺言が形式要件を具備しており、かつ、明らかに意思能力を欠いていたと認められない限り、遺言は有効であると推定すべきでしょう。そして、お父様の遺言書には、自宅建物などお父様の主要な財産はあなたに遺贈すると記載されていたとのことですから、あなたは、その財産を遺贈(特定遺贈)により取得したものとして相続税の申告をする必要があります。
なお、お姉様は、この遺言が無効であると主張されており、この主張に基づけば、お父様の遺産はあなたとお姉様との共有状態にあるということになりますから、相続税法第55条の規定に従い、あなたとお姉様とが民法(第904条の2(寄与分)を除きます)の規定による相続分の割合(各2分の1)に従って当該財産を取得したものとしてその課税価格を計算することとなります。
お二人の主張が異なることから、あなたの相続税の申告とお姉様の相続税の申告とでは、同じ財産に重複して相続税が課されるという状態が生じてしまいます。仮に、将来、訴訟等の場でこの遺言が無効であることが確認された場合には、遺言書にあなたに遺贈すると記載されていた財産は分割が完了するまでは、お二人の共有となります。その結果、あなたが申告した相続税額が過大となれば、あなたは相続税の更正の請求をすることができます(相法32①、相令8②一)。
(2) 特定遺贈に係る受遺者は、その遺贈をいつでも放棄することができることとされます。したがって、あなたはお父様の遺言が有効なものであると考えていたとしても、姉妹間での争いを避けるために、特定遺贈の全部又は一部を放棄することができます。遺贈を放棄した財産は、未分割の状態にあることとなりますので、相続税の申告にあたっては、相続税法第55条の規定に従い、法定相続分により取得したものとして相続税の課税価格を計算することとなります。その後、お姉様との間で遺産分割が完了したならば、その分割結果に基づき、相続税の修正申告をし、又は更正の請求を行うこととなります。
(3) また、現時点では、お姉様は、遺言の無効を主張していますが、今後、お姉様から民法第1046条の規定に基づく遺留分侵害額の請求をされることも考えられます。遺留分侵害額の請求に基づき支払うべき金額が確定した場合には、あなたは相続税の更正の請求をすることができます(相法32①三)。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。