相続税の実務問答
【第106回】
「贈与税の期限後申告における配偶者控除及び住宅取得等資金贈与の特例の適用可否」
税理士 梶野 研二
[問]
私は令和6年に母との2分の1ずつの共有の居住用建物を建築し、同年12月末までに父母と私の3人で居住を開始しました。
私の建築資金は、父から贈与を受けました。この贈与については、直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税の特例(租税特別措置法第70条の2。以下「住宅取得等資金贈与の特例」といいます)を適用するつもりでした。また、母も父から建築資金の贈与を受けていますが、この贈与については贈与税の配偶者控除の特例(相続税法第21条の6。以下「配偶者控除の特例」といいます)を適用するつもりだったとのことです。
私も母も税金に関しては、あまり知識がありませんでしたので、実際の申告の手続きは、父が知り合いの税理士に依頼してくれることになっていました。ところが今年(令和7年)の1月に、その父が脳梗塞のため入院してしまいました。私も母も「贈与税の特例を適用すれば、贈与税額は算出されない」と父から聞かされていましたので、安易に考え、結局、私も母も贈与税の期限内申告をしませんでした。
父に万が一のことがあったときの相続税の計算にも影響しますから、無申告のまま放置しておくこともできませんので、母共々、今から贈与税の期限後申告をしたいと考えていますが、住宅取得等資金贈与の特例や配偶者控除の特例を適用することはできるでしょうか。
[答]
あなたは、贈与税の期限後申告において住宅取得等資金贈与の特例を適用することはできませんが、お母様については、期限後申告により配偶者控除の特例を適用することはできます。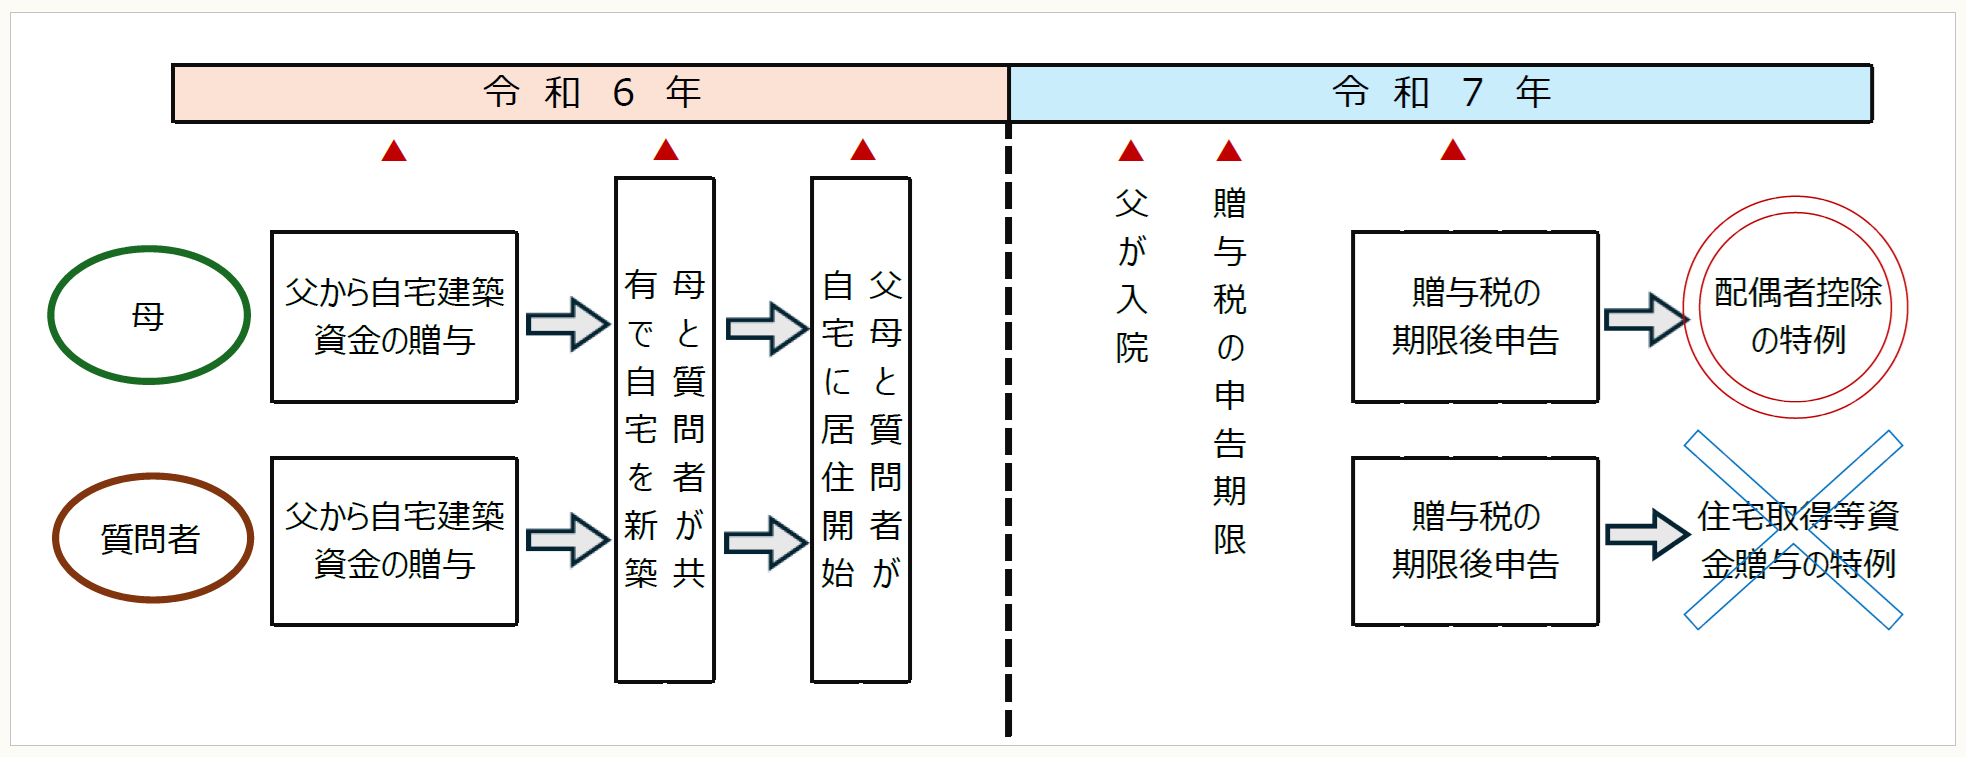
● ● ● ● ● 説 明 ● ● ● ● ●
1 住宅取得等資金贈与の特例
令和6年1月1日から令和8年12月31日までの間に、父母や祖父母など直系尊属からの贈与により、自己の居住の用に供する住宅用の家屋の新築、取得又は増改築等(以下「新築等」といいます)の対価に充てるための金銭(以下「住宅取得等資金」といいます)を取得した場合において、一定の要件を満たすときは、非課税限度額(省エネ等住宅の場合には1,000万円、それ以外の住宅の場合には500万円)までの金額について、贈与税が非課税となります(措法70の2①②六)。
この特例を適用することができる者は、次の要件のすべてを満たす者です(措法70の2①②一)。
① 贈与を受けた時に贈与者の直系卑属(贈与者は受贈者の直系尊属)であること
② 贈与を受けた年の1月1日において、18歳以上であること
③ 贈与を受けた年の年分の所得税に係る合計所得金額が2,000万円以下(新築等をする住宅用の家屋の床面積が40平方メートル以上50平方メートル未満の場合は、1,000万円以下)であること
④ 平成21年分から令和5年分までの贈与税の申告で「住宅取得等資金の贈与を受けた場合の贈与税の非課税」の適用を受けたことがないこと(一定の場合を除きます)
⑤ 自己の配偶者、親族などの一定の特別の関係がある者から住宅用の家屋の取得をしたものではないこと、又はこれらの者との請負契約等により新築等をしたものではないこと
⑥ 贈与を受けた年の翌年3月15日までに住宅取得等資金の全額を充てて住宅用の家屋の新築等をすること
⑦ 贈与を受けた時に日本国内に住所を有していること(受贈者が一時居住者であり、かつ、贈与者が外国人贈与者又は非居住贈与者である場合を除きます)
⑧ 贈与を受けた年の翌年3月15日までにその家屋に居住すること又は同日後遅滞なくその家屋に居住することが確実であると見込まれること
また、対象となる住宅用の家屋は、次に掲げる要件を満たすもので、日本国内にあるものに限られます(措法70の2②二・三・四、措令40の4の2②③④⑤⑥)。
① 新築又は取得した住宅用の家屋の登記簿上の床面積(マンションなどの区分所有建物の場合はその専有部分の床面積)が40平方メートル以上240平方メートル以下で、かつ、その家屋の床面積の2分の1以上に相当する部分が受贈者の居住の用に供されるものであること
② 取得した住宅が次のいずれかに該当すること
(ア) 建築後使用されたことのない住宅用の家屋
(イ) 建築後使用されたことのある住宅用の家屋で、昭和57年1月1日以後に建築されたもの
(ウ) 建築後使用されたことのある住宅用の家屋で、地震に対する安全性に係る基準に適合するものであることにつき、一定の書類により証明されたもの
(エ) 上記(イ)及び(ウ)のいずれにも該当しない建築後使用されたことのある住宅用の家屋で、その住宅用の家屋の取得の日までに同日以後その住宅用の家屋の耐震改修を行うことにつき、一定の申請書等に基づいて都道府県知事などに申請をし、かつ、贈与を受けた翌年3月15日までにその耐震改修によりその住宅用の家屋が耐震基準に適合することとなったことにつき一定の証明書等により証明がされたもの
この非課税の特例の適用を受けるためには、贈与を受けた年の翌年2月1日から3月15日までの間に、非課税の特例の適用を受ける旨を記載した贈与税の申告書に戸籍の謄本、新築や取得の契約書の写しなど一定の書類を添付して、納税地の所轄税務署に提出する必要があります(措法70の2⑭、措規23の5の2⑩)。
なお、この期間内に贈与税の申告書が提出されなかった場合に、救済をする宥恕規定は設けられていません。
2 配偶者控除の特例
婚姻期間が20年以上の夫婦の間で、居住用不動産又は居住用不動産を取得するための金銭の贈与が行われた場合、贈与税の申告をすることにより、贈与税の課税価格から基礎控除額110万円のほかに、最高2,000万円まで控除(配偶者控除)することができます(相法21の6①)。
この特例の適用を受けるための要件は、次のとおりです。
① 夫婦の婚姻期間が20年を過ぎた後に贈与が行われたこと
② 配偶者から贈与された財産が、居住用不動産であること又は居住用不動産を取得するための金銭であること
③ 贈与を受けた者が、贈与を受けた年の翌年3月15日までに、贈与により取得した居住用不動産又は贈与を受けた金銭で取得した居住用不動産に居住し、その後も引き続き居住する見込みであること
この特例の適用を受けるためには、次に掲げる書類を添付して、贈与税の申告書(期限後申告書及び修正申告書を含みます)を提出するか、又は更正の請求書を提出する必要があります(相法21の6②、相規9)。
① 財産の贈与を受けた日から10日を経過した日以後に作成された戸籍の謄本又は抄本
② 財産の贈与を受けた日から10日を経過した日以後に作成された戸籍の附票の写し
③ 居住用不動産の登記事項証明書その他の書類で贈与を受けた人がその居住用不動産を取得したことを証するもの(土地・建物の登記事項証明書については、贈与税の申告書に不動産番号を記載することなどにより、その添付を省略することができます)
(※) 金銭ではなく居住用不動産の贈与を受けた場合、課税当局では、その居住用不動産の評価明細書を提出していただきたいと周知しています。
なお、上に掲げる書類の添付がない申告書又は更正の請求書の提出があった場合においても、その添付がなかったことについて「やむを得ない事情」があると税務署長が認めるときは、これらの書類が提出された場合に限って、配偶者控除の特例を適用することができることとされています(相法21の6③)。
3 申告期限の延長
災害その他やむを得ない理由により、国税に関する法律に基づく申告、申請、請求、届出その他書類の提出、納付又は徴収に関する期限までにこれらの行為をすることができないと認めるときは、その理由のやんだ日から2月以内に限り、当該期限を延長することができることとされています(通法11)。
この「やむを得ない理由」として、申告等をすることができなかったことに直接因果関係を有する事実で、例えば申告をする者の重傷病など自己の責めに帰さないやむを得ない事実が該当するとされています(通則法基本通達第11条関係1)。
4 ご質問の場合
お母様は、必要書類を添付した期限後申告書を提出することにより贈与税の配偶者控除の特例を適用することができます。
一方、あなたは、期限後申告において、住宅取得等資金贈与の特例を適用することはできません。
自主的に贈与税の期限後申告を行った場合には、算出された贈与税(本税)に加えて、原則としてその5%の無申告加算税が賦課され、また、本税の納付までの期間に対する延滞税を納める必要があります。
なお、一定のやむを得ない理由により期限内申告をすることができなかった場合には、申告書の提出期限を延長する制度がありますが、あなたの場合、申告の手続きを任せていたお父様が入院されたとしても、申告義務のあるあなた自身が税理士に依頼するなどして期限内申告をすることができたと認められますので、お父様の入院は、申告書の提出期限を延長することができる「やむを得ない理由」には当たらないと考えられます。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
次回は5/22の公開予定です。