公開日: 2017/12/21 (掲載号:No.249)
文字サイズ

相続税の実務問答 【第18回】「相続税の申告期限前に相続人が死亡した場合の申告書の提出」

筆者: 梶野 研二

相続税の実務問答

【第18回】

「相続税の申告期限前に相続人が死亡した場合の申告書の提出」


税理士 梶野 研二


[問]

本年3月25日にS県U市に住んでいた兄が亡くなりました。相続人は私とK県Y市に住んでいる姉の2名です。11月に姉との間で、兄の遺産について遺産分割協議が成立したので、相続税の申告の準備を進めていたところ、12月10日に姉が急死してしまいました。

兄の遺産についての相続税の申告は、どのように行えばよいのでしょうか。

なお、姉の相続人は、姉の子ども1名です。


[答]

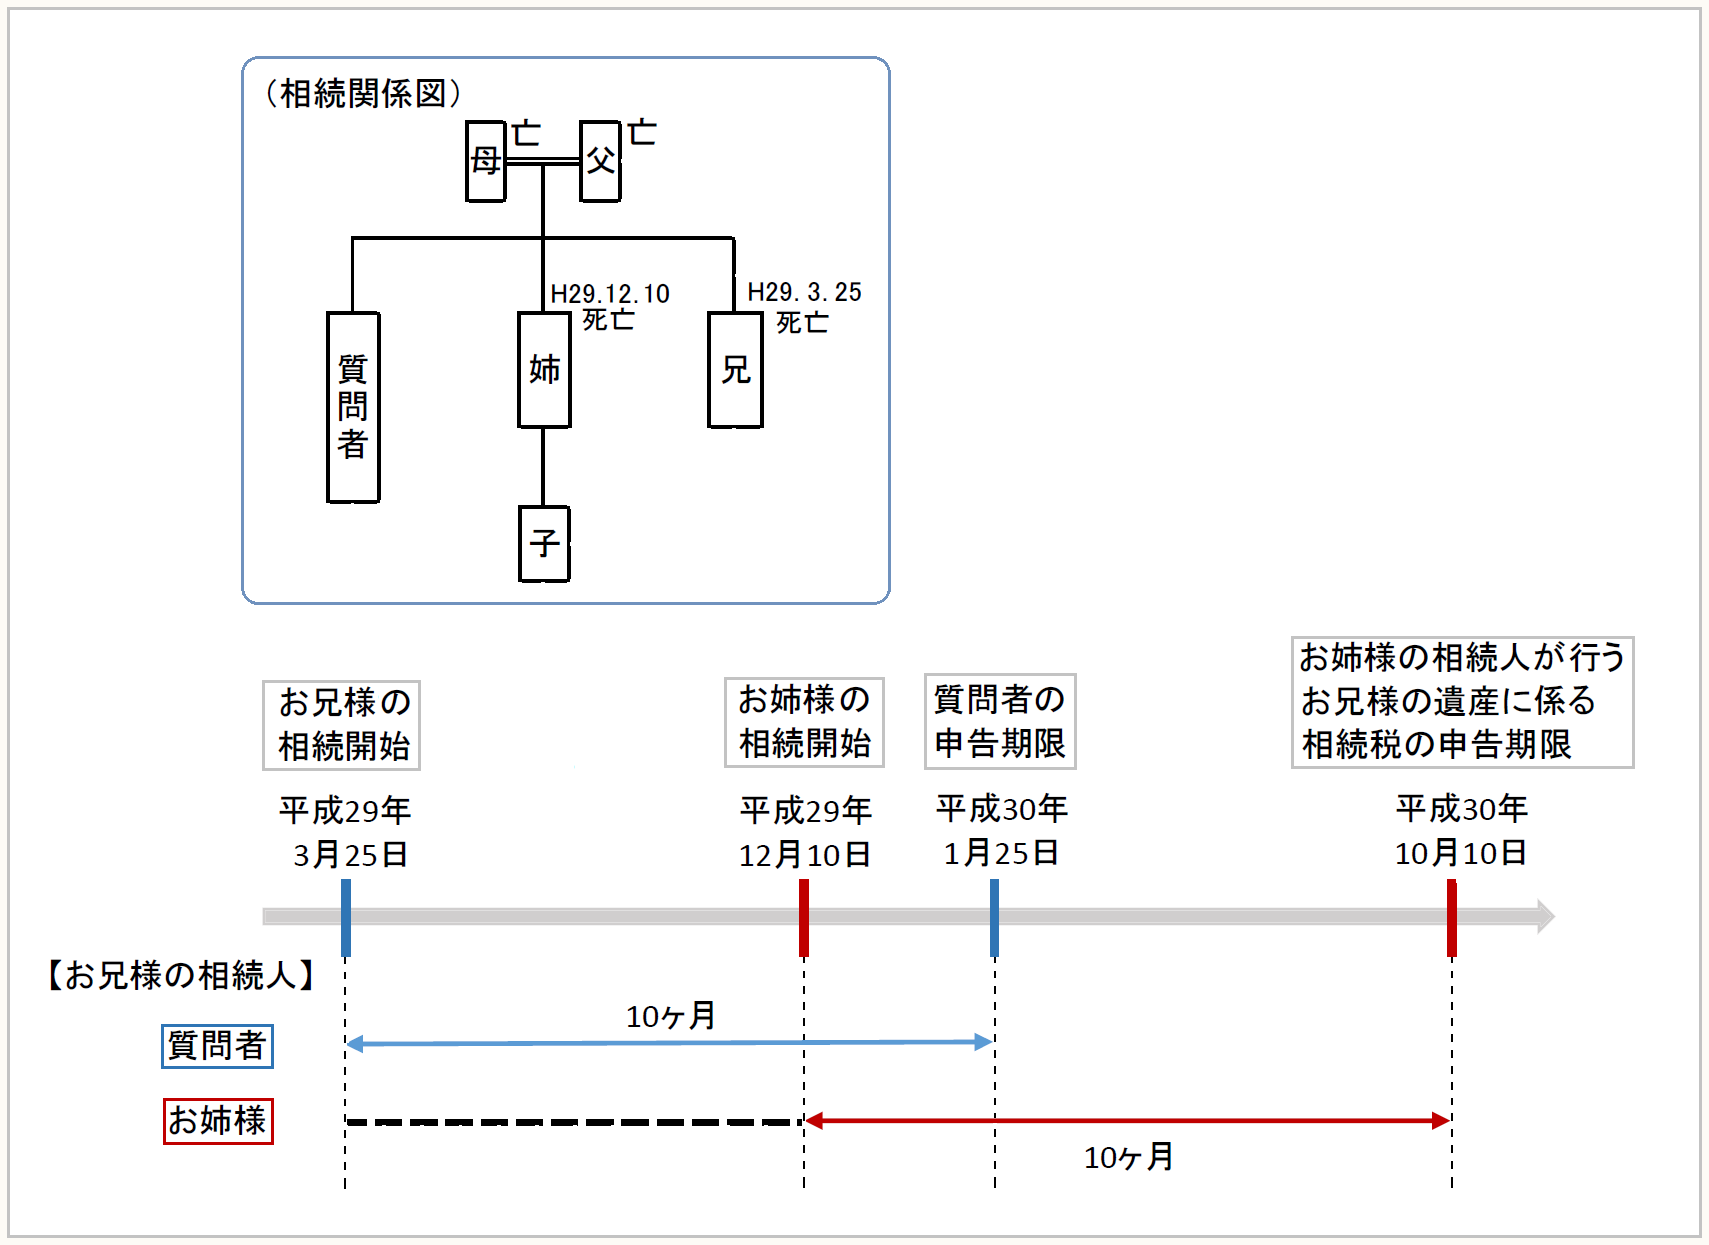
あなたがお兄様の遺産を相続したことによる相続税の申告書は、あなたがお兄様の亡くなったことを知った日の翌日から10ヶ月以内に提出しなければなりません。しかしながら、もう1名の相続人であるお姉様がお兄様の遺産を相続したことによる相続税の申告書については、お姉様が相続税の申告書の提出期限内にお亡くなりになったことから、お姉様の相続人であるお子様が、お姉様の相続開始を知った日の翌日から10ヶ月以内に提出すればよいこととされています。
● ● ● ● ● 説 明 ● ● ● ● ●

1 相続があった場合の国税の納付義務の承継

相続の開始があった場合、相続人(包括受遺者を含みます)は、被相続人に課されるべき又はその被相続人が納付し、若しくは徴収されるべき国税を納める義務を承継することとされています(通法5①)。

相続人に承継される国税は、相続開始時において被相続人が滞納していた国税や申告又は決定若しくは更正により確定していた税額に限られず、その被相続人に課されるべき国税、すなわち被相続人が死亡しなければ被相続人が申告し、納付すべきであった税額も、その相続人に承継されることとなります。

したがって、ある人に相続が開始し(第一次相続)、その者の財産を相続した相続人(第一次相続人)が亡くなった場合(第二次相続)には、第二次相続人の相続人(第二次相続人)が、第一次相続人が申告し納付すべきであった相続税を納付する義務を承継することとなります。


2 第二次相続が発生した場合の第一次相続に係る相続税の申告

相続又は遺贈により財産を取得した者は、被相続人に相続が開始したことを知った日の翌日から10ヶ月以内に相続税の申告書を提出し(相法27①)、その申告書に記載した相続税額を納付することとされています(相法33)。

しかしながら、相続又は遺贈により財産を取得し、相続税の申告書を提出しなければならない者(第一次相続人)が、相続税の申告書を提出せずに亡くなった場合には、その者の相続人(包括受遺者を含みます)(第二次相続人)が、第一次相続に係る第一次相続人の申告及び納付の義務を承継することとなります。この場合、その相続税の申告書は、第二次相続人が第一次相続人について相続(第二次相続)の開始があったことを知った日の翌日から10ヶ月以内に提出し(相法27②)、申告書に記載した相続税額を納付することとされています(相法33)。

なお、この場合の申告書の提出先は、第一次相続に係る被相続人の死亡の時の住所地を所轄する税務署です。


3 ご質問の場合

(1) 第一次相続に係る相続税の申告

ご質問の場合、今年の3月25日にお兄様がお亡くなりになり、その遺産をあなたとお姉様が相続しましたので、本来は、あなたとお姉様は来年の1月25日までに相続税の申告書を提出し、相続税を納付しなければならなかったわけです。

しかしながら、相続税の申告の準備中にお姉様がお亡くなりになったということですので、お姉様が行うべきであった相続税の申告は、お姉様の相続人であるお姉様のお子様が、お姉様の相続開始を知った日(本年12月10日)の翌日から10ヶ月以内、すなわち来年10月10日までに行い、申告書に記載した相続税額を納付することとなります。

なお、お兄様の遺産を相続したことによりあなたが行う相続税の申告については、申告期限が延長されることはありませんので、お兄様の相続の開始を知った日の翌日から10ヶ月以内、すなわち来年1月25日までに行う必要があります。

(注) 相続人が2名以上いる場合に、2名以上の相続人が、相続税の申告書を共同して提出することが多いと思われます。ご質問の場合にも、あなたの相続税の申告書の提出期限である来年1月25日までに、お姉様のお子様と共同して相続税の申告書を提出することができます。

(2) 第二次相続に係る相続税の申告

お姉様の遺産についての相続税の申告は、お姉様の相続人であるお姉様のお子様が、お姉様の相続開始を知った日(本年12月10日)の翌日から10ヶ月以内、すなわち来年10月10日までに行い、申告書に記載した相続税額を納付します。

この申告書には、お姉様が従前から有していた固有の財産及び債務に加えて、お姉様がお兄様から相続により承継した財産及び債務を記載することになります。この場合、上記(1)によりお姉様のお子様が申告した第一次相続に係る相続税額も、お姉様の相続開始後に確定した税額ではありますが、債務として記載することとなります(相法14②)。

(3) 申告書の提出先税務署

第一次相続に係る相続税の申告書は、お兄様の住所地S県U市を管轄する税務署に提出しますが、第二次相続に係る相続税の申告書は、お姉様の住所地K県Y市を管轄する税務署に提出することになります。


〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
相続税の実務問答

【第18回】

「相続税の申告期限前に相続人が死亡した場合の申告書の提出」


税理士 梶野 研二


[問]

本年3月25日にS県U市に住んでいた兄が亡くなりました。相続人は私とK県Y市に住んでいる姉の2名です。11月に姉との間で、兄の遺産について遺産分割協議が成立したので、相続税の申告の準備を進めていたところ、12月10日に姉が急死してしまいました。

兄の遺産についての相続税の申告は、どのように行えばよいのでしょうか。

なお、姉の相続人は、姉の子ども1名です。

[答]

あなたがお兄様の遺産を相続したことによる相続税の申告書は、あなたがお兄様の亡くなったことを知った日の翌日から10ヶ月以内に提出しなければなりません。しかしながら、もう1名の相続人であるお姉様がお兄様の遺産を相続したことによる相続税の申告書については、お姉様が相続税の申告書の提出期限内にお亡くなりになったことから、お姉様の相続人であるお子様が、お姉様の相続開始を知った日の翌日から10ヶ月以内に提出すればよいこととされています。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続があった場合の国税の納付義務の承継

相続の開始があった場合、相続人(包括受遺者を含みます)は、被相続人に課されるべき又はその被相続人が納付し、若しくは徴収されるべき国税を納める義務を承継することとされています(通法5①)。

相続人に承継される国税は、相続開始時において被相続人が滞納していた国税や申告又は決定若しくは更正により確定していた税額に限られず、その被相続人に課されるべき国税、すなわち被相続人が死亡しなければ被相続人が申告し、納付すべきであった税額も、その相続人に承継されることとなります。

したがって、ある人に相続が開始し(第一次相続)、その者の財産を相続した相続人(第一次相続人)が亡くなった場合(第二次相続)には、第二次相続人の相続人(第二次相続人)が、第一次相続人が申告し納付すべきであった相続税を納付する義務を承継することとなります。


2 第二次相続が発生した場合の第一次相続に係る相続税の申告

相続又は遺贈により財産を取得した者は、被相続人に相続が開始したことを知った日の翌日から10ヶ月以内に相続税の申告書を提出し(相法27①)、その申告書に記載した相続税額を納付することとされています(相法33)。

しかしながら、相続又は遺贈により財産を取得し、相続税の申告書を提出しなければならない者(第一次相続人)が、相続税の申告書を提出せずに亡くなった場合には、その者の相続人(包括受遺者を含みます)(第二次相続人)が、第一次相続に係る第一次相続人の申告及び納付の義務を承継することとなります。この場合、その相続税の申告書は、第二次相続人が第一次相続人について相続(第二次相続)の開始があったことを知った日の翌日から10ヶ月以内に提出し(相法27②)、申告書に記載した相続税額を納付することとされています(相法33)。

なお、この場合の申告書の提出先は、第一次相続に係る被相続人の死亡の時の住所地を所轄する税務署です。


3 ご質問の場合

(1) 第一次相続に係る相続税の申告

ご質問の場合、今年の3月25日にお兄様がお亡くなりになり、その遺産をあなたとお姉様が相続しましたので、本来は、あなたとお姉様は来年の1月25日までに相続税の申告書を提出し、相続税を納付しなければならなかったわけです。

しかしながら、相続税の申告の準備中にお姉様がお亡くなりになったということですので、お姉様が行うべきであった相続税の申告は、お姉様の相続人であるお姉様のお子様が、お姉様の相続開始を知った日(本年12月10日)の翌日から10ヶ月以内、すなわち来年10月10日までに行い、申告書に記載した相続税額を納付することとなります。

なお、お兄様の遺産を相続したことによりあなたが行う相続税の申告については、申告期限が延長されることはありませんので、お兄様の相続の開始を知った日の翌日から10ヶ月以内、すなわち来年1月25日までに行う必要があります。

(注) 相続人が2名以上いる場合に、2名以上の相続人が、相続税の申告書を共同して提出することが多いと思われます。ご質問の場合にも、あなたの相続税の申告書の提出期限である来年1月25日までに、お姉様のお子様と共同して相続税の申告書を提出することができます。

(2) 第二次相続に係る相続税の申告

お姉様の遺産についての相続税の申告は、お姉様の相続人であるお姉様のお子様が、お姉様の相続開始を知った日(本年12月10日)の翌日から10ヶ月以内、すなわち来年10月10日までに行い、申告書に記載した相続税額を納付します。

この申告書には、お姉様が従前から有していた固有の財産及び債務に加えて、お姉様がお兄様から相続により承継した財産及び債務を記載することになります。この場合、上記(1)によりお姉様のお子様が申告した第一次相続に係る相続税額も、お姉様の相続開始後に確定した税額ではありますが、債務として記載することとなります(相法14②)。

(3) 申告書の提出先税務署

第一次相続に係る相続税の申告書は、お兄様の住所地S県U市を管轄する税務署に提出しますが、第二次相続に係る相続税の申告書は、お姉様の住所地K県Y市を管轄する税務署に提出することになります。


〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著
#