相続税の実務問答
【第92回】
「相続時精算課税における特別控除の選択適用」
税理士 梶野 研二
[問]
私は、令和5年中に、父から500万円の現金の贈与を受けましたので贈与税の申告をしなければなりません。この贈与税の申告に当たっては、相続時精算課税を選択するつもりです。
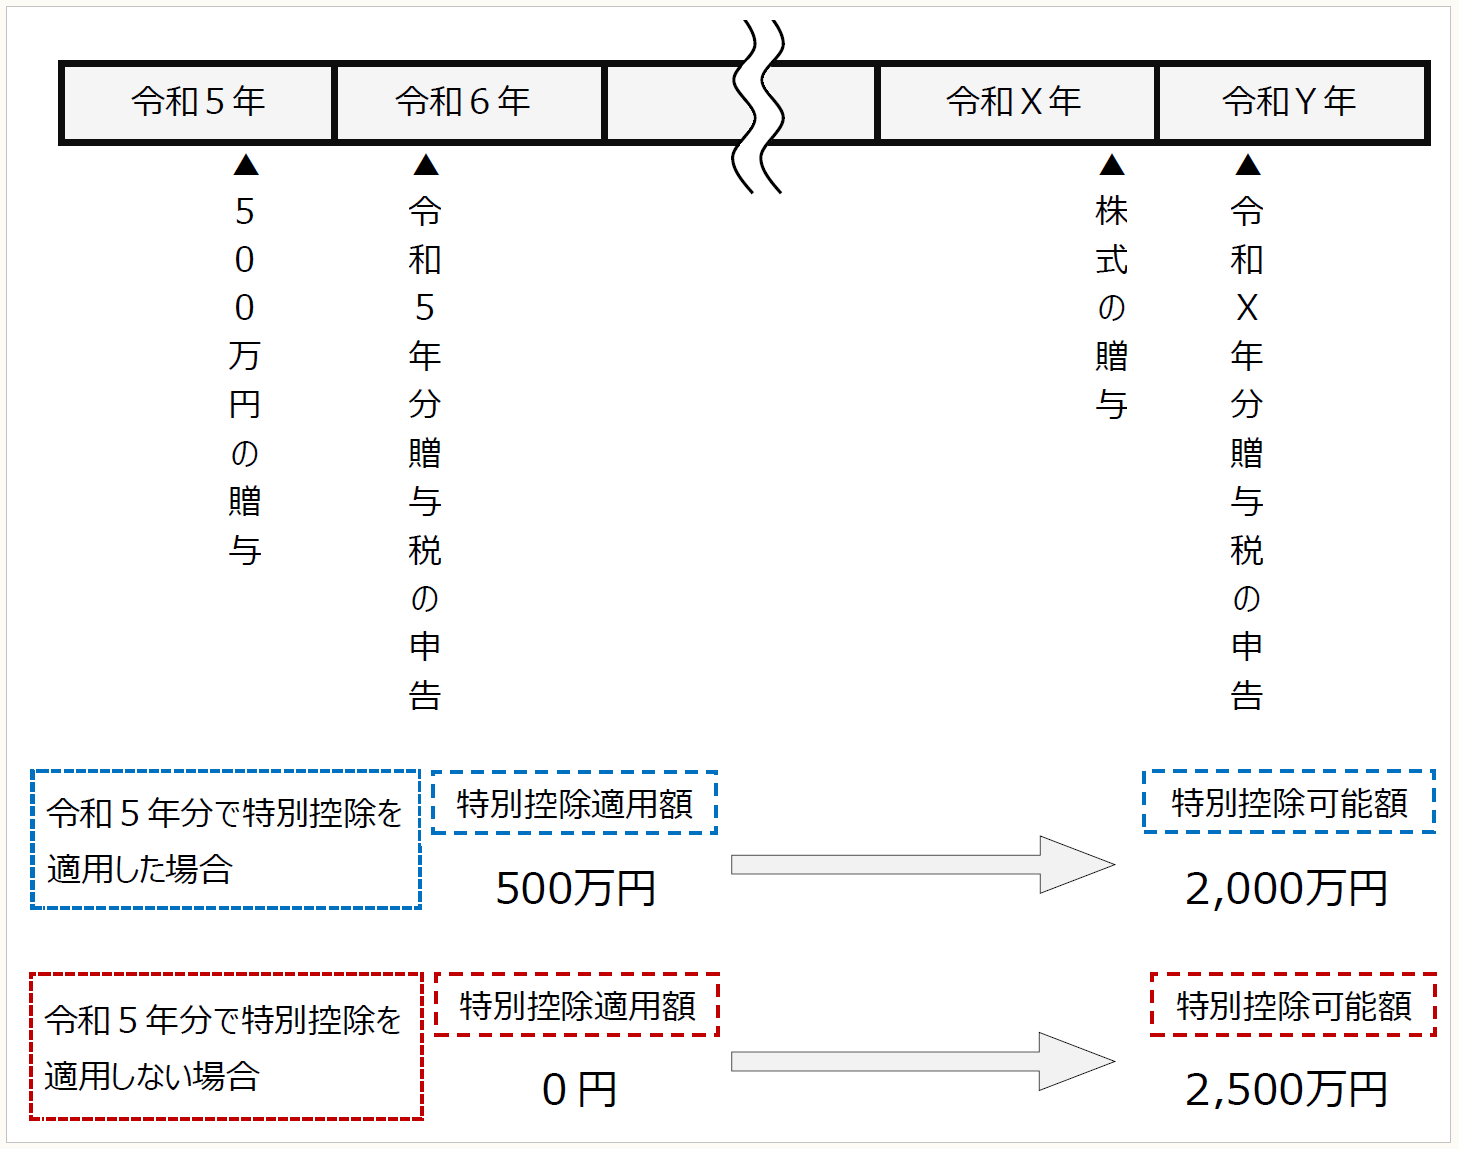
ところで、数年後に父は自らが経営する会社の役員を退職する予定であり、その際に、その会社の株式を私に贈与してくれるようです。相続時精算課税を選択した場合には、2,500万円の特別控除を適用することができるとのことですが、株式の贈与を受けた際の税負担を軽減するために、今回の贈与税の申告では、特別控除を適用せず、株式の贈与を受けた年分の贈与税について特別控除2,500万円の全額を使用したいと思います。このような特別控除額の適用年分の選択をすることはできるのでしょうか。
[答]
令和5年分の贈与税について、相続時精算課税の特別控除額2,500万円のうち、500万円を適用することにより贈与税額は発生しません。しかしながら、贈与税の申告書にこの特別控除の適用をする旨の記載をしなければ、特別控除を適用することはできません。仮に令和5年分の贈与税について、相続時精算課税の特別控除額を適用しなかった場合には、この適用しなかった特別控除額は、将来、お父様から株式の贈与を受けた際の贈与税の申告に適用することができます。
● ● ● ● ● 説 明 ● ● ● ● ●
1 相続時精算課税
個人が個人から贈与により財産を取得した場合には、相続税法の規定に従い贈与税の申告をする必要があります。贈与税の課税方法について、相続税法では、いわゆる暦年課税と相続時精算課税の2つの課税方法を定めています。
このうち相続時精算課税は、贈与時に、一定の贈与者(特定贈与者)からの贈与により取得した財産に対する贈与税を納め、その後、その贈与者が亡くなったときに、相続時精算課税を適用した贈与財産の価額と、相続又は遺贈により取得した財産の価額の合計額を基に計算した相続税額から、既に納めた贈与税に相当する金額を控除することにより、贈与税と相続税を通じた一体的な課税を実現することができる課税方法です。
なお、相続時精算課税を適用することを選択した者(相続時精算課税適用者)が、その後、同じ者から受けた贈与については、相続時精算課税が適用されることとなります。
相続時精算課税適用者が特定贈与者から贈与を受けた場合の贈与税の計算は、次のとおりとなります。すなわち、その年中の特定贈与者ごとの贈与を受けた財産の価額の合計額(課税価格)から、贈与税の基礎控除額を控除し(相法21の11の2))(※1)、その残額から2,500万円を上限として相続時精算課税に係る特別控除額として控除します(相法21の12)。こうして求めた金額に税率20%を乗じて贈与税額を算出します(相法21の13)。
(※1) 相続時精算課税における基礎控除額は、令和6年1月1日以後の贈与に係る贈与税に適用されます(令和5年所得税法等の一部を改正する法律附則19④)。
なお、前年分までの申告において特別控除額2,500万円の一部を適用している場合には、2,500万円からその金額の合計額を控除した残額が特別控除額の上限となります。また、前年分までの申告において、特別控除額2,500万円の全額を適用した場合には、その後の年分については、適用することのできる特別控除額はありません。
2 相続時精算課税の特別控除
相続時精算課税の特別控除について相続税法第21条の12第1項は、次のように規定しています。
相続時精算課税適用者がその年中において特定贈与者からの贈与により取得した財産に係るその年分の贈与税については、特定贈与者ごとの前条第1項の規定による控除後の贈与税の課税価格からそれぞれ次に掲げる金額のうちいずれか低い金額を控除する。
一 2,500万円(既にこの条の規定の適用を受けて控除した金額がある場合には、その金額の合計額を控除した残額)
二 特定贈与者ごとの前条第1項の規定による控除後の贈与税の課税価格
この規定からは、特別控除額の控除は、納税者が適用するかどうかの選択に委ねるのではなく、相続時精算課税の特別控除の適用の要件を満たせば、当然に適用されるものと解することができそうです。
しかしながら、同条第2項では、特別控除の適用は、期限内申告書に第1項の規定により控除を受ける金額、既に同項の規定の適用を受けて控除した金額がある場合の控除した金額その他財務省令で定める事項の記載がある場合に限り、適用すると規定しており、贈与税の期限内申告書に控除を受ける特別控除額等所定の記載をした場合に限って、この控除は認められるとされています(※2)。
(※2) ただし、税務署長は、特別控除の適用について記載がない期限内申告書の提出があった場合において、その記載がなかったことについてやむを得ない事情があると認めるときは、その記載をした書類の提出があった場合に限り、特別控除の規定を適用することができることとされています(相法21の12③)。
したがって、贈与税の期限内申告書に控除を受ける特別控除額を記載しない場合には、特別控除を適用せずに、特定贈与者から贈与を受けた財産の価額の合計額から基礎控除額を控除した残額に贈与税の税率20%を乗じて、贈与税の額を算出することとなります。
そして、特別控除額を適用しないで相続時精算課税に係る贈与税の申告を行った場合には、その年において使用することができた特別控除額は、翌年以降の特定贈与者からの贈与に係る申告において適用することができることとなります。
なお、特定贈与者に相続が開始した際には、相続時精算課税に係る贈与財産の価額(令和6年以降の贈与にあっては、相続時精算課税の基礎控除額を控除した後の金額)は、相続税の課税価格に含まれることとなり、一方、納付した贈与税の額は算出された相続税額から控除されますので、相続時精算課税に係る特別控除をいずれの年分で適用しても、また、いずれの年分においても特別控除を適用しなかったとしても、贈与税及び相続税を通じた負担額には変わりはありません。
3 ご質問の場合
あなたは、令和5年中にお父様から贈与を受けた500万円に対する贈与税の申告について、相続時精算課税を適用するとのことです。その場合、相続時精算課税の特別控除額2,500万円のうち、500万円を適用することにより、令和5年分の贈与税額は発生しません。しかしながら、贈与税の申告書にこの特別控除の適用をする旨の記載をしなければ、特別控除の適用をすることはできません。そうしますと、あなたは100万円(500万円×20%)の贈与税を納付することになります。
令和5年分で適用しなかった特別控除額は、将来、お父様から株式の贈与を受けた際に適用することができます。
このような特別控除の適用年分の事実上の選択は、そもそも制度が予定したものではないかもしれませんが、相続税法の規定上、可能ですし、贈与税の納税のための資金繰りという観点からは意味がないわけではないでしょう。しかしながら、将来、お父様から株式の贈与を受けることが確実であるとはいえませんし、また、贈与税と相続税を通じた税負担は、どのように特別控除を適用したとしても変わりありませんから、特別控除の適用をあえて先送りにすることについては再考された方がよいかもしれません。
なお、令和5年の税制改正で、相続時精算課税についての基礎控除が設けられましたが、この控除が認められるのは、令和6年1月1日以後に行われた贈与に限られますので、あなたの令和5年分の申告においては、基礎控除を適用することはできません。
〔凡例〕
相法・・・相続税法
相基通・・・相続税法基本通達
措法・・・租税特別措置法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。