公開日: 2022/03/17 (掲載号:No.461)
文字サイズ

相続税の実務問答 【第69回】「相続税の申告時に把握できなかった貸付金の返済があった場合」

筆者: 梶野 研二

相続税の実務問答

【第69回】

「相続税の申告時に把握できなかった貸付金の返済があった場合」


税理士 梶野 研二


[問]

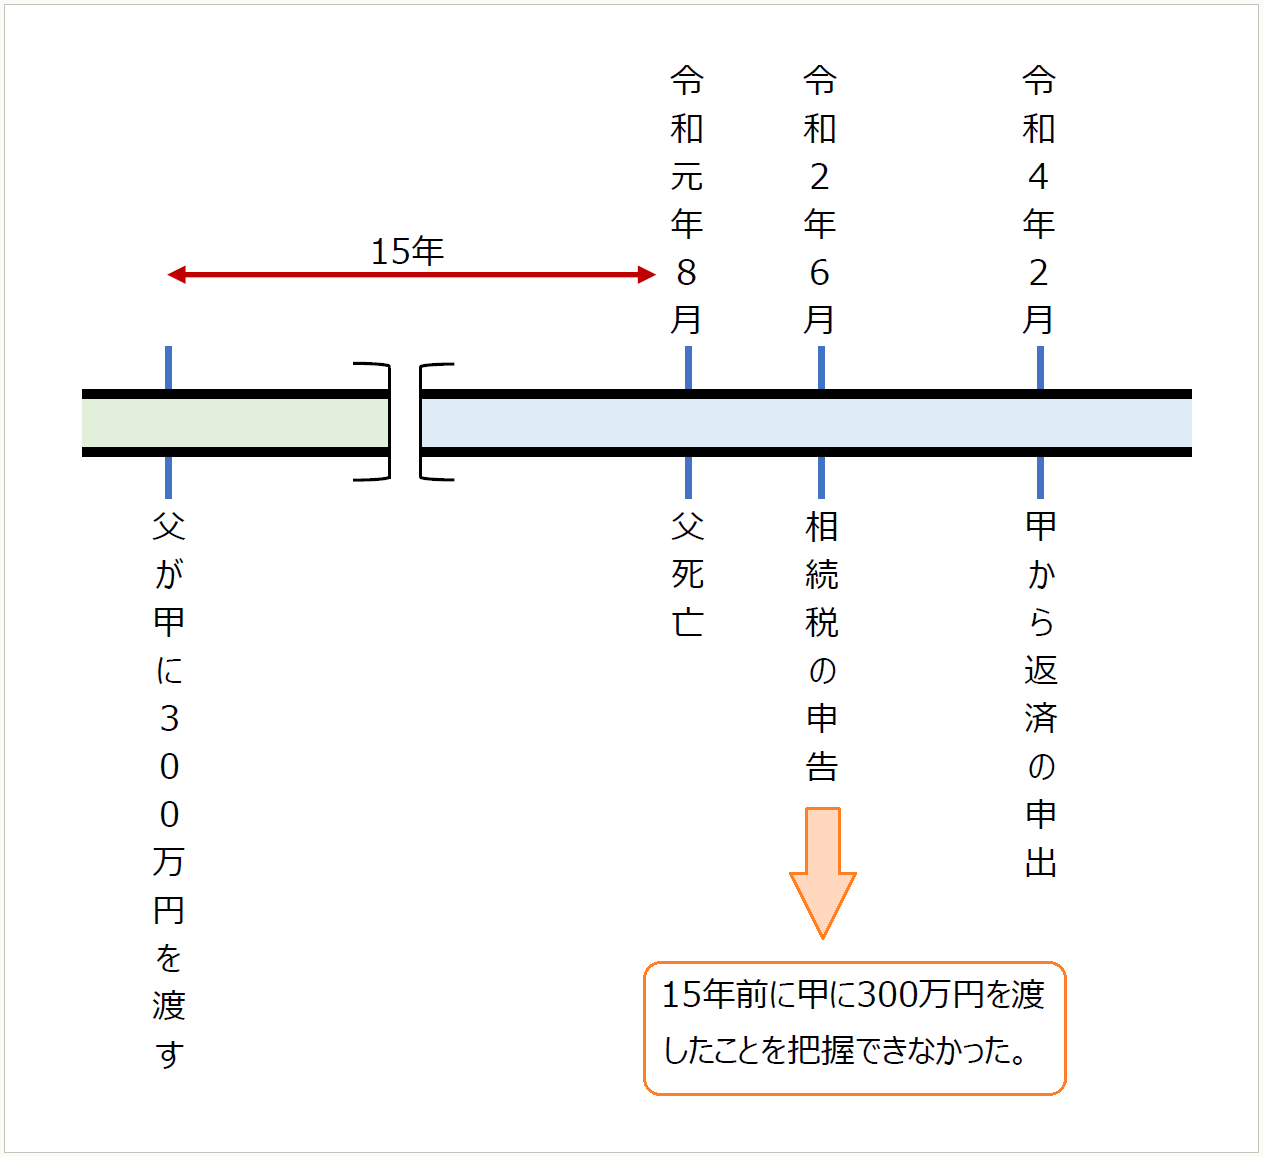
令和元年8月に父が亡くなり、相続人である私たちは、期限内に相続税の申告書を提出し、納税を済ませました。

今年の2月になって、父の学生時代からの友人である甲氏が訪ねてきて、15年前に甲氏が代表取締役を務めるA社の運転資金として父から300万円を借りていたこと、その300万円でA社は何とか倒産を免れたこと、その後会社の再建もうまくいき、今期は配当をすることができるようになったことなどの説明があり、今回は父から借りていたという300万円のうちの100万円を返済したいとの申し出がありました。

相続税の申告時に父の古い預金通帳をチェックしたところ、ちょうど15年前に300万円の現金出金があり、何に使ったのか疑問でしたが、甲氏の説明で納得ができましたので、100万円を受け取ることとしました。

そうしますと父の相続開始時には、300万円の貸付金債権が存在したことになるので、相続税の修正申告をしなければならないのでしょうか。

[答]

お父様の相続開始時に甲氏に対する貸付金債権が存在したかどうかは、金銭消費貸借契約書(借用証書)の存否及びその内容、金銭の交付を受けた者の申立て内容、交付したお父様の遺された記録(日記帳、財産内容を書き出したメモ書きや財産債務調書など)、預金の入出金の状況、時効の中断事由である請求や債務の承認の事実の有無などから総合的に判断する必要があります。

ご質問の場合には、甲氏の申立て内容や、それを裏付ける出金状況などからすれば、他に特段の事情のない限り、相続開始時には甲氏に対する貸付金債権が存在していたと考えることが常識的な判断であるといえますので、甲氏への貸付金債権を相続財産に含めた相続税の修正申告をすべきでしょう。
● ● ● ● ● 説 明 ● ● ● ● ●

1 貸付金債権の存否

相続税は、被相続人の相続開始の際に存在していた財産の価額を基に計算をします。被相続人の財産の把握をするためには、被相続人の預貯金の入出金の状況を確認することも必要です。いわゆる不明出金がある場合には、その金員が親族や知人などに渡ったことも考えられますので、そのような観点からも解明を図ることとします。

ただし、被相続人からある人に金銭が交付された事実を確認できたからといって、そのことによって、直ちに、相続開始時に当該金銭相当額の貸付金債権が存すると判断されるわけではありません。

すなわち、ある人に金銭の交付をした事実が分かったとしても、次のような様々なケースが考えられるからです。

① 被相続人がその者に対して贈与をしたものである。

② いったんは貸し付けたものの、その後、相手方に対して返済義務の全部又は一部を免除したり、返済請求権を放棄している。あるいは、破産手続きなどの法的な手段により、返済請求権の全部又は一部が切り捨てられた。

③ 債権者が返済の請求をしなかったために消滅時効が成立し、債務者がその時効の援用をしたため、貸付金債権が消滅した。

④ 債務者が一部の返済をしたことから、返済金額を控除した残額が相続開始時の貸付金返還請求権として存在している。全額の弁済が行われているならば、すでに貸付金債権は存在しない。

⑤ 上記①から④までに掲げたような事実がなければ、相続開始時に、被相続人が交付した金額相当額の貸付金債権が存在していると考えられる。

金銭の交付が贈与であるならば、当初から債権債務関係は発生しません(明確に贈与の意思表示をしたのではないとしても、将来、余裕ができたときに返済してもらえばよいなどと言い渡した場合には、その時点で贈与が行われたと認定され、贈与税等の課税が行われることもあります)。また、債務の免除等があった場合や消滅時効の援用があった場合には、その時点で債権債務関係は消滅することとなります。

上記のいずれのケースに該当するかどうかについては、金銭消費貸借契約書(借用証書)の存否及びその内容、金銭の交付を受けた者の申立て内容、金銭を交付した側の記録(財産債務調書や財産内容を書き出したメモ書きなど)、預金の入出金の状況、時効の中断事由である請求や債務の承認の事実の有無、法人に対する金銭の交付であるならば同法人の財務諸表への記載内容などから総合的に判断することになります。


2 任意に返済があった場合

上記1の①から③までのような事実があったとしても、道義的な責任から、あるいは窮状を救ってくれた者への恩に報いたいとの思いから、かつて交付を受けた金額相当額又はその一部に相当する金額の返・済・がされることもあるでしょう。

金銭の交付時に贈与があったと判断された場合や、債務の免除や時効の援用により債務が消滅し、相続開始時に貸付金債権が存在しない場合には、その後に返済・・された金員は、贈与を受けたものとして贈与税の課税対象となります(事業関連の場合や相手方が法人の場合には、所得税の課税問題となります)。

なお、消滅時効にかかった債務は、いわゆる自然債務として、債権者から裁判所に訴えて履行を求めることはできないものの、債務者が任意に履行すれば有効な弁済となります(高橋和之他『法律学小辞典(第5版)』(有斐閣・2016年)542頁)。この場合には、当該債務者から返済があったとしても贈与(経済的利益の供与)とは認められないでしょう。


3 ご質問の場合

貸付金債権の有無については、関連する事実関係から慎重に判断する必要がありますが、ご質問の場合には、甲氏の申立て内容や、それを裏付ける出金状況などに照らせば、他に特段の事情のない限り、甲氏から受け取った金員を甲氏からあなた方への贈与と解するよりも、貸付金の返済を受けたものであると考え、この金額を相続税の課税対象に含めることが常識的であるといえるのではないでしょうか。そうであるならば、甲氏への貸付金債権を相続財産に含めた相続税の修正申告をすべきです。

なお、今回、甲氏から返還を受けた100万円は、被相続人が甲氏に供与した300万円の一部にすぎませんが、その残余の200万円については、上記1の観点に加え、甲氏の意思などをも踏まえて総合的に判断し、相続財産である貸付金債権の額を確定する必要があります(※)。

(※) 相続税における貸付金債権の価額は、その元本の価額にその貸付金債権に係る既経過利息の金額の合計額によります(評基通204)。しかしながら、その債権金額の全部又は一部が、課税時期においてその回収が不可能又は著しく困難であると見込まれるときにおいては、それらの金額は元本の価額に算入しないこととされています(評基通205)。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
共済法・・・中小企業倒産防止共済法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
相続税の実務問答

【第69回】

「相続税の申告時に把握できなかった貸付金の返済があった場合」


税理士 梶野 研二


[問]

令和元年8月に父が亡くなり、相続人である私たちは、期限内に相続税の申告書を提出し、納税を済ませました。

今年の2月になって、父の学生時代からの友人である甲氏が訪ねてきて、15年前に甲氏が代表取締役を務めるA社の運転資金として父から300万円を借りていたこと、その300万円でA社は何とか倒産を免れたこと、その後会社の再建もうまくいき、今期は配当をすることができるようになったことなどの説明があり、今回は父から借りていたという300万円のうちの100万円を返済したいとの申し出がありました。

相続税の申告時に父の古い預金通帳をチェックしたところ、ちょうど15年前に300万円の現金出金があり、何に使ったのか疑問でしたが、甲氏の説明で納得ができましたので、100万円を受け取ることとしました。

そうしますと父の相続開始時には、300万円の貸付金債権が存在したことになるので、相続税の修正申告をしなければならないのでしょうか。

[答]

お父様の相続開始時に甲氏に対する貸付金債権が存在したかどうかは、金銭消費貸借契約書(借用証書)の存否及びその内容、金銭の交付を受けた者の申立て内容、交付したお父様の遺された記録(日記帳、財産内容を書き出したメモ書きや財産債務調書など)、預金の入出金の状況、時効の中断事由である請求や債務の承認の事実の有無などから総合的に判断する必要があります。

ご質問の場合には、甲氏の申立て内容や、それを裏付ける出金状況などからすれば、他に特段の事情のない限り、相続開始時には甲氏に対する貸付金債権が存在していたと考えることが常識的な判断であるといえますので、甲氏への貸付金債権を相続財産に含めた相続税の修正申告をすべきでしょう。

● ● ● ● ● 説 明 ● ● ● ● ●

1 貸付金債権の存否

相続税は、被相続人の相続開始の際に存在していた財産の価額を基に計算をします。被相続人の財産の把握をするためには、被相続人の預貯金の入出金の状況を確認することも必要です。いわゆる不明出金がある場合には、その金員が親族や知人などに渡ったことも考えられますので、そのような観点からも解明を図ることとします。

ただし、被相続人からある人に金銭が交付された事実を確認できたからといって、そのことによって、直ちに、相続開始時に当該金銭相当額の貸付金債権が存すると判断されるわけではありません。

すなわち、ある人に金銭の交付をした事実が分かったとしても、次のような様々なケースが考えられるからです。

① 被相続人がその者に対して贈与をしたものである。

② いったんは貸し付けたものの、その後、相手方に対して返済義務の全部又は一部を免除したり、返済請求権を放棄している。あるいは、破産手続きなどの法的な手段により、返済請求権の全部又は一部が切り捨てられた。

③ 債権者が返済の請求をしなかったために消滅時効が成立し、債務者がその時効の援用をしたため、貸付金債権が消滅した。

④ 債務者が一部の返済をしたことから、返済金額を控除した残額が相続開始時の貸付金返還請求権として存在している。全額の弁済が行われているならば、すでに貸付金債権は存在しない。

⑤ 上記①から④までに掲げたような事実がなければ、相続開始時に、被相続人が交付した金額相当額の貸付金債権が存在していると考えられる。

金銭の交付が贈与であるならば、当初から債権債務関係は発生しません(明確に贈与の意思表示をしたのではないとしても、将来、余裕ができたときに返済してもらえばよいなどと言い渡した場合には、その時点で贈与が行われたと認定され、贈与税等の課税が行われることもあります)。また、債務の免除等があった場合や消滅時効の援用があった場合には、その時点で債権債務関係は消滅することとなります。

上記のいずれのケースに該当するかどうかについては、金銭消費貸借契約書(借用証書)の存否及びその内容、金銭の交付を受けた者の申立て内容、金銭を交付した側の記録(財産債務調書や財産内容を書き出したメモ書きなど)、預金の入出金の状況、時効の中断事由である請求や債務の承認の事実の有無、法人に対する金銭の交付であるならば同法人の財務諸表への記載内容などから総合的に判断することになります。


2 任意に返済があった場合

上記1の①から③までのような事実があったとしても、道義的な責任から、あるいは窮状を救ってくれた者への恩に報いたいとの思いから、かつて交付を受けた金額相当額又はその一部に相当する金額の返・済・がされることもあるでしょう。

金銭の交付時に贈与があったと判断された場合や、債務の免除や時効の援用により債務が消滅し、相続開始時に貸付金債権が存在しない場合には、その後に返済・・された金員は、贈与を受けたものとして贈与税の課税対象となります(事業関連の場合や相手方が法人の場合には、所得税の課税問題となります)。

なお、消滅時効にかかった債務は、いわゆる自然債務として、債権者から裁判所に訴えて履行を求めることはできないものの、債務者が任意に履行すれば有効な弁済となります(高橋和之他『法律学小辞典(第5版)』(有斐閣・2016年)542頁)。この場合には、当該債務者から返済があったとしても贈与(経済的利益の供与)とは認められないでしょう。


3 ご質問の場合

貸付金債権の有無については、関連する事実関係から慎重に判断する必要がありますが、ご質問の場合には、甲氏の申立て内容や、それを裏付ける出金状況などに照らせば、他に特段の事情のない限り、甲氏から受け取った金員を甲氏からあなた方への贈与と解するよりも、貸付金の返済を受けたものであると考え、この金額を相続税の課税対象に含めることが常識的であるといえるのではないでしょうか。そうであるならば、甲氏への貸付金債権を相続財産に含めた相続税の修正申告をすべきです。

なお、今回、甲氏から返還を受けた100万円は、被相続人が甲氏に供与した300万円の一部にすぎませんが、その残余の200万円については、上記1の観点に加え、甲氏の意思などをも踏まえて総合的に判断し、相続財産である貸付金債権の額を確定する必要があります(※)。

(※) 相続税における貸付金債権の価額は、その元本の価額にその貸付金債権に係る既経過利息の金額の合計額によります(評基通204)。しかしながら、その債権金額の全部又は一部が、課税時期においてその回収が不可能又は著しく困難であると見込まれるときにおいては、それらの金額は元本の価額に算入しないこととされています(評基通205)。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
共済法・・・中小企業倒産防止共済法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税申告書最終チェックの視点

税理士法人チェスター 公認会計士・税理士 大橋誠一 著

相続税の実務Q&A

税理士 笹岡宏保 著

相続税申告で鑑定評価を採用すべきケース25

株式会社 東京アプレイザル 不動産鑑定士 芳賀則人、株式会社 東京アプレイザル 不動産鑑定士 柳澤泰章、株式会社 東京アプレイザル 不動産鑑定士 永井宏治 著
#