公開日: 2019/11/21 (掲載号:No.345)
文字サイズ

相続税の実務問答 【第41回】「更正の請求の特則規定による評価誤りの是正」

筆者: 梶野 研二

相続税の実務問答

【第41回】

「更正の請求の特則規定による評価誤りの是正」


税理士 梶野 研二


[問]

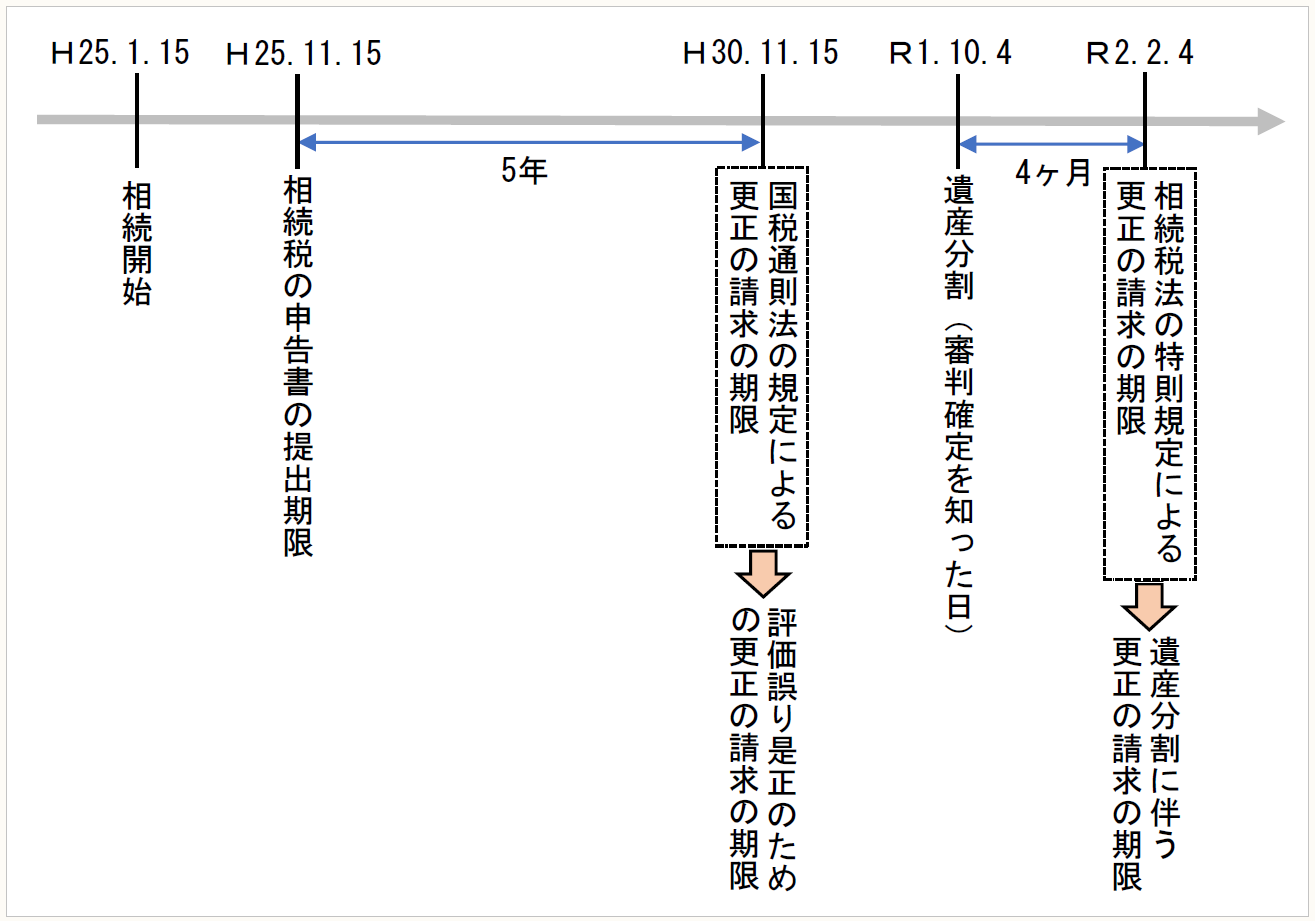
平成25年1月15日に父が亡くなりました。相続人は姉と私の2人です。相続税の申告書の提出期限までに遺産分割が調わなかったことから、それぞれが相続財産を法定相続分(各2分の1)で取得したものとして相続税額を計算して相続税の期限内申告を行いました。その後、姉との間で遺産分割協議を続けましたがまとまらず、家事審判の手続きを経て、令和元年10月4日に取得財産が確定しました。

審判により取得することが決まった財産を基に相続税額の計算をすると、私の相続税額は、当初申告書に記載した金額よりも少なくなることから、相続税の更正の請求をすることとしました。ところが、更正の請求の準備をしている過程で、当初申告書において土地が過大に評価されていることに気がつきました。今回の更正の請求において、この土地の過大評価についても併せて是正することができますか。


[答]

遺産分割の審判が確定したことを事由とする相続税法の特則規定による更正の請求において、当初申告における土地の過大評価の是正を図ることはできません。
● ● ● ● ● 説 明 ● ● ● ● ●

1 相続税法における更正の請求の特則

(1) 相続税法第32条第1項は、相続税又は贈与税について申告書を提出した者又は決定を受けた者は、相続税及び贈与税に特有の一定の事由に該当することによりその申告又は決定に係る課税価格及び税額(申告書提出後又は決定後に修正申告書の提出又は更正があった場合には、その修正申告又は更正に係る課税価格及び相続税額又は贈与税額)が過大となったときは、更正の請求に関する一般的な規定である国税通則法第23条第1項及び第2項の規定にかかわらず、一定の事由が生じたことを知った日の翌日から4月以内に所轄税務署長に対し、その課税価格及び相続税額又は贈与税額につき更正の請求をすることができる旨を定めています(この更正の請求の規定を以下「更正の請求の特則規定」といいます)。

(2) 相続税の申告書を提出する場合又は更正若しくは決定が行われる場合に、共同相続人又は包括受遺者の間で遺産の全部又は一部の分割がされていない場合には、相続税法第55条の規定により分割されていない財産について民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従ってその遺産を取得したものとしてその課税価格を計算することとされていますが、その後に遺産分割が行われ、共同相続人又は包括受遺者がその分割により取得した財産を基に計算した課税価格又は税額が、民法の規定による相続分又は包括遺贈の割合に従って計算された課税価格又は税額を下回ることとなることが、更正の請求の特則規定が適用される事由の1つとして掲げられています(相法32①一・八)。


2 既に確定した課税価格及び相続税額が過大になるか否かの判断

相続税法第32条第1項に規定する更正の請求は所定事由に該当した場合に限って認められるものであり、同項第1号又は第8号の事由は、未分割の遺産につき、いったん同法第55条の規定による申告等によって税額が確定した後、遺産の分割が行われ、その結果、既に確定した課税価格又は税額が過大になるという相続税に固有の後発的事由について規定したものですから、未分割の遺産を分割した結果、既に確定した課税価格及び税額が過大になるか否かの判断に当たって、算定の基礎となる遺産の価額は、当初の申告又は決定(その後に修正申告書の提出や更正があった場合にはその修正申告又は更正)により確定した価額を基礎とすべきであると考えられます。

すなわち、当初の申告等において、相続財産ではない財産が課税価格の計算の基礎に算入されていたこと、課税対象財産の価額が過大に評価されていたこと、又は課税価格及び税額について計算誤りがあったことなどにより相続税の課税価格及び相続税額が過大になっていた場合には、税法は国税通則法第23条第1項の規定に基づいて、法定申告期限から5年間に限ってその是正を求める更正の請求を行うことを予定しており、これらの事由により相続税の課税価格及び相続税額が過大となっていた場合には、この国税通則法の規定による更正の請求によって相続税額の減額を求めるべきであって、その期間内に同項に定める更正の請求の手続きを採ることなく、遺産分割がなされた段階で、更正の請求の特則規定による手続きの中でこれを求めることはできないということです。

(参考判決)平成9年10月23日東京地裁判決(税務訴訟資料229号125頁)

相続税法第32条第1号の事由は、未分割の遺産につき、いったん同法55条の規定による計算で税額が確定した後、遺産の分割が行われ、その結果、既に確定した相続税額が過大になるという相続税に固有の後発的事由について規定したものであって、右規定に基づく更正の請求は、当初の申告に存在するとされる過誤の是正を求めることを目的とするものではない。とすれば、未分割の遺産を分割した結果、既に確定した課税価格及び相続税額が過大になるか否かの判断に当って、算定の基礎となる遺産の価額は、申告(その後に更正があった場合にはその更正。)により確定した価額を基礎とすべきである。そして、確定した遺産の価額をもとに算出した分割遺産に係る課税価格及び相続税額と比較して、既に確定した課税価格及び相続税額が過大とならない場合には、同法第32条各号列記以外の部分及び同条1号の規定による更正の請求の事由に該当しないものであって、当該更正の請求は不適法というべきである。

3 相続税法第55条の規定により申告を行う場合の注意点

相続人及び包括受遺者間に争いがあり、そのために法定申告期限内に遺産分割ができず、法定相続分の割合及び包括遺贈の割合で相続税の課税価格及び税額の計算をして相続税の申告をする場合、遺産争いに目を奪われがちになり、財産の評価への注意が行きわたらないことがあります。また、被相続人の財産を引き続き管理している相続人など一部の相続人等が申告に必要な情報を開示してくれないために適正な申告ができないこともあります。さらに、異なった税理士に相続税の申告を委任した結果、それぞれの税理士が異なった課税価格の計算をすることもあります。

しかしながら、当初申告の段階で、その申告が最終的な税額の確定につながることを意識して、相続人間で意思疎通を図り適正な申告に努めるべきでしょう。また、分割に長期間を要し、法定申告期限から5年を過ぎても遺産分割ができないと見込まれる場合には、相続人全員の利益になることなので、当初の申告に過大となる点はないかどうかを確認し合うことが必要でしょう。


4 ご質問の場合

お父様がお亡くなりになったのは、平成25年1月15日ですので、相続税の法定申告期限は同年11月15日となります。したがって、当初の申告の誤りについては、それから5年間、つまり平成30年11月15日までに更正の請求を行うことにより是正を図ることができましたが、あなたはその更正の請求を行いませんでした。

この度、遺産分割の審判が確定し、その結果を基にあなたの相続税の課税価格の計算をすると当初申告における課税価格を下回るとのことですので、この点については更正の請求の特則規定により更正の請求をすることができますが、この更正の請求において当初申告における土地の評価誤りについて是正を求めることはできません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
通法・・・国税通則法
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
相続税の実務問答

【第41回】

「更正の請求の特則規定による評価誤りの是正」


税理士 梶野 研二


[問]

平成25年1月15日に父が亡くなりました。相続人は姉と私の2人です。相続税の申告書の提出期限までに遺産分割が調わなかったことから、それぞれが相続財産を法定相続分(各2分の1)で取得したものとして相続税額を計算して相続税の期限内申告を行いました。その後、姉との間で遺産分割協議を続けましたがまとまらず、家事審判の手続きを経て、令和元年10月4日に取得財産が確定しました。

審判により取得することが決まった財産を基に相続税額の計算をすると、私の相続税額は、当初申告書に記載した金額よりも少なくなることから、相続税の更正の請求をすることとしました。ところが、更正の請求の準備をしている過程で、当初申告書において土地が過大に評価されていることに気がつきました。今回の更正の請求において、この土地の過大評価についても併せて是正することができますか。

[答]

遺産分割の審判が確定したことを事由とする相続税法の特則規定による更正の請求において、当初申告における土地の過大評価の是正を図ることはできません。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続税法における更正の請求の特則

(1) 相続税法第32条第1項は、相続税又は贈与税について申告書を提出した者又は決定を受けた者は、相続税及び贈与税に特有の一定の事由に該当することによりその申告又は決定に係る課税価格及び税額(申告書提出後又は決定後に修正申告書の提出又は更正があった場合には、その修正申告又は更正に係る課税価格及び相続税額又は贈与税額)が過大となったときは、更正の請求に関する一般的な規定である国税通則法第23条第1項及び第2項の規定にかかわらず、一定の事由が生じたことを知った日の翌日から4月以内に所轄税務署長に対し、その課税価格及び相続税額又は贈与税額につき更正の請求をすることができる旨を定めています(この更正の請求の規定を以下「更正の請求の特則規定」といいます)。

(2) 相続税の申告書を提出する場合又は更正若しくは決定が行われる場合に、共同相続人又は包括受遺者の間で遺産の全部又は一部の分割がされていない場合には、相続税法第55条の規定により分割されていない財産について民法(第904条の2(寄与分)を除きます)の規定による相続分又は包括遺贈の割合に従ってその遺産を取得したものとしてその課税価格を計算することとされていますが、その後に遺産分割が行われ、共同相続人又は包括受遺者がその分割により取得した財産を基に計算した課税価格又は税額が、民法の規定による相続分又は包括遺贈の割合に従って計算された課税価格又は税額を下回ることとなることが、更正の請求の特則規定が適用される事由の1つとして掲げられています(相法32①一・八)。


2 既に確定した課税価格及び相続税額が過大になるか否かの判断

相続税法第32条第1項に規定する更正の請求は所定事由に該当した場合に限って認められるものであり、同項第1号又は第8号の事由は、未分割の遺産につき、いったん同法第55条の規定による申告等によって税額が確定した後、遺産の分割が行われ、その結果、既に確定した課税価格又は税額が過大になるという相続税に固有の後発的事由について規定したものですから、未分割の遺産を分割した結果、既に確定した課税価格及び税額が過大になるか否かの判断に当たって、算定の基礎となる遺産の価額は、当初の申告又は決定(その後に修正申告書の提出や更正があった場合にはその修正申告又は更正)により確定した価額を基礎とすべきであると考えられます。

すなわち、当初の申告等において、相続財産ではない財産が課税価格の計算の基礎に算入されていたこと、課税対象財産の価額が過大に評価されていたこと、又は課税価格及び税額について計算誤りがあったことなどにより相続税の課税価格及び相続税額が過大になっていた場合には、税法は国税通則法第23条第1項の規定に基づいて、法定申告期限から5年間に限ってその是正を求める更正の請求を行うことを予定しており、これらの事由により相続税の課税価格及び相続税額が過大となっていた場合には、この国税通則法の規定による更正の請求によって相続税額の減額を求めるべきであって、その期間内に同項に定める更正の請求の手続きを採ることなく、遺産分割がなされた段階で、更正の請求の特則規定による手続きの中でこれを求めることはできないということです。

(参考判決)平成9年10月23日東京地裁判決(税務訴訟資料229号125頁)

相続税法第32条第1号の事由は、未分割の遺産につき、いったん同法55条の規定による計算で税額が確定した後、遺産の分割が行われ、その結果、既に確定した相続税額が過大になるという相続税に固有の後発的事由について規定したものであって、右規定に基づく更正の請求は、当初の申告に存在するとされる過誤の是正を求めることを目的とするものではない。とすれば、未分割の遺産を分割した結果、既に確定した課税価格及び相続税額が過大になるか否かの判断に当って、算定の基礎となる遺産の価額は、申告(その後に更正があった場合にはその更正。)により確定した価額を基礎とすべきである。そして、確定した遺産の価額をもとに算出した分割遺産に係る課税価格及び相続税額と比較して、既に確定した課税価格及び相続税額が過大とならない場合には、同法第32条各号列記以外の部分及び同条1号の規定による更正の請求の事由に該当しないものであって、当該更正の請求は不適法というべきである。

3 相続税法第55条の規定により申告を行う場合の注意点

相続人及び包括受遺者間に争いがあり、そのために法定申告期限内に遺産分割ができず、法定相続分の割合及び包括遺贈の割合で相続税の課税価格及び税額の計算をして相続税の申告をする場合、遺産争いに目を奪われがちになり、財産の評価への注意が行きわたらないことがあります。また、被相続人の財産を引き続き管理している相続人など一部の相続人等が申告に必要な情報を開示してくれないために適正な申告ができないこともあります。さらに、異なった税理士に相続税の申告を委任した結果、それぞれの税理士が異なった課税価格の計算をすることもあります。

しかしながら、当初申告の段階で、その申告が最終的な税額の確定につながることを意識して、相続人間で意思疎通を図り適正な申告に努めるべきでしょう。また、分割に長期間を要し、法定申告期限から5年を過ぎても遺産分割ができないと見込まれる場合には、相続人全員の利益になることなので、当初の申告に過大となる点はないかどうかを確認し合うことが必要でしょう。


4 ご質問の場合

お父様がお亡くなりになったのは、平成25年1月15日ですので、相続税の法定申告期限は同年11月15日となります。したがって、当初の申告の誤りについては、それから5年間、つまり平成30年11月15日までに更正の請求を行うことにより是正を図ることができましたが、あなたはその更正の請求を行いませんでした。

この度、遺産分割の審判が確定し、その結果を基にあなたの相続税の課税価格の計算をすると当初申告における課税価格を下回るとのことですので、この点については更正の請求の特則規定により更正の請求をすることができますが、この更正の請求において当初申告における土地の評価誤りについて是正を求めることはできません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
通法・・・国税通則法
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

くらしの相談窓口 対応ガイド

虎ノ門第一法律事務所 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

新着情報

もっと見る

記事検索

#