相続税の実務問答
【第115回】
「相続時精算課税が適用される贈与の課税漏れがあった場合の贈与税額控除」
税理士 梶野 研二
[問]
私は、平成16年4月に父から、非上場会社であるA社の株式の贈与を受けました。その評価額は、3,000万円と高額であったため、贈与税の申告に当たり相続時精算課税を選択しました。その父が、令和7年3月に亡くなりましたので、父から相続により取得した財産の価額に、相続時精算課税を適用したA社の株式の贈与時の価額3,000万円を課税価格に加算して相続税の申告をするつもりです。
ところで、平成20年5月に、父がA社に対して債務免除を行い、その結果、私の有するA社の株式の価額が2,000万円上昇しました。その増加益について父から贈与があったものとみなされ、贈与税の申告が必要だったにもかかわらず、その申告を失念したまま、既に申告期限から17年ほどが過ぎてしまいました。このみなし贈与については、今から贈与税の申告をすることはできませんが、相続税の課税価格への加算は必要であるとの説明を受けました。
そこで、平成20年5月に受けたみなし贈与の金額については、相続税の課税価格に加算して相続税の申告をすることとしますが、その際に、このみなし贈与について本来であれば課税されていた贈与税相当額を相続税額から控除することはできますか。贈与税額の控除が認められないとすると、贈与税についてもはや課税がされないはずであるにもかかわらず、贈与税が課税されたのと同様の結果となってしまい、不合理ではないでしょうか。
[答]
相続時精算課税の適用に係る贈与者に相続が開始したことにより相続税の申告をする際には、相続時精算課税に係る贈与税の金額を、算出相続税額から控除することとされていますが、贈与税の課税処分の除斥期間が徒過してしまい、課税されることのなかった贈与税額については、相続税額からの控除はできません。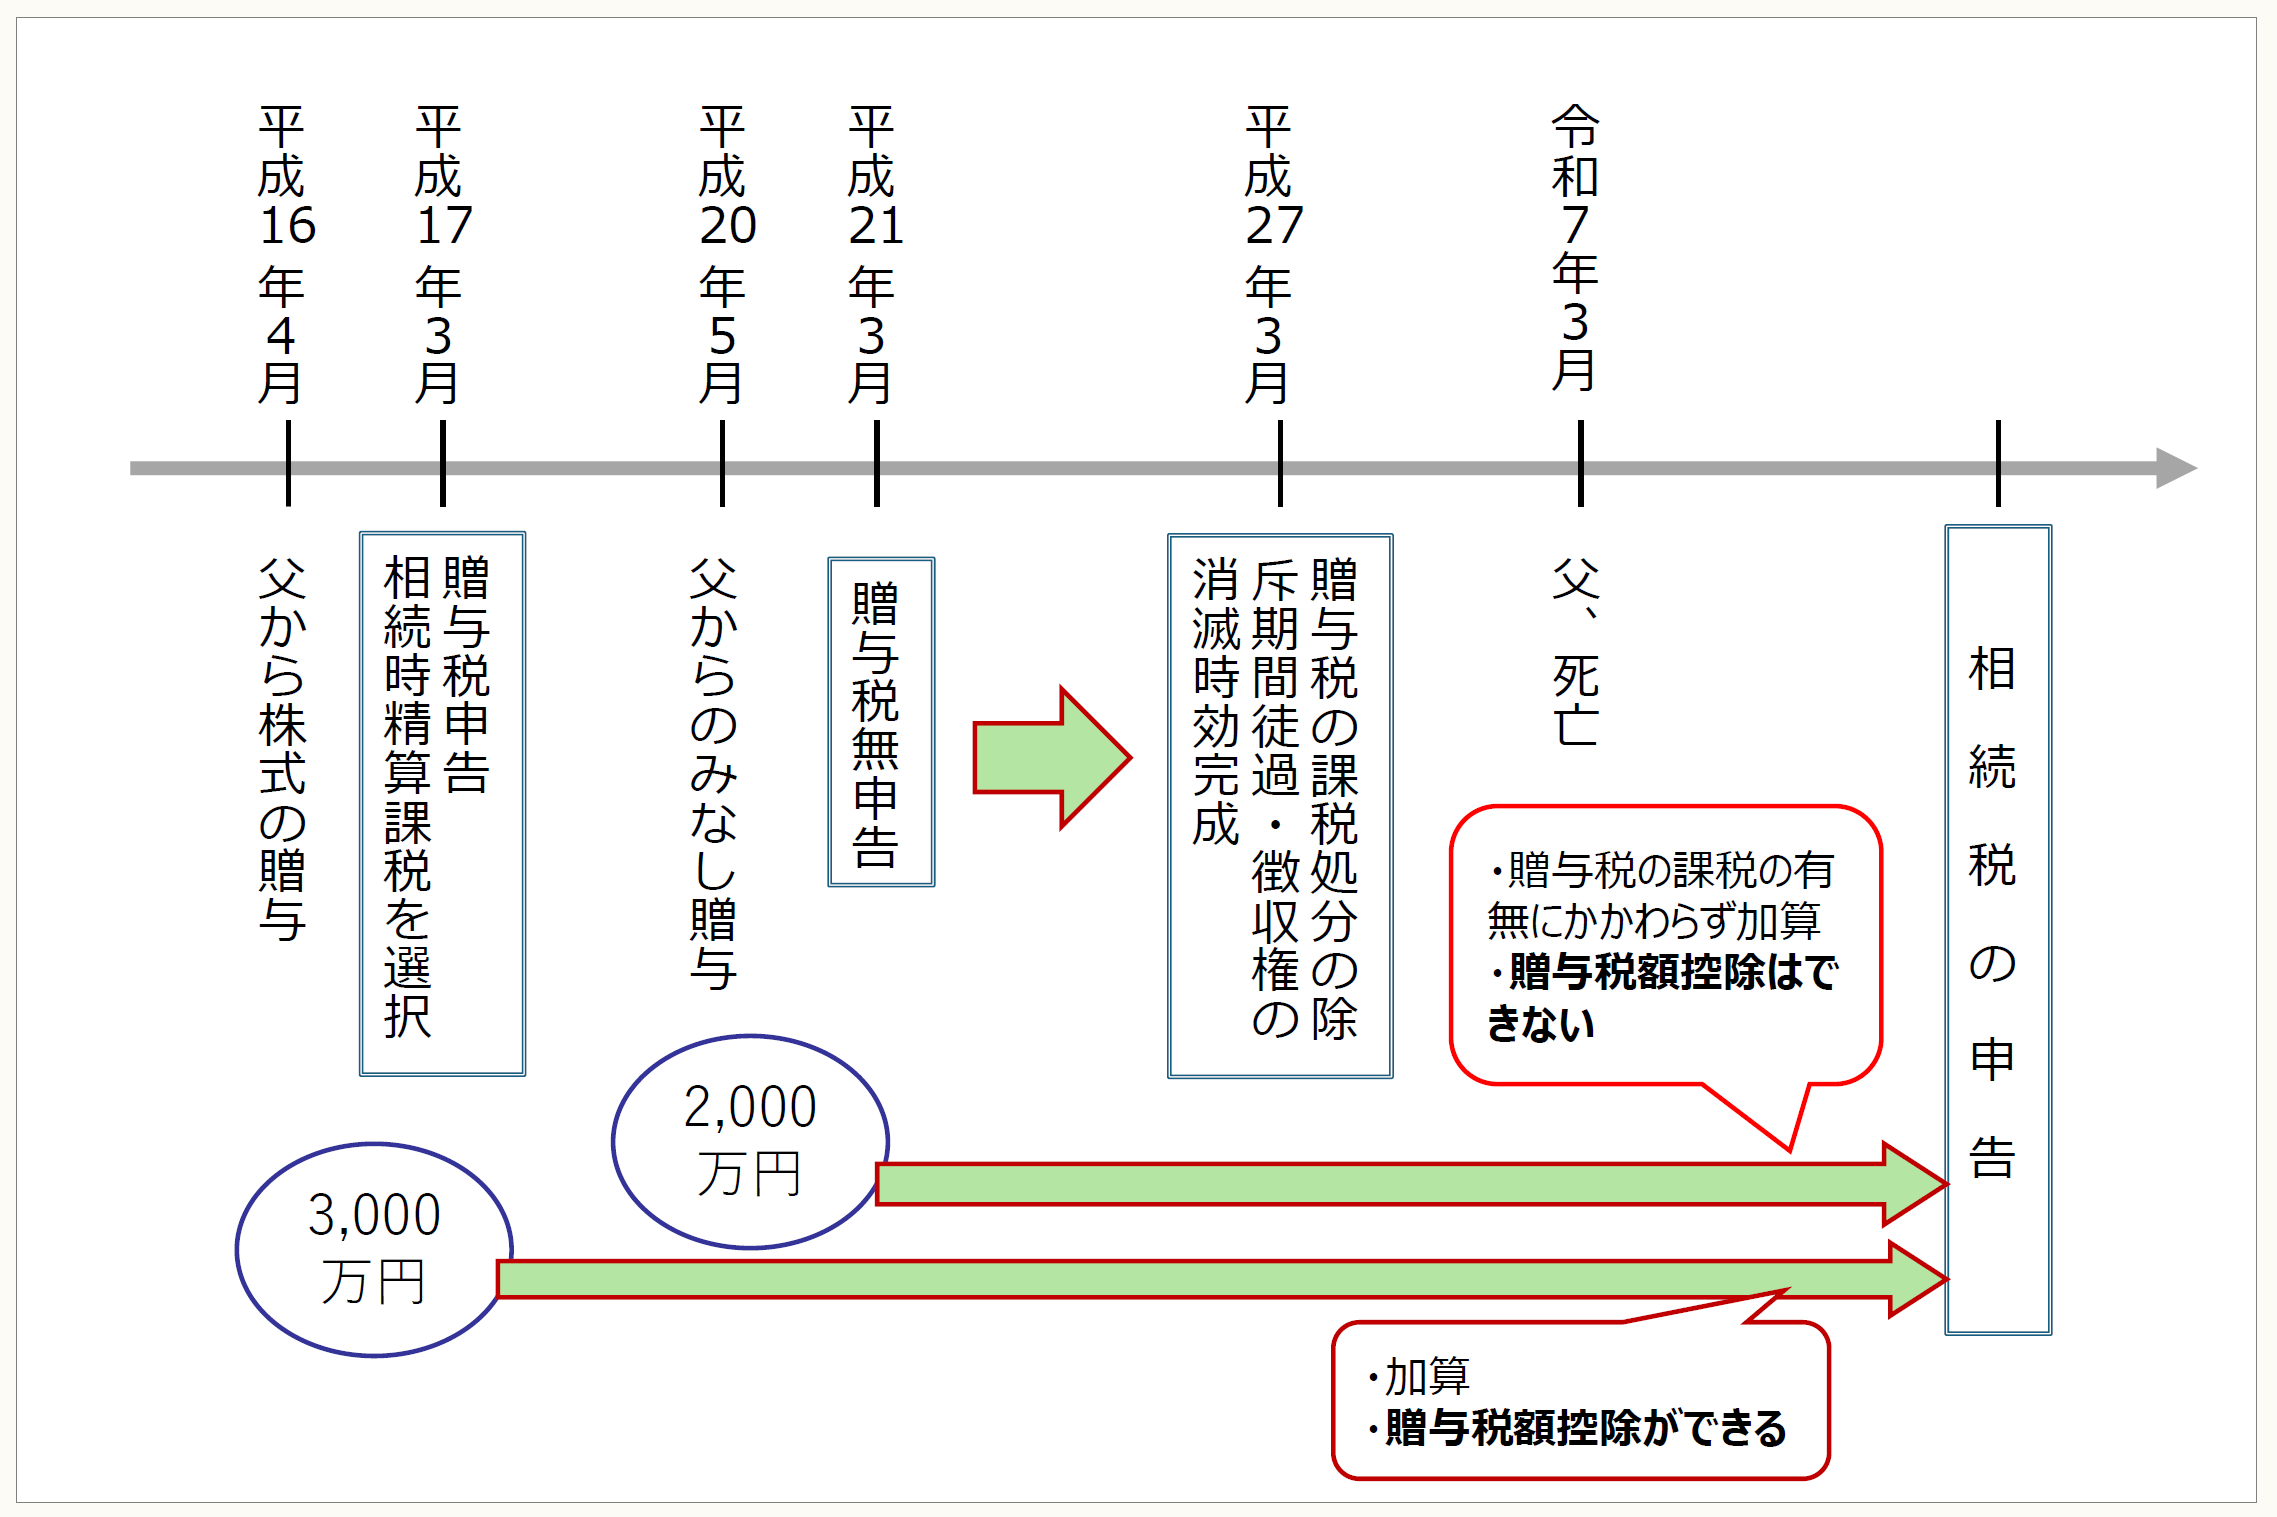
● ● ● ● ● 説 明 ● ● ● ● ●
1 はじめに
【第114回】「贈与税が課税されていない相続時精算課税贈与の相続税の課税価格への加算」では、相続時精算課税の適用を選択した年以降にその相続時精算課税の適用に係る贈与者から贈与を受けた財産の価額は、実際に贈与税が課税されたかどうかにかかわらず、相続税の課税価格に加算しなければならないと説明しました。
この点については、相続時精算課税制度の仕組みから理解を得られたとして、そうであるならば、本来、課されたであろう贈与税額の控除が認められるべきではないかとの疑問が生じます。このような税額控除が認められないとするならば、贈与税の課税処分の除斥期間が徒過したこと、及び贈与税の徴収権の消滅時効が完成したことによる効果が事実上、消し去られてしまうからです。
2 相続時精算課税に係る贈与税額の控除
(1) 相続時精算課税選択届出書を提出した年以降に、その届出書に記載された贈与者から贈与を受けた財産(贈与により取得したものとみなされる財産等を含みます。)の価額は、その贈与者の相続開始の際の相続税の申告において、相続税の課税価格に加算又は算入されることとなります(相法21の15①、21の16①)。そして、この相続時精算課税の適用を受ける財産につき課せられた贈与税があるときは、算出された相続税額から当該贈与税の税額に相当する金額を控除した金額をもって、納付すべき相続税額とされます(相法21の15③、21の16④)。
この「課せられた贈与税」には、相続時精算課税の適用を受ける贈与財産に対して課されるべき贈与税も含まれるものとして取り扱われます(注)が、相続税法第37条⦅贈与税についての更正、決定等の期間制限の特則⦆第1項及び第2項の規定による更正又は決定をすることができなくなった贈与税、すなわち、原則として贈与税の申告書の提出期限から6年が経過したことにより課税されなかった贈与税は除かれています(相基通21の15-3前段、21の16-1)。
(注) 贈与税が課されるべきであるにもかかわらず課税されていない場合には、速やかに贈与税の申告をすべきですし、申告がなされない場合には、当局による更正又は決定の手続きが執られることとなります(相基通21の15-3後段)。
(2) 相続税法第21条の15第1項は、相続時精算課税に係る贈与があった場合には、適正に贈与税の申告及び納付がされていることを前提に、算出相続税額から「課された贈与税」を控除すると定めており、申告漏れ(課税漏れ)がある場合には、この定めを適用する前提を欠いているといえます。一般的に同項の「課された贈与税」は「課されるべき贈与税」と同義と解してよいと思われますが、あくまでも適正な贈与税の申告(課税)が行われていることが前提ですから、実際に相続時精算課税に係る贈与について申告漏れ(課税漏れ)があり、相続税法第37条第1項及び第2項の規定により更正又は決定をすることができなくなった贈与税を相続税額から控除することは、課税の公平に反することとなり容認できるものではありません。一般的に「課された贈与税」と「課されるべき贈与税」とは同義であるとしても、法律上の文言が「課された贈与税」である以上、相続税法基本通達21の15-3等の定めのとおり更正又は決定をすることができなくなった贈与税を控除対象から除くことは、文理解釈の観点からも相当です。
なお、このように税額控除が認められないと解すると、贈与税の課税処分の除斥期間が徒過したこと、及び贈与税の徴収権の消滅時効が完成したことによる効果が、事実上、なくなってしまうとの見方もあるかもしれませんが、贈与税の更正又は決定の期間制限により贈与税が課されないことと、実際に課税されていない贈与税について、相続税の計算上、税額控除の対象とするかどうかは、別の問題であり、それぞれ、法律の規定振りとその合理的な解釈により処理されるべきものと考えます。
3 質問の場合
相続時精算課税の適用に係る贈与者に相続が開始したことにより相続税の申告をする際には、相続時精算課税に係る贈与税の金額を、算出相続税額から控除することとされていますが、贈与税の課税処分の除斥期間が徒過してしまい、課税されることのなかった贈与税額については、相続税額からの控除は認められません。
あなたが、平成20年に、お父様からのみなし贈与について贈与税の申告を失念し、既に贈与税の更正又は決定の除斥期間を徒過している以上、被相続人をお父様とする相続税の申告において、このみなし贈与財産の価額を加算しても、それに対応する贈与税額の控除をすることはできません。
なお、平成16年の株式の贈与に係る贈与税については、算出された相続税額から控除することができます。
相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
次回は2/19の公開予定です。