公開日: 2021/09/16 (掲載号:No.436)
文字サイズ

相続税の実務問答 【第63回】「遺言としては無効だが死因贈与と認められる場合」

筆者: 梶野 研二

相続税の実務問答

【第63回】

「遺言としては無効だが死因贈与と認められる場合」


税理士 梶野 研二


[問]

叔母が今年の1月9日に亡くなりました。叔母の相続人は、妹である私の母と叔父の2名です。叔母の遺書には、軽井沢の別荘を私に遺贈する旨が書かれていましたが、その遺書は民法に定められた形式を備えておらず無効だということが判明しました。

私は、軽井沢にある叔母の別荘を大変気に入っており、何度も利用させてもらっていました。そこで、3年前に思い切ってその別荘をもらえないかと叔母に打診してみました。そうしたところ、叔母から、「私が死んだときには、この別荘をあなたにあげるわ。遺書にもそのように書いておくわ」と言われました。後日、叔母が「軽井沢の別荘をA子(私)に遺贈する」と記載された遺言書の下書きを見せてくれましたので、私はその場でお礼を言うとともに、あらためて叔母に感謝の手紙を送りました。

叔母の遺言が無効な遺言だとすると、私は叔母の相続人ではありませんので、軽井沢の別荘を叔母から直接取得することはできません。軽井沢の別荘を、対価を支払わずに私のものにするには、叔母の相続人である母又は叔父から贈与を受けるしかなく、その場合には私に贈与税が課税されることとなるのでしょうか。

[答]

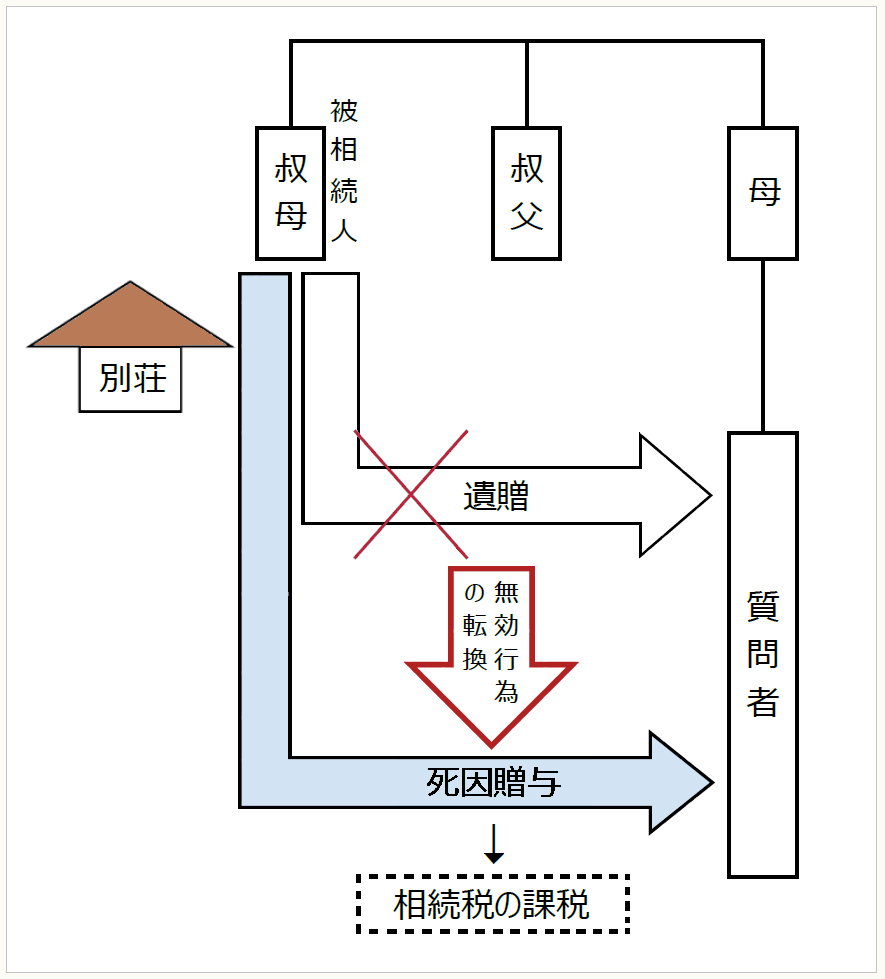
ご質問の事実関係に照らせば、別荘をあなたに遺贈するとの叔母様の遺言が無効であったとしても、叔母様が亡くなられた時に、叔母様があなたに軽井沢の別荘を贈与するとの死因贈与契約が成立していたと認めることができます。そうしますと、叔母様の死亡とともに、軽井沢の別荘はあなたが取得することとなりますので、あらためてお母様又は叔父様から贈与を受ける必要はありません。

相続税法の規定上、死因贈与は遺贈と同様に扱われますので、あなたが死因贈与により取得した別荘は相続税の課税対象になり、贈与税の課税対象とはされません。
● ● ● ● ● 説 明 ● ● ● ● ●

1 遺贈と死因贈与

遺贈は、遺言により遺言者の死亡により特定の財産又は割合をもって特定の者に遺産を取得させる行為です。また、死因贈与とは、贈与者の死亡によって効力を生じる贈与契約をいいます(民法554)。

遺言は、民法により厳格な方式が定められており、定められた形式要件を満たさない限り、その遺言は無効とされます(民法960)。一方、死因贈与は、当事者の意思の合致により有効に成立します(民法549)。死因贈与においては、贈与契約書を作成することが多いと思われますが、契約書が作成されていないとしても当事者の合意があれば契約は有効に成立しています。ただし、相続人やその他の利害関係人との間で死因贈与契約の有無が問題になった場合には、贈与契約書等の書面がないと死因贈与による財産の取得の主張を通すことは困難となることが多いと思われます。


2 遺言の方式

民法は、一般的な遺言の方式として、次の方式を定めています。

〇自筆証書遺言(民法968)

遺言者がその全文、日付及び氏名を自書し、押印したもの。なお、平成30年の民法改正により、財産目録を添付する場合には、その目録については、自書することを要しないこととされました。

〇公正証書遺言(民法969、969の2)

遺言者が遺言の趣旨を公証人に口授するなど一定の要件を備えた公正証書により行ったもの。

〇秘密証書遺言(民法970、971、972)

遺言者が署名押印して封印した遺言書を公証人及び証人の前に提出し、遺言者の遺言書であることの証明を受けたもの。

(※) このほかに民法は、特別方式の遺言として、死亡危急者遺言(民法976)、伝染病隔離者遺言(民法977)、在船者遺言(民法978)及び船舶遭難者遺言(民法979)を定めています。

例えば、上記3つの方式のうち最も簡便な自筆証書遺言の場合、自書されていないもの(財産目録を除きます)、日付が記載されていないもの、氏名が自署されていないもの、押印のないものなどは、有効な遺言とは認められません。

しかしながら、このように遺言としては無効なものであったとしても、遺言書・・・を書いた者とその遺言書・・・で遺贈の相手方とされている者との間で、その者の死亡を原因としてその者の財産を相手方に贈与するとの合意が認められるならば、死因贈与契約が有効に成立していると考えられます。いわゆる「無効行為の転換」が認められる典型的なケースと言えます。その場合には、無効な遺言書により遺贈の目的とされていた財産は、その者の死亡とともに死因贈与契約により相手方が取得することとなります。

〇広島高裁平成15年7月9日(裁判所ウェブサイト掲載判例)

死因贈与は、遺贈と同様に死亡が効力発生要件とされているため、遺贈に関する規定が準用されるが、死因贈与の方式については遺贈に関する規定の準用はないものと解される。したがって、遺言書が方式違背により遺言としては無効な場合でも、死因贈与の意思表示の趣旨を含むと認められるときは、無効行為の転換として死因贈与の意思表示があったものと認められ、相手方のこれに対する承諾の事実が認められるときは、死因贈与の成立が肯定されると解せられる。

これを本件についてみると、亡Dは、死期が迫っていることを悟り、死後自己所有の財産を敢えて養子である原審原告を除外して、実子である原審被告らに取得させようと考え、本件遺言書を作成したのであり、その目的は、専ら、死亡時に所有財産を原審被告らに取得させるという点にあったこと、遺言という形式によったのは、法的知識に乏しい亡Dが遺言による方法しか思い付かなかったからであり、その形式にこだわる理由はなかったこと、そのため結局遺言としては無効な書面を作成するに至ったこと、亡Dは、本件遺言書の作成当日、Fを介し、受贈者である原審被告らにその内容を開示していること等の点にかんがみれば、本件遺言書は死因贈与の意思表示を含むものと認めるのが相当である。

そして、原審被告は、本件遺言書作成には立ち会ってはいなかったものの、その直後に亡Dの面前でその内容を読み聞かされ、これを了解して本件遺言書に立会人として署名をしたのであるから、このときに亡Dと原審被告との間の死因贈与契約が成立したといえる。


3 相続税法における死因贈与

上記2のとおり、遺贈が否定されたとしても、死因贈与が有効に成立していると認められることがあります。遺言は無効であっても、死因贈与契約としては有効に成立していると認められるのであれば、無効な遺言で受遺者とされていた者は、死因贈与により被相続人の財産を取得することとなります。

民法は、死因贈与も遺贈と実質的には変わりないことから、死因贈与については、その性質に反しない限り、遺贈に関する規定を準用することとしています(民法554)。相続税法においても、同様の趣旨により、遺贈には死因贈与が含まれることとされており(相法1の3①一、措法69の2①)、相続税の課税上、死因贈与による財産の取得は、遺贈による財産の取得と同様に扱われることとされています。

したがって、遺言が無効であったとしても、死因贈与としては有効に成立していると認められることから、無効な遺言書に記載されていた財産を取得することとなった場合には、その財産は贈与税の課税対象ではなく、相続税の課税対象となります。


4 質問の場合

あなたに軽井沢の別荘を遺贈する旨の叔母様の遺贈が無効であるならば、この別荘は、相続人であるお母様又は叔父様が相続により取得することとなります。あなたがこの別荘を、対価を支払わずに取得するには、相続によりこの別荘を取得したお母様又は叔父様からあらためて贈与を受ける必要がありますが、その場合には、あなたに贈与税が課税されることとなります。

しかしながら、別荘をあなたに遺贈するとの遺言が無効であったとしても、叔母様から、「私が死んだときには、この別荘をあなたにあげるわ」と言われ、叔母様から遺言書の下書きを見せてもらい、あなたがその場でお礼を言うとともに、叔母様に感謝の手紙を送ったとの事実関係に照らせば、あなたと叔母様の間で、叔母様の死亡により、あなたが叔母様のお持ちだった別荘の贈与を受けるとの死因贈与契約が成立していたと認めることができます。そうしますと、この死因贈与契約により、叔母様の死亡とともに、あなたは軽井沢の別荘を取得することとなりますので、あらためてお母様又は叔父様から贈与を受ける必要はありません。

なお、相続税の課税上、死因贈与は遺贈と同様に扱われますので、あなたが死因贈与により取得した別荘は相続税の課税対象となり、贈与税の課税対象とはされません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第63回】

「遺言としては無効だが死因贈与と認められる場合」


税理士 梶野 研二


[問]

叔母が今年の1月9日に亡くなりました。叔母の相続人は、妹である私の母と叔父の2名です。叔母の遺書には、軽井沢の別荘を私に遺贈する旨が書かれていましたが、その遺書は民法に定められた形式を備えておらず無効だということが判明しました。

私は、軽井沢にある叔母の別荘を大変気に入っており、何度も利用させてもらっていました。そこで、3年前に思い切ってその別荘をもらえないかと叔母に打診してみました。そうしたところ、叔母から、「私が死んだときには、この別荘をあなたにあげるわ。遺書にもそのように書いておくわ」と言われました。後日、叔母が「軽井沢の別荘をA子(私)に遺贈する」と記載された遺言書の下書きを見せてくれましたので、私はその場でお礼を言うとともに、あらためて叔母に感謝の手紙を送りました。

叔母の遺言が無効な遺言だとすると、私は叔母の相続人ではありませんので、軽井沢の別荘を叔母から直接取得することはできません。軽井沢の別荘を、対価を支払わずに私のものにするには、叔母の相続人である母又は叔父から贈与を受けるしかなく、その場合には私に贈与税が課税されることとなるのでしょうか。

[答]

ご質問の事実関係に照らせば、別荘をあなたに遺贈するとの叔母様の遺言が無効であったとしても、叔母様が亡くなられた時に、叔母様があなたに軽井沢の別荘を贈与するとの死因贈与契約が成立していたと認めることができます。そうしますと、叔母様の死亡とともに、軽井沢の別荘はあなたが取得することとなりますので、あらためてお母様又は叔父様から贈与を受ける必要はありません。

相続税法の規定上、死因贈与は遺贈と同様に扱われますので、あなたが死因贈与により取得した別荘は相続税の課税対象になり、贈与税の課税対象とはされません。

● ● ● ● ● 説 明 ● ● ● ● ●

1 遺贈と死因贈与

遺贈は、遺言により遺言者の死亡により特定の財産又は割合をもって特定の者に遺産を取得させる行為です。また、死因贈与とは、贈与者の死亡によって効力を生じる贈与契約をいいます(民法554)。

遺言は、民法により厳格な方式が定められており、定められた形式要件を満たさない限り、その遺言は無効とされます(民法960)。一方、死因贈与は、当事者の意思の合致により有効に成立します(民法549)。死因贈与においては、贈与契約書を作成することが多いと思われますが、契約書が作成されていないとしても当事者の合意があれば契約は有効に成立しています。ただし、相続人やその他の利害関係人との間で死因贈与契約の有無が問題になった場合には、贈与契約書等の書面がないと死因贈与による財産の取得の主張を通すことは困難となることが多いと思われます。


2 遺言の方式

民法は、一般的な遺言の方式として、次の方式を定めています。

〇自筆証書遺言(民法968)

遺言者がその全文、日付及び氏名を自書し、押印したもの。なお、平成30年の民法改正により、財産目録を添付する場合には、その目録については、自書することを要しないこととされました。

〇公正証書遺言(民法969、969の2)

遺言者が遺言の趣旨を公証人に口授するなど一定の要件を備えた公正証書により行ったもの。

〇秘密証書遺言(民法970、971、972)

遺言者が署名押印して封印した遺言書を公証人及び証人の前に提出し、遺言者の遺言書であることの証明を受けたもの。

(※) このほかに民法は、特別方式の遺言として、死亡危急者遺言(民法976)、伝染病隔離者遺言(民法977)、在船者遺言(民法978)及び船舶遭難者遺言(民法979)を定めています。

例えば、上記3つの方式のうち最も簡便な自筆証書遺言の場合、自書されていないもの(財産目録を除きます)、日付が記載されていないもの、氏名が自署されていないもの、押印のないものなどは、有効な遺言とは認められません。

しかしながら、このように遺言としては無効なものであったとしても、遺言書・・・を書いた者とその遺言書・・・で遺贈の相手方とされている者との間で、その者の死亡を原因としてその者の財産を相手方に贈与するとの合意が認められるならば、死因贈与契約が有効に成立していると考えられます。いわゆる「無効行為の転換」が認められる典型的なケースと言えます。その場合には、無効な遺言書により遺贈の目的とされていた財産は、その者の死亡とともに死因贈与契約により相手方が取得することとなります。

〇広島高裁平成15年7月9日(裁判所ウェブサイト掲載判例)

死因贈与は、遺贈と同様に死亡が効力発生要件とされているため、遺贈に関する規定が準用されるが、死因贈与の方式については遺贈に関する規定の準用はないものと解される。したがって、遺言書が方式違背により遺言としては無効な場合でも、死因贈与の意思表示の趣旨を含むと認められるときは、無効行為の転換として死因贈与の意思表示があったものと認められ、相手方のこれに対する承諾の事実が認められるときは、死因贈与の成立が肯定されると解せられる。

これを本件についてみると、亡Dは、死期が迫っていることを悟り、死後自己所有の財産を敢えて養子である原審原告を除外して、実子である原審被告らに取得させようと考え、本件遺言書を作成したのであり、その目的は、専ら、死亡時に所有財産を原審被告らに取得させるという点にあったこと、遺言という形式によったのは、法的知識に乏しい亡Dが遺言による方法しか思い付かなかったからであり、その形式にこだわる理由はなかったこと、そのため結局遺言としては無効な書面を作成するに至ったこと、亡Dは、本件遺言書の作成当日、Fを介し、受贈者である原審被告らにその内容を開示していること等の点にかんがみれば、本件遺言書は死因贈与の意思表示を含むものと認めるのが相当である。

そして、原審被告は、本件遺言書作成には立ち会ってはいなかったものの、その直後に亡Dの面前でその内容を読み聞かされ、これを了解して本件遺言書に立会人として署名をしたのであるから、このときに亡Dと原審被告との間の死因贈与契約が成立したといえる。


3 相続税法における死因贈与

上記2のとおり、遺贈が否定されたとしても、死因贈与が有効に成立していると認められることがあります。遺言は無効であっても、死因贈与契約としては有効に成立していると認められるのであれば、無効な遺言で受遺者とされていた者は、死因贈与により被相続人の財産を取得することとなります。

民法は、死因贈与も遺贈と実質的には変わりないことから、死因贈与については、その性質に反しない限り、遺贈に関する規定を準用することとしています(民法554)。相続税法においても、同様の趣旨により、遺贈には死因贈与が含まれることとされており(相法1の3①一、措法69の2①)、相続税の課税上、死因贈与による財産の取得は、遺贈による財産の取得と同様に扱われることとされています。

したがって、遺言が無効であったとしても、死因贈与としては有効に成立していると認められることから、無効な遺言書に記載されていた財産を取得することとなった場合には、その財産は贈与税の課税対象ではなく、相続税の課税対象となります。


4 質問の場合

あなたに軽井沢の別荘を遺贈する旨の叔母様の遺贈が無効であるならば、この別荘は、相続人であるお母様又は叔父様が相続により取得することとなります。あなたがこの別荘を、対価を支払わずに取得するには、相続によりこの別荘を取得したお母様又は叔父様からあらためて贈与を受ける必要がありますが、その場合には、あなたに贈与税が課税されることとなります。

しかしながら、別荘をあなたに遺贈するとの遺言が無効であったとしても、叔母様から、「私が死んだときには、この別荘をあなたにあげるわ」と言われ、叔母様から遺言書の下書きを見せてもらい、あなたがその場でお礼を言うとともに、叔母様に感謝の手紙を送ったとの事実関係に照らせば、あなたと叔母様の間で、叔母様の死亡により、あなたが叔母様のお持ちだった別荘の贈与を受けるとの死因贈与契約が成立していたと認めることができます。そうしますと、この死因贈与契約により、叔母様の死亡とともに、あなたは軽井沢の別荘を取得することとなりますので、あらためてお母様又は叔父様から贈与を受ける必要はありません。

なお、相続税の課税上、死因贈与は遺贈と同様に扱われますので、あなたが死因贈与により取得した別荘は相続税の課税対象となり、贈与税の課税対象とはされません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

路線価による土地評価の実務

公認会計士・税理士 名和道紀 共著           長井庸子 共著

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

徹底解説 不動産契約書Q&A

弁護士法人 官澤綜合法律事務所 著

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

不動産の評価・権利調整と税務

鵜野和夫 著 税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

評価通達がない不動産評価 判例・裁決40

税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著
#