相続税の実務問答
【第32回】
「相続人間で相続分の譲渡が行われている場合の相続税の申告」
税理士 梶野 研二
[問]
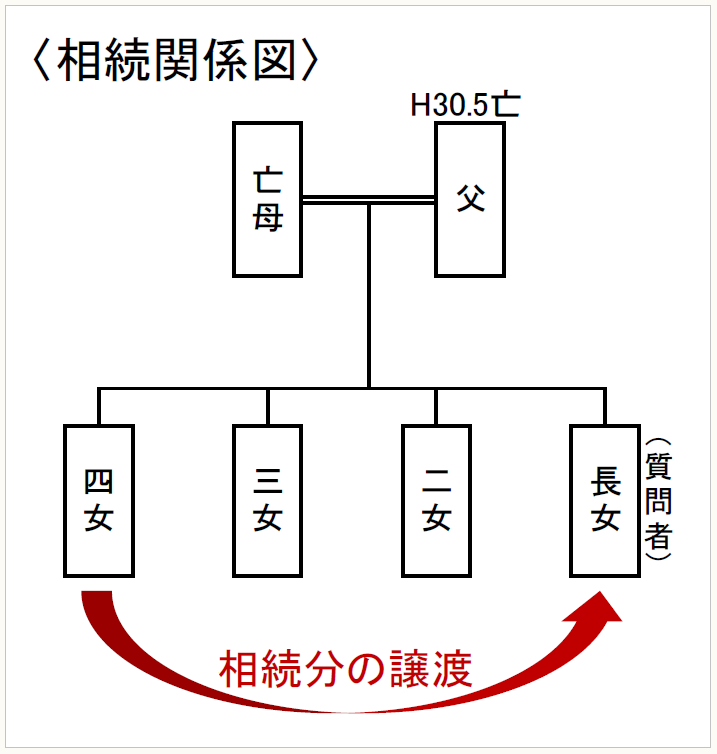
父が、平成30年5月25日に亡くなりました。相続人は、長女(私)、二女、三女及び四女の4名です。父の四十九日の法要が済んでから、4人で遺産分割について協議をしてきましたが、それぞれの主張に大きな隔たりがあり、相続税の申告期限までに分割協議がまとまりそうもない状況です。
そうしたところ、最近、妹(四女)が、自分は姉妹間の争いに加わりたくないので、自分の相続分を私(長女)に無償で譲渡し、分割協議から抜けたいと言い出しました。仮に、私が、妹(四女)から妹(四女)の相続分を譲り受けた場合には、どのように相続税の申告を行えばよいのでしょうか。
[答]
相続税の申告期限までに遺産分割が調わない場合には、法定相続分の割合で相続財産を取得したものとして、相続税の課税価格を計算して相続税の申告をすることとなります。この場合、相続人間で相続分の譲渡が行われていた場合には、相続分の譲渡が行われた後の相続分の割合により相続税の課税価格の計算をすることとなります。
● ● ● ● ● 説 明 ● ● ● ● ●
1 相続分の譲渡
民法に相続分の譲渡について直接規定した条文はありません。しかし、「共同相続人の1人が遺産の分割前にその相続分を第三者に譲り渡したときは、他の共同相続人は、その価額及び費用を償還して、その相続分を譲り受けることができる」との民法第905条第1項の規定は、共同相続人の1人が、相続開始から遺産分割までの間に、その相続分を譲渡できることを前提としていることから、民法は、遺産分割前の共同相続人の相続分を他の共同相続人又は第三者に譲渡することを認めていると解されます。
他の共同相続人に対して相続分の譲渡がされた場合には、当該譲渡の当事者である共同相続人の相続分が変わるにすぎません。これに対して、共同相続人以外の第三者に相続分が譲渡された場合には、当該第三者が、相続人と同じ地位に立ち、相続財産の管理・遺産分割の手続きにも加わることとなります(新基本法コンメンタール「相続」103頁(木村敦子)・2016年日本評論社)。
2 相続分の譲渡があった場合の相続税法第55条の適用
相続税法第55条は、遺産の全部又は一部が未分割の場合には、未分割財産については、各共同相続人が民法(904条の2を除きます)の規定による相続分に従って未分割財産を取得したものとして相続税の課税価格を計算する旨を定めています。
相続税の申告期限までに遺産分割が行われず、共同相続人間で相続分の譲渡が行われた場合に、各共同相続人が民法(904条の2を除きます)の規定による相続分に従って未分割財産を取得したものとして相続税の課税価格を計算する場合の具体的な計算方法について、①相続分の譲渡が行われた場合であってもそれにかかわらず本来の相続分により計算すべきか、又は②相続分の譲渡が行われた後の相続分により計算すべきか、判断に迷うところです。
この点について、最高裁判所第三小法廷平成5年5月28日判決は、相続税法第55条本文にいう「相続分」には共同相続人間の譲渡に係る相続分が含まれるとした原審判決(平成元年8月30日東京高裁判決)を正当として是認することができるとしました。
この判決により、相続税の申告書を提出する際に、共同相続人間で遺産分割が行われておらず、かつ、共同相続人間で相続分の譲渡が行われていた場合には、相続分の譲渡が行われた後の相続分により、相続税の課税価格の計算を行うことが明らかになりました。
〇昭和62年10月26日東京地裁判決(下線筆者)
相続税法55条は、遺産の全部又は一部が未分割の場合には、未分割財産については、各共同相続人が民法(904条の2を除く。)の規定による相続分に従って未分割財産を取得したものとして相続税の課税価格を計算する旨を定めている。遺産の分割をする時期については、法律上期間の制限がないため、遺産の分割が完了するのを待って相続税の課税価格を計算しなければならないとすると、相続税法27条1項の申告期限までには課税価格の計算ができなかったり、更正等の除斥期間との関係で課税ができなくなる事態が生ずることにもなりかねないことなどから、同法55条は、遺産分割が完了しない場合の課税価格の計算方法を定めたものである。そして、同条は、遺産の全部又は一部が未だ分割されていない時点では、各共同相続人は、他の共同相続人に対し、未分割の個々の遺産について具体的な権利を主張することはできないが、未分割遺産全体について自己の相続分の割合に応じた持分的な権利を主張できることを踏えて、相続税の申告又は課税をする場合において、遺産の全部又は一部が分割されていないときは、未分割の遺産については、前述の持分的な権利の割合に従って右遺産を取得したものとして課税価格を計算するものとしているのである。そうすると、同条の規定するところは、前述の相続税の課税原則そのものではないが、未分割の遺産が存在することを前提とする限り、右原則に最も近似するものであって、基本的には、右原則と同様のものと評価することができる。以上述べたところに鑑みると、同条にいう相続分とは、民法900条ないし904条の規定により定まる相続分(以下「法定等相続分」という。)のみをいうものではなく、共同相続人間で相続分の譲渡があった場合における当該譲渡の結果定まる相続分(譲渡人については法定等相続分から譲渡した相続分を控除したものを、譲受人については法定等相続分に譲り受けた相続分を加えたもの)も含まれるものと解するのが相当である。
(控訴審判決である平成元年8月30日東京高裁判決も同旨)
3 ご質問の場合
相続税の申告書の提出期限である平成31年3月25日までに、あなた方姉妹4人による遺産分割協議が調わない場合には、相続税法第55条の規定に基づきそれぞれの相続分の割合でお父様の遺産を取得したものとして、相続税の申告を行います。
あなた方姉妹の相続分は、本来、4分の1ずつですが、あなたが妹さん(四女)の相続分(4分の1)を無償で譲り受けた場合には、あなたの相続税法第55条に定める相続分は2分の1(本来の4分の1に妹さんの相続分を加算した割合)となり、妹さん(四女)の相続分はないこととなります。
したがって、あなたが2分の1、二女の方と三女の方が各4分の1の割合でお父様の遺産を取得したものとして、相続税の申告を行うこととなります。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。