相続税の実務問答
【第79回】
「各相続人の相続税額を計算するときの「あん分割合」と更正の請求」
税理士 梶野 研二
[問]
私の父が昨年1月に亡くなりました。相続人は、母、長女である私と妹の3人です。9月には遺産分割が調い、10月に3人で共同して相続税の申告をしました。
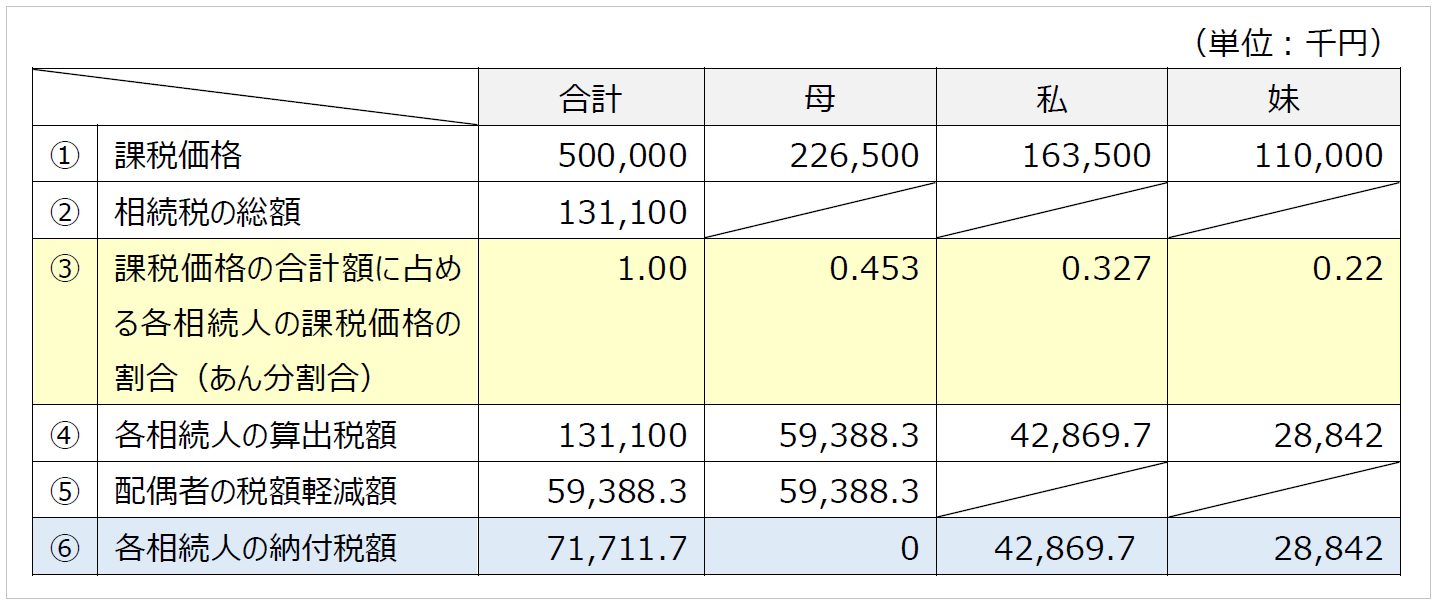
相続税の申告書の概要は次のとおりです。
※画像をクリックすると、別ページで拡大表示されます。
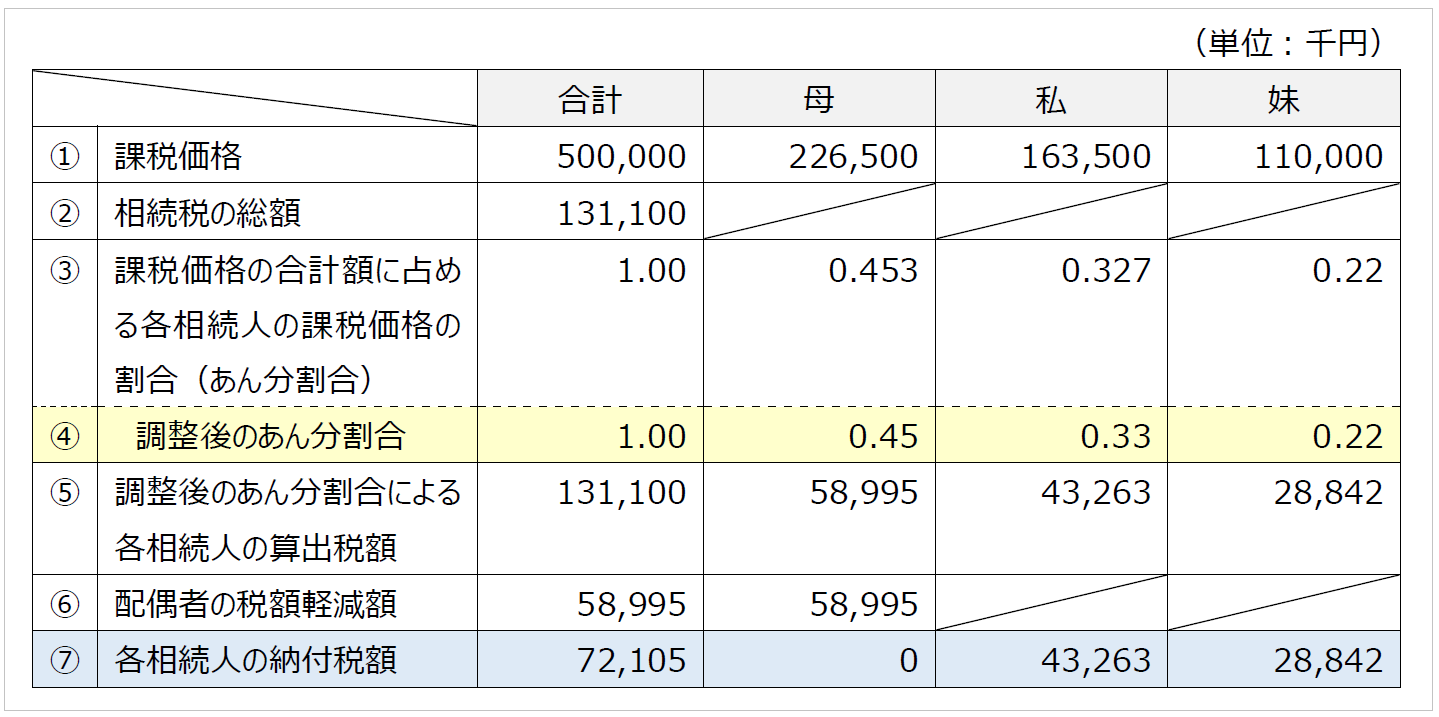
各相続人の相続税額は、相続税の総額に、課税価格の合計額に各相続人の課税価格の占める割合(以下「あん分割合」といいます)を乗じて算出しますが、私たちの申告における「あん分割合」については、小数点以下2位未満の端数について、表の④欄のとおり、私の割合を切り上げ、母の割合を切り捨てる調整をしました。
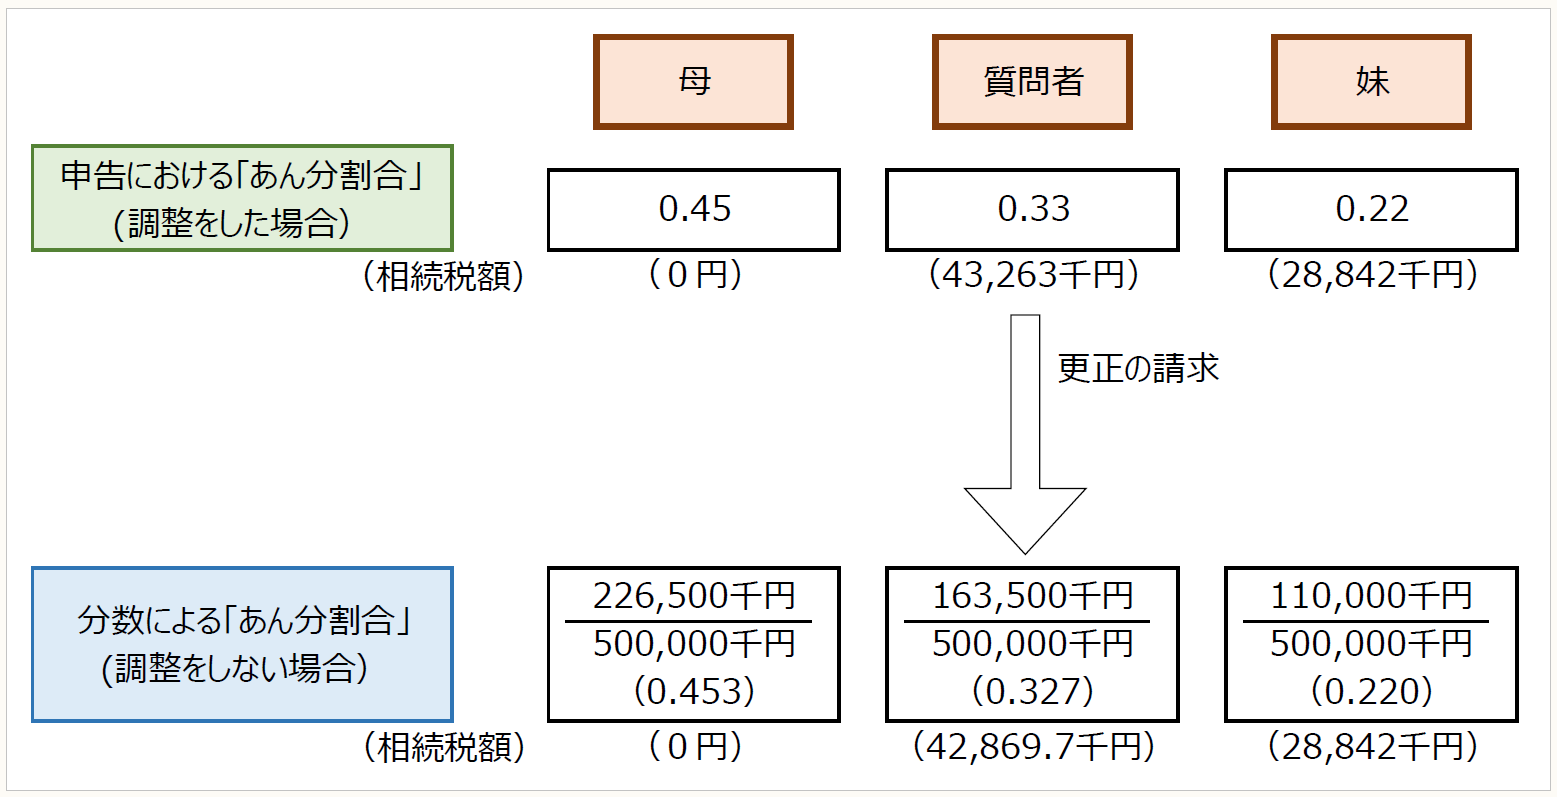
しかし、小数点以下2位未満の端数の調整をしないで、各相続人の税額を算出すると、次のとおり母の算出税額は申告額よりも増えますが、配偶者の税額軽減額も増えることから母の納付税額は算出されず、一方、私の納付税額が減少し、その結果、私たち3人の納付する相続税額の合計額は、申告額よりも減少することが分かりました。
※画像をクリックすると、別ページで拡大表示されます。
端数調整をしないで求めた「あん分割合」を適用することにより、私の相続税額が減少することとなることから、更正の請求をしようと思います。このような更正の請求は認められるでしょうか。
[答]
あなたの相続税の申告書に記載した相続税額については、更正の請求事由である「その計算が相続税法等の法令の規定に従っていなかったこと」又は「その計算に誤りがあったこと」には該当しないと考えられます。したがって、あなたの更正の請求は認められません。※画像をクリックすると、別ページで拡大表示されます。
● ● ● ● ● 説 明 ● ● ● ● ●
1 相続税額の計算における「あん分割合」
相続又は遺贈(以下「相続等」といいます)により財産を取得した者(以下「相続人等」といいます)に係る相続税額は、その被相続人から相続等により財産を取得したすべての相続人等に係る相続税の総額に、当該相続等により財産を取得した各相続人等の相続税の課税価格が、当該相続等により財産を取得したすべての相続人等に係る相続税の課税価格の合計額のうちに占める割合(以下「あん分割合」といいます)を乗じて算出し(相法17)、さらに各相続人等の属性により、相続税法第18条から第20条の2までの規定に基づく一定の加算又は減算を行い各相続人等の納付すべき相続税額を算出します。
この「あん分割合」の端数処理については、法令に特段の定めは設けられていません。したがって、各相続人等の相続税額の計算における「あん分割合」は、分母を「その相続等により財産を取得したすべての相続人等に係る相続税の課税価格の合計額」、分子を「その相続等により財産を取得した各相続人等の相続税の課税価格」とする分数によることとなります。
しかしながら、相続税の総額にこの分数を乗ずるという計算は、非常に煩瑣なものとなります。そこで、「あん分割合」に小数点以下2位未満の端数がある場合には、納税者の便宜を考慮して、その相続人等の全員が選択した方法により、各相続人等の割合の合計値が1になるよう、その端数を調整して各相続人等の相続税額を計算する方法が認められています(相基通17-1)。
このような調整計算が容認されるのは、現行の相続税の計算の仕組み上、相続人等の属性によって加算又は控除される相続税法の規定や納税猶予に関する租税特別措置法の規定の適用を考慮しなければ、相続人間で「あん分割合」の合計値が1になるような調整を行ったとしても、相続人等が納付することとなる相続税額の合計額に変わりはないためです。
(※) この取扱いは、現行の相続税法基本通達が現在の形になった昭和38年には既に認められていました。当時、申告書作成ソフトはもちろん電卓さえ存在しなかったことを思うと、相続税額の計算は、非常に厄介な作業であったことは想像に難くありません。
一方、相続税法第18条から第22条の2までの規定により相続税額の加算又は控除される相続人等がある場合や、租税特別措置法第70条の6や第70条の7の2などの納税猶予の規定が適用される相続人等がいる場合には、この「あん分割合」の調整の取扱いを適用することによって、「あん分割合」を分数により計算した場合と比較して、有利又は不利な結果が生じることとなります。
2 更正の請求
国税の申告書を提出した者は、その申告書に記載した課税標準等(相続税においては「相続税の課税価格」)若しくは税額等の計算が相続税法その他の国税に関する法律の規定に従っていなかったこと又はその計算に誤りがあったことにより、納付すべき税額が過大であるときには、法定申告期限から5年以内に限り、税務署長に対し、その申告に係る課税標準等又は税額等につき減額の更正をすべき旨の請求をすることができます(通法23①)。
3 ご質問の場合
ご質問のケースは、被相続人の配偶者であるお母様の「あん分割合」を分数により計算した場合よりも小さい割合に調整した結果、分数によるあん分計算をした場合に比べて、配偶者の税額軽減額が小さくなってしまい、各相続人が納付する相続税額の合計額が増えてしまったケースです。
確かに、あなたの納付する相続税額は「あん分割合」を分数によった場合に比して増加してしまったかもしれません。しかしながら、上記1の調整計算は、相続税法第17条の解釈として容認されるものであると考えられ、また、相続税の申告が共同申告されていることから、この調整計算による税額計算についてはお母様及び妹さんも合意していたものと認められます。そうしますと、昨年10月に行った相続税の申告については、更正の請求事由である「その申告書に記載した課税標準等若しくは税額等の計算が相続税法その他の国税に関する法律の規定に従っていなかったこと又はその計算に誤りがあったことにより、納付すべき税額が過大であるとき」には該当しないと考えられます。
(※) 更正の請求をすることができる場合として、国税通則法第23条第2項及び相続税法第32条第1項の規定がありますが、ご質問の場合には、これらの規定に掲げる事由のいずれにも該当しません。
したがって、あなたが更正の請求をしたとしても、その更正の請求は認められません。
なお、質問の場合とは反対に、「あん分割合」を「分数」によって計算して行った申告について、調整計算による「あん分割合」で相続税額を再計算することを求める更正の請求も認められないと考えられます。
〔凡例〕
相法・・・相続税法
通法・・・国税通則法
相基通・・・相続税法基本通達
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。