相続税の実務問答
【第100回】
「先順位の相続人が相続を放棄したことにより相続人となった者の
相続税の申告期限」
税理士 梶野 研二
[問]
私の伯父が6月に亡くなりました。伯父の配偶者は既に他界しており、伯父の相続人は伯父の長女甲1人だけでした。伯父の財産は、出身地であるA村の農地と山林、伯父の知人への貸付金などです。ところが、甲は9月に相続放棄の申述をし、B家庭裁判所はこれを受理しました。伯父の子である甲が相続を放棄し、伯父の両親は既に他界していることから、伯父の兄弟姉妹が相続人になります。
B家庭裁判所から甲に送られてきた相続放棄申述受理書に記載された申述の受理日は9月27日ですが、私がそのことを知ったのは、10月15日です。伯父の妹(私の叔母)乙には、10月20日に私から甲が相続を放棄したことを知らせました。
私も乙も相続を放棄するつもりはありません。伯父の遺産を確認したところ、どうやら相続税の申告及び納税が必要になりそうです。私と叔母が相続税の申告及び納税をすることとなった場合、その期限はいつになりますか。
[答]
相続税の申告書の提出及び納付は、被相続人に相続の開始があったことを知った日の翌日から起算して10ヶ月以内に行わなければなりません。あなたと叔母様の場合には、それぞれが甲の相続放棄を知った日の翌日から10ヶ月以内に相続税の申告及び納税をしなければなりません。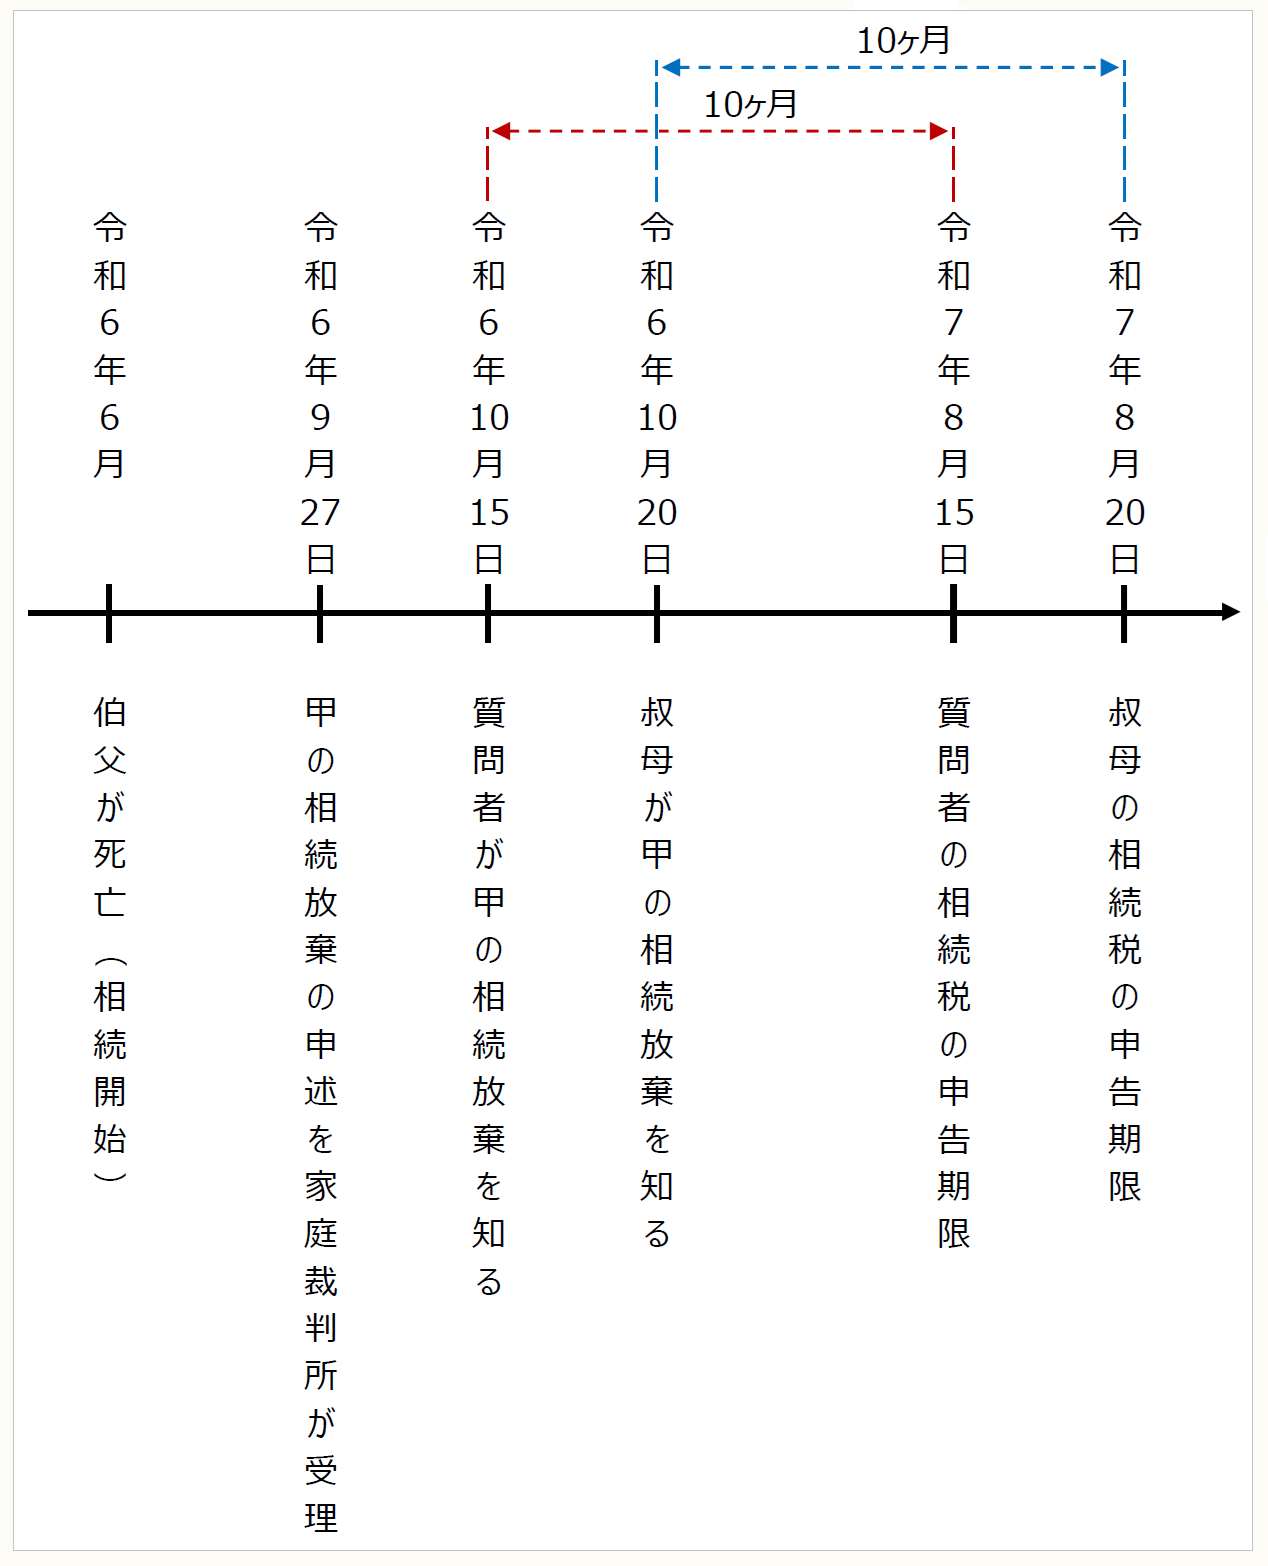
● ● ● ● ● 説 明 ● ● ● ● ●
1 相続の放棄
(1) 相続が開始した場合、相続人は次の3つのうちのいずれかを選択できます。
① 相続人が被相続人の財産及び債務を全て承継する単純承認
② 相続人が被相続人の財産や債務を一切承継しない相続放棄
③ 被相続人の債務がどの程度あるか不明であり、財産が残る可能性もあるなどの場合に、相続人が相続によって得た財産の限度で被相続人の債務の負担を受け継ぐ限定承認
(2) 相続人が、相続放棄又は限定承認をする場合には、家庭裁判所にその旨の申述をしなければなりません。この申述は、自己のために相続の開始があったことを知った時から3ヶ月以内(注)に、被相続人の最後の住所地を管轄する家庭裁判所にしなければならないと定められています(民法915①本文)。相続放棄の申述は、被相続人の住民票除票又は戸籍附票、申述人(放棄する者)の戸籍謄本など所定の資料を相続放棄申述書に添付して行います。相続放棄申述書を提出した後、家庭裁判所から「照会書」が送られてきます。照会に対して回答を行い、その回答に特段の問題がなければ、「相続放棄申述受理通知書」が家庭裁判所から送られてきます。
(注) 相続人が、自己のために相続の開始があったことを知った時から3ヶ月以内に相続財産の状況を調査してもなお、相続を承認するか放棄するかを判断する資料が得られない場合には、利害関係人が相続の承認又は放棄の期間の伸長の申立てをすることにより、家庭裁判所はその期間を伸ばすことができることとされています(民法915①ただし書き)。
2 相続税の申告書の提出期限等
相続税の申告書は、被相続人に相続の開始があったことを知った日の翌日から起算して10ヶ月以内に被相続人の住所地の所轄税務署長に提出しなければなりません。また、原則として、同日までに申告書に記載した相続税額を納付しなければなりません。
この「相続の開始があったことを知った日」とは、自己のために相続の開始があったことを知った日をいうものと解されています(相基通27-4)。すなわち、被相続人に「相続の開始があったことを知った日」とは、被相続人が亡くなったことを知ったという事実だけでは不十分であり、自分がその被相続人の相続人であることを知ったという事実も必要です。
通常、自分が相続人であるにもかかわらず自分が被相続人の相続人であることを知らないということはないだろうと考えられます。しかしながら、先順位の相続人が相続を放棄したことにより、後順位の者が相続人となった場合には、先順位の相続人が相続を放棄して自分が相続人となったことを知った日が、その者が被相続人に相続の開始があったことを知った日となると考えられます。
3 ご質問の場合
甲の相続放棄は、その申述が受理された日に効力が生じることとなります。この申述が受理された日は、家庭裁判所から申述者に送付された相続放棄受理通知書に記載されています。あなた及び叔母様は、この申述が受理された日に伯父様の相続人になります。
つまり、あなたが、被相続人に相続の開始があったことを知った日とあなたが伯父様の相続人となったことを知った日は同じ日ではありません。ご質問の場合、あなたが伯父様の相続人になったことを知った日は、あなたが甲の相続放棄を知った10月15日となります。同様に、叔母様の場合には、10月20日となります。
したがって、あなたの相続税の申告書及び相続税の納税は、10月15日の翌日から10ヶ月を経過する日である令和7年8月15日、叔母様の相続税の申告書及び相続税の納税は、10月20日の翌日から10ヶ月を経過する日である令和7年8月20日となります。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。