「税理士損害賠償請求」
頻出事例に見る
原因・予防策のポイント
【事例72(法人税)】
経営力向上計画の申請を失念したため、「中小企業者等が特定経営力向上設備等を取得した場合の法人税の特別控除」及び「固定資産税の軽減特例」の適用を受けることができなくなってしまった事例
税理士 齋藤 和助
《事例の概要》
平成Y0年9月期の法人税につき、新品取得した特定機械装置等につき、経営力向上計画の申請を失念したため、「中小企業者等が特定経営力向上設備等を取得した場合の法人税の特別控除」及び「固定資産税の軽減特例」の適用を受けることができなくなってしまった。これにより法人税等につき過大納付税額が発生し、賠償請求を受けた。
《賠償請求の経緯》
- 平成X6年10月
関与開始。 - 平成X9年11月
「中小企業者等が特定経営力向上設備等を取得した場合の法人税の特別控除」及び「固定資産税の軽減特例」の適用を受けることができる4,000万円の機械装置の購入計画について説明を受ける。 - 平成X9年1月
上記機械装置を新品取得し事業供用開始。上記特別控除等の適用依頼を受ける。 - 平成X9年3月
経営力向上計画の申請(受理)期限(申請失念) - 平成Y0年11月
決算作業時に経営力向上計画の申請失念に気づく。 - 平成Y0年11月
関与先に報告。損害賠償請求を受ける。 - 平成Y0年11月
平成Y0年9月期の法人税を「中小企業者等が特定経営力向上設備等を取得した場合の法人税の特別控除」の適用をせずに申告。 - 平成Y1年1月
平成Y1年度の償却資産税を「固定資産税の軽減特例」の適用をせずに申告。
《基礎知識》
(1) 中小企業者等が特定経営力向上設備等を取得した場合の法人税の特別控除(措法42の12の4)
青色申告法人である中小企業者等が、指定期間内に、生産等設備を構成する機械及び装置等で、中小企業等経営強化法の経営力向上設備等(同法の経営力向上計画に記載されたものに限る)に該当するもののうち一定の規模のもの(特定経営力向上設備等)で、その製作若しくは建設後事業の用に供されたことのないものを取得等して、国内の対象事業の用に供した場合において、特別償却の適用を受けないときは、以下の算式により計算した金額を法人税額から控除することができる。なお、税額控除限度額のうち、法人税額から控除しきれなかった金額は、繰越税額控除限度額として1年間に限り繰り越すことができる。
特定経営力向上設備等の取得価額 × 7%(注1)= 税額控除限度額(注2)
(注1) 中小企業者等のうち、資本金又は出資金の額が3,000万円を超える法人(農業協同組合等及び中小企業等協同組合等を除く)以外の法人においては10%。
(注2) その事業年度の法人税額の20%相当額(中小企業者等が機戒等を取得した場合の税額控除制度(措法42の6)及び特定中小企業者等が経営改善設備を取得した場合の税額控除制度(措法42の12の3)の適用を受ける場合には、その20%相当額からこれらの金額の合計額を控除した残額)が限度となる。
(2) 中小企業等経営強化法に基づく固定資産税の軽減特例(地方税法附則15㊸)
中小事業者等が適用期間内に中小企業等経営強化法に規定する認定経営力向上計画に基づき特定経営力向上設備等を取得した場合には、特定経営力向上設備等に対して課する固定資産税の課税標準は、新たに固定資産税が課されることとなった年度から3年度分の固定資産税に限り、その課税標準となるべき価格の2分の1の額とする。
(3) 適用要件
上記(1)(2)の適用を受けるためには、確定申告書等にその対象資産が特定経営力向上設備等に該当するものであることを証する書類として、中小企業等経営強化法第13条1項の認定等に係る経営力向上計画の写し及びその経営力向上計画に係る認定書の写しを添付する必要がある。
(4) 設備取得後に経営力向上計画を申請する場合
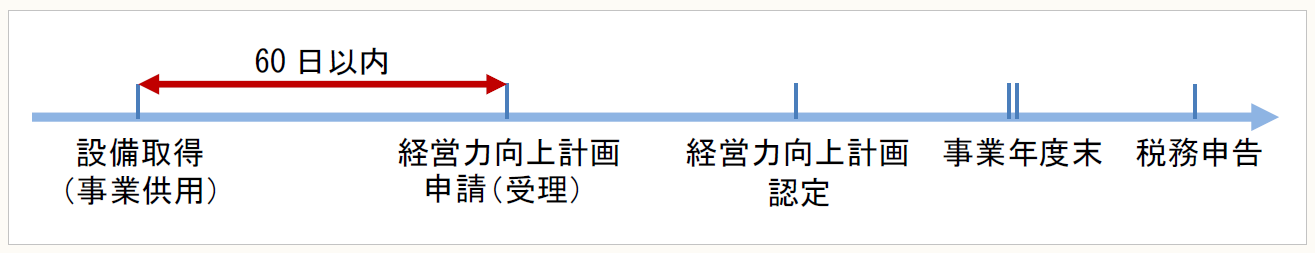
経営力向上設備等については、経営力向上計画の認定後に取得するのが原則であるが、設備を取得した後に経営力向上計画を申請する場合には、設備取得日から60日以内に経営力向上計画が受理される必要がある。この場合において税制の適用を受けるためには、制度の適用を年度単位で見ることから、遅くとも当該設備を取得し事業の用に供した事業年度内に認定を受ける必要がある。当該事業年度を超えて認定を受けた場合には税制の適用を受けることはできない。
《税理士の落とし穴》
設備取得後60日以内に経営力向上計画を申請しなければならないところ、これを失念してしまった。
《税理士の責任》
依頼者は資本金7,000万円の青色申告法人であり、平成Y0年9月期に上記中小企業等経営強化法に基づく税額控除と固定資産税の軽減特例の適用が受けられる4,000万円の機械装置を取得した。税理士は上記特例の適用依頼を取得後に受けたため、その適用を受けるためには機械装置取得から60日以内に経営力向上計画の申請をし、受理される必要があった。
しかし、税理士はこの申請書の提出を失念してしまい、申請期限後の決算作業中に自らその事実に気づいている。
上記特例の適用がある機械装置を取得した時点で、経営力向上計画の申請をしていれば、上記特例の適用は受けられたことから、税理士に責任がある。
《予防策》
[ポイント①]
依頼を受けたらすぐに提出
本件事例のように、要件は満たしていても、申請を失念したために特例の適用が受けられないケースもあることから、依頼者から特例の適用を受けたい旨の申し出があった場合には、期限まで余裕がある場合でも、提出が可能なものに関しては間を空けずにすぐに提出することを心がけたい。また、受任業務の進捗状況を定期的に報告することを依頼者と事前に決めておくことも申請の失念防止に効果的である。
[ポイント②]
特例適用の可否は慎重に判断する
本件事例の場合は、生産性向上設備については工業会からの証明書により適用可能が明らかであったが、納税者にとって有利な特例には様々な適用要件や適用除外があり、一見適用可能に思えても、要件を満たさない場合もある。したがって、特例の適否を判断する場合には、適用要件を満たしているか、適用除外に該当していないかを、条文等を見ながら依頼者とひとつひとつ確認していく等、慎重に行うべきである。そして与えられた前提条件とその検討内容、結果等を書面で残すことも重要である。
(了)
「経営サポート「経営強化法による支援」」
「「税理士損害賠償請求」頻出事例に見る原因・予防策のポイント」は、毎月第4週に掲載されます。