相続税の実務問答
【第29回】
「未支給年金の支給を受けた場合」
税理士 梶野 研二
[問]
父が、平成30年5月25日に亡くなりました。父は国民年金を受給していましたので、母が年金事務所に死亡届を提出するとともに、父の5月分までの年金の請求をしたところ、9月になって母の預金口座に父の5月分までの国民年金が振り込まれました。
父の相続開始時にはまだ支給されていなかったこの年金については、相続財産として相続税の課税対象に含める必要がありますか。
[答]
被相続人の死亡後に支給時期の到来する未支給年金は、相続税の課税対象とはなりません。ただし、支給を受けたお母様の所得税の課税対象となります。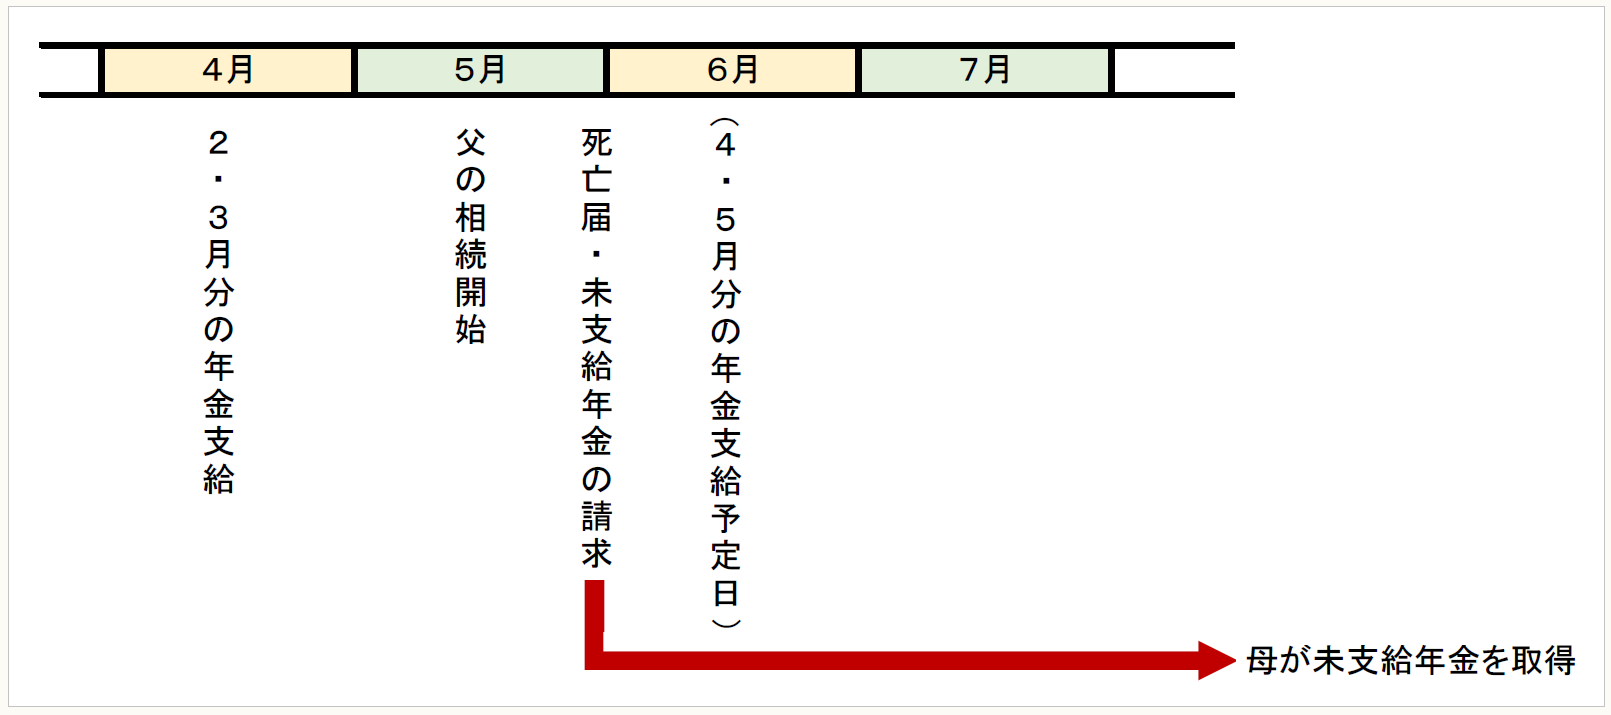
● ● ● ● ● 説 明 ● ● ● ● ●
1 未支給年金の相続性
国民年金は、偶数月の15日(15日が土曜日、日曜日又は祝日のときは、その直前の平日)にその前の月までの分が支払われます。そのため相続開始をした日を含む月分及びその前月分(相続開始の日によっては前月分及び前々月分)の年金は、相続開始日においては、未支給の状態となっています。
この相続開始日において未支給の状態となっていた年金(以下「未支給年金」といいます)は年金受給者の相続財産を構成するのかどうかについて、従来、見解が分かれていましたが、最高裁判所第三小法廷平成7年11月7日判決は、未支給年金の相続性を否定しました。
国民年金法は、年金給付の受給権者が死亡した場合において、その死亡した者に支給すべき年金給付でまだその者に支給しなかったものがあるときは、その者の配偶者、子、父母、孫、祖父母、兄弟姉妹又はこれらの者以外の三親等内の親族であって、その者の死亡の当時その者と生計を同じくしていたものが、自己の名でその未支給の年金の支給を請求することができると定めており(国民年金法19①)、未支給年金を受けるべき者の順位は、民法に規定されている相続人となる者の順序とは異なり、死亡した者の配偶者、子、父母、孫、祖父母、兄弟姉妹及びこれらの者以外の三親等内の親族の順序とされている(国民年金法19④、国民年金法施行令4の3の2)ことがその理由です。
【平成7年11月7日最高裁判所第三小法廷判決】
国民年金法19条1項は、「年金給付の受給権者が死亡した場合において、その死亡した者に支給すべき年金給付でまだその者に支給しなかったものがあるときは、その者の配偶者、子、父母、孫、祖父母又は兄弟姉妹であって、その者の死亡の当時その者と生計を同じくしていたものは、自己の名で、その未支給の年金の支給を請求することができる。」と定め、同条5項は、「未支給の年金を受けるべき者の順位は、第1項に規定する順序による。」と定めている。右の規定は、相続とは別の立場から一定の遺族に対して未支給の年金給付の支給を認めたものであり、死亡した受給権者が有していた右年金給付に係る請求権が同条の規定を離れて別途相続の対象となるものでないことは明らかである。
この最高裁判所の判決を踏まえ、現在では、国民年金法が未支給年金を支給請求することのできる者の範囲及び順位について民法の規定する相続人の範囲及び順位決定の原則とは異なった定め方をしているのは、民法の相続とは別の被保険者の収入に依拠していた遺族の生活保障を目的とした立場から未支給の年金給付の支給を一定の遺族に対して認めたからであり、未支給年金請求権は、当該遺族固有の権利であって、年金受給者の財産ではないと解されています。
なお、厚生年金保険法、国家公務員共済組合法、地方公務員等共済組合法、私立学校教職員共済法、独立行政法人農業者年金基金法等の規定に基づく年金の未支給年金についても同様に解されます(厚生年金保険法37、国家公務員共済組合法44、地方公務員等共済組合法47、私立学校教職員共済法25、独立行政法人農業者年金基金法22)。
2 未支給年金に対する課税関係
上記1のとおり、国民年金の未支給年金は、国民年金法の定めにより、被相続人の遺族が固有の財産として原始的に取得するものですから、相続財産には該当しません。また、相続又は遺贈により取得したものとみなされる財産にも該当しません。
(注) 未支給年金請求権は、国民年金法の規定に基づき一方的に付与されるものであることから契約に基づかない権利(請求権)ですが、相続税法第3条第1項第6号に規定する「これに係る一時金」には、継続受取人が受給を受けるべき「定期金が特別に又は選択的に一時金とされる場合の一時金のみが含まれる」こととされている趣旨からすると、未支給年金については、定期金ではなく最初から一時金のみを支給するものであるため、同号に規定するみなし相続財産にも該当しないと考えられます(国税庁 質疑応答事例「未支給の国民年金に係る相続税の課税関係」)。
したがって、未支給年金は、相続税の課税価格の計算の基礎に算入しません。
なお、遺族が支給を受けた当該未支給の年金は、その遺族の一時所得の収入金額となりますので(所基通34-2)、所得税の申告が必要となる場合があります。
所得税基本通達34-2(遺族が受ける給与等、公的年金等及び退職手当等)
死亡した者に係る給与等、公的年金等及び退職手当等で、その死亡後に支給期の到来するもののうち9-17により課税しないものとされるもの以外のものに係る所得は、その支払を受ける遺族の一時所得に該当するものとする。
3 ご質問の場合
お父様は、4月に2月分及び3月分の年金を受領し、4月分及び5月分の年金は6月に受給することとなっていたものと思われます。しかし、お父様が5月にお亡くなりになられたことから、お父様がこの年金は受給することができなくなりました。そこで、お母様が、国民年金法の規定に基づき、お父様の死亡届を行うとともに未支給年金の請求を行ったものであり、この未支給年金をお母さまの固有の権利として取得したこととなります。
したがって、この未支給年金請求権は、相続税の課税価格の計算の基礎に算入する必要はありません。
ただし、この未支給年金の額は、お母様の一時所得の収入金額となりますので、その他の一時所得の収入金額と併せて一時所得の特別控除額(50万円)を超える場合には、所得税の申告が必要になる場合がありますのでご注意ください。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。