公開日: 2019/04/18 (掲載号:No.315)
文字サイズ

相続税の実務問答 【第34回】「相続人以外の者に相続分を譲渡した場合の相続税の申告」

筆者: 梶野 研二

相続税の実務問答

【第34回】

「相続人以外の者に相続分を譲渡した場合の相続税の申告」


税理士 梶野 研二


[問]

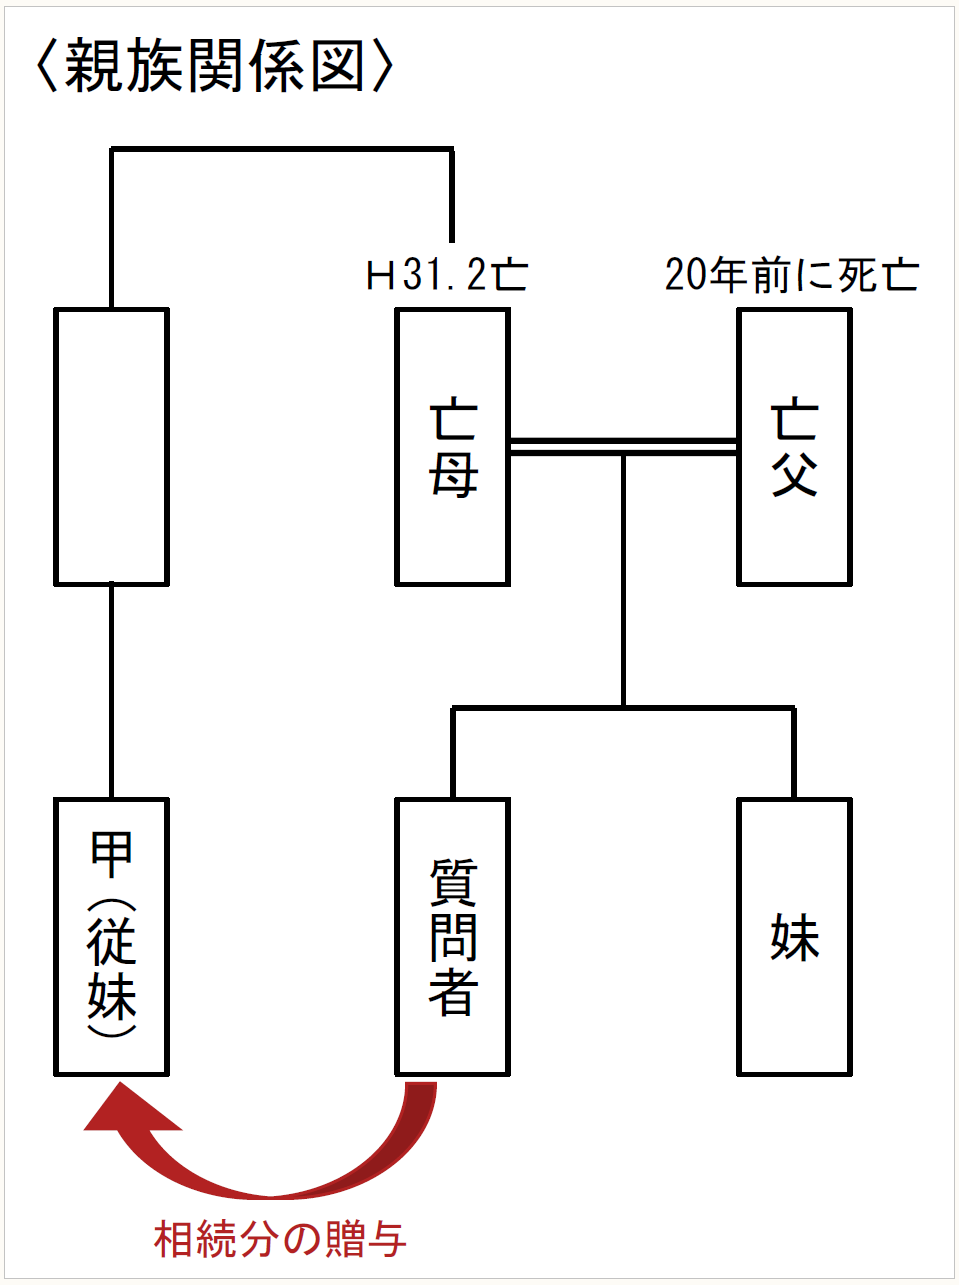
母が、平成31年2月12日に亡くなりました。父は、20年前に亡くなっており、相続人は長男である私と妹の2人だけです。

母は、父の死亡後、父が経営していたA社の社長として同社の経営に当たってきました。当初は赤字続きで、母も大変苦労しましたが、妹と従妹の甲が母をよく支えてくれ、2人のおかげで、毎年、利益を出せるまでになりました。

一方、私は、大学を卒業後、母の会社経営を手伝うこともなく、大手商社に就職し、実家に顔を出すのも年1回くらいでした。

母の遺産は、母が住んでいた家屋とその敷地、A社の株式及び若干の預金ですが、この際、私の相続分を従妹の甲に贈与したいと思います。

もしも、私が私の相続分の全てを甲に贈与した場合には、私は、相続税の申告をしなくてもよいのでしょうか。


[答]

相続税の納税義務者は、相続又は遺贈により被相続人の財産を取得した個人とされています。ご質問の場合、従妹の甲さんは、あなたから相続分の贈与を受け、お母様の遺産を手にすることになるわけです。お母様の遺産を相続又は遺贈により取得することとなるわけではありません。また、あなたが、ご自分の相続分を甲さんに贈与したとしても、あなたがお母様の相続人であることに変わりはありません。

つまり、あなたが、いったん相続により取得したお母様の遺産を、甲さんに贈与したと考えられますので、あなたには依然として相続税の申告義務があります。
● ● ● ● ● 説 明 ● ● ● ● ●

1 相続分の譲渡

相続人は、共同相続人間で遺産分割が調う前に、自分の相続分の全部又は一部を他の共同相続人又は共同相続人以外の者に有償又は無償で譲渡することができます。

前回及び前々回の質問は、共同相続人間で相続分の譲渡が行われた場合の相続税等の課税関係に関するものでしたが、今回は、相続人以外の者に対して相続分の贈与(無償譲渡)が行われた場合の相続税の課税関係についてのお尋ねです。


2 相続税の納税義務者

相続により財産を取得するのは、民法第5編第2章に定められた相続人に限られ、その相続人は、被相続人の相続開始とともに被相続人の財産を取得することとなります(民法896)。

また、民法は、遺言により、相続人又は相続人以外の者に対して、包括又は特定の名義で、遺言者の財産の全部又は一部を移転させる遺贈を認めています。遺贈についても、原則として、遺言者の死亡の時から効力が生じることとされています(民法985①)。

相続税の納税義務者は、この相続又は遺贈(注1)により財産を取得した個人(注2)とされています(相法1の3①一~五)。

(注1) 相続税の課税上、遺贈には死因贈与が含まれます。

(注2) 遺贈は法人に対して行うこともできますが、相続税の納税義務者とされるのは、原則として個人に限られます。

相続分の譲渡は、それが有償譲渡であれ、無償譲渡(贈与)であれ、譲渡人である相続人と譲受人の契約によって成立するものであり、その効果として遺産に係る共有持分が譲受人に移転すると考えられます。つまり、譲渡されるのは、譲渡人である相続人の財産権(相続人が被相続人から相続の開始によって取得した財産)であって、相続分の譲渡によって、相続人としての身分まで移転してしまうわけではありません。もちろん、民法には、相続人の地位の譲渡を認める規定はありません。

そうしますと、相続分が相続人以外の者に譲渡された場合には、いったん相続人が相続分の割合に応じて遺産を相続し、その全部又は一部を相続人以外の者に譲渡したと考えられますから、相続分の全部を譲渡したとしても、相続人として、相続分相当の財産を相続したことに変わりはありません。また、相続分を譲り受けた相続人以外の者は、相続分相当額の財産を相続により取得したのではなく、相続人から譲り受けたものであるということができます(平成17年4月20日さいたま地裁判決参照、控訴審判決である同年11月10日東京高裁判決も同旨)。

したがって、自分の相続分のすべてを相続人以外の者に譲渡したとしても、依然として相続税の納税義務者であり、相続人から相続分を譲り受けた相続人以外の者は相続税の納税義務者には該当しないこととなります。

〇平成17年4月20日さいたま地裁判決(訟務月報52巻8号2661頁)

(1) 相続税法1条1号において規定する納税義務の前提となる「相続」の概念は、私法における「相続」と同じ意味に解すべきであるところ、民法882条等における「相続」とは、自然人の財産上の地位を、その者の死亡を原因として、相続人と称する特定の者に包括的に承継させることであり、民法は、相続人を配偶者のほか、法律に定められた被相続人の一定の範囲の近親者に限定して定め、それ以外に被相続人の指定によって相続人を創設することはできないと解される。そうすると、第三者ないし相続人が、新たに法定外の相続人を創設することを許容するものでないことは明らかである。したがって、原告らは、亡Aの養子であるDの子であり、亡Aの法定相続人ではないから、相続人となることはできず、相続税法1条1号の「相続」により亡Aの財産を取得した個人に当たらないというべきであり、相続税の納税義務者ではないというべきである。

(2) これに対し、原告らは、民法909条本文を根拠に、相続分を譲り受けた者は初めから相続人であったことになると主張する。しかし、遺産分割の遡及効を規定した民法909条本文の趣旨は、被相続人に属していた一切の権利義務がいったん共同相続人の共有に属し、これが後になされた遺産分割という手続により、個々の財産が特定の相続人に分割・帰属したことを、この間の法律関係の簡明化を図るとの観点から、それぞれ被相続人からの直接の承継であるかのごとく法律構成するために設けられた擬制であり、相続開始によって共同相続人が遺産共有の状態にあったことまで否定するものではない。相続分の譲受人である第三者が遺産分割により現実に財産を取得するのは、飽くまで相続により相続人がいったん取得した相続分の譲受けによるものであり、相続開始後に発生した相続人の譲渡行為に基因するものであるから、当該第三者は、遺産分割協議によって財産を取得したとしても、直ちに民法上の「相続」により財産を取得したということはできないのである。したがって、原告らの上記主張は失当である。


3 相続分を相続人以外の者に譲渡した相続人の相続税の申告方法

(1) 申告書の提出期限までに遺産分割がされていない場合

相続分の譲渡が行われると、その譲受人が他の相続人との間で遺産分割を行うこととなります。相続税の申告書の提出期限までに、当該譲受人と他の相続人との間で遺産分割がされていない場合には、相続分の譲渡をした相続人が、相続税法第55条の規定に基づき、民法の規定による相続分の割合に従って、相続財産を取得したものとして相続税の課税価格及び相続税額を計算して相続税の申告を行うこととなります。

なお、同条の規定に従って相続税の課税価格の計算を行った申告書を提出した後に遺産分割が行われ、その結果、当初申告に係る課税価格が過大となったときには、上記の申告を行った相続人は相続税法第32条第1項第1号の規定による更正の請求を行うことができるものと考えられます。

(2) 申告書の提出期限までに遺産分割がされた場合

相続税の申告書の提出期限までに、当該譲受人と他の相続人との間で遺産分割が調った場合には、その遺産分割の結果、当該譲受人が取得することとなった財産を、当該譲受人に相続分を譲渡した相続人が相続により取得したものとして、相続税の課税価格及び相続税額を計算して、相続税の申告を行うこととなります。


4 ご質問の場合

従妹の甲さんは、あなたから相続分の贈与を受けて、お母様の遺産を手にすることになったとしても、そのことによってお母様の遺産を相続又は遺贈により取得することとなるわけではありませんし、あなたが、ご自分の相続分を甲さんに贈与したとしても、あなたがお母様の相続人であることに何ら変わりはありません。

つまり、あなたがご自分の相続分の全部を甲さんに贈与した場合には、あなたがいったん相続により取得したお母様の遺産を、甲さんに贈与したと考えられます。したがって、あなたには依然として相続税の申告義務がありますし、甲さんに相続税の納税義務が生じることはありません。
 

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第34回】

「相続人以外の者に相続分を譲渡した場合の相続税の申告」


税理士 梶野 研二


[問]

母が、平成31年2月12日に亡くなりました。父は、20年前に亡くなっており、相続人は長男である私と妹の2人だけです。

母は、父の死亡後、父が経営していたA社の社長として同社の経営に当たってきました。当初は赤字続きで、母も大変苦労しましたが、妹と従妹の甲が母をよく支えてくれ、2人のおかげで、毎年、利益を出せるまでになりました。

一方、私は、大学を卒業後、母の会社経営を手伝うこともなく、大手商社に就職し、実家に顔を出すのも年1回くらいでした。

母の遺産は、母が住んでいた家屋とその敷地、A社の株式及び若干の預金ですが、この際、私の相続分を従妹の甲に贈与したいと思います。

もしも、私が私の相続分の全てを甲に贈与した場合には、私は、相続税の申告をしなくてもよいのでしょうか。

[答]

相続税の納税義務者は、相続又は遺贈により被相続人の財産を取得した個人とされています。ご質問の場合、従妹の甲さんは、あなたから相続分の贈与を受け、お母様の遺産を手にすることになるわけです。お母様の遺産を相続又は遺贈により取得することとなるわけではありません。また、あなたが、ご自分の相続分を甲さんに贈与したとしても、あなたがお母様の相続人であることに変わりはありません。

つまり、あなたが、いったん相続により取得したお母様の遺産を、甲さんに贈与したと考えられますので、あなたには依然として相続税の申告義務があります。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続分の譲渡

相続人は、共同相続人間で遺産分割が調う前に、自分の相続分の全部又は一部を他の共同相続人又は共同相続人以外の者に有償又は無償で譲渡することができます。

前回及び前々回の質問は、共同相続人間で相続分の譲渡が行われた場合の相続税等の課税関係に関するものでしたが、今回は、相続人以外の者に対して相続分の贈与(無償譲渡)が行われた場合の相続税の課税関係についてのお尋ねです。


2 相続税の納税義務者

相続により財産を取得するのは、民法第5編第2章に定められた相続人に限られ、その相続人は、被相続人の相続開始とともに被相続人の財産を取得することとなります(民法896)。

また、民法は、遺言により、相続人又は相続人以外の者に対して、包括又は特定の名義で、遺言者の財産の全部又は一部を移転させる遺贈を認めています。遺贈についても、原則として、遺言者の死亡の時から効力が生じることとされています(民法985①)。

相続税の納税義務者は、この相続又は遺贈(注1)により財産を取得した個人(注2)とされています(相法1の3①一~五)。

(注1) 相続税の課税上、遺贈には死因贈与が含まれます。

(注2) 遺贈は法人に対して行うこともできますが、相続税の納税義務者とされるのは、原則として個人に限られます。

相続分の譲渡は、それが有償譲渡であれ、無償譲渡(贈与)であれ、譲渡人である相続人と譲受人の契約によって成立するものであり、その効果として遺産に係る共有持分が譲受人に移転すると考えられます。つまり、譲渡されるのは、譲渡人である相続人の財産権(相続人が被相続人から相続の開始によって取得した財産)であって、相続分の譲渡によって、相続人としての身分まで移転してしまうわけではありません。もちろん、民法には、相続人の地位の譲渡を認める規定はありません。

そうしますと、相続分が相続人以外の者に譲渡された場合には、いったん相続人が相続分の割合に応じて遺産を相続し、その全部又は一部を相続人以外の者に譲渡したと考えられますから、相続分の全部を譲渡したとしても、相続人として、相続分相当の財産を相続したことに変わりはありません。また、相続分を譲り受けた相続人以外の者は、相続分相当額の財産を相続により取得したのではなく、相続人から譲り受けたものであるということができます(平成17年4月20日さいたま地裁判決参照、控訴審判決である同年11月10日東京高裁判決も同旨)。

したがって、自分の相続分のすべてを相続人以外の者に譲渡したとしても、依然として相続税の納税義務者であり、相続人から相続分を譲り受けた相続人以外の者は相続税の納税義務者には該当しないこととなります。

〇平成17年4月20日さいたま地裁判決(訟務月報52巻8号2661頁)

(1) 相続税法1条1号において規定する納税義務の前提となる「相続」の概念は、私法における「相続」と同じ意味に解すべきであるところ、民法882条等における「相続」とは、自然人の財産上の地位を、その者の死亡を原因として、相続人と称する特定の者に包括的に承継させることであり、民法は、相続人を配偶者のほか、法律に定められた被相続人の一定の範囲の近親者に限定して定め、それ以外に被相続人の指定によって相続人を創設することはできないと解される。そうすると、第三者ないし相続人が、新たに法定外の相続人を創設することを許容するものでないことは明らかである。したがって、原告らは、亡Aの養子であるDの子であり、亡Aの法定相続人ではないから、相続人となることはできず、相続税法1条1号の「相続」により亡Aの財産を取得した個人に当たらないというべきであり、相続税の納税義務者ではないというべきである。

(2) これに対し、原告らは、民法909条本文を根拠に、相続分を譲り受けた者は初めから相続人であったことになると主張する。しかし、遺産分割の遡及効を規定した民法909条本文の趣旨は、被相続人に属していた一切の権利義務がいったん共同相続人の共有に属し、これが後になされた遺産分割という手続により、個々の財産が特定の相続人に分割・帰属したことを、この間の法律関係の簡明化を図るとの観点から、それぞれ被相続人からの直接の承継であるかのごとく法律構成するために設けられた擬制であり、相続開始によって共同相続人が遺産共有の状態にあったことまで否定するものではない。相続分の譲受人である第三者が遺産分割により現実に財産を取得するのは、飽くまで相続により相続人がいったん取得した相続分の譲受けによるものであり、相続開始後に発生した相続人の譲渡行為に基因するものであるから、当該第三者は、遺産分割協議によって財産を取得したとしても、直ちに民法上の「相続」により財産を取得したということはできないのである。したがって、原告らの上記主張は失当である。


3 相続分を相続人以外の者に譲渡した相続人の相続税の申告方法

(1) 申告書の提出期限までに遺産分割がされていない場合

相続分の譲渡が行われると、その譲受人が他の相続人との間で遺産分割を行うこととなります。相続税の申告書の提出期限までに、当該譲受人と他の相続人との間で遺産分割がされていない場合には、相続分の譲渡をした相続人が、相続税法第55条の規定に基づき、民法の規定による相続分の割合に従って、相続財産を取得したものとして相続税の課税価格及び相続税額を計算して相続税の申告を行うこととなります。

なお、同条の規定に従って相続税の課税価格の計算を行った申告書を提出した後に遺産分割が行われ、その結果、当初申告に係る課税価格が過大となったときには、上記の申告を行った相続人は相続税法第32条第1項第1号の規定による更正の請求を行うことができるものと考えられます。

(2) 申告書の提出期限までに遺産分割がされた場合

相続税の申告書の提出期限までに、当該譲受人と他の相続人との間で遺産分割が調った場合には、その遺産分割の結果、当該譲受人が取得することとなった財産を、当該譲受人に相続分を譲渡した相続人が相続により取得したものとして、相続税の課税価格及び相続税額を計算して、相続税の申告を行うこととなります。


4 ご質問の場合

従妹の甲さんは、あなたから相続分の贈与を受けて、お母様の遺産を手にすることになったとしても、そのことによってお母様の遺産を相続又は遺贈により取得することとなるわけではありませんし、あなたが、ご自分の相続分を甲さんに贈与したとしても、あなたがお母様の相続人であることに何ら変わりはありません。

つまり、あなたがご自分の相続分の全部を甲さんに贈与した場合には、あなたがいったん相続により取得したお母様の遺産を、甲さんに贈与したと考えられます。したがって、あなたには依然として相続税の申告義務がありますし、甲さんに相続税の納税義務が生じることはありません。
 

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

新着情報

もっと見る

記事検索

#