公開日: 2020/02/20 (掲載号:No.357)
文字サイズ

相続税の実務問答 【第44回】「令和元年台風第19号による被災地内の土地等がある場合の相続税の申告期限」

筆者: 梶野 研二

相続税の実務問答

【第44回】

「令和元年台風第19号による被災地内の土地等がある場合の相続税の申告期限」


税理士 梶野 研二


[問]

私の父は、令和元年5月10日に亡くなりました。相続人は母、私及び弟の3名で、3名とも東京都に住んでいます。父は、出身地である長野県N市に貸家及びその敷地を所有していましたが、10月の台風第19号により近くを流れる河川が氾濫し、甚大な被害を受けてしまいました。

現在、相続税の申告の準備をしていますが、相続財産の中にこの台風第19号により被災した土地等がある場合には、申告期限が延長される特例措置があると聞きました。私たちの場合にこの特例措置が適用されますか。特例措置が適用されるのであれば、申告期限はいつまで延長されるのでしょうか。

また、この土地を分割協議により弟が相続することとなった場合に、母や私の申告期限はどうなるのでしょうか。


[答]

お父様がお亡くなりになられたことによる相続税の申告書は、本来、相続開始を知った日の翌日から10ヶ月以内、つまり令和2年3月10日までに提出しなければなりませんが、あなた方の場合には、相続財産の中に令和元年台風第19号による災害に係る「特定地域」に指定された長野県内に存する土地がありますので、相続税の申告期限は、少なくとも特定非常災害に指定された令和元年台風第19号の発生日の翌日から10ヶ月を経過する日、すなわち令和2年8月11日まで延長されます(国税通則法の規定に基づき申告期限がさらに延長される場合があります)。

なお、遺産分割の結果、この土地を弟さんが1人で相続することとなったとしても、相続人全員の相続税の申告期限が延長されることとなります。
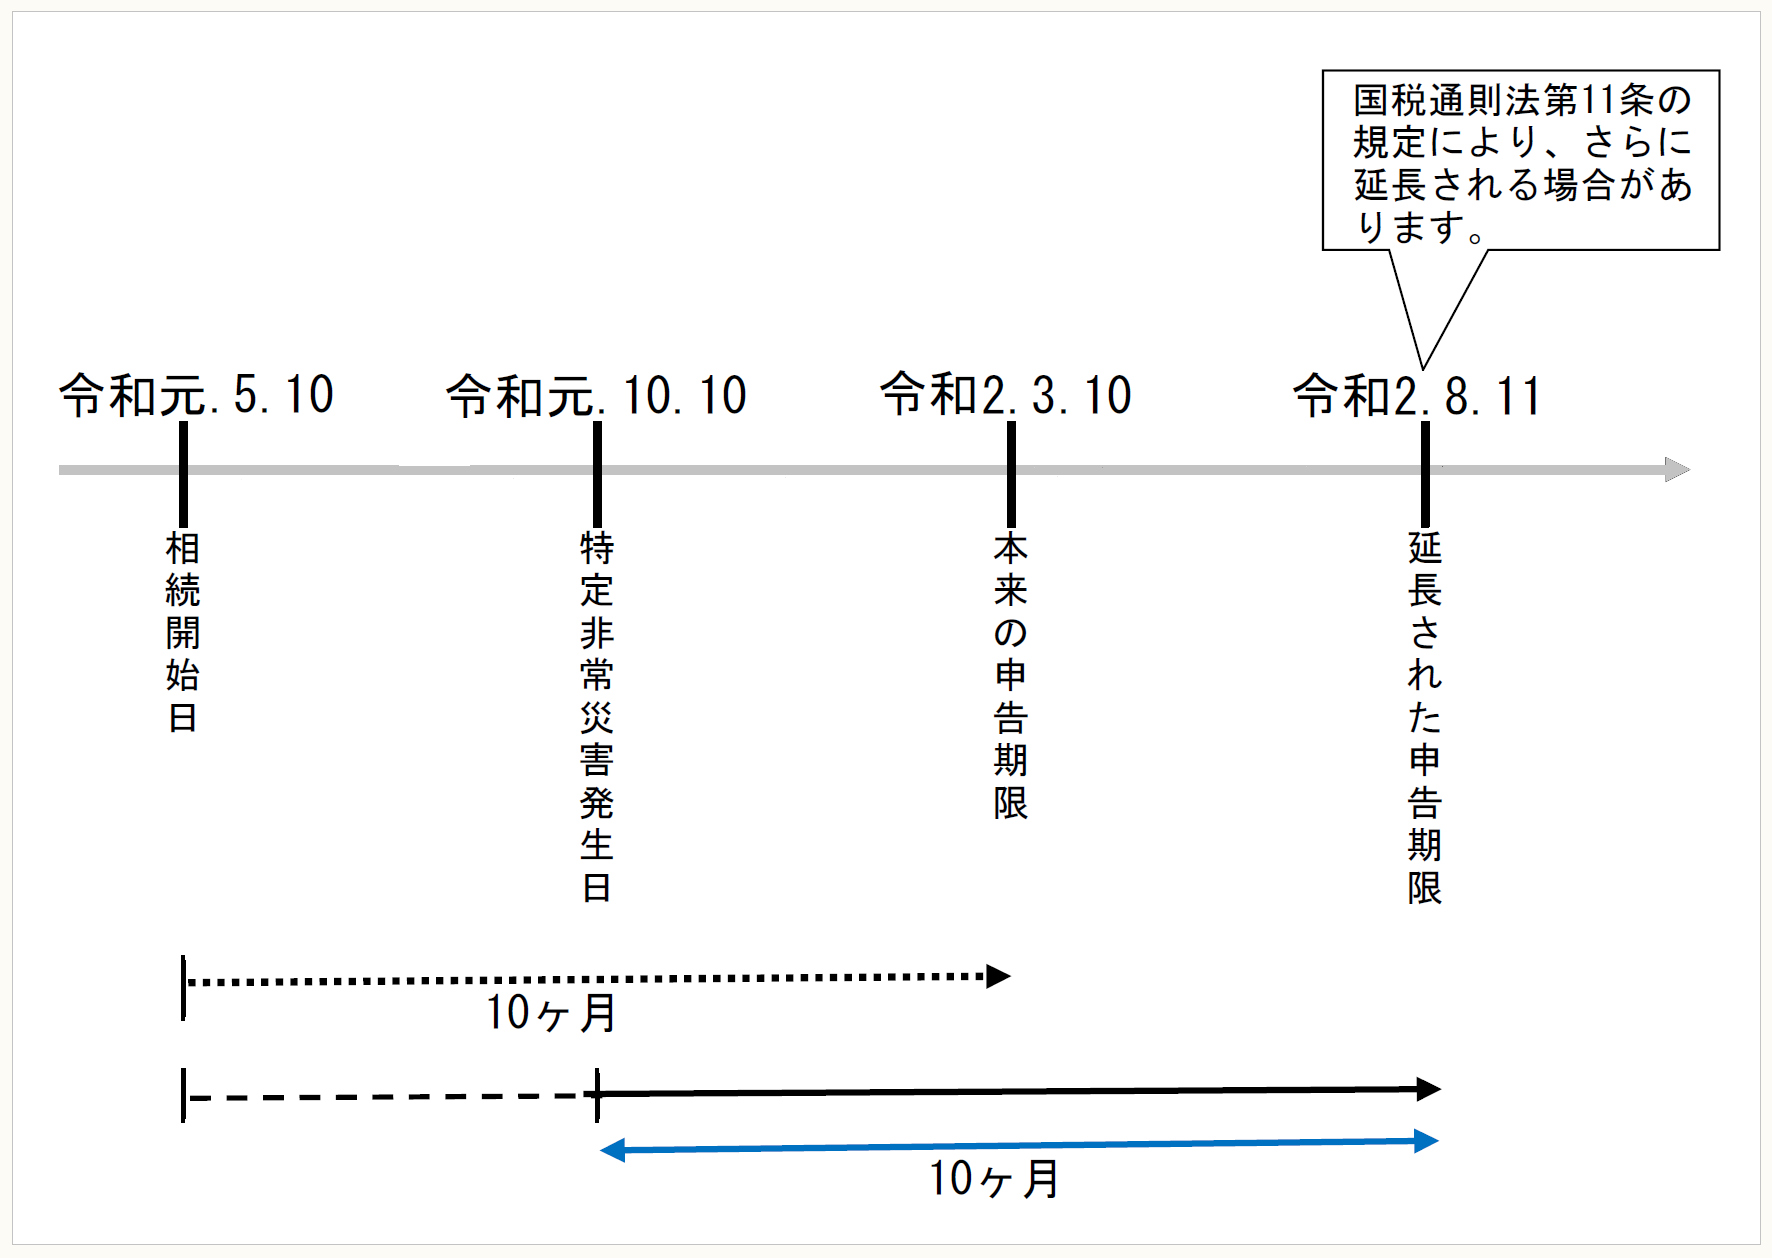
国税通則法第11条の規定により、さらに延長される場合があります。

● ● ● ● ● 説 明 ● ● ● ● ●

1 特定の災害が発生した場合の相続税の特例措置

相続税の課税価格の計算上、各財産の価額は、相続開始日の時価によることが原則であり(相法22)、相続税の申告書は相続の開始があったことを知った日の翌日から10ヶ月以内に提出することとされています(相法27①)。

しかしながら、相続税の申告書の提出期限までの間に発生した災害により甚大な被害が生じた場合には、「被災者の不安を早期に解消するとともに、税制上の対応が復旧や復興の動きに遅れることのないよう」(財務省「平成29年度税制改正の解説」582頁)にとの観点から、平成29年度の税制改正により次の特例措置が設けられました。

① 特定土地等及び特定株式等に係る相続税の課税価格の計算の特例

② 相続税の申告書の提出期限の延長の特例


2 特定土地等及び特定株式等に係る相続税の課税価格の計算の特例

相続税の課税価格の計算上、相続や遺贈により取得した財産の価額は、相続開始時における各財産の時価とされており(相法22)、相続開始後に生じた原因により財産の価額が下落したとしても、相続税の課税価格の計算には影響しません。

しかしながら、特定非常災害の発生日前に相続が開始し、かつ、その相続に係る相続税の申告書の提出期限前に特定非常災害が発生した場合には、相続又は遺贈により取得した財産のうち、特定非常災害の発生日において所有していた特定土地等又は特定株式等について相続税の課税価格に算入すべき価額は、その特定非常災害の発生直後の価額とすることができることとされました(措法69の6①)。

この「特定非常災害」とは、「特定非常災害の被害者の権利利益の保全等を図るための特別措置に関する法律」第2条第1項の規定により特定非常災害として指定された災害をいいます。令和元年の台風第19号は、「令和元年台風第19号による災害についての特定非常災害及びこれに対し適用すべき措置の指定に関する政令」(令和元年政令第129号)により特定非常災害に指定され、その発生日は令和元年10月10日とされています。

また、「特定土地等」とは、特定地域内にある土地又は土地の上に存する権利をいい、「特定株式等」とは、特定地域内に保有する資産の割合が高い一定の法人の株式又は出資(上場株式等を除きます)をいいます。この場合の「特定地域」とは、被災者生活再建支援法第3条第1項の規定の適用を受ける地域(同項の規定の適用がない場合には、その特定非常災害により相当な損害を受けた地域として財務大臣が指定する地域)をいい、令和元年台風第19号に関しては、次の地域が該当します。

〇「令和元年台風第19号」による災害に係る特定地域
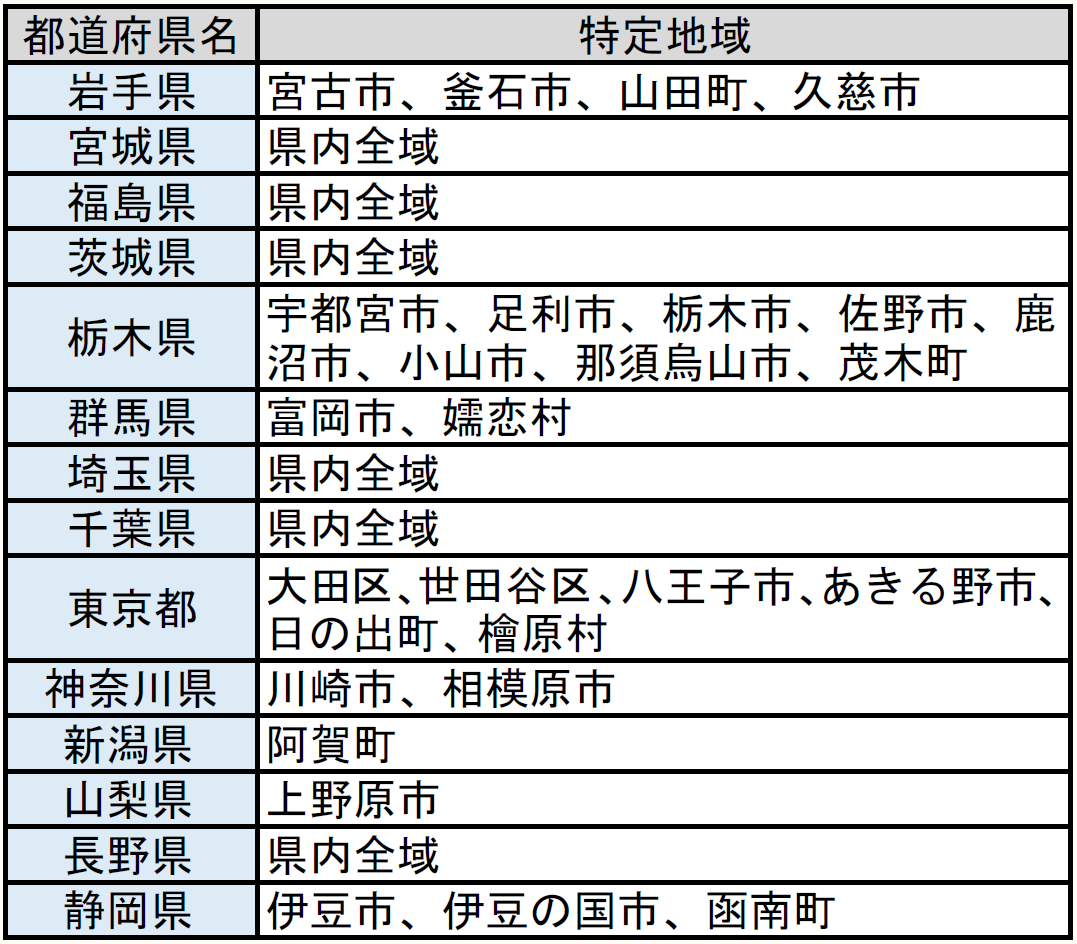
都道府県名 特定地域 都道府県名 特定地域 岩手県 山田町、宮古市、釜石市、久慈市 千葉県 県内全域 宮城県 県内全域 東京都 あきる野市、日の出町、檜原村、大田区、八王子市、世田谷区 福島県 県内全域 神奈川県 川崎市、相模原市 茨城県 県内全域 新潟県 阿賀町 栃木県 宇都宮市、足利市、栃木市、佐野市、鹿沼市、小山市、那須烏山市、茂木町 山梨県 上野原市 群馬県 富岡市、嬬恋村 長野県 県内全域 埼玉県 県内全域 静岡県 伊豆市、伊豆の国市、函南町


3 相続税の申告書の提出期限の延長の特例

相続税の申告書は、相続の開始を知った日の翌日から10ヶ月以内に提出しなければなりません。しかしながら、この本来の提出期限までの間に災害が発生した場合には、本来の申告書の提出期限内に申告をすることが困難となることも考えられます。

そこで、同一の被相続人から相続又は遺贈により財産を取得した者のうちに、上記2の特例の適用を受けることのできる者がいる場合には、その相続又は遺贈により財産を取得した相続人及び受遺者の全員の相続税の申告書の提出期限が、次の①②のいずれか遅い日まで延長されることとされました(措法69の8①)。

① 特定非常災害に係る国税通則法第11条の規定により延長された申告期限
 本稿公開日現在、長野市の一部を含む一定の指定地域に納税地のある者について、国税通則法第11条の規定により申告期限が延長されています(地域指定)が、延長される期限については、今後、決定されることとなります( 令和元年11月1日国税庁告示第13号)。この指定地域は、国税庁ホームページによって確認することができます。
 なお、指定地域以外に納税地のある者についても、所轄の税務署に申請をすることにより、申告期限が延長される場合があります(個別指定)。

② 特定非常災害発生日の翌日から10ヶ月を経過する日


4 ご質問の場合

あなた方が、お父様の相続が開始したことを知った日が令和元年5月10日であるとしますと、本来の相続税の申告書の提出期限は、その日の翌日から10ヶ月を経過する日、すなわち令和2年3月10日です。

しかしながら、相続財産のうちに特定地域内に指定された長野県内の土地がありますので、この土地は、令和元年台風第19号による被害の発生直後の価額により評価することができるとともに、相続税の申告書の提出期限は、少なくとも特定非常災害の発生日(令和元年10月10日)の翌日から10ヶ月を経過する日(この10ヶ月を経過する日は令和2年8月10日ですが、同日が祝日(山の日)であるため、その翌日の8月11日)となります。なお、国税通則法第11条の規定により申告期限が8月11日より後の日とされた場合には、同条の規定により延長された申告期限となります。

なお、遺産分割の結果、この土地を弟さんだけが相続することとなったとしても、相続人全員の申告期限が延長されることとなります。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第44回】

「令和元年台風第19号による被災地内の土地等がある場合の相続税の申告期限」


税理士 梶野 研二


[問]

私の父は、令和元年5月10日に亡くなりました。相続人は母、私及び弟の3名で、3名とも東京都に住んでいます。父は、出身地である長野県N市に貸家及びその敷地を所有していましたが、10月の台風第19号により近くを流れる河川が氾濫し、甚大な被害を受けてしまいました。

現在、相続税の申告の準備をしていますが、相続財産の中にこの台風第19号により被災した土地等がある場合には、申告期限が延長される特例措置があると聞きました。私たちの場合にこの特例措置が適用されますか。特例措置が適用されるのであれば、申告期限はいつまで延長されるのでしょうか。

また、この土地を分割協議により弟が相続することとなった場合に、母や私の申告期限はどうなるのでしょうか。

[答]

お父様がお亡くなりになられたことによる相続税の申告書は、本来、相続開始を知った日の翌日から10ヶ月以内、つまり令和2年3月10日までに提出しなければなりませんが、あなた方の場合には、相続財産の中に令和元年台風第19号による災害に係る「特定地域」に指定された長野県内に存する土地がありますので、相続税の申告期限は、少なくとも特定非常災害に指定された令和元年台風第19号の発生日の翌日から10ヶ月を経過する日、すなわち令和2年8月11日まで延長されます(国税通則法の規定に基づき申告期限がさらに延長される場合があります)。

なお、遺産分割の結果、この土地を弟さんが1人で相続することとなったとしても、相続人全員の相続税の申告期限が延長されることとなります。

国税通則法第11条の規定により、さらに延長される場合があります。

● ● ● ● ● 説 明 ● ● ● ● ●

1 特定の災害が発生した場合の相続税の特例措置

相続税の課税価格の計算上、各財産の価額は、相続開始日の時価によることが原則であり(相法22)、相続税の申告書は相続の開始があったことを知った日の翌日から10ヶ月以内に提出することとされています(相法27①)。

しかしながら、相続税の申告書の提出期限までの間に発生した災害により甚大な被害が生じた場合には、「被災者の不安を早期に解消するとともに、税制上の対応が復旧や復興の動きに遅れることのないよう」(財務省「平成29年度税制改正の解説」582頁)にとの観点から、平成29年度の税制改正により次の特例措置が設けられました。

① 特定土地等及び特定株式等に係る相続税の課税価格の計算の特例

② 相続税の申告書の提出期限の延長の特例


2 特定土地等及び特定株式等に係る相続税の課税価格の計算の特例

相続税の課税価格の計算上、相続や遺贈により取得した財産の価額は、相続開始時における各財産の時価とされており(相法22)、相続開始後に生じた原因により財産の価額が下落したとしても、相続税の課税価格の計算には影響しません。

しかしながら、特定非常災害の発生日前に相続が開始し、かつ、その相続に係る相続税の申告書の提出期限前に特定非常災害が発生した場合には、相続又は遺贈により取得した財産のうち、特定非常災害の発生日において所有していた特定土地等又は特定株式等について相続税の課税価格に算入すべき価額は、その特定非常災害の発生直後の価額とすることができることとされました(措法69の6①)。

この「特定非常災害」とは、「特定非常災害の被害者の権利利益の保全等を図るための特別措置に関する法律」第2条第1項の規定により特定非常災害として指定された災害をいいます。令和元年の台風第19号は、「令和元年台風第19号による災害についての特定非常災害及びこれに対し適用すべき措置の指定に関する政令」(令和元年政令第129号)により特定非常災害に指定され、その発生日は令和元年10月10日とされています。

また、「特定土地等」とは、特定地域内にある土地又は土地の上に存する権利をいい、「特定株式等」とは、特定地域内に保有する資産の割合が高い一定の法人の株式又は出資(上場株式等を除きます)をいいます。この場合の「特定地域」とは、被災者生活再建支援法第3条第1項の規定の適用を受ける地域(同項の規定の適用がない場合には、その特定非常災害により相当な損害を受けた地域として財務大臣が指定する地域)をいい、令和元年台風第19号に関しては、次の地域が該当します。

〇「令和元年台風第19号」による災害に係る特定地域

都道府県名 特定地域 都道府県名 特定地域 岩手県 山田町、宮古市、釜石市、久慈市 千葉県 県内全域 宮城県 県内全域 東京都 あきる野市、日の出町、檜原村、大田区、八王子市、世田谷区 福島県 県内全域 神奈川県 川崎市、相模原市 茨城県 県内全域 新潟県 阿賀町 栃木県 宇都宮市、足利市、栃木市、佐野市、鹿沼市、小山市、那須烏山市、茂木町 山梨県 上野原市 群馬県 富岡市、嬬恋村 長野県 県内全域 埼玉県 県内全域 静岡県 伊豆市、伊豆の国市、函南町


3 相続税の申告書の提出期限の延長の特例

相続税の申告書は、相続の開始を知った日の翌日から10ヶ月以内に提出しなければなりません。しかしながら、この本来の提出期限までの間に災害が発生した場合には、本来の申告書の提出期限内に申告をすることが困難となることも考えられます。

そこで、同一の被相続人から相続又は遺贈により財産を取得した者のうちに、上記2の特例の適用を受けることのできる者がいる場合には、その相続又は遺贈により財産を取得した相続人及び受遺者の全員の相続税の申告書の提出期限が、次の①②のいずれか遅い日まで延長されることとされました(措法69の8①)。

① 特定非常災害に係る国税通則法第11条の規定により延長された申告期限
 本稿公開日現在、長野市の一部を含む一定の指定地域に納税地のある者について、国税通則法第11条の規定により申告期限が延長されています(地域指定)が、延長される期限については、今後、決定されることとなります( 令和元年11月1日国税庁告示第13号)。この指定地域は、国税庁ホームページによって確認することができます。
 なお、指定地域以外に納税地のある者についても、所轄の税務署に申請をすることにより、申告期限が延長される場合があります(個別指定)。

② 特定非常災害発生日の翌日から10ヶ月を経過する日


4 ご質問の場合

あなた方が、お父様の相続が開始したことを知った日が令和元年5月10日であるとしますと、本来の相続税の申告書の提出期限は、その日の翌日から10ヶ月を経過する日、すなわち令和2年3月10日です。

しかしながら、相続財産のうちに特定地域内に指定された長野県内の土地がありますので、この土地は、令和元年台風第19号による被害の発生直後の価額により評価することができるとともに、相続税の申告書の提出期限は、少なくとも特定非常災害の発生日(令和元年10月10日)の翌日から10ヶ月を経過する日(この10ヶ月を経過する日は令和2年8月10日ですが、同日が祝日(山の日)であるため、その翌日の8月11日)となります。なお、国税通則法第11条の規定により申告期限が8月11日より後の日とされた場合には、同条の規定により延長された申告期限となります。

なお、遺産分割の結果、この土地を弟さんだけが相続することとなったとしても、相続人全員の申告期限が延長されることとなります。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著
#