公開日: 2021/05/20 (掲載号:No.420)
文字サイズ

相続税の実務問答 【第59回】「相続時精算課税に係る贈与税相当額の還付申告の期限」

筆者: 梶野 研二

相続税の実務問答

【第59回】

「相続時精算課税に係る贈与税相当額の還付申告の期限」


税理士 梶野 研二


[問]

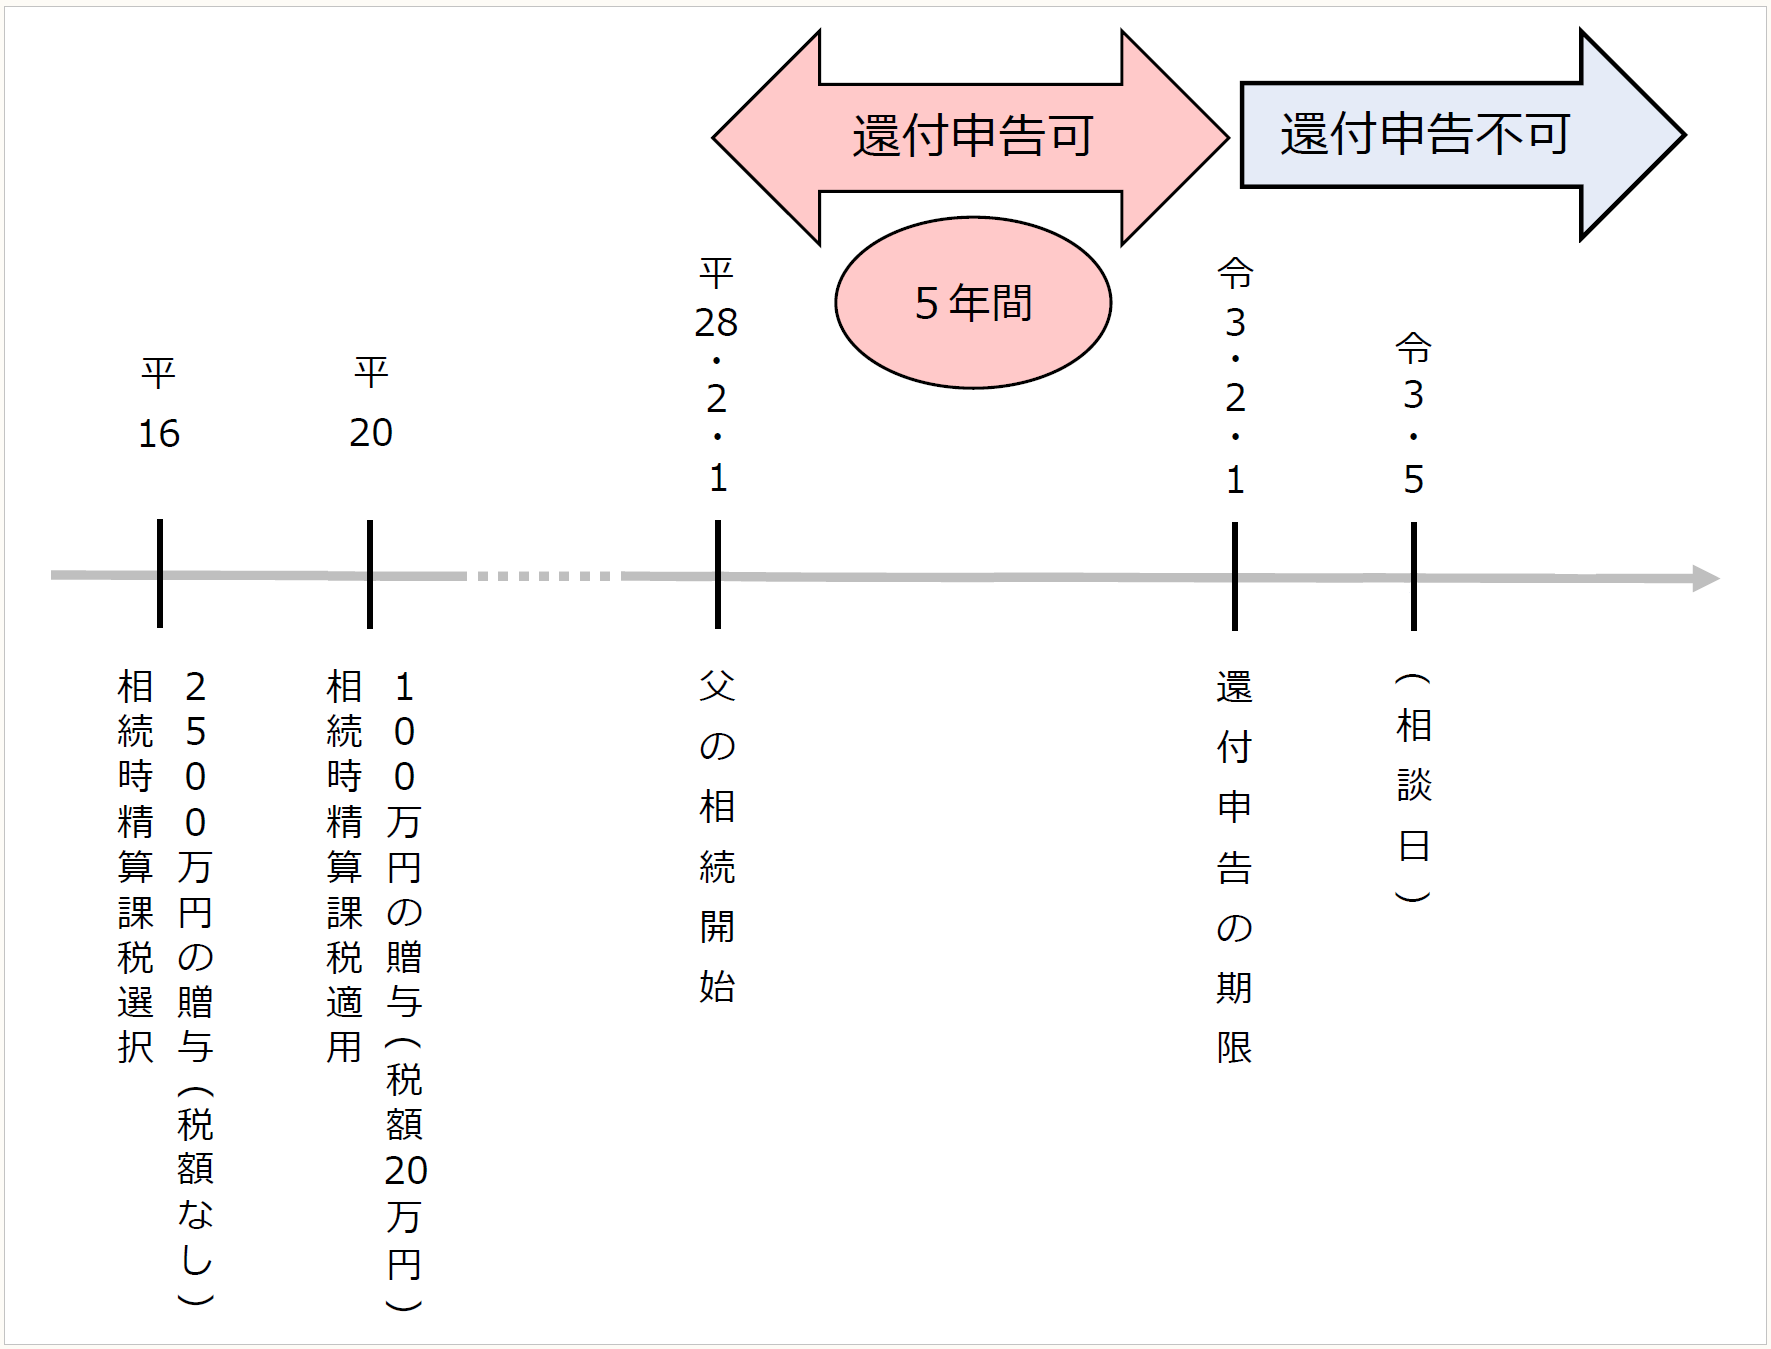
私は、平成16年に自分の会社を設立するために父から2,500万円の贈与を受けました。この際、相続時精算課税を選択し、2,500万円の特別控除を適用しましたので、贈与税の納付税額はありませんでした。また、平成20年に会社の運転資金に充てるため父から100万円の贈与を受けましたが、この贈与については、既に特別控除額を使い切っていましたので20万円の贈与税を納めることになりました。

平成28年2月1日に父が亡くなりましたが、遺産総額が相続税の基礎控除額以下であったため相続税の申告をしていません。

最近(令和3年5月)になって、平成20年分の贈与税相当額の還付を受けられることに気が付きました。まだ相続税の申告書の提出期限である平成28年12月1日から5年を過ぎていないので、今からこの還付を受けるための申告をすることができるでしょうか。

[答]

相続税の還付申告は、相続の開始日の翌日から5年以内に限って行うことができます。お尋ねの場合、あなたのお父様の相続が開始した日は平成28年(2016年)2月1日ですから、その翌日から5年を経過する日は令和3年(2021年)2月1日となりますが、既にこの日を過ぎていることから、今から還付申告をすることはできません。

※画像をクリックすると、別ページで拡大表示されます。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続時精算課税に係る贈与税額の還付申告

贈与税の申告について、相続時精算課税を選択した者は、その相続時精算課税に係る贈与者が亡くなった場合には、相続時精算課税に係る贈与財産の価額を相続税の課税価格に含めて相続税の計算をしなければなりません(相法21の15①、21の16①)。この際、この相続時精算課税に係る贈与財産について課された贈与税額があるときには、この相続時精算課税に係る贈与税の税額(ただし、相続税法第21条の8に規定する外国税額控除前の税額とし、附帯税(延滞税、利子税、過少申告加算税、無申告加算税及び重加算税)に相当する税額を除きます)を相続税額から控除して納付すべき相続税額を算出します(相法21の15③、21の16④)。

この場合、相続時精算課税に係る贈与税の税額を相続税額から控除してもなお控除しきれない金額があるときは、相続税の申告書にその控除しきれなかった金額(相続税法第21条の8に規定する外国税額控除の規定の適用を受けている場合にあっては、その金額を控除した残額)を記載し、この控除しきれなかった金額に相当する税額の還付を受けることができます(相法33の2①)。


2 還付金請求権の時効

上記のとおり相続時精算課税に係る贈与税相当額の還付金は、相続税還付申告書を提出することにより還付の請求をすることができます。しかしながら、相続税法上、この還付金請求のための申告書の提出期限の定めはありません。

ところで、相続時精算課税に係る贈与税相当額の還付金請求権は、国税通則法第74条第1項所定の「還付金等に係る国に対する請求権」に該当すると考えられ、同項は、還付金等に係る国に対する請求権は、「その請求をすることができる日から5年間行使しないことによって、時効により消滅する」と規定しています。そして、「その請求をすることができる」については、法律上権利行使の障害がなく、権利の性質上、その権利行使が現実に期待のできるものであることを要すると解するのが相当であるとされています(参考:最高裁平成8年3月5日第三小法廷判決・民集50巻3号383頁)。

この点、相続税の納税義務は、相続又は遺贈による財産の取得の時、すなわち相続の開始時に発生することとされており(通法15②四)、他方で、還付金請求権がある場合には、その額の算定も相続の開始時に可能となりますから、この還付金請求権に係る国税通則法第74条第1項所定の「その請求をすることができる日」は、相続開始の日と解すべきであると考えられます(参考:令和2年3月10日東京地裁判決・TAINSコード:Z888-2323)。

贈与税相当額の還付を求める相続税の申告書は、相続税法第27条第1項に定めるに、相続税の申告書の提出期限から5年以内であれば提出することができるのではないかとの疑義も生じ得るかと思いますが、上記のとおり、この還付金請求権は相続開始の日の翌日から起算して5年を経過した時点で時効により消滅することとなります。


3 ご質問の場合

お父様に相続が開始したことに伴う相続税については、遺産総額が相続税の基礎控除額に達せずあなたに相続税の申告義務がなかったため、相続税の申告をしなかったとのことですが、あなたの場合、相続時精算課税に係る贈与税額を控除する前の相続税額は0円であり、0円から相続時精算課税に係る贈与税額20万円を控除できませんので、この20万円は相続税額から控除できなかった金額として相続税の申告書に記載することにより還付を受けることができました。

しかしながら、あなたのお父様の相続が開始した日は平成28年(2016年)2月1日ですから、その翌日から5年を経過する日は令和3年(2021年)2月1日となり、還付申告ができることに気が付いた時には既にこの日を過ぎていることから、もはや20万円の贈与税相当額の還付を受けるための申告をすることはできません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第59回】

「相続時精算課税に係る贈与税相当額の還付申告の期限」


税理士 梶野 研二


[問]

私は、平成16年に自分の会社を設立するために父から2,500万円の贈与を受けました。この際、相続時精算課税を選択し、2,500万円の特別控除を適用しましたので、贈与税の納付税額はありませんでした。また、平成20年に会社の運転資金に充てるため父から100万円の贈与を受けましたが、この贈与については、既に特別控除額を使い切っていましたので20万円の贈与税を納めることになりました。

平成28年2月1日に父が亡くなりましたが、遺産総額が相続税の基礎控除額以下であったため相続税の申告をしていません。

最近(令和3年5月)になって、平成20年分の贈与税相当額の還付を受けられることに気が付きました。まだ相続税の申告書の提出期限である平成28年12月1日から5年を過ぎていないので、今からこの還付を受けるための申告をすることができるでしょうか。

[答]

相続税の還付申告は、相続の開始日の翌日から5年以内に限って行うことができます。お尋ねの場合、あなたのお父様の相続が開始した日は平成28年(2016年)2月1日ですから、その翌日から5年を経過する日は令和3年(2021年)2月1日となりますが、既にこの日を過ぎていることから、今から還付申告をすることはできません。

※画像をクリックすると、別ページで拡大表示されます。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続時精算課税に係る贈与税額の還付申告

贈与税の申告について、相続時精算課税を選択した者は、その相続時精算課税に係る贈与者が亡くなった場合には、相続時精算課税に係る贈与財産の価額を相続税の課税価格に含めて相続税の計算をしなければなりません(相法21の15①、21の16①)。この際、この相続時精算課税に係る贈与財産について課された贈与税額があるときには、この相続時精算課税に係る贈与税の税額(ただし、相続税法第21条の8に規定する外国税額控除前の税額とし、附帯税(延滞税、利子税、過少申告加算税、無申告加算税及び重加算税)に相当する税額を除きます)を相続税額から控除して納付すべき相続税額を算出します(相法21の15③、21の16④)。

この場合、相続時精算課税に係る贈与税の税額を相続税額から控除してもなお控除しきれない金額があるときは、相続税の申告書にその控除しきれなかった金額(相続税法第21条の8に規定する外国税額控除の規定の適用を受けている場合にあっては、その金額を控除した残額)を記載し、この控除しきれなかった金額に相当する税額の還付を受けることができます(相法33の2①)。


2 還付金請求権の時効

上記のとおり相続時精算課税に係る贈与税相当額の還付金は、相続税還付申告書を提出することにより還付の請求をすることができます。しかしながら、相続税法上、この還付金請求のための申告書の提出期限の定めはありません。

ところで、相続時精算課税に係る贈与税相当額の還付金請求権は、国税通則法第74条第1項所定の「還付金等に係る国に対する請求権」に該当すると考えられ、同項は、還付金等に係る国に対する請求権は、「その請求をすることができる日から5年間行使しないことによって、時効により消滅する」と規定しています。そして、「その請求をすることができる」については、法律上権利行使の障害がなく、権利の性質上、その権利行使が現実に期待のできるものであることを要すると解するのが相当であるとされています(参考:最高裁平成8年3月5日第三小法廷判決・民集50巻3号383頁)。

この点、相続税の納税義務は、相続又は遺贈による財産の取得の時、すなわち相続の開始時に発生することとされており(通法15②四)、他方で、還付金請求権がある場合には、その額の算定も相続の開始時に可能となりますから、この還付金請求権に係る国税通則法第74条第1項所定の「その請求をすることができる日」は、相続開始の日と解すべきであると考えられます(参考:令和2年3月10日東京地裁判決・TAINSコード:Z888-2323)。

贈与税相当額の還付を求める相続税の申告書は、相続税法第27条第1項に定めるに、相続税の申告書の提出期限から5年以内であれば提出することができるのではないかとの疑義も生じ得るかと思いますが、上記のとおり、この還付金請求権は相続開始の日の翌日から起算して5年を経過した時点で時効により消滅することとなります。


3 ご質問の場合

お父様に相続が開始したことに伴う相続税については、遺産総額が相続税の基礎控除額に達せずあなたに相続税の申告義務がなかったため、相続税の申告をしなかったとのことですが、あなたの場合、相続時精算課税に係る贈与税額を控除する前の相続税額は0円であり、0円から相続時精算課税に係る贈与税額20万円を控除できませんので、この20万円は相続税額から控除できなかった金額として相続税の申告書に記載することにより還付を受けることができました。

しかしながら、あなたのお父様の相続が開始した日は平成28年(2016年)2月1日ですから、その翌日から5年を経過する日は令和3年(2021年)2月1日となり、還付申告ができることに気が付いた時には既にこの日を過ぎていることから、もはや20万円の贈与税相当額の還付を受けるための申告をすることはできません。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

くらしの相談窓口 対応ガイド

虎ノ門第一法律事務所 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

図解でわかる 不動産オーナーの相続対策

税理士 今仲 清 著 税理士 坪多晶子 著

相続時精算課税制度 選択適用ガイド

税理士・CFP® 徳田敏彦 著

新着情報

もっと見る

記事検索

#