公開日: 2026/09/17 (掲載号:No.686)
文字サイズ

相続税の実務問答 【第123回】「共同相続人の一人に失踪宣告の申立てを行う場合」

筆者: 梶野 研二

相続税の実務問答

【第123回】

「共同相続人の一人に失踪宣告の申立てを行う場合」


税理士 梶野 研二


[問]

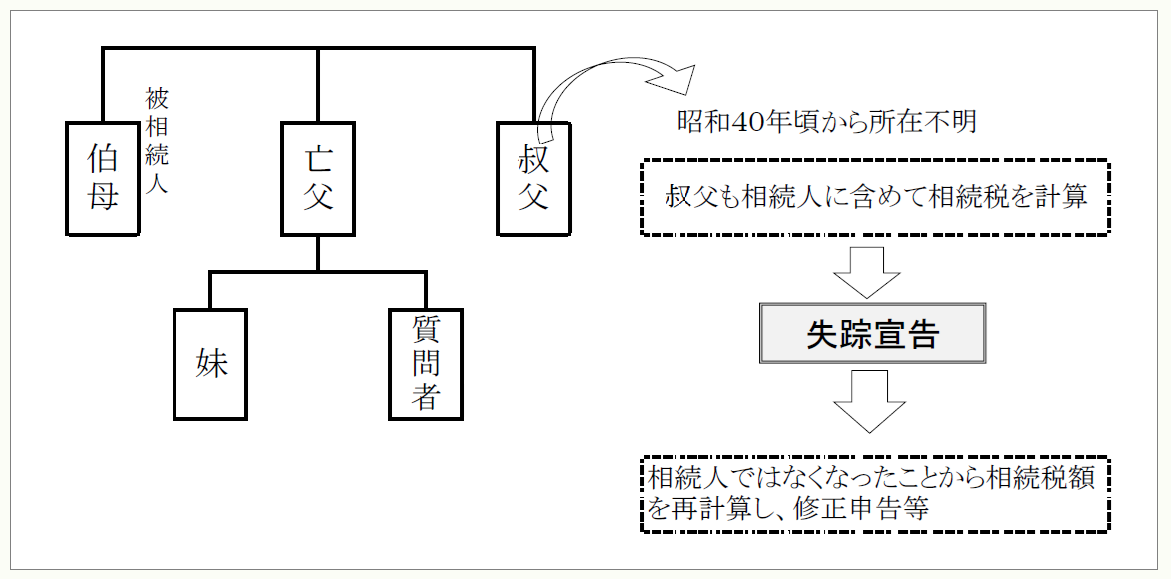
本年1月に95歳の伯母が亡くなりました。伯母には、配偶者も子もおらず、相続人は、姪である私と妹、それに所在の知れない叔父の3名となります。遺言はありませんでした。

父から生前に聞いていたところでは、昭和40年頃、叔父は祖父と大喧嘩をして家を飛び出し、それ以降、どこで何をしているのかも分からないとのことで、その生死も不明です。叔父は、昭和10年生まれですので、生きていれば91歳になります。なお、叔父の戸籍は、失踪当時のままとなっています。

私は、伯母の相続開始を機に、叔父の失踪宣告の申立てを行いました。

失踪宣告の申立てから審判の確定までは、一般的に半年から1年くらいかかるといわれています。相続税の申告期限までに叔父の失踪宣告がされなかった場合には、相続税の申告はどのように行えばよいでしょうか。そのほかに留意すべき点はありますか。


[答]

相続税の申告書の提出期限までに、叔父様の失踪宣告の審判が確定しない場合には、あなた方姉妹と叔父様を伯母様の相続人とし、法定相続分の割合により伯母様の財産を取得したものとして相続税の計算をして相続税の申告をする必要があります。その後、叔父様の失踪宣告の審判が確定し、叔父様が死亡したとみなされた日が伯母様の相続開始より前であるときには、伯母様の相続人はあなた方2人となり、相続人の数が減ることとなりますので、相続税の再計算を行い、相続税の修正申告をすることとなります。

なお、叔父様が有する財産がある場合には、叔父様の財産について相続税の申告が必要となる場合があります。
 

● ● ● ● ● 説 明 ● ● ● ● ●

1 被相続人に配偶者、子及び直系尊属がいない場合の相続人

亡くなった者に、子(代襲相続人を含みます)がなく、直系尊属もいない場合には、その者の兄弟姉妹が相続人になります(民法889①)。兄弟姉妹のうちに既に亡くなっている者がいれば、その子(亡くなった者の甥・姪)が代襲して相続人となります(民法889②、887②)。なお、亡くなった者に配偶者がいれば、その配偶者も相続人になります(民法890)。


2 不在者の失踪宣告

7年間以上生死不明の者(その者を、本稿において「不在者」といいます。)がある場合には、家庭裁判所は、利害関係人からの請求により失踪宣告をすることができます(普通失踪の場合)(民法30①)。失踪宣告がされると、失踪宣告を受けた不在者は、最後に生存が確認された時から7年間が経過した時に死亡したものとみなされます(民法31)。


3 相続税の申告

相続人及び受遺者(以下「相続人等」といいます。)のうちの一人が不在者でその生死が不明であっても、その不在者以外の相続人等は、被相続人に相続の開始があったことを知った日の翌日から起算して10か月以内に、被相続人の財産について相続税の申告をしなければなりません。この場合の相続税については、その不在者が当該相続開始時に生存していたものとして、相続税の基礎控除額の計算、相続税の総額の計算及び生命保険金や退職手当金の非課税金額の計算を行うこととなります。

(注) 通常、当該不在者は、被相続人の相続開始の事実を知らないと思われますので、当該不在者については相続税の申告期限は到来しませんが、不在者であった者又はその財産管理人が、被相続人に相続が開始したことを知った場合には、被相続人に相続が開始したことを知った日の翌日から10か月以内に相続税の申告をする必要があります(【第122回】「共同相続人中に不在者がいる場合」参照)。

なお、一部の相続人が不在者であることを理由として他の相続人等の相続税の申告期限が延長されることはありません。


4 相続税の申告期限後に失踪宣告が行われた場合

(1) 不在者について失踪宣告がされるとその不在者は、最後に生存が確認された時から7年間が経過した時に死亡したものとみなされます。不在者が死亡したものとみなされた時が被相続人の相続開始前であるとすると、失踪宣告を受けた者は、その被相続人の相続人ではなかったこととなります。そのため、被相続人の相続人であるものとして当該被相続人に係る相続税の申告手続き等が行われていた場合には、その申告等の是正が必要となります。
 失踪宣告を受けた者は相続人ではなくなったことから、その者を除いて相続税額の再計算をした結果、他の相続人等の相続税額が減ることとなるときには、相続税法第32条第1項第2号の規定に基づき更正の請求をすることができます。一方、当該者を相続人から除くことにより、他の相続人等の相続税額が増えることとなる時には、相続税の修正申告をすることができます。修正申告がされないときには、税務署長が更正をします。

(注) 不在者が失踪宣告を受け、相続人ではなくなった場合、相続税法第15条第2項に規定する相続人の数が減ることから、そのことが相続税額の基礎控除額や相続税額の計算、さらには生命保険金や退職手当金の非課税金額の計算に影響し、他の相続人等の相続税額が増加することが多いと思います。ただし、相続人の失踪宣告があったことにより後順位の者が相続人となるようなケース(例えば、唯一の子が失踪宣告を受け、第一順位の相続人が存在しないこととなった場合において、第二順位の相続人又は第三順位の者が相続人となったときにおいて、これらの者が複数名いるケースなど)では、遺産の遺贈を受けた受遺者の相続税額が減少することがあり得ます。

(2) 失踪宣告がされると、通常、その者は、最後に生存が確認された時から7年間が経過した時に死亡したものとみなされます。そうしますと、その者が財産を保有していた場合には、その失踪宣告がされた者の相続人が失踪宣告をされた者を被相続人とする相続税の申告をする必要があります。その場合の申告書の提出期限は、失踪宣告に関する審判の確定したことを知った日の翌日から10か月以内となります(相法27①、相基通27-4(1))。


5 ご質問の場合

(1) あなた方姉妹は、伯母様の相続人として伯母様の相続開始を知った日の翌日から10か月以内に相続税の申告書を提出しなければなりません。この時点で叔父様の失踪宣告がされていないとすれば、叔父様も伯母様の相続人に含めて、各相続人が法定相続分の割合で伯母様の財産を取得したものとして相続税を計算することとなります。
 伯母様の遺産の中に賃貸物件がある場合など小規模宅地等についての相続税の課税価格の計算の特例(以下「小規模宅地等の特例」といいます。)を適用できる可能性がある場合には、「申告期限後3年以内の分割見込書」を相続税の期限内申告書に添付しておきます。

(2) 叔父様の失踪宣告がされたときには、叔父様を相続人から除いて相続税額を再計算することとなります。戸籍上、叔父様には子がないと認められますので、相続人の数が減少することとなり、あなた方の相続税額は増加しますので、相続税の修正申告をします。
 その後、あなたと妹さんとの間で遺産分割が調い、小規模宅地等の特例の適用が可能となった場合には、更正の請求をすることができます。

(注) 叔父様に帰属する財産(叔父様の名義となっている不動産など)があるとすれば、あなた方姉妹は、叔父様の相続人として、必要に応じて叔父様の失踪宣告の審判の確定した日の翌日から10か月以内に被相続人を叔父様とする相続税の申告をします。


相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
措通・・・租税特別措置法(相続税法の特例関係)の取扱いについて(法令解釈通達)
通法・・・国税通則法
令和3年改正法・・・所得税法等の一部を改正する法律(令和3年法律第11号)
令和5年改正法・・・所得税法等の一部を改正する法律(令和5年法律第3号)
(例)相法27①・・・相続税法27条1項

(了)

次回は10/15の公開予定です。

相続税の実務問答

【第123回】

「共同相続人の一人に失踪宣告の申立てを行う場合」


税理士 梶野 研二


[問]

本年1月に95歳の伯母が亡くなりました。伯母には、配偶者も子もおらず、相続人は、姪である私と妹、それに所在の知れない叔父の3名となります。遺言はありませんでした。

父から生前に聞いていたところでは、昭和40年頃、叔父は祖父と大喧嘩をして家を飛び出し、それ以降、どこで何をしているのかも分からないとのことで、その生死も不明です。叔父は、昭和10年生まれですので、生きていれば91歳になります。なお、叔父の戸籍は、失踪当時のままとなっています。

私は、伯母の相続開始を機に、叔父の失踪宣告の申立てを行いました。

失踪宣告の申立てから審判の確定までは、一般的に半年から1年くらいかかるといわれています。相続税の申告期限までに叔父の失踪宣告がされなかった場合には、相続税の申告はどのように行えばよいでしょうか。そのほかに留意すべき点はありますか。

[答]

相続税の申告書の提出期限までに、叔父様の失踪宣告の審判が確定しない場合には、あなた方姉妹と叔父様を伯母様の相続人とし、法定相続分の割合により伯母様の財産を取得したものとして相続税の計算をして相続税の申告をする必要があります。その後、叔父様の失踪宣告の審判が確定し、叔父様が死亡したとみなされた日が伯母様の相続開始より前であるときには、伯母様の相続人はあなた方2人となり、相続人の数が減ることとなりますので、相続税の再計算を行い、相続税の修正申告をすることとなります。

なお、叔父様が有する財産がある場合には、叔父様の財産について相続税の申告が必要となる場合があります。


● ● ● ● ● 説 明 ● ● ● ● ●

1 被相続人に配偶者、子及び直系尊属がいない場合の相続人

亡くなった者に、子(代襲相続人を含みます)がなく、直系尊属もいない場合には、その者の兄弟姉妹が相続人になります(民法889①)。兄弟姉妹のうちに既に亡くなっている者がいれば、その子(亡くなった者の甥・姪)が代襲して相続人となります(民法889②、887②)。なお、亡くなった者に配偶者がいれば、その配偶者も相続人になります(民法890)。


2 不在者の失踪宣告

7年間以上生死不明の者(その者を、本稿において「不在者」といいます。)がある場合には、家庭裁判所は、利害関係人からの請求により失踪宣告をすることができます(普通失踪の場合)(民法30①)。失踪宣告がされると、失踪宣告を受けた不在者は、最後に生存が確認された時から7年間が経過した時に死亡したものとみなされます(民法31)。


3 相続税の申告

相続人及び受遺者(以下「相続人等」といいます。)のうちの一人が不在者でその生死が不明であっても、その不在者以外の相続人等は、被相続人に相続の開始があったことを知った日の翌日から起算して10か月以内に、被相続人の財産について相続税の申告をしなければなりません。この場合の相続税については、その不在者が当該相続開始時に生存していたものとして、相続税の基礎控除額の計算、相続税の総額の計算及び生命保険金や退職手当金の非課税金額の計算を行うこととなります。

(注) 通常、当該不在者は、被相続人の相続開始の事実を知らないと思われますので、当該不在者については相続税の申告期限は到来しませんが、不在者であった者又はその財産管理人が、被相続人に相続が開始したことを知った場合には、被相続人に相続が開始したことを知った日の翌日から10か月以内に相続税の申告をする必要があります(【第122回】「共同相続人中に不在者がいる場合」参照)。

なお、一部の相続人が不在者であることを理由として他の相続人等の相続税の申告期限が延長されることはありません。


4 相続税の申告期限後に失踪宣告が行われた場合

(1) 不在者について失踪宣告がされるとその不在者は、最後に生存が確認された時から7年間が経過した時に死亡したものとみなされます。不在者が死亡したものとみなされた時が被相続人の相続開始前であるとすると、失踪宣告を受けた者は、その被相続人の相続人ではなかったこととなります。そのため、被相続人の相続人であるものとして当該被相続人に係る相続税の申告手続き等が行われていた場合には、その申告等の是正が必要となります。
 失踪宣告を受けた者は相続人ではなくなったことから、その者を除いて相続税額の再計算をした結果、他の相続人等の相続税額が減ることとなるときには、相続税法第32条第1項第2号の規定に基づき更正の請求をすることができます。一方、当該者を相続人から除くことにより、他の相続人等の相続税額が増えることとなる時には、相続税の修正申告をすることができます。修正申告がされないときには、税務署長が更正をします。

(注) 不在者が失踪宣告を受け、相続人ではなくなった場合、相続税法第15条第2項に規定する相続人の数が減ることから、そのことが相続税額の基礎控除額や相続税額の計算、さらには生命保険金や退職手当金の非課税金額の計算に影響し、他の相続人等の相続税額が増加することが多いと思います。ただし、相続人の失踪宣告があったことにより後順位の者が相続人となるようなケース(例えば、唯一の子が失踪宣告を受け、第一順位の相続人が存在しないこととなった場合において、第二順位の相続人又は第三順位の者が相続人となったときにおいて、これらの者が複数名いるケースなど)では、遺産の遺贈を受けた受遺者の相続税額が減少することがあり得ます。

(2) 失踪宣告がされると、通常、その者は、最後に生存が確認された時から7年間が経過した時に死亡したものとみなされます。そうしますと、その者が財産を保有していた場合には、その失踪宣告がされた者の相続人が失踪宣告をされた者を被相続人とする相続税の申告をする必要があります。その場合の申告書の提出期限は、失踪宣告に関する審判の確定したことを知った日の翌日から10か月以内となります(相法27①、相基通27-4(1))。


5 ご質問の場合

(1) あなた方姉妹は、伯母様の相続人として伯母様の相続開始を知った日の翌日から10か月以内に相続税の申告書を提出しなければなりません。この時点で叔父様の失踪宣告がされていないとすれば、叔父様も伯母様の相続人に含めて、各相続人が法定相続分の割合で伯母様の財産を取得したものとして相続税を計算することとなります。
 伯母様の遺産の中に賃貸物件がある場合など小規模宅地等についての相続税の課税価格の計算の特例(以下「小規模宅地等の特例」といいます。)を適用できる可能性がある場合には、「申告期限後3年以内の分割見込書」を相続税の期限内申告書に添付しておきます。

(2) 叔父様の失踪宣告がされたときには、叔父様を相続人から除いて相続税額を再計算することとなります。戸籍上、叔父様には子がないと認められますので、相続人の数が減少することとなり、あなた方の相続税額は増加しますので、相続税の修正申告をします。
 その後、あなたと妹さんとの間で遺産分割が調い、小規模宅地等の特例の適用が可能となった場合には、更正の請求をすることができます。

(注) 叔父様に帰属する財産(叔父様の名義となっている不動産など)があるとすれば、あなた方姉妹は、叔父様の相続人として、必要に応じて叔父様の失踪宣告の審判の確定した日の翌日から10か月以内に被相続人を叔父様とする相続税の申告をします。


相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
措通・・・租税特別措置法(相続税法の特例関係)の取扱いについて(法令解釈通達)
通法・・・国税通則法
令和3年改正法・・・所得税法等の一部を改正する法律(令和3年法律第11号)
令和5年改正法・・・所得税法等の一部を改正する法律(令和5年法律第3号)
(例)相法27①・・・相続税法27条1項

(了)

次回は10/15の公開予定です。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

くらしの相談窓口 対応ガイド

虎ノ門第一法律事務所 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

図解でわかる 不動産オーナーの相続対策

税理士 今仲 清 著 税理士 坪多晶子 著
#