山本守之の
法人税 “一刀両断”
【第62回】
「完全支配関係がある他の内国法人に対する寄附金」
税理士 山本 守之
A社はB社に対して完全支配関係にあります。この場合のA社がB社に寄附金を支出した場合は法人税法第37条第2項《完全支配関係がある法人間の寄附金の損金不算入》の適用があります。
この点について法人税基本通達9-4-2の5では次のように定めています。
(完全支配関係がある他の内国法人に対する寄附金)
9-4-2の5 内国法人が他の内国法人に対して寄附金を支出した場合において、当該内国法人と当該他の内国法人との間に一の者(法人に限る。)による完全支配関係がある場合には、当該内国法人及び当該他の内国法人の発行済株式等の全部を当該一の者を通じて個人が間接に保有することによる完全支配関係があるときであっても、当該寄附金の額には法第37条第2項《完全支配関係がある法人間の寄附金の損金不算入》の規定の適用があることに留意する。
注意したいのは、その適用関係について『法人税基本通達逐条解説』(税務研究会)では、次のように解説されていることです。
内国法人が、その内国法人との間に完全支配関係のある他の内国法人に対して寄附金を支出した場合において、その寄附金の額の全額が損金不算入とされる場合の当該内国法人と当該他の内国法人との間の完全支配関係は、法人による完全支配関係に限られ、個人による完全支配関係は除かれている(法37②)。
ところで、内国法人が寄附金を支出した他の内国法人との間に法人による完全支配関係があるだけでなく、更に個人による完全支配関係もある場合があり得る。すなわち、内国法人及び他の内国法人の発行済株式等の全部を法人である一の者が保有し、当該法人である一の者の発行済株式等の全部を個人が保有することにより、当該個人が当該内国法人及び当該他の内国法人の発行済株式等の全部を間接に保有している場合には、当該内国法人及び当該他の内国法人との間には、法人による完全支配関係だけでなく、更に個人による完全支配関係もあることになる。この場合に、当該内国法人が当該他の内国法人に対して支出した寄附金の額の全額が損金不算入とされるのかという疑義が生じる。
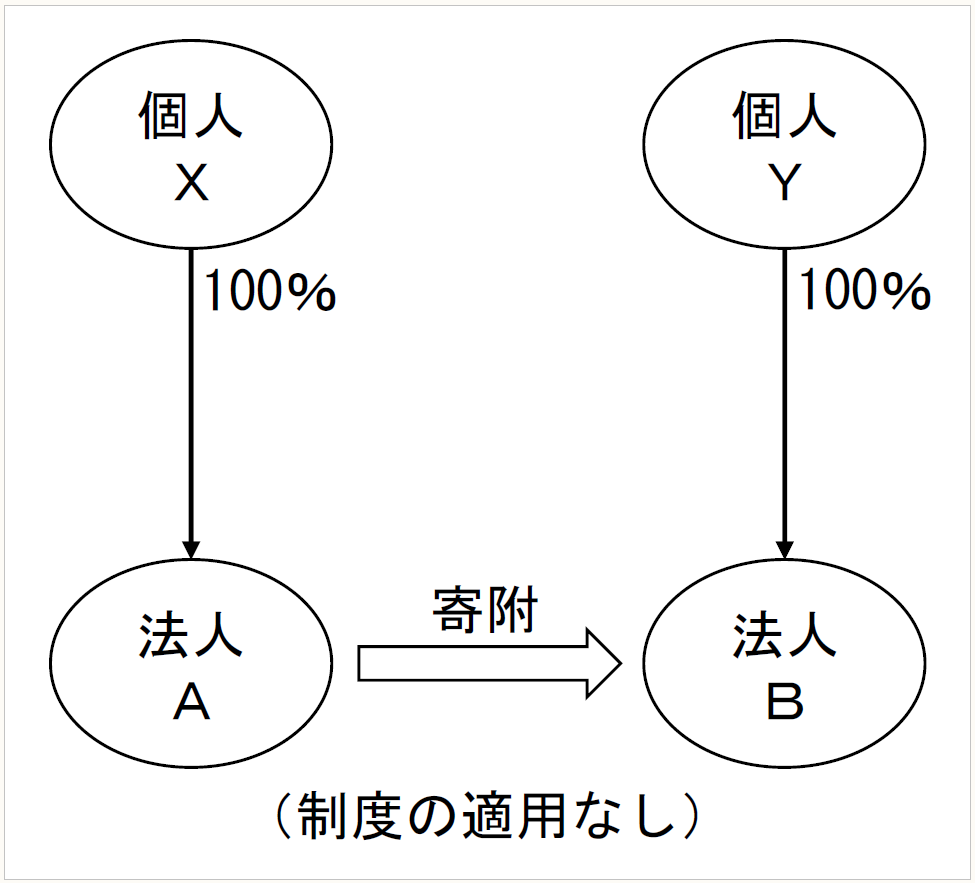
この点、個人による完全支配関係が除かれているのは、例えば、個人Xが発行済株式の100%を保有する法人AからXの子であるYが発行済株式の100%を保有する法人Bへの寄附について、Aにおいて損金不算入かつBにおいて益金不算入とすると、実質的には親(X)から子(Y)への経済的価値の移転が無税で行われることになり、相続税・贈与税の回避に利用されるおそれが強いことによるものである(参考図1参照)。
(図1)
また、
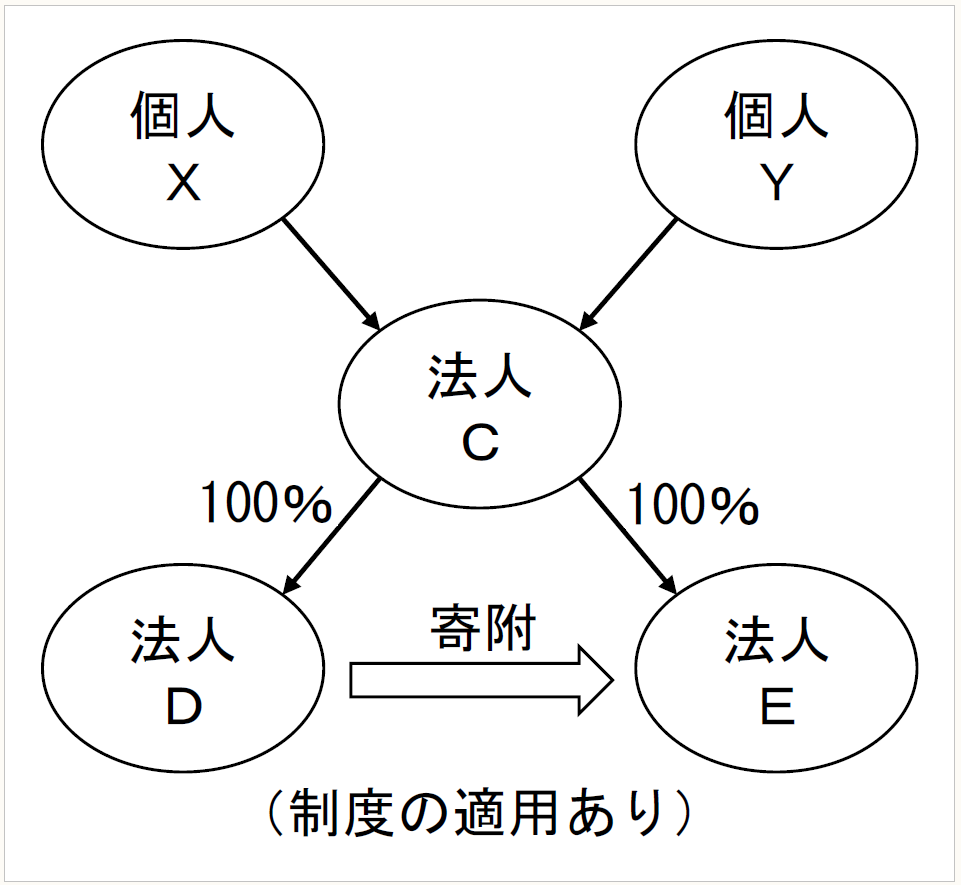
しかしながら、寄附金を支出した内国法人Dと寄附金を受けた他の内国法人Eとの間に法人Cによる完全支配関係がある場合には、更に法人Cを通じて個人(親であるXとその子Y)による完全支配関係があったとしても、個人が株式を保有する法人Cにおいて資産の変動がなく、親Xと子Yの間でも経済的価値の移転もないので、相続税・贈与税の回避に利用されるおそれはないことから(参考図2参照)、当該寄附金の額はその全額が損金不算入とされるよう制度設計されているのである。本通達では、このことが留意的に明らかにされている。
(図2)
通達は法令と異なり、法解釈のあり方を解釈するもので法規定そのものを規定したものではありません。
しかし、近年見逃せないのは、法人税の通達を利用して相続税等の問題に利用されることがあります。
租税法律主義の考え方からすれば、通達のこのような使い方は許されるものではありませんが、資産税が通達をあたかも法規定と考える傾向があり、このため、法人税でも新たに通達を作らなければならないことになっています。
通達にこのようなものを書かなければならないのは、税の執行機関として恥ずべきです。
(了)
「山本守之の法人税“一刀両断”」は、毎月第4週に掲載されます。