山本守之の
法人税 “一刀両断”
【第26回】
「租税法の解釈③」
-税務形式基準と事実認定-
税理士 山本 守之
1 税務形式基準の問題点
税務にはさまざまな形式基準が存在します。いわく、「交際費等とならない昼食の程度は1人当り5,000円まで」「適正な役員の退職給与は功績倍率3まで」「従業員の慰安旅行は3泊4日まで」「相当の地代は相続税評価額の6%程度」等々数え上げればきりがないほどです。
形式基準は実務や調査担当者にとってはまことに便利なもので、「この基準に従ってさえいれば税務調査において否認がされることはない」と受け取られています。また、このような基準が存在することが税務執行の公正を維持することに役立っていると説く者もいます。
しかし、これらの基準はいずれも法令によって定められたものではなく、一方的に通達に書かれたものや、内部通達で決められていて一般には公表されていないものもあります。さらに、通達にも書かれていないで、何となく税務執行の基準となっているものさえあるのです。
形式基準によって画一的に律することは、便利さとある意味での公平には役立つことかもしれませんが、反面、企業の実情を無視したり、特殊性を排除したりすることによって、かえって課税の公平をそこなうことにもなりかねません。
さらに大きな問題点は、大多数の納税者の法令解釈権を奪って限られた人たちによって作られていることです。公平な課税は納税者と税務当局との信頼のうえで成り立つもので、法令解釈も両者の対話のなかから生まれたものでなければならないはずです。
このような思いから、税務形式基準に対して理論と実務面からメスを入れてみることにしました。
(1) 法令上別段の定めとして置かれているもの
担税力に応じた課税標準の算出を指向する税務においても、さまざまな形式基準が存在しますが、その内容を区分してみると次のようになります。
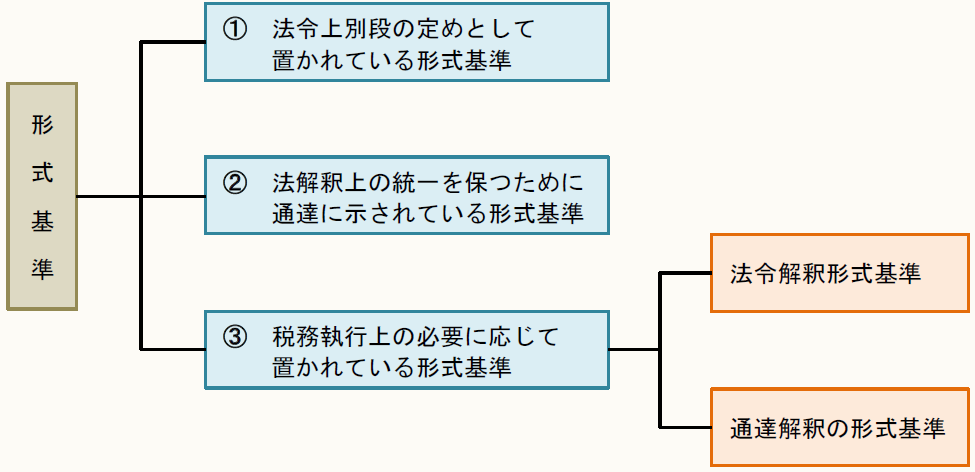
これらのうち①は、法規約解釈として置かれているもので、もっとも有権的なものですから、法令自体を変えない限り反論の余地はありません。論評しようとすれば、立法論となってしまうわけですから、税務調査において納税者が不合理な規定であると主張するわけにはいかないのです。
(2) 通達に示されている形式基準
②の通達上の形式基準とは、法令上の規定に対して課税庁が解釈に関する一般的基準として発遣した通達に示されているものです。
例えば、法人税法施行令第137条では、借地権等を設定して他人に土地を使用させた場合に、通常収受すべき権利金を収受しないときでも、「土地の価額に照らして当該使用の対価として相当の地代を収受しているときは、当該土地の使用に係る取引は正常な取引条件でされたものとして、その内国法人の各事業年度の所得の金額を計算するものとする」と規定しているだけで、相当の地代はどのような要素によって計算するかを具体的に示していないのです。
(注) 土地の価額が相当の地代の要素になることは条文上も明らかですが、その「価額」が売買等の取引に関して付される価額であるのか、使用収益される場合に資本価値として計算される価額なのかの問題が残るでしょう。
この条文を受けて法人税基本通達13-1-2では「使用対価としての相当の地代」を定めていますが、ここでは「・・・当該土地の更地価額のおおむね年6%程度」としています。これが通達上で示された形式基準です。
(注) 上記における「更地価額」は、取引時価のほか課税上弊害がない限りは、地価公示価格から合理的に算定した価額又は相続税評価額又は相続税評価額の過去3年平均額でもよいこととされています。
ただ、この通達では「・・・おおむね年6%程度のものであるときは・・・相当の地代に該当するものとする」としているので、相当の地代の具体的定義や計算方法を示しているのではなく、どのような方法によって計算した金額であろうと、それが更地価額のおおむね年6%程度のものであったときは、施行令第137条に規定する相当の地代としてその取引が合理的なものと認めなさいと下級官庁に命令しているのです。
つまり、収受地代が更地価額のおおむね年6%程度であるときは、施行令第137条に規定する相当の地代の1つと考えようとしているに過ぎず、これだけが相当の地代の判定基準というわけではないのです。
(3) 税務執行上の形式基準
③の税務執行上の形式基準は、成文化されていないものでありますが、現実の税務調査において税務職員から示されるものや実務家の間で何となく「ここまでの金額は大丈夫」といった視点からささやかれているものであり、法令上の規定や通達上の表現に対する作られた形式基準といえます。
法令上の規定に関する形式基準の例として、過大役員退職金があります。法人税法第36条では損金経理によって支給した役員退職給与のうち「不相当高額」な部分は損金の額に算入しないことを明らかにしています。
この場合の不相当高額の判定基準は同法施行令第72条で「当該役員のその内国法人の業務に従事した期間、その退職の事情、その内国法人と同種の事業を営む法人でその事業規模が類似するものの役員に対する退職給与の支給状況等に照らし・・・」としているだけで、具体的な計算方法を示しているわけではありません。
このため、実務家の間で従来から比較的適用の多い功績倍率方式を適用し、功績倍率は3.0が適正といった形式基準がささやかれています。これは、裁判例、裁決例等を参考にしていることも事実でありますが、現実の税務調査で「功績倍率3.0を超える部分を修正してほしい」という指摘があることも否定できません。
(4) 税務形式基準の持つ問題点
税務上の形式基準には利点と欠点があります。利点は、一定の形式基準によって判断すれば、多くの納税者を公平に扱うことができますし、税務申告をする側においても、これを調査する側においても簡便に処理することができるということです。
しかし、逆に、法令によらない形式基準は、納税者の個別的な事情を配慮しないままに、法解釈の限界を超えて、実質的に「法律」を作り上げてしまうという結果にもなりかねません。形式基準の限度内に収まる納税者にとって便利なものであるかもしれませんが、個別的事情を異にする納税者の権利を犯すことにもなるものです。
形式基準がなければ税務執行ができないというのであれば、新たに適正な手続きによって法律を制定すればよいのです。
2 役員給与・退職給与の高額判定
【事 例】
(1) 処分の内容
この事件は、泡盛の酒造会社のAが、沖縄税務署長から、平成19年2月期から平成22年2月期までの各事業年度において、役員4名に支給した役員報酬ないし役員給与及び代表取締役を退任した者に対して支給した退職給与について、いずれも不相当に高額な部分があり、当該金額は各事業年度の所得の金額の計算上、損金の額に算入されないとして本件各事業年度の法人税についての更正処分を受けるとともに、それぞれ過少申告加算税の賦課決定処分を受けたことについて、役員報酬ないし役員給与及び退職給与の支給額はいずれも適正であるとして、本件各更正処分の一部及び本件各賦課決定処分の取消しを求めた事案です。
(2) 争点に対する主張
① 国側の主張
役員の職務の内容、法人の収益及び使用人に対する給与の支払の状況、同種の事業を営む法人でその事業規模が類似するものの役員に対する給与の支給の状況に照らし、類似法人を抽出し、その中からさらに比較法人を抽出した上、複数の比較法人中の役員給与の最高額を抽出し、これらを平均した額を超える部分は、不相当に高額であるというべきです。
② 納税者の主張
国側による比較法人の抽出方法は相当でない上、Aの役員の職務の内容、収益の状況等からすれば、比較法人の役員給与の最高額を超える部分であっても不相当に高額であるとはいえず、原告の役員給与及び退職給与に不相当に高額な部分はありません。また、平成18年法律第10号による改正により、法人税法34条2項は死文化しており、これを適用した更正処分等は違法で、比較法人の役員給与と比較して不相当に高額な部分があるとする更正処分等は、憲法84条、31条等に違反します。
【問題点】
国側の主張は、比較法人の抽出について給与の最高額を抽出しさらにこれを平均額をもって計算すべきであるというものです。
納税者の主張は、比較法人の抽出が相当でないので、その最高額を超える分が不相当高額とはいえないというのです。
他法人との比較では、職務の内容からみて、最高額比較法と平均額比較法がありますが、納税者は最高額でも適正でないものがあるというのです。これは抽出された者が比較当事者よりも給与が低い者があるからです。
②の納税者主張の「また」書きについては、次のような法人税法第34条2項は死文化しているというのが納税者の意見です。
法人税法34条
2 内国法人がその役員に対して支給する給与(前項又は次項の規定の適用があるものを除く。)の額のうち不相当に高額な部分の金額として政令で定める金額は、その内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない。
「不相当に高額なもの」には実質基準と形式基準があり、そのいずれにも該当する場合には、そのうちいずれか多い額が損金不算入となります(令70①一)。
【検 討】
〈役員給与〉
裁判所では納税者の役員らの職務の内容は、酒類の製造及び販売等を目的とする一般的な法人の役員において想定される職務内容を超えているとは認められません。
つまり、納税者は比較法人の抽出額よりも高額である法人を参考とすべきとしましたが、裁判所は「一般的役員の職務内容を超えていない」と判断したのです。
さらに「本件事業年度では、その前に比して売上総利益、営業利益、経常利益はいずれも減少し、使用人に対する給与の状況に変化はないのに、役員給与総額のみが上昇している。そして、処分行政庁において抽出した類似法人の役員給与等の状況等にも照らすと、類似法人の役員給与の最高額を超える部分は、不相当に高額であるというべきである。」として更正処分を是としたのです。
〈退職給与〉
一方、退職給与については、「不相当高額」なものはないとして納税者が勝訴しました。
筆者としては、「不相当高額」について、比較法人の功績倍率法など用いること自体に問題があると思います。
また、他法人と比較して算術的方法により「不相当高額」を算定する方法にも問題があると思います。この場合、課税庁が算術的手法を用いてよいかを租税法の解釈として問題視したいです。
退職給与の適正額を計算する際に裁判所で適用する方法は「平均額法」と「最高額法」があります。
しかし、本件の場合は、
退職した代表取締役の原告における従前の職務の内容等に照らすと、原告の経営や成長等に対する相応の貢献があったというべきであって、その職務の内容等が代表取締役として相応のものであるとはいえない特段の事情があるとは認められないから、同人の役員給与のうち、比較法人の平均額を超える部分が、不相当に高額な部分であるとすることはできない。比較法人の代表取締役に対する給与について、不相当に高額な部分があるとはいえない本件においては、退職した代表取締役の役員給与が比較法人の最高額を超えない限りは、不相当に高額な部分があるとはいえないと解するべきである。
として、この部分は納税者勝訴を言い渡しています。
つまり、退職給与の適正額や不適正額を功績倍率法等で検討する以前に、職役員の会社に対する貢献度からみて不適正分を比較すること自体を否定したのです。
【結 論】
役員給与が高額か否かを考える際に「裁判所」では、平均額法と最高額法がありますが、一般的に平均額法を適用されることが多いです。しかし、平均額法は、比較金額が多いものは全て損金の額に算入されないので、納税者が判決に不満を持つことが多いのです。
本件では最高額法を選んでいますが、比較法人の抽出に問題があり、更正処分を維持したことに不満があります。
従来の訴訟では、課税庁が「役員給与や退職給与が不相当高額」であるとして更正し、判決で不相当高額であるか否かを検討していました。しかし、ここで取り上げた事例では、役員給与が不相当高額か否かを最高額を適用して更正処分を容認し、退職給与については「不相当高額」を検討すること自体を否認して納税者の申告を認めたのです。
3 建物の一部除却の場合の計算
【事 例】
A社はレストランを営んでいますが、このほど調理場部分と浴室部分をリニューアルするために大規模修繕を行いました。その資本的支出部分は、調理場部分1,500万円、浴室部分500万円です。しかし、この建物は15年前にP社から取得したものですので、建物全体の取得価額は1億円となっていますが、調理場部分と浴室部分の帳簿価額は明らかになっていません。
どのような処理をしたら税務上認められますか。
【問題点】
法人がマンション等を取得する場合の取得価額には、建物全体、給排水、ガス、衛生設備、空調設備等は見積書で区分している場合と、していない場合があります。筆者の事務所(東京都港区ニュー新橋ビル)の場合は東京都が建設し、分譲したものですので、次のように東京都に取得価額を照会し区分しています。
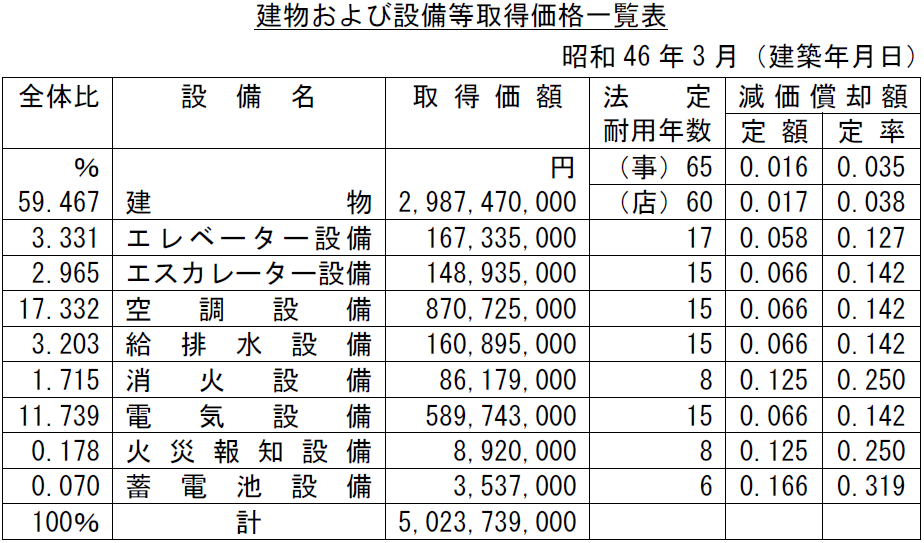
例えば、区分所有の取得価額5,000万円の消火設備については、次のように計算できます。
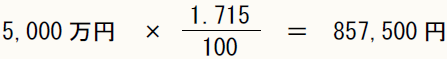
事例の場合は建築主が営利法人ではなく、地方公共団体である東京都であったため、上記の通り取得価額を区分することができたのです。
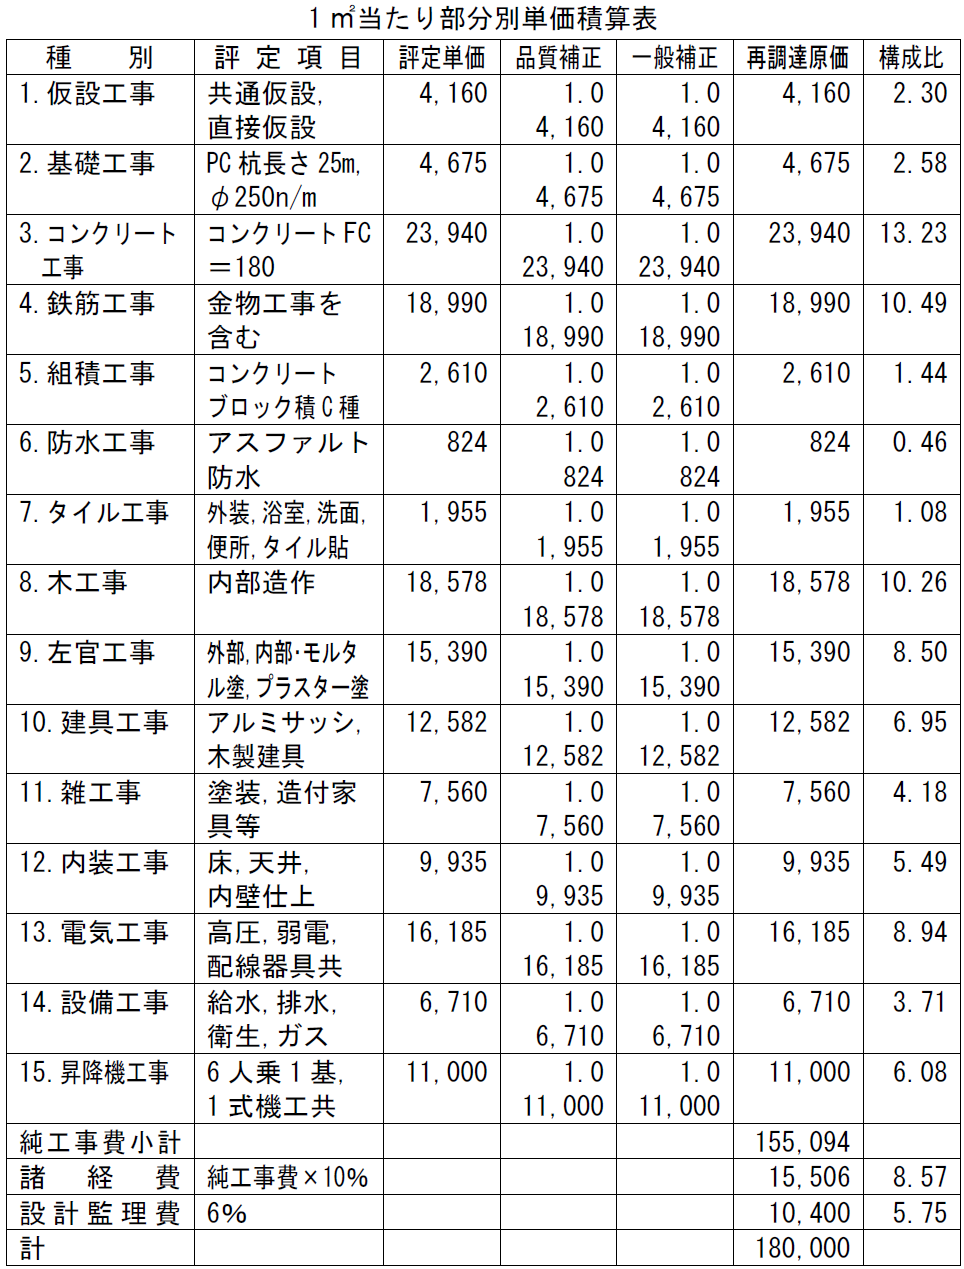
合理的に区分するには、類似建物の1㎡当りの部分別単価積算表によることもできます。
【検 討】
事例の場合は建物のうち、調理場部分と浴室部分をリニューアルしたということですが、その際に両部分の除却部分の帳簿価額が明らかではありません。
このような場合は法人税基本通達7-8-3で個別耐用年数を基礎とする未償却残額等を認めるとしていますが、除却部分の取得価額が明らかでなければこれは使えません。
そこで、税務部門では次の方式による除却を認める等が伝えられています。
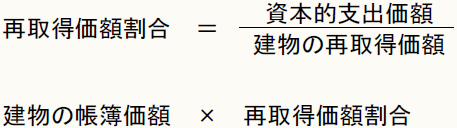
しかし、この手法による資本的支出が再取得の割合と同じ前提になければ成立しません。
例えば、旧調理場の割合が建物の10%となると、資本的支出額を10で除したのが新しい調理場の取得価額割合と同じであるという前提です。旧建物の場合は調理場の割合が低く、新調理場は新しい料理を作るので拡張していれば、その点を考慮されなければならないでしょう。
建物全体の帳簿価額は分かっていますが、その一部を抽出する場合に「建物簡易評価基準」(日本損害保険協会)を使う手もあります。
この場合の「簡易評価基準」は次の通りです。
専用住宅建物・小店舗住宅建物・家財
簡易評価基準
1 専用住宅建物ならびに小店舗住宅建物とそれらに収容されている家財を簡易評価するに当たっての基準である。
2 簡易評価基準による評価方法
建 物
① 専用住宅は屋根・外壁
② 小店舗住宅は、屋根・外壁のほか店舗部分の内外装等
「新築費単価表」の中から該当の単価を求めそれに建物の延床面積を乗じて、再調達価額(新価)を求める。
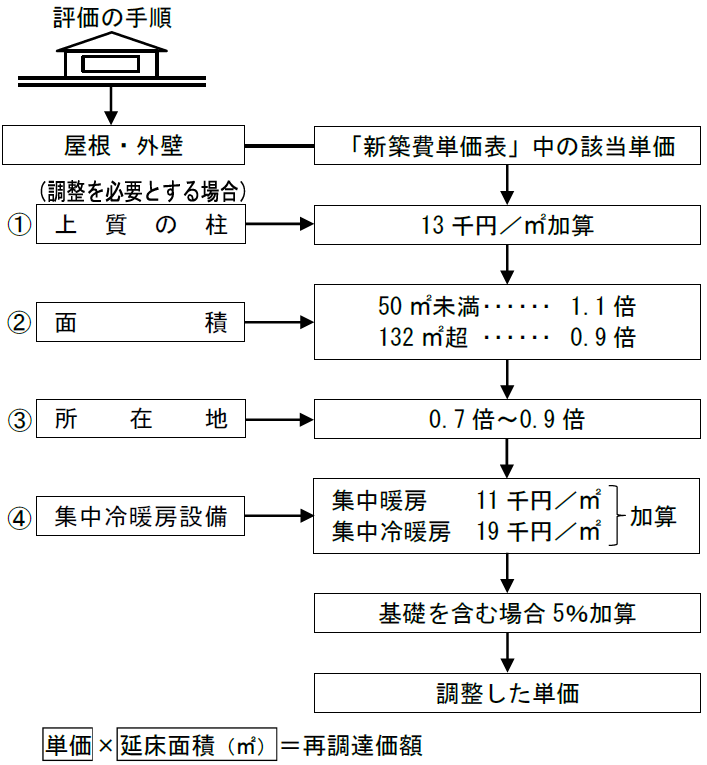
このほか、建物の「標準建築費指数」「木造建築費指数」「損害保険における時価」「類似建物の建築費」「鑑定評価による手法」「部分単価積算法」などがあります。民間の知恵による建物の特定部分の取得価額を区分する方法は数多くありますので、それを「合理的な手法」とします。
【結 論】
具体的には建築会社に建物を再取得した場合の見積書を簡易な形で作ってもらい、例えばそれが2億円で、調理場、浴室部分をそれぞれ1,500万円、500万円で、建物全体の帳簿価額が、1億円であるとすれば、次のように計算できます。
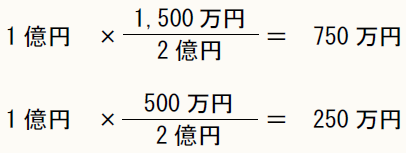
上記の金額が除却金額です。
簡易な見積りが困難な場合は、統計上の建物区分指数等を使う手があります。
いずれにしても区分計算していない場合の各区分された帳簿価額を合理的な手法で算出すべきですので、これは民間の仕事です。
固定的な計算手法を官僚が定め、納税者に強制することは誤りです。
ちなみに大阪の国税不服審判所では次のようにしていました。
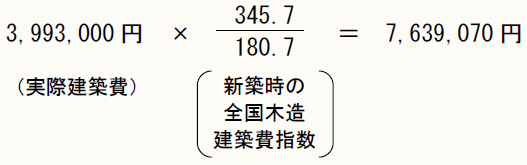
しかし、この区分手法は正しいとはいえません。
4 未使用資産の評価損
【事 例】
A社は建設業者ですが、都市郊外にマンション建設をしてこれを分譲しようとしたところ、市の検査でこのマンションの基礎の杭打ちが建設基準に違反していることが判明し、分譲できなくなり、当社の倉庫用の建物に転用する方針です。
しかし、現実にはこの建物は未使用となってから年月が経過し、評価損の計上をする予定でありますが、これが許されるのでしょうか。
【問題点】
固定資産についても取得価額主義を採用していることに変わりはありません。
したがって、企業の貸借対照表に計上される金額は、非減価償却資産にあってはその取得価額を、減価償却資産にあっては取得価額から減価償却費として認められる一定のルールに従って計算した金額を控除した金額となっていました。
わが国旧商法においても、固定資産は取得価額主義を採用するとともに、毎期適正な償却を行うこととし、評価替えについては予測されることがなかった減損があった場合に限ってこれを認める立場をとっています(旧商法34二)。
そこで、法人税法においても、原則として評価損の計上を禁止し、減価償却資産にあっては償却のルールのなかで減価を行うこととしていますが、非減価償却資産及び減価償却資産であっても取得の時において全く予想し得なかった特定の事実が生じたときには、評価損の計上を認めることとしているのです。
【検 討】
固定資産について評価損の計上ができる特定の事実とは次のようなものであり、これは旧商法における「予測スルコト能ハザル減損」に相当するものと認められるのです(令68①三)。
法人税法施行令第68条第1項第3号では、固定資産について評価損の計上ができる事実は次のとおりとしています。
① 災害により著しく損傷したこと
② 1年以上にわたり遊休状態にあること
③ 本来の用途に使用することができないため他の用途に使用されたこと
④ 所在する場所の状況が著しく変化したこと
⑤ ①~④に準ずる特別の事実があったこと
ところで、上記⑤の「準ずる特別の事実」については法人税基本通達9-1-16で次のように規定しています。
(固定資産につい評価損の計上ができる「準ずる特別の事実」の例示)
9-1-16 令第68条第1項第3号ホ《固定資産の評価損の計上ができる事実》に規定する「イからニまでに準ずる特別の事実」には、例えば、法人の有する固定資産がやむを得ない事情によりその取得の時から1年以上事業の用に供されないため、当該固定資産の価額が低下したと認められることが含まれる。
さらに、ここでいう「1年以上の遊休状態」というのは、一旦事業の用に供された固定資産が、その後何らかの事情によって長期にわたる遊休状態に陥り、減価償却が認められないような状態になっていることを意味していますが、減価償却は認められないとしても、物理的又は経済的減耗が生ずることは避けられないから、このような場合には、評価損の計上によりその損耗部分の費用を認めようというものです。
文理上から法解釈を厳しくみれば、一旦固定資産を取得しましたが、基礎工事に問題があってその固定資産を事業の用に供することができなくなり、やむを得ずそのまま放置している場合は、当該固定資産は、いまだかつて実際に事業の用に供されたことがないのですから、遊休状態にある固定資産には当たらないのです。すなわち、単に未使用の固定資産にすぎないということです。
したがって、このような場合には、形式論で見る限りは、減価償却ができないことはもちろんのこと、評価損の計上もできないということになります。
しかし、仮にやむを得ない事情により、固定資産が当初から事業の用に供されないまま放置されているとしても、物理的又は経済的減耗が生ずることは事実として否定できないところもあり、これについて全く費用化の途を閉ざしてしまうというのもはなはだ不合理です。
そこで、本通達において、事業の用に供されないまま放置している固定資産であっても、現に物理的又は経済的減耗が進行して、その価額が低下したと認められる事実がある場合には、評価損の計上が認められることが明らかにされています。
つまり、「準ずる特別の事実」は、事業の用に供されていなくても、物理的又は経済的減耗がある限り、「1年以上の遊休状態」に準ずると認められることにしたのです。
このような例は、かつて、成田国際空港の開港が遅れたため、長期にわたって放置された空港施設の事例や、ユーザーにおける脱硫装置の普及により石油精製業者におけるいわゆるローサルファプラントが不採算化し、せっかく設置した同プラントを未使用のまま放置して、ハイサルファプラントに切り換えた事例などがあります。
注意したいのは、減価償却資産について、評価損を計上する場合における期末時価については、当該資産の再取得価額(新品としての取得価額)を基礎として、その取得の時から当期末までの期間にわたって旧定率法による減価償却を行ったものと仮定した時価として計算した場合には、税務上これを認めることにしているのです。
この方法は実務界では「複成価格法」として古くから用いられていますが、再取得価額が取得価額に近いときにこの方法によるときは、評価損によって減価償却として取り戻すという効果が生じます。
未使用のため、減価償却しなかった資産を2年後に評価減した場合は次のようになります。
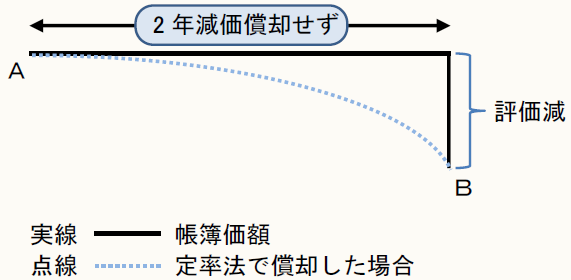
ここでは、評価減後のBの金額は、対象資産の取得価額を2年間定率法で減価償却したと仮定した場合の帳簿価額ですから、2年間未償却であった金額を取り戻したと同じ効果が生じます。
気になるのは、未償却資産の償却費を取り戻したい時期を選んで評価減を計上するという節税手法に利用されないかということです。
【結 論】
「未使用資産」であっても、その資産が減耗している限りは「評価損」の計上が認められます。「1年以上の遊休」を言語学的にみれば、一旦事業の用に供し、その後「遊休」となったことを意味し、はじめから未使用のものは含まれません。
しかし、その資産が減耗しており、評価損の計上を是とする場合は、はじめから遊休状態を含めて考えて「遊休」の意味を広く解釈してもよいと考えて法人税基本通達9-1-16を置いたのです。
5 旧建物除却と有姿除却
【事 例】
(1) A社は木造のモルタル造の従業員宿舎を所有していました。この建物の法定耐用年数は20年で新築してから15年しか経過していないので使用に耐え得るが耐震基準のことを考え、これを取り壊し、鉄筋コンクリート造の宿舎として新築することになりました。
この場合に新築建物の取得価額に旧建物の帳簿価額及び取壊し費用を含めなくてはならないのでしょうか。
(2) B社は製品製造のため大型機械を所有していましたが、生産技術が進歩して小型の設備で生産が可能となったので、小型機械を購入して使用しています。
旧大型設備を除却したいのですが、除却費用が3,000万円も必要になるので、使用廃止に伴う保存措置だけをして放置してあります。この旧設備は有姿除却できないのでしょうか。
【問題点】
(1) 建物
木造モルタル造の建物は鉄筋コンクリート造の建物を取得するために取り壊したという視点からみれば、旧建物の帳簿価額及び取壊し損は新建物の取得価額に含めるという考えができないものでもありません。
しかし、建物の取得価額を規定した法人税法施行令54条はどのように規定しているか検討してみる必要があります。
木造モルタル造の建物を取り壊し、その跡地に新築した鉄筋コンクリート造の建物の取得価額は、次の①と②の合計額です(令54①一・二)。
(購入の場合)
① その資産の購入の代価(引取費用、荷役費、運送保険料、購入手数料、関税その他その資産の購入のために要した費用がある場合には、その費用の額を加算した金額)
② その資産を事業の用に供するために直接要した費用の額
(自己の建設等の場合)
① その資産の建設等のために要した原材料費、労務費及び経費の額
② その資産を事業の用に供するために直接要した費用の額
(注) 法人が計算した建設原価の額が、上記の合計額と異なる場合において、その原価の額が適正な原価計算に基づいて算定されているときは、その法人が計算した建設原価の額を取得価額とみなすことになっています(法令54②)。
「取得価額とは何か」を法令で調べることなく、大学の「税務会計」で得た知識で「木造モルタル造の建物は鉄筋コンクリート造の建物を造るために取り壊した」という理由でその帳簿価額を新建物の取得価額とする考え方をする調査官が多いのです。
(2) 有姿除却
固定資産を解撤、破砕、破棄をしなくても次の場合は有姿除却として処理することが認められています(法基通7-7-2)。
① その使用を廃止し、今後通常の方法により事業の用に供する可能性がないと認められる固定資産
② 特定の製品の生産のために専用されていた金型等で、その製品の生産を中止したことにより将来使用される可能性のほとんどないことがその後の状況等からみて明らかなもの
事例の場合は、①に該当するものとして差し支えないか否かの検討が必要です。
【検 討】
(1) 旧建物の帳簿価額
旧建物の帳簿価額を新建物の取得価額に含めるという考え方は法解釈を拡張すぎるもので、勝手な解釈の前に法令規定から入るべきです。
現に法人税法施行令54条の規定(取得価額を定めた)からは取壊し損や旧建物の帳簿価額を新建物の取得価額に含めると読み取ることはできません。
このため、法人税基本通達では、次のような取扱いを置いて、取り壊した建物の帳簿価額及び取壊し損を損金の額に算入することを容認しています。
(取り壊した建物等の帳簿価額の損金算入)
7-7-1 法人がその有する建物、構築物等でまだ使用に耐え得るものを取り壊し新たにこれに代わる建物、構築物等を取得した場合(7-3-6《土地とともに取得した建物等の取壊し費等》に該当する場合を除く。)には、その取り壊した資産の取壊し直前の帳簿価額(取り壊した時における廃材等の見積額を除く。)は、その取り壊した日の属する事業年度の損金の額に算入する。
(2) 有姿除却の考え方
使用を廃止していますが、解撤、廃棄、破砕を行っていない資産についても、既に固定資産としての命数や使用価値が尽きていることが明確なものについて、現状有姿のまま除却処理を認めようするのが「有姿除却」です。
電力需要に比べて供給力が過大となったため、低効率の発電設備の使用を廃止し、「有姿除却」として除却損を計上した電力会社(中部電力)に対して課税庁が除却損を否認し、更正したことについて争われていた事件ですが、物理的に廃棄されていない状態で除却損を認めるという考え方は、通達の有無にかかわらず企業経営面から経済的観察をするという法解釈のあり方を学ぶことができます。
(3) B社の場合
B社の場合は、中部電力の裁判例と同様に大型設備の有姿除却をする場合に、その設備の使用を廃止し、今後通常の方法により事業の用に供される可能性がほとんどないことを立証しなければなりませんが、その立証方法は物理的な方法だけでなく、経済的な理由も考慮すべきです。
【結 論】
中部電力事件では、有姿除却をした固定資産について、次の経済的観察から見て再稼働の可能性がないことを立証し、納税者側が勝訴したという事例があります(東京地判平19.1.31、Z888-1215)。
① 有姿除却資産(発電設備)は、通常の点検に要する費用だけでも1ユニット当たり10億円を要すること
② 使用廃止後、保守又は保全の措置が執られていないために腐食が進行していることを考慮すると、再稼働には通常の点検を大幅に超える費用と時間が必要になると想定されること
③ 多額の費用と時間をかけて再稼働したとしても、低効率で経済性が劣る経年火力発電設備が再稼働されるにすぎないから、納税者がこのような選択をするはずがないことは、社会通念上明らかであること
(了)
「山本守之の法人税“一刀両断”」は、毎月第4週に掲載されます。