山本守之の
法人税 “一刀両断”
【第29回】
「取引別にみた収益の認識基準①」
税理士 山本 守之
1 棚卸資産の販売
(1) 原則基準
企業活動の中心となる商品又は製品等の棚卸資産の販売収益の額は、その引渡しのあった日の属する事業年度の益金の額に算入されます(法基通2-2-1)。
このような取扱いを置いたのは、昭和38年12月の「整備答甲」で、収益の認識基準について「法的基準」としては「所有権の移転又は役務提供があったとき」としながら、「具体的運用」は「引渡し又は同時履行の抗弁権を失ったとき」としているからです。
税法の法的基準としては、収益の認識基準を「所有権が移転した時」という基準は譲れないが、所得権の移転を「売りましょう」「買いましょう」という意思主義により民法の考え方とするときは、このような法的基準にならざるを得ないでしょう。しかし、品物を引き渡さない段階で代金を請求すると、買い手は「品物を引き渡さない限り代金は払わない」と同時履行の抗弁権を使うでしょう。
このため、通達では収益計上の原則を「引渡基準」としたのです。
ところで、この場合の「引渡し」をどのように認識するかが問題です。
法律上の引渡しには、現実の引渡し(民法182①)、簡易の引渡し(民法182②)。占有改定(民法183)、指図による占有移転(民法184)等があります。法人税法における引渡しの考え方は、必ずしも法的な基準を予定しているわけではなく、経済的実態に適合する限りは、企業会計の記帳慣行を尊重すべきであるとするものもあります。
次のような基準を継続適用し、この基準がその棚卸資産の種類及び性質、その販売に係る契約の内容等に応じてその引渡しの日として合理的であれば、これが税務上も認められます(法基通2-1-2)。
なお、棚卸資産の種類、性質、販売契約の内容に応じて2以上の異なる引渡基準を適用することも可能です。
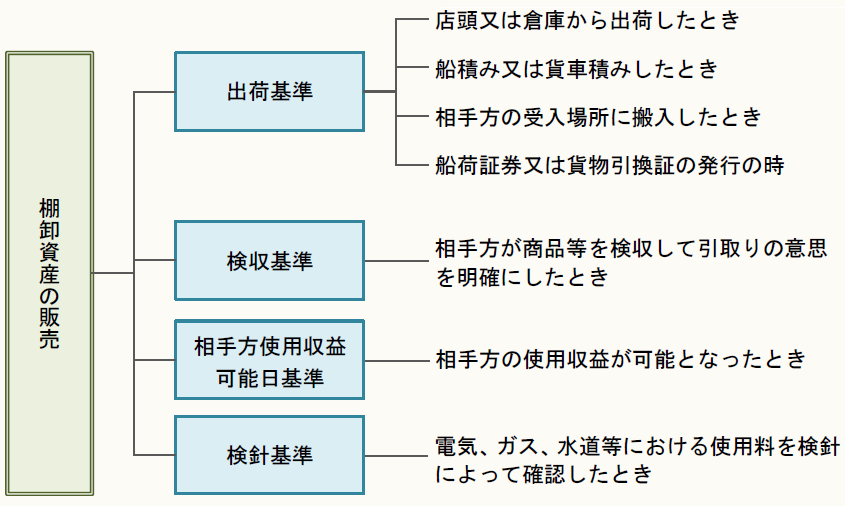
(注) 上記の基準は限定的なものでなく、例示です。
また、棚卸資産の販売代金が引渡事業年度末までに確定していないときは、適正に見積り、その後確定額との差額は、確定事業年度の益金の額又は損金の額に算入します(法基通2-1-4)。
(2) 基準適用の注意点
注意したいのは、引渡しを認識すべき前記の基準は、法人が自由自在に選択できるというのではなく、あくまで採用しようとする基準がその棚卸資産の種類や性質、販売契約の内容等に照らして合理的なものでなければならないということです。
例えば、FOBベースによる輸出の場合には、附帯経費の発生時期、輸出代金の構成要素、担保責任の所在等からみて、一般的には船積基準によるべきでしょう。
検収基準については、相手方がタイムリーに検収通知をしてくれることが前提となり、返品がなければ自動的に引取りが確定するとか、相手方が検収通知を出す前に転売しているような場合には適用できないという捉え方になります。
これは、検収基準をとっていながら、検収通知を出す前に相手方が転売することを許すと、次のような問題が生じるためです。
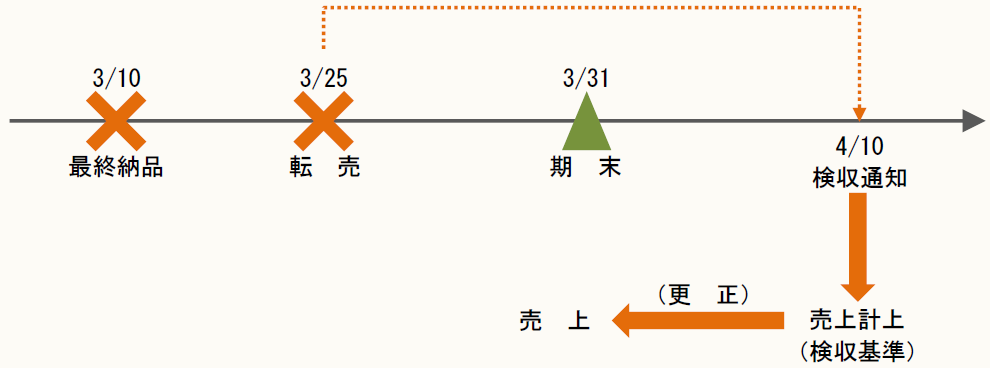
例えば、当該事業年度に他に転売(3月25日)していながら、検収通知を受け取ったのが4月10日ですので売上を翌期に計上していた場合は、このような処理をした検収基準が否認され、つまり、検収通知をする前に他に転売することが許されている場合は、検収基準を適用する資格がないのだから、出荷基準で更正されるのです。
ただ、転売の相手先は当方が検収基準を採っている事実を承知していないという問題は生じます。
2 請負収益
(1) 原則基準
請負契約とは、当事者の一方が仕事の完成を約し、相手方がその約した仕事の結果に対して報酬を支払うことを約する契約です。
請負に関する報酬の請求権は、仕事を完成してその目的物を相手方に引き渡した時(物の引渡しを要しない場合は約した仕事を完了した時)に発生することとされています(民法632、633)。
法律的には諾成契約であり、建設請負、運送等が典型的なものですが、他人の委託を受けて行う測量、設計、企画、試験研究等が含まれ、有形であると無形であるとを問いませんが、完成された仕事の結果を目的とする点で雇用・委任の各契約とは異なります。
(注) 旅客や品物の運送に関しては、商法(559~592)に規定されています。
法人税法では、民法における報酬の請求権という法的基準の影響が強く、収益の計上は次のように取り扱われています(法基通2-1-5)。
① 物の引渡しを要する請負契約については、その目的の全部を完成して相手方に引き渡した日の属する事業年度
② 物の引渡しを要しない請負契約にあっては、その約した役務の全部を完了した日の属する事業年度
ここでも、完成して引渡しを了した建設請負工事の代金が期末までに確定していないときは、合理的に見積った金額を益金の額に算入し、その後の確定工事代金との差額は、その差額が確定した事業年度の損益として処理されます(法基通2-1-7)。
このほか法人税基本通達では、値増金の処理、機械設備等の販売に伴う据付工事、不動産の仲介あっせん報酬、技術役務の提供による収益、運送収益などについての収益計上基準が細かく定められています。
(2) 部分完成基準
建設請負については、次のように完成し引き渡した量又は割合に応じて工事代金等を収受する旨の特約又は習慣がある場合は、その請負の請求権は、これらの引渡しの段階で発生しますから、税務では部分完成基準と称して、引き渡した量又は完成した部分に対応する工事収入をその事業年度の益金の額に算入しなければならないこととしています(法基通2-1-9)。
① 1つの契約により同種の建設工事等を多量に請け負った場合で、その引渡量に従って工事代金を収受する旨の特約又は習慣がある場合
② 1個の建設工事等であっても、その建設工事等の一部が完成し、その完成した部分を引き渡した都度、その割合に応じて工事代金を収受する旨の特約又は習慣がある場合
もともと請負における完成基準は、個々の工事についての収益計上をいっているのであって、必ずしも契約単位での完成基準ということをいっているわけではありません。
しかし、契約が1つになっている以上、その全体が完成しなければ完成基準の適用がない、ということを主張する向きもあるので、念のためこの取扱いを置いたもので、部分完成基準は企業として当然適用すべき基準であるといえます。
例えば、法人が次のように会計処理したとしましょう。
【事 例】
P建設株式会社は、期中に建売住宅10棟を請負い(1棟あたり請負金額10,000,000円)期末までにこのうち3棟を完成して引き渡したが、請負契約に関しては、目的物の全部を完了して引き渡した日に収益の計上をするのが健全な会計慣行であるとして、次の経理を行いました。
① 3棟分の工事代金の収入額30,000,000円を前受金に計上しました。
(注) 請負契約書によれば、引き渡した量に応じて代金を収受する旨の特約があります。
② 未完成工事支出金として経理した金額のうち、上記の引渡済3棟分の原価が21,000,000円含まれています。
税務としては、次のような処理がされます。
① 工事収入計上もれ (加算) 30,000,000円
② 工事原価認容 (減算) 21,000,000円
3 固定資産の譲渡による収益
固定資産の譲渡による収益は、別に定めるものを除いて、原則としてその引き渡した日の属する事業年度の益金の額に算入します(法基通2-1-14本文)。
しかし、固定資産については、その性質上偶然性が強く、その引渡しの判定となる具体的な事実が、棚卸資産ほど一般化、確定化していないので、その収益計上時期について、企業会計の慣行は必ずしも一様とはいえません。
特に、土地、建物その他これらに類する資産の売買がなされた場合に、どのような外形的事実をもって引渡しと考えるかは、極めて難しい問題です。
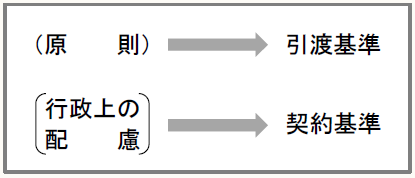
このため税務では、引渡しの時期を原則としながら、土地、建物その他これらに類する資産(不動産、構築物等)については、法人が売買契約効力発生の日の属する事業年度で収益として計上したときは、これを認める(法基通2-1-14ただし書)という行政上の配慮をしています。
なお、法人税基本通達2-1-14のただし書きについて、課税庁では「固定資産のうち、土地、建物、構築物等については、一般的にその引渡しの事実関係が外形上明らかでないことが多いので、法人がその譲渡契約の効力の発生の日(一般には、特約のない限り、契約締結の日)の属する事業年度で収益計上することとしている場合にはこれを認めることとされ、いわゆる「契約基準」が導入されているのである。」としています(『法人税基本通達逐条解説』)。
なお、本則どおり引渡基準を適用する場合に、その引渡しの日がいつか明らかでないときは、法人税基本通達2-1-2の後段の取扱いを援用して、例えば、譲渡代金の相当部分(おおむね50%以上)の支払を受けるに至った日に収益計上するというような処理が行われています。
【法人税基本通達2-1-2後段】
棚卸資産が土地又は土地の上に存する権利であり、その引渡しの日がいつであるかが明らかでないときは、次に掲げる日のうちいずれか早い日にその引渡しがあったものとすることができる。
(1) 代金の相当部分(おおむね50%以上)を収受するに至った日
(2) 所有権移転登記の申請(その登記の申請に必要な書類の相手方への交付を含む。)をした日
本通達においては、後段で土地等の引渡しの日の判定に関して特別の取扱いが明らかにされている。すなわち、棚卸資産たる土地、建物の販売にあっては、一般的には代金の支払いが完了し、所有権移転登記の申請をした日に引渡しがあったとするのが普通であり、このことは上記の「使用収益開始基準」でも同様のことが予定されているといってよい。また、代金が分割払いであるため、完済まで担保的に所有権移転登記が留保される場合でも、相手方において使用収益の開始があったときは、その使用収益開始をもって引渡しがあったとみることに変わりはない。
しかしながら、土地のうちでも特に山林、原野等の土地の販売の場合にあっては、その性質上、相手方の使用収益などを基準として引渡しの日を判断することが適当でない場合が多い。例えば、契約上いわゆる「一面土地条項」など称して、計画区域の全面買収を停止条件として引渡しを行うこととするなど特殊な条件が付され、現にその一部についても代金も収受し、仮登記をして相手方が造成に着手している事実がありながら、特約条項を楯に長期にわたって既収の売買代金を仮受経理して収益計上しないというような例もまま見受けられ、課税上も弊害が生じる場合がある。
そこで、本通達の後段においては、山林、原野のような土地の販売で、その引渡しの日が上記した一般の引渡日の判定基準によっては明らかでないという特殊な場合には、一種の形式基準として、代金の相当部分(おおむね50%以上)を収受するに至った日と所有権移転登記の申請をした日のいずれか早い日に引渡しがあったものとすることができることとされている。
ただし、この後段部分の取扱いは、通常の不動産の販売についてまで一般的に適用することは考えられないことに留意すべきである。あくまでも山林、原野のように一般の例によっては引渡しの日の判定が困難な場合で、しかも実体的にはすでに引渡しが行われ、収益も実現しているにもかかわらず、長期にわたって既収代金が仮受金等として経理され、課税上も弊害が生じるようなケースについて、特殊な引渡しの判断基準として適用することが考えられているということである。(『法人税基本通達逐条解説』)
このほか法人税基本通達では、農地の譲渡等、工業所有権の譲渡等、ノーハウの頭金等、共有地の分割、交換分合、道路の付替え、譲渡担保等について細かく規定されています。
(了)
「山本守之の法人税“一刀両断”」は、毎月第4週に掲載されます。