公開日: 2016/07/28 (掲載号:No.179)
文字サイズ

山本守之の法人税“一刀両断” 【第25回】「租税法の解釈②」-通達の読み方とその問題点(貸倒損失を事例として)-

筆者: 山本 守之

山本守之の

法人税 “一刀両断”

【第25回】

「租税法の解釈②」

-通達の読み方とその問題点(貸倒損失を事例として)-


税理士 山本 守之


1 貸倒れの法律規定

法人税法第22条第3項は所得金額の計算上損金の額に算入すべき金額を次のように規定しています。

(1) 当該事業年度の収益に係る売上原価、完成工事原価、その他これらに準ずる原価の額

(2) (1)に掲げるもののほか、当該事業年度の販売費、一般管理費その他の費用(償却費以外の費用で当該事業年度終了の日までに債務の確定しないものを除く。)の額

(3) 当該事業年度の損失の額で資本等取引以外の取引に係るものの額

「貸倒損失」は上記のうち(3)の損失の額に該当します。

損失の額は、元来、収益との対応にも期間との対応にもなじまないものといえます。その点から考える限りは、収益を得るために直接必要なものであったといえない面もあります。

しかし、損失の額は、法人の生み出した剰余を減殺しており、所得計算上のマイナス要素であることは明らかで、しかも、法人は、その活動の全てを通じて剰余を生み出そうとしており、その活動の中で剰余を減殺するものが存在する限り、それが収益を生むために直接必要であったか否かを問わず損金の額に算入されるべきです。

このような考え方から、その事業年度に発生した損失の額は、所得の金額の計算上の損金の額に算入します。

(注) 純資産が減少しても法人の意図した事業に関係のない支出は、ここにいう損失の額には含まれず、利益の処分とするのであるという考え方もあります。

損失の額は、発生の事実によってこれをとらえるから、法人税法においては、臨時巨額の損失を繰り延べることはしません。

「資本等取引以外の取引に係る」と規定されているのは、剰余の減殺される原因が対資本等取引によるものである場合は、資本等取引として資本の払戻しと考えられますので、所得金額の計算上は損金の額に算入しないのです。

なお、損失の額とは、例えば災害による資産の減損失、貸倒れによる債権の喪失、消滅時効完成による債権の消滅等が考えられますが、資産の譲渡損失はこれには含まれません。資産の譲渡対価は益金の額に算入され、譲渡原価が損金の額に算入されます。


2 貸倒れの通達規定

「貸倒損失とは何か」については、法令は全く規定しておらず、法人税基本通達9-6-1~3に定めているため、課税要件法定主義に反するのではないかという疑問が生じます。

これに対して「何が貸倒損失か」は専ら事実認定の問題ですから、課税要件に該当しないという考え方もあります。

そういえば、国税庁では解説書(『法人税基本通達逐条解説』税務研究会)で、

法人の有する金銭債権について貸倒れが生じた場合の貸倒損失は、法人税の所得の金額の計算上は法第22条第3項の規定により損金の額に算入されるが、金銭債権が貸倒れとなったかどうかの事実認定はかなり難しい面もあるので、従来から取扱いにおいて貸倒れの判定に関する一般的な基準が定められている。

としています。

国税庁、財務省によるOBの解説もほぼこのようになっています。

しかし、法人税基本通達9-6-1~3は次のように法人の経理要件までも定めており、単なる事実認定ではないとも考えられます。やはり課税要件法定主義に反していると考えられます。

法人税基本通達9-6-1~3で貸倒損失とするのは、次の3つの場合です。

① 法律上の金銭債権が消滅した場合のその消滅部分の金額(法基通9-6-1)

② 法律上の金銭債権が存在する場合であっても、金額が回収不能と認められる場合に、法人が原則として会計処理上の認識に関する意思表示(損金経理)をしたときの債権金額(法基通9-6-2)

③ 売掛債権に対する短期消滅時効を配慮し、備忘価額控除後の金額を損金経理したことを前提として、取引停止1年以上経過した売掛債権及び取立費用に満たない売掛債権の額(法基通9-6-3)

ところで、上記3つの場合は次のように経理要件が付されています。
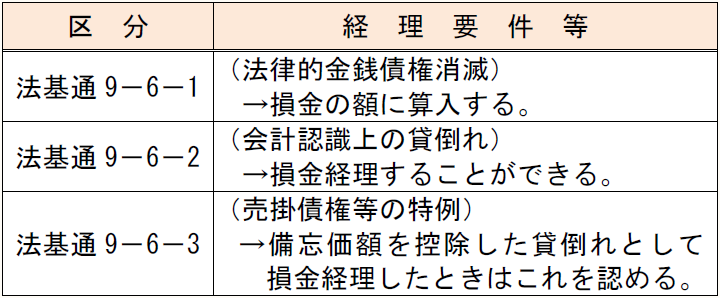
区 分 経 理 要 件 等 法基通9-6-1 (法律的金銭債権消滅) →損金の額に算入する。 法基通9-6-2 (会計認識上の貸倒れ) →損金経理することができる。 法基通9-6-3 (売掛債権等の特例) →備忘価額を控除した貸倒れとして損金経理したときはこれを認める。

上記のうち、法人税基本通達9-6-1は法律的に金銭債権が消滅したのですから、法人が貸倒損失の経理をしていようといまいと絶対的な損金ですから「損金の額に算入する」と表現したのです。一般的には、法人が法人税基本通達9-6-1を適用した場合は税務調査で「貸倒処理を否認する」という処理はできません。もっとも、回収不能な金銭債権を放棄したような場合は、「寄附金」という処理はなされるでしょう。

法人税基本通達9-6-2については、解説書等に「損金経理を要する」と書かれていますが、これは誤りです。確かに、昭和55年の改正前までは「損金経理した場合はこれを認める」とされていたのを「損金経理することができる」と改められたのです。

この改正理由については、課税庁で、

従来、この場合の回収不能債権の帳簿貸倒れ処理については、回収不能の状態にある限り、いつでも自由にこれを行い得るのではないかという考え方があったようでである。

しかしながら、回収不能が明確になった限りにおいては、直ちに貸倒れ処理を行うというのが商法ないしは企業会計上の考え方であり(商法285ノ4②)、いやしくもこれを利益操作の具に利用することは公正妥当な会計処理とは認められないというべきであろう。

と解説しています(『税経通信』Vol.36/No.5/通巻488号/1981戸島利夫)。

つまり、回収不能が明確になった事業年度で貸倒処理をすべきで、「当期は赤字だから、次の事業年度で」という処理は認められないということです。経理処理を「損金経理した場合はこれを認める」から「損金経理することができる」とした理由を事例で考えてみましょう。

平成X年3月でA社がB社に対して有する債権の回収不能が明らかになったが、その事業年度では何の処理もせずに、次の事業年度(平成X+1年3月期)で貸倒れとして損金経理したという場合に、損金経理要件を付していると次のようになってしまいます。

① 平成X期は損金経理していないから損金の額に算入しない。

② 平成X+1期は回収不能となったのは前期であるから、後の事業年度である平成X+1期で損金処理しても認めない。

これでは、A社は永久に貸倒損失とする機会を失ってしまいます。そこで、経理要件は「損金経理することができる」としたのです。

いずれにしても、通達で経理要件まで定めながら「これは事実認定だから課税要件法定主義に反さない」とする言い訳は通用しません。


3 法律上の債権消滅

法人の有する金銭債権について、次に掲げる場合に該当することになったときのその金額は、金銭債権が法律上も消滅したのですから、貸倒れとして損金の額に算入されます。法人が貸倒処理をしていない場合であっても、税務においては進んで損金の額に算入するのです(法基通9-6-1)。

① 更生計画の認可決定又は再生計画認可決定があった場合において、その決定により切り捨てられることになった部分の金額

② 特別清算に係る協定の認可があった場合において、これらの決定により切り捨てられることとなった部分の金額

③ 法令の規定によらない関係者間協議決定で、次に掲げるものにより切り捨てられることになった部分の金額

(イ) 債権者集会の協議決定で合理的な基準により債務者の負債整理を定めているもの

(ロ) 行政機関又は金融機関その他の第三者のあっせんによる当事者間の協議により締結された契約でその内容が(イ)に準ずるもの

④ 債務者の債務超過の状態が相当期間継続し、その金銭債権の弁済を受けることができないと認められる場合において、その債務者に対して書面により明らかにされた債務免除額

ここで、③(イ)の関係者協議における「合理的基準」とは何かが問題になります。

課税庁OBの執筆した解説書では、「切捨額は一律でなければならない」としていますが、そのようなことはありません。

『法人税基本通達逐条解説』(税務研究会)では、

『合理的な基準』とは、一般的には、全ての債権者についておおむね同一の条件でその切捨額等が定められるようなことをいうのですが、例えば、利害関係が相対立する第三者同士が、その債権の発生原因、債権額の多募、債権者と債務者との関係などについて総合的に協議し、その協議によって切捨額等が決定されている場合には、切捨率に差が生じても『合理的な基準』に該当するものとして認められる余地がある

としています。

実務では、債務者の親会社は責任があるから切捨額が多く、他の債権者は切捨額は少ないということはいくらでもあります。

④の書面による債務免除は、債務者の債務超過の状態が相当期間継続し、金銭債権の弁済を受けることができないと認められるときに、債務者に書面で通知した額が貸倒損失となるという意味です。

ところで、気になるのは「相当期間」について、「3年~5年と解する」とする解説書や質疑応答集等があります。しかし、ここで重要なことは「その貸金の弁済を受けることができない」と認められる場合であり、「債務超過の状態が相当期間継続」というのは、その弁済不能の判断期間における債務者の状態を表しているに過ぎません。

法人の取引先のなかには、債務超過にあるものが少なからず存在し、それだけで債権者が回収を断念することはないでしょう。

金銭債権の回収に関してさまざまな方途を講じ、回収に関して努力をするものと思われます。しかし、ある時期には回収を断念しなければならない時期が到来するかもしれません。

「相当期間」は、債務者の経営状態を見るために、ある程度のウォッチ期間が必要であり、「最終判断のために見極めをつける期間」という意味を持っているのです。

したがって、債務者が天災地変などで回収不能の損害を受け、それが基因となって債務超過の状態になったとすれば、経営状態の判断はごく短期間でつくと考えられます。これに反して、取扱商品に対する消費者のニーズが低下したため慢性的に経営状態が悪化していく場合は、新製品の発売等により反発する機会も十分あるのですから、ある程度長期的に経営状態を判断しなければならないでしょう。

「相当期間」は、回収不能を判断することについて合理的と認められる期間と解すべきであって、一律に3年ないし5年と固定すべきものではありません。

債権者による一方的な処理ですから、債務者に支払能力があるなどその免除が相手方に贈与したと認められるときは、寄附金又は賞与等として取り扱われます。


4 会計認識上の貸倒れ

法律的に金銭債権が消滅した場合でなくとも、債務者の資産状況、支払能力等からみて、全額の回収不能が明らかになった場合、その明らかになった事業年度において貸倒れとして損金経理することができます(法基通9-6-2)。

もっとも、担保物がある場合には、その担保物を処分した後でなければ損金経理することができませんし、保証債務については現実にこれを履行した後でなければ貸倒れの対象とはなりません。

「資産状況、支払能力からみて」と抽象的に表現したのは、貸倒れに関する事実認定に関し、個々の事案に即した弾力的運用を行うという意味のほか、通常の回収努力も払わずに意識的に貸倒損失にしたというようなものでない限りは、回収不能に陥るまでの動機なりプロセスを問わないという考え方を表現したものです。

昭和42年の改正前では、事実認定に関して破産、和議、強制執行、資産の整理、死亡、行方不明、債務超過の状況が相当期間継続し事業再起の見通しがない場合、天災事故、経済事情の急変など対象となる事実は列挙されていたのです。しかし、「このような基準は・・・一般的には妥当であるが、個々の債権についてその回収不能を認定するに当っては、この基準は多くの場合厳格すぎるきらいがあり、税務官庁と企業との間にこれを巡って争いが絶えない」(昭和41年11月「税法と企業会計原則との調整に関する意見書」)という批判によって列挙しないこととしたのです。


5 日本興業銀行事件に学ぶ

法人税基本通達9-6-2では、貸倒れとするか否かは債務者の資産状況、支払能力等から判断することになっています。しかし、平成16年12月24日の最高裁第二小法廷判決では、債務者の事情だけでなく、債権者側の事情や経済的環境も踏まえて判断しなければならないという判示を行いました。

これについての高裁段階の判決では、債権者を同一の地位にあると判断した場合には、計数的には債権の全額回収は可能であるし、

旧日本興業銀行が母体行として社会的、道義的にみて本件債権を行使し難い状況が生じつつあったといえても、本件債権が法的に非母体金融機関の債権に劣後するものとなっていたとはいえない。

として貸倒れを否認しました。

この考え方の背後には、貸倒れか否かを判定する場合は、専ら債務者側の事情だけで判断するという古い考え方があったようです。

税務訴訟をめぐる古い考え方では、「訴訟で勝つか負けるかは高裁段階が分かれ目であり、最高裁は憲法違反など一定のものしか受け付けないから高裁判決を最終なものとして覚悟しよう」というものでした。

しかし、最近の租税訴訟では上告審(最高裁)で納税者が逆転勝訴することが少なくありません。これは高裁までは裁判官はしょせん官僚であって、最高裁では弁護士出身者も裁判官になっており(例えば裁判長滝井繁男氏(元大阪弁護士会会長))、民間の感覚が強く出てくるからです。

旧日本興業銀行事件も最高裁で納税者が逆転勝訴したものであり、貸倒れの設定をめぐり、債務者の事情だけではなく、債権者の事情、経済的環境も考慮するという民間の血が入った判決となりました。

この事件では、住宅金融専門会社(A社)の設立母体である銀行(旧日本興業銀行)が、A社の経営が破たんしたため放棄した同社に対する貸付債権について、その金額が当時回収不能となっており、法人税法第22条第3項にいう「当該事業年度の損失の額」として損金の額に算入されるべきであるか否かが争われたものです。

この事件でA社の設立母体5社(旧日本興業銀行、D銀行、証券会社3社)は、平成8年3月29日、旧日本興業銀行、D銀行及び一般行の債権放棄額を確認し、旧日本興業銀行とD銀行は、A社の営業譲渡の日までに同債権放棄額に対応する貸出債権を全額放棄するものとすることを確認する旨の書面を作成し、旧日本興業銀行は、同月29日、A社との間で債権放棄約定書を取り交わし、A社の営業譲渡の実行及び解散の登記が同年12月末日までに行われたことを解除条件として本件債権を放棄する旨を合意しました。

これによって旧日本興業銀行は、A社に対する貸倒れを計上したのですが、課税庁はこれを否認する更正を行い、これが争いとなったのです。

これに対して、最高裁第二小法廷では、下記のとおりとしました。

法人の各事業年度の所得の金額の計算において、金銭債権の貸倒損失を法人税法第22条3項3号にいう『当該事業年度の損失の額』として当該事業年度の損金の額に算入するためには、当該金銭債権の全額が回収不能であることを要すると解される。そして、その全額が回収不能であることは客観的に明らかでなければならないが、そのことは、債務者の資産状況、支払能力等の債務者側の事情のみならず、債権回収に必要な労力、債権額と取立費用との比較衡量、債権回収を強行することによって生ずる他の債権者とのあつれきなどによる経営的損失等といった債権者側の事情、経済的環境等も踏まえ、社会通念に従って総合的に判断されるべきものである。

ここでは、A社の母体行である旧日本興業銀行が非母体金融機関に対して債権額に応じた損失の平等負担を主張することは社会通念上不可能であり、A社の資産等の状況からすると本件債権金額の回収不能は客観的に明らかであり、しかも、「このことは、本件債権放棄が解除条件付でされたことによって左右されるものではない。」としています。

回収不能の金銭債権の貸倒れを定めた法人税基本通達9-6-2では「法人の有する金銭債権につき、その債務者の資産状況、支払能力等からみてその全体額が回収できないことが明らかになった場合には、その明らかになった事業年度において貸倒れとして損金経理することができる。」としています。

この場合の取扱いを適用する場合、「債務者の資産状況、支払能力等からみて金銭債権の全額が回収できないことが明らかになった」かどうかの事実認定については、

例えば、債務者については破産、強制和議、強制執行、整理、死亡、行方不明、債務超過、天災事故、経済事情の急変等の事実が発生したため回収の見込みがない場合のほか、債務者についてこれらの事実が生じていない場合であっても、その資産状況等のいかんによっては、これに該当するものとして取り扱う等弾力的に行われるべきと考える

とされており(『法人税基本通達逐条解説』)、ここでは、専ら債務者側の事実については考慮されていますが、最高裁判決でいう「債権者の事情及び経済環境」については考慮されていません。

例えば、債務者P社の債権者会議が開かれ、債権者代表Q社(親会社)から債権の70%一律カットが提案されたとしましょう。これに対して出席債権者は、親会社の責任で、Q社の債権は全額カットとし、不足分については親会社以外の債権者は50%カットと逆提案し、これが可決されたとします。

これなどは債権者側の事情、経済環境などが配慮されたものといえます。債権者が均一の立場で債権放棄をしなければならないという硬直的な考え方は通用しないでしょう。

貸倒損失を弾力的に行うためには、通達等に依存するのではなく、債権者、債務者双方の関係やそれぞれの事情、経済的環境等が配慮されなければならないということです。

しかし、国税庁では、判例解説における

金銭債権の全額が回収可能であるかどうかが債務者の支払能力に大きく依存する以上、回収不能であることが客観的に明らかであるかとどうかを判断する上で、債務者側の事情が一般的には大きな比重を占めることは否定し難いであろう。どのような事情がどの程度の重みをもって考慮されるべきか、個別、具体的な事案における社会通念に従った総合的な判断によって決せられるべきものと考えられる。

と述べられています(最高裁判所判例解説民事篇平成16年度(下)845頁)。

これを基礎にして、

一般的には、回収不能かどうかは第一義的には債務者側の事情により判断することとなるのであろうし、本判決が住専処理問題という特異な状況を背景としたものであることを踏まえると、債務者側の事情のみでは回収不能かどうかを判断することができない事情があるかどうかも個別具体の事例に即して慎重に見極める必要があろう。

として債務者を中心として貸倒れを判断する通達の表現を変えていません(『法人税基本通達逐条解説』)。

この点は最高裁判所を尊重して債権者の事情も配慮すべきだとする民間の考え方と合致していません。

この訴訟において最高裁の裁判長を務めた滝井繁男氏はその著書『最高裁判所は変わったか』(岩波書店)で次のように述べています。

この事件は、旧興銀が設立母体となった住宅金融専門会社(住専)に対してもっていた債権を貸倒れ処理したところ、その時点では、債務者たる住専には一定の資産があって、法的には回収が不可能ではなかったことから、税務署が興銀のしたこの貸倒れ処理を否認したというものである。回収の可能性を債務者の資力をもとに判断する従来の考えに従えば、興銀が貸倒れ処理をした時点では、回収不能ではない以上、貸倒れとは言えないというのが税務署の主張であり、これを支持した原審(高裁)も同じ考えであった。しかし、当時、旧興銀は、それまでに、破綻した住専の母体金融機関としての責任を他の住専債権者から厳しく問われるという状況にあった。そうしたなかで、自行の住専に対する債権を放棄することを前提に住専を整理するということで関係者との協議が実質的に整い、その前提で住専問題全体の処理のスキームができあがった上での債権放棄であった。そのことを無視して、他の債権者と肩を並べて債権回収を強行することは、法的には可能であっても、そうすればそのことのもたらす影響、混乱は無視し得ないという状況にあったことをどうみるかである。

最高裁は、このような場合には、法的には回収可能ではあっても現実的には経済環境などを考え合わせて社会通念によって総合判断されるべきだという考えを示して、旧興銀の貸倒れ処理を正当とする主張を容れたのである。


6 通達と国税庁ホームページ

国税庁では平成24年11月2日にホームページの質疑応答事例を改訂し、貸倒処理について実質的(弾力的)処理方法を明らかにしました。

これは、従来通達等で硬直的に定めていたことを反省したものです。

この意味では、貸倒れについても通達の表現が硬直的でありましたが、これを実務上の処理として弾力的に改訂されるようになったホームページの記述は評価できます。

ただし、本来は通達を直すべきで、ホームページだけ改めるのはよくないと考えます。

これを事例によって解説します。

【事 例】

ケース1
A社はB社に対して貸付金5,000万円を有しているがB社は債務超過の状態が相当期間継続し、貸付金の回収が困難であったので、その債権を放棄した。貸倒処理は認められるか。

ケース2
A社はC社に対する貸付金があるが、B社の所有する土地に抵当権を設定している。しかし、抵当権は第5順位となっており、その土地を処分してもA社に対する配当は見込めない。このためA社のC社に対する貸付金の回収可能性はないが、貸付金の貸倒処理は容認できるか。

ケース3
A社は甲(個人)に貸付金を有していたが、甲が自己破産としてその債権の回収が困難になった。この貸付金については甲の兄(乙)が連帯保証人になっていたが、乙は生活保護制度の収入しかなく、その有する資産も差押禁止財産(破産法34、民事執行法131)しかないので甲に対する貸付金を貸倒れ処理しようと考えているが税務上容認されるか。

【問題点】

税務上の貸倒れについては、法人税基本通達9-6-1~3までに記載されていますが、いずれも官僚的、硬直的なものでした。

例えば、担保物がある場合はそれを処分した後でなければ貸倒処理を認めない。保証債務は現実に履行後でなければ貸倒れ対象としない。第三者に対する債務免除後も貸倒処理はできない等です。

しかし、担保物の順位が劣後だったり、保証人の保証能力がない場合は基本通達を表面的に適用するわけにはいきません。この点について、国税庁では後ればせながらホームページを改訂したというわけです。

【検討】

(1) ケース1について

事例の場合の一般的取扱いについては、国税庁ホームページでは、

第三者に対して債務免除を行った場合に、その債務免除額は損金の額に算入できるかということかと思われます。この点、法人有する金銭債権について、債務者の債務超過の状態が相当期間継続し、その金銭債権の弁済を受けることができないと認められる場合において、その債務者に対し書面により明らかにされた債務免除額は、その明らかにされた日の属する事業年度において貸倒れとして損金の額に算入することとされています(法人税基本通達9-6-1(4))。

としています。

しかし、同時にホームページでは、

その債務者が第三者であることをもって無条件に貸倒損失の計上ができるものではありませんが、第三者に対して債務免除を行う場合には、金銭債権の回収可能性を充分に検討した上で、やむなく債務免除を行うというのが一般的かと思われますので、一般的には同通達(法基通9-6-1(4))の取扱いにより貸倒れとして損金の額に算入されます。

としています。ここでは注書きで

第三者に対して債務免除を行う場合であっても、同通達(法基通9-6-1(4):筆者注)に掲げる場合と異なり、金銭債権の弁済を受けることができるにもかかわらず、債務免除を行い、債務者に対して実質的な利益供与を図ったと認められるような場合には、その免除額は税務上貸倒損失には当たらないことになります。

ともしています。

ケース1の事例では、B社は債務超過の状態が相当期間継続して回収の見込みがないということですから、貸倒処理は容認されます。

なお、国税庁ホームページ注書きで、

「債務者の債務超過の状態が相当期間継続」しているという場合における「相当期間」とは、債権者が債務者の経営状態をみて回収不能かどうかを判断するために必要な合理的な期間をいいますから、形式的に何年ということではなく、個別の事情に応じその期間は異なることになります。

としていますが、「相当期間」を従来の庁内の研修で「3年~5年」としていた時代よりもかなり進歩しています。

(2) ケース2について

貸倒れの一般的取扱いについては、法人の有する金銭債権につき、その債務者の資産状況、支払能力等からみて全額が回収できないことが明らかになった場合には、その明らかになった事業年度において貸倒れとして損金経理をすることができる(法基通9-6-2)とされています。
しかし、債権に対して担保物がある場合について国税庁ホームページでは、

その担保物の処理後の状況によって回収不能かどうかを判断すべきですから、その担保物を処分し、その処分によって受け入れた金額を控除した残額について、その全額が回収できないかどうかを判定することになります。

としています。しかし、これでは、担保物が劣後であってもその担保物を処分した後でなければ貸倒処理ができないことになってしまいます。

幸いなことに今次のホームページ改訂で

担保物の適正な評価額からみて、その劣後抵当権が名目的なものであり、実質的に全く担保されていないことが明らかである場合には、担保物はないものと取り扱って差し支えありません。

としています。

ケース2では担保物が第5順位で、担保物を処分しても配当が見込めないのですから、貸倒処理は容認されるでしょう。

(3) ケース3について

ケース3の場合は金銭債権に保証人がいる場合について、国税庁ホームページでは、「保証人があるときには、保証人からも回収できないときに貸倒処理ができます。」という簡単な回答になっています。

ただ、ケース3の事情からみると、①保証人の収入は生活保護と変わらない、②有する資産は差押禁止財産(破産法34、民事執行法131)となっているというのですから、実質的に保証人からの回収が見込めない(債務者は自己破産)ので貸倒処理は容認されるでしょう。


7 通達と審理課情報

役員の分掌変更の場合の退職給与については、次のような取扱いがあります(法基通9-2-32)。

法人が役員の分掌変更又は改選による再任等に際しその役員に対し退職給与として支給した給与については、その支給が、例えば次に掲げるような事実があったことによるものであるなど、その分掌変更等によりその役員としての地位又は職務の内容が激変し、実質的に退職したと同様の事情があると認められることによるものである場合には、これを退職給与として取り扱うことができる。

(1) 常勤役員が非常勤役員(常時勤務していないものであっても代表権を有する者及び代表権は有しないが実質的にその法人の経営上主要な地位を占めていると認められる者を除く。)になったこと。

(2) 取締役が監査役(監査役でありながら実質的にその法人の経営上主要な地位をしめていると認められる者及びその法人の株主等で令第71条第1項第5号《使用人兼務役員とされない役員》に掲げる要件を全て満たしている者を除く。)になったこと。

(3) 分掌変更等の後におけるその役員(その分掌変更等の後においてもその法人の経営上主要な地位を占めていると認められる者を除く。)の給与が激減(おおむね50%以上の減少)したこと。

通達は分掌変更に際して、「実質的に退職したと同様の事情があること」について、例えば常勤役員が非常勤役員になったこと、取締役が監査役になったこと、その分掌変更後における報酬が概ね50%以上減少したこと等を例示しています。

通達はあくまで例示で、退職と同様の事情があったか否かはその分掌変更後における職務の内容、役員としての地位の激変等の事実により実質的に判定するべきものなのです。

しかし、一般の税実務では、通達に書かれている例示があたかも課税要件のように受け取れます。

その意味からすれば、このような「例示」は通達に書くものではなく、退職という事実の判定は納税者の法解釈に委ねるべきであったかもしれません。

実は、平成18年2月10日の京都地裁判決(平成18年10月25日大阪高裁同旨)では、法人税基本通達9-2-32に定めた事実に該当するとしても、「退職の事実」はあくまでも実質的に判断すべきだとしています。

この意味では、通達に書かれた事実に盲目的に従っている税実務に対して警鐘を鳴らした判決であるといえましょう。

【判 決】

甲は、代表取締役辞任以後も原告の取締役であり、報酬も減少したものの月額X円を受け取っている上、取引先との対応等の業務に従事しており、乙も、監査役として法的責任を負う立場にあって、減少したものの報酬を受領しているのであるから、両名が原告を退職したということはできない。本件通達も、形式的に本件通達(1)~(3)までのいずれかに当たる事実がありさえすれば、当然に退職給与と認めるべきという趣旨とは解されない。

事例では当期中に保険金1億円を収受しているため法人税額の増額を避けるため、甲、乙を退職させたものと受け取られることも考慮すべきかもしれません。

上記の法人税基本通達9-2-32の(1)から(3)は実質的な退職を判定するための通達上の要件を示しているものに過ぎず、退職の事実はあくまでも実質的に判定すべきです。

また、同通達の(1)から(3)は通達が示した例示に過ぎず、役員としての地位の激変は実質的に判定すべきで、通達に頼って税務の解釈をすることは危険です。

通達を適用する場合は、適用上の背景を無視してはなりません。

税理士が租税法を自ら解釈することなく、通達やQ&Aに頼り、これを課税要件のように受け取っていると、税法自体の耐用年数が経過し、賞味期限を過ぎてしまいます。

ところで、京都地裁判決、大阪高裁判決(平成18年10月25日)の後、国税庁審理室は次のような情報を発信しました。

【情 報】

本件通達は、実質的に退職したと同様の事情にある場合の例示として3つの基準を挙げているが、これらの基準を形式的に満たしても、他の事情から実質的に退職したと同様の事情があるとはいえない場合にまで、退職給与として取り扱う趣旨ではない。したがって、役員の分掌変更等により退職金が支払われた場合には、本件通達を形式的に適用するのではなく、当該役員の勤務状況、法人の経営への関与の状況等から、実質的に退職したと同様の事情にあるか否かを検討する必要がある。

この情報は、課税要件法定主義に反する通達が判決で敗れたことに対する反省がないと批判されても仕方ないでしょう。

(了)

「山本守之の法人税“一刀両断”」は、毎月第4週に掲載されます。

山本守之の

法人税 “一刀両断”

【第25回】

「租税法の解釈②」

-通達の読み方とその問題点(貸倒損失を事例として)-


税理士 山本 守之


1 貸倒れの法律規定

法人税法第22条第3項は所得金額の計算上損金の額に算入すべき金額を次のように規定しています。

(1) 当該事業年度の収益に係る売上原価、完成工事原価、その他これらに準ずる原価の額

(2) (1)に掲げるもののほか、当該事業年度の販売費、一般管理費その他の費用(償却費以外の費用で当該事業年度終了の日までに債務の確定しないものを除く。)の額

(3) 当該事業年度の損失の額で資本等取引以外の取引に係るものの額

「貸倒損失」は上記のうち(3)の損失の額に該当します。

損失の額は、元来、収益との対応にも期間との対応にもなじまないものといえます。その点から考える限りは、収益を得るために直接必要なものであったといえない面もあります。

しかし、損失の額は、法人の生み出した剰余を減殺しており、所得計算上のマイナス要素であることは明らかで、しかも、法人は、その活動の全てを通じて剰余を生み出そうとしており、その活動の中で剰余を減殺するものが存在する限り、それが収益を生むために直接必要であったか否かを問わず損金の額に算入されるべきです。

このような考え方から、その事業年度に発生した損失の額は、所得の金額の計算上の損金の額に算入します。

(注) 純資産が減少しても法人の意図した事業に関係のない支出は、ここにいう損失の額には含まれず、利益の処分とするのであるという考え方もあります。

損失の額は、発生の事実によってこれをとらえるから、法人税法においては、臨時巨額の損失を繰り延べることはしません。

「資本等取引以外の取引に係る」と規定されているのは、剰余の減殺される原因が対資本等取引によるものである場合は、資本等取引として資本の払戻しと考えられますので、所得金額の計算上は損金の額に算入しないのです。

なお、損失の額とは、例えば災害による資産の減損失、貸倒れによる債権の喪失、消滅時効完成による債権の消滅等が考えられますが、資産の譲渡損失はこれには含まれません。資産の譲渡対価は益金の額に算入され、譲渡原価が損金の額に算入されます。


2 貸倒れの通達規定

「貸倒損失とは何か」については、法令は全く規定しておらず、法人税基本通達9-6-1~3に定めているため、課税要件法定主義に反するのではないかという疑問が生じます。

これに対して「何が貸倒損失か」は専ら事実認定の問題ですから、課税要件に該当しないという考え方もあります。

そういえば、国税庁では解説書(『法人税基本通達逐条解説』税務研究会)で、

法人の有する金銭債権について貸倒れが生じた場合の貸倒損失は、法人税の所得の金額の計算上は法第22条第3項の規定により損金の額に算入されるが、金銭債権が貸倒れとなったかどうかの事実認定はかなり難しい面もあるので、従来から取扱いにおいて貸倒れの判定に関する一般的な基準が定められている。

としています。

国税庁、財務省によるOBの解説もほぼこのようになっています。

しかし、法人税基本通達9-6-1~3は次のように法人の経理要件までも定めており、単なる事実認定ではないとも考えられます。やはり課税要件法定主義に反していると考えられます。

法人税基本通達9-6-1~3で貸倒損失とするのは、次の3つの場合です。

① 法律上の金銭債権が消滅した場合のその消滅部分の金額(法基通9-6-1)

② 法律上の金銭債権が存在する場合であっても、金額が回収不能と認められる場合に、法人が原則として会計処理上の認識に関する意思表示(損金経理)をしたときの債権金額(法基通9-6-2)

③ 売掛債権に対する短期消滅時効を配慮し、備忘価額控除後の金額を損金経理したことを前提として、取引停止1年以上経過した売掛債権及び取立費用に満たない売掛債権の額(法基通9-6-3)

ところで、上記3つの場合は次のように経理要件が付されています。

区 分 経 理 要 件 等 法基通9-6-1 (法律的金銭債権消滅) →損金の額に算入する。 法基通9-6-2 (会計認識上の貸倒れ) →損金経理することができる。 法基通9-6-3 (売掛債権等の特例) →備忘価額を控除した貸倒れとして損金経理したときはこれを認める。

上記のうち、法人税基本通達9-6-1は法律的に金銭債権が消滅したのですから、法人が貸倒損失の経理をしていようといまいと絶対的な損金ですから「損金の額に算入する」と表現したのです。一般的には、法人が法人税基本通達9-6-1を適用した場合は税務調査で「貸倒処理を否認する」という処理はできません。もっとも、回収不能な金銭債権を放棄したような場合は、「寄附金」という処理はなされるでしょう。

法人税基本通達9-6-2については、解説書等に「損金経理を要する」と書かれていますが、これは誤りです。確かに、昭和55年の改正前までは「損金経理した場合はこれを認める」とされていたのを「損金経理することができる」と改められたのです。

この改正理由については、課税庁で、

従来、この場合の回収不能債権の帳簿貸倒れ処理については、回収不能の状態にある限り、いつでも自由にこれを行い得るのではないかという考え方があったようでである。

しかしながら、回収不能が明確になった限りにおいては、直ちに貸倒れ処理を行うというのが商法ないしは企業会計上の考え方であり(商法285ノ4②)、いやしくもこれを利益操作の具に利用することは公正妥当な会計処理とは認められないというべきであろう。

と解説しています(『税経通信』Vol.36/No.5/通巻488号/1981戸島利夫)。

つまり、回収不能が明確になった事業年度で貸倒処理をすべきで、「当期は赤字だから、次の事業年度で」という処理は認められないということです。経理処理を「損金経理した場合はこれを認める」から「損金経理することができる」とした理由を事例で考えてみましょう。

平成X年3月でA社がB社に対して有する債権の回収不能が明らかになったが、その事業年度では何の処理もせずに、次の事業年度(平成X+1年3月期)で貸倒れとして損金経理したという場合に、損金経理要件を付していると次のようになってしまいます。

① 平成X期は損金経理していないから損金の額に算入しない。

② 平成X+1期は回収不能となったのは前期であるから、後の事業年度である平成X+1期で損金処理しても認めない。

これでは、A社は永久に貸倒損失とする機会を失ってしまいます。そこで、経理要件は「損金経理することができる」としたのです。

いずれにしても、通達で経理要件まで定めながら「これは事実認定だから課税要件法定主義に反さない」とする言い訳は通用しません。


3 法律上の債権消滅

法人の有する金銭債権について、次に掲げる場合に該当することになったときのその金額は、金銭債権が法律上も消滅したのですから、貸倒れとして損金の額に算入されます。法人が貸倒処理をしていない場合であっても、税務においては進んで損金の額に算入するのです(法基通9-6-1)。

① 更生計画の認可決定又は再生計画認可決定があった場合において、その決定により切り捨てられることになった部分の金額

② 特別清算に係る協定の認可があった場合において、これらの決定により切り捨てられることとなった部分の金額

③ 法令の規定によらない関係者間協議決定で、次に掲げるものにより切り捨てられることになった部分の金額

(イ) 債権者集会の協議決定で合理的な基準により債務者の負債整理を定めているもの

(ロ) 行政機関又は金融機関その他の第三者のあっせんによる当事者間の協議により締結された契約でその内容が(イ)に準ずるもの

④ 債務者の債務超過の状態が相当期間継続し、その金銭債権の弁済を受けることができないと認められる場合において、その債務者に対して書面により明らかにされた債務免除額

ここで、③(イ)の関係者協議における「合理的基準」とは何かが問題になります。

課税庁OBの執筆した解説書では、「切捨額は一律でなければならない」としていますが、そのようなことはありません。

『法人税基本通達逐条解説』(税務研究会)では、

『合理的な基準』とは、一般的には、全ての債権者についておおむね同一の条件でその切捨額等が定められるようなことをいうのですが、例えば、利害関係が相対立する第三者同士が、その債権の発生原因、債権額の多募、債権者と債務者との関係などについて総合的に協議し、その協議によって切捨額等が決定されている場合には、切捨率に差が生じても『合理的な基準』に該当するものとして認められる余地がある

としています。

実務では、債務者の親会社は責任があるから切捨額が多く、他の債権者は切捨額は少ないということはいくらでもあります。

④の書面による債務免除は、債務者の債務超過の状態が相当期間継続し、金銭債権の弁済を受けることができないと認められるときに、債務者に書面で通知した額が貸倒損失となるという意味です。

ところで、気になるのは「相当期間」について、「3年~5年と解する」とする解説書や質疑応答集等があります。しかし、ここで重要なことは「その貸金の弁済を受けることができない」と認められる場合であり、「債務超過の状態が相当期間継続」というのは、その弁済不能の判断期間における債務者の状態を表しているに過ぎません。

法人の取引先のなかには、債務超過にあるものが少なからず存在し、それだけで債権者が回収を断念することはないでしょう。

金銭債権の回収に関してさまざまな方途を講じ、回収に関して努力をするものと思われます。しかし、ある時期には回収を断念しなければならない時期が到来するかもしれません。

「相当期間」は、債務者の経営状態を見るために、ある程度のウォッチ期間が必要であり、「最終判断のために見極めをつける期間」という意味を持っているのです。

したがって、債務者が天災地変などで回収不能の損害を受け、それが基因となって債務超過の状態になったとすれば、経営状態の判断はごく短期間でつくと考えられます。これに反して、取扱商品に対する消費者のニーズが低下したため慢性的に経営状態が悪化していく場合は、新製品の発売等により反発する機会も十分あるのですから、ある程度長期的に経営状態を判断しなければならないでしょう。

「相当期間」は、回収不能を判断することについて合理的と認められる期間と解すべきであって、一律に3年ないし5年と固定すべきものではありません。

債権者による一方的な処理ですから、債務者に支払能力があるなどその免除が相手方に贈与したと認められるときは、寄附金又は賞与等として取り扱われます。


4 会計認識上の貸倒れ

法律的に金銭債権が消滅した場合でなくとも、債務者の資産状況、支払能力等からみて、全額の回収不能が明らかになった場合、その明らかになった事業年度において貸倒れとして損金経理することができます(法基通9-6-2)。

もっとも、担保物がある場合には、その担保物を処分した後でなければ損金経理することができませんし、保証債務については現実にこれを履行した後でなければ貸倒れの対象とはなりません。

「資産状況、支払能力からみて」と抽象的に表現したのは、貸倒れに関する事実認定に関し、個々の事案に即した弾力的運用を行うという意味のほか、通常の回収努力も払わずに意識的に貸倒損失にしたというようなものでない限りは、回収不能に陥るまでの動機なりプロセスを問わないという考え方を表現したものです。

昭和42年の改正前では、事実認定に関して破産、和議、強制執行、資産の整理、死亡、行方不明、債務超過の状況が相当期間継続し事業再起の見通しがない場合、天災事故、経済事情の急変など対象となる事実は列挙されていたのです。しかし、「このような基準は・・・一般的には妥当であるが、個々の債権についてその回収不能を認定するに当っては、この基準は多くの場合厳格すぎるきらいがあり、税務官庁と企業との間にこれを巡って争いが絶えない」(昭和41年11月「税法と企業会計原則との調整に関する意見書」)という批判によって列挙しないこととしたのです。


5 日本興業銀行事件に学ぶ

法人税基本通達9-6-2では、貸倒れとするか否かは債務者の資産状況、支払能力等から判断することになっています。しかし、平成16年12月24日の最高裁第二小法廷判決では、債務者の事情だけでなく、債権者側の事情や経済的環境も踏まえて判断しなければならないという判示を行いました。

これについての高裁段階の判決では、債権者を同一の地位にあると判断した場合には、計数的には債権の全額回収は可能であるし、

旧日本興業銀行が母体行として社会的、道義的にみて本件債権を行使し難い状況が生じつつあったといえても、本件債権が法的に非母体金融機関の債権に劣後するものとなっていたとはいえない。

として貸倒れを否認しました。

この考え方の背後には、貸倒れか否かを判定する場合は、専ら債務者側の事情だけで判断するという古い考え方があったようです。

税務訴訟をめぐる古い考え方では、「訴訟で勝つか負けるかは高裁段階が分かれ目であり、最高裁は憲法違反など一定のものしか受け付けないから高裁判決を最終なものとして覚悟しよう」というものでした。

しかし、最近の租税訴訟では上告審(最高裁)で納税者が逆転勝訴することが少なくありません。これは高裁までは裁判官はしょせん官僚であって、最高裁では弁護士出身者も裁判官になっており(例えば裁判長滝井繁男氏(元大阪弁護士会会長))、民間の感覚が強く出てくるからです。

旧日本興業銀行事件も最高裁で納税者が逆転勝訴したものであり、貸倒れの設定をめぐり、債務者の事情だけではなく、債権者の事情、経済的環境も考慮するという民間の血が入った判決となりました。

この事件では、住宅金融専門会社(A社)の設立母体である銀行(旧日本興業銀行)が、A社の経営が破たんしたため放棄した同社に対する貸付債権について、その金額が当時回収不能となっており、法人税法第22条第3項にいう「当該事業年度の損失の額」として損金の額に算入されるべきであるか否かが争われたものです。

この事件でA社の設立母体5社(旧日本興業銀行、D銀行、証券会社3社)は、平成8年3月29日、旧日本興業銀行、D銀行及び一般行の債権放棄額を確認し、旧日本興業銀行とD銀行は、A社の営業譲渡の日までに同債権放棄額に対応する貸出債権を全額放棄するものとすることを確認する旨の書面を作成し、旧日本興業銀行は、同月29日、A社との間で債権放棄約定書を取り交わし、A社の営業譲渡の実行及び解散の登記が同年12月末日までに行われたことを解除条件として本件債権を放棄する旨を合意しました。

これによって旧日本興業銀行は、A社に対する貸倒れを計上したのですが、課税庁はこれを否認する更正を行い、これが争いとなったのです。

これに対して、最高裁第二小法廷では、下記のとおりとしました。

法人の各事業年度の所得の金額の計算において、金銭債権の貸倒損失を法人税法第22条3項3号にいう『当該事業年度の損失の額』として当該事業年度の損金の額に算入するためには、当該金銭債権の全額が回収不能であることを要すると解される。そして、その全額が回収不能であることは客観的に明らかでなければならないが、そのことは、債務者の資産状況、支払能力等の債務者側の事情のみならず、債権回収に必要な労力、債権額と取立費用との比較衡量、債権回収を強行することによって生ずる他の債権者とのあつれきなどによる経営的損失等といった債権者側の事情、経済的環境等も踏まえ、社会通念に従って総合的に判断されるべきものである。

ここでは、A社の母体行である旧日本興業銀行が非母体金融機関に対して債権額に応じた損失の平等負担を主張することは社会通念上不可能であり、A社の資産等の状況からすると本件債権金額の回収不能は客観的に明らかであり、しかも、「このことは、本件債権放棄が解除条件付でされたことによって左右されるものではない。」としています。

回収不能の金銭債権の貸倒れを定めた法人税基本通達9-6-2では「法人の有する金銭債権につき、その債務者の資産状況、支払能力等からみてその全体額が回収できないことが明らかになった場合には、その明らかになった事業年度において貸倒れとして損金経理することができる。」としています。

この場合の取扱いを適用する場合、「債務者の資産状況、支払能力等からみて金銭債権の全額が回収できないことが明らかになった」かどうかの事実認定については、

例えば、債務者については破産、強制和議、強制執行、整理、死亡、行方不明、債務超過、天災事故、経済事情の急変等の事実が発生したため回収の見込みがない場合のほか、債務者についてこれらの事実が生じていない場合であっても、その資産状況等のいかんによっては、これに該当するものとして取り扱う等弾力的に行われるべきと考える

とされており(『法人税基本通達逐条解説』)、ここでは、専ら債務者側の事実については考慮されていますが、最高裁判決でいう「債権者の事情及び経済環境」については考慮されていません。

例えば、債務者P社の債権者会議が開かれ、債権者代表Q社(親会社)から債権の70%一律カットが提案されたとしましょう。これに対して出席債権者は、親会社の責任で、Q社の債権は全額カットとし、不足分については親会社以外の債権者は50%カットと逆提案し、これが可決されたとします。

これなどは債権者側の事情、経済環境などが配慮されたものといえます。債権者が均一の立場で債権放棄をしなければならないという硬直的な考え方は通用しないでしょう。

貸倒損失を弾力的に行うためには、通達等に依存するのではなく、債権者、債務者双方の関係やそれぞれの事情、経済的環境等が配慮されなければならないということです。

しかし、国税庁では、判例解説における

金銭債権の全額が回収可能であるかどうかが債務者の支払能力に大きく依存する以上、回収不能であることが客観的に明らかであるかとどうかを判断する上で、債務者側の事情が一般的には大きな比重を占めることは否定し難いであろう。どのような事情がどの程度の重みをもって考慮されるべきか、個別、具体的な事案における社会通念に従った総合的な判断によって決せられるべきものと考えられる。

と述べられています(最高裁判所判例解説民事篇平成16年度(下)845頁)。

これを基礎にして、

一般的には、回収不能かどうかは第一義的には債務者側の事情により判断することとなるのであろうし、本判決が住専処理問題という特異な状況を背景としたものであることを踏まえると、債務者側の事情のみでは回収不能かどうかを判断することができない事情があるかどうかも個別具体の事例に即して慎重に見極める必要があろう。

として債務者を中心として貸倒れを判断する通達の表現を変えていません(『法人税基本通達逐条解説』)。

この点は最高裁判所を尊重して債権者の事情も配慮すべきだとする民間の考え方と合致していません。

この訴訟において最高裁の裁判長を務めた滝井繁男氏はその著書『最高裁判所は変わったか』(岩波書店)で次のように述べています。

この事件は、旧興銀が設立母体となった住宅金融専門会社(住専)に対してもっていた債権を貸倒れ処理したところ、その時点では、債務者たる住専には一定の資産があって、法的には回収が不可能ではなかったことから、税務署が興銀のしたこの貸倒れ処理を否認したというものである。回収の可能性を債務者の資力をもとに判断する従来の考えに従えば、興銀が貸倒れ処理をした時点では、回収不能ではない以上、貸倒れとは言えないというのが税務署の主張であり、これを支持した原審(高裁)も同じ考えであった。しかし、当時、旧興銀は、それまでに、破綻した住専の母体金融機関としての責任を他の住専債権者から厳しく問われるという状況にあった。そうしたなかで、自行の住専に対する債権を放棄することを前提に住専を整理するということで関係者との協議が実質的に整い、その前提で住専問題全体の処理のスキームができあがった上での債権放棄であった。そのことを無視して、他の債権者と肩を並べて債権回収を強行することは、法的には可能であっても、そうすればそのことのもたらす影響、混乱は無視し得ないという状況にあったことをどうみるかである。

最高裁は、このような場合には、法的には回収可能ではあっても現実的には経済環境などを考え合わせて社会通念によって総合判断されるべきだという考えを示して、旧興銀の貸倒れ処理を正当とする主張を容れたのである。


6 通達と国税庁ホームページ

国税庁では平成24年11月2日にホームページの質疑応答事例を改訂し、貸倒処理について実質的(弾力的)処理方法を明らかにしました。

これは、従来通達等で硬直的に定めていたことを反省したものです。

この意味では、貸倒れについても通達の表現が硬直的でありましたが、これを実務上の処理として弾力的に改訂されるようになったホームページの記述は評価できます。

ただし、本来は通達を直すべきで、ホームページだけ改めるのはよくないと考えます。

これを事例によって解説します。

【事 例】

ケース1
A社はB社に対して貸付金5,000万円を有しているがB社は債務超過の状態が相当期間継続し、貸付金の回収が困難であったので、その債権を放棄した。貸倒処理は認められるか。

ケース2
A社はC社に対する貸付金があるが、B社の所有する土地に抵当権を設定している。しかし、抵当権は第5順位となっており、その土地を処分してもA社に対する配当は見込めない。このためA社のC社に対する貸付金の回収可能性はないが、貸付金の貸倒処理は容認できるか。

ケース3
A社は甲(個人)に貸付金を有していたが、甲が自己破産としてその債権の回収が困難になった。この貸付金については甲の兄(乙)が連帯保証人になっていたが、乙は生活保護制度の収入しかなく、その有する資産も差押禁止財産(破産法34、民事執行法131)しかないので甲に対する貸付金を貸倒れ処理しようと考えているが税務上容認されるか。

【問題点】

税務上の貸倒れについては、法人税基本通達9-6-1~3までに記載されていますが、いずれも官僚的、硬直的なものでした。

例えば、担保物がある場合はそれを処分した後でなければ貸倒処理を認めない。保証債務は現実に履行後でなければ貸倒れ対象としない。第三者に対する債務免除後も貸倒処理はできない等です。

しかし、担保物の順位が劣後だったり、保証人の保証能力がない場合は基本通達を表面的に適用するわけにはいきません。この点について、国税庁では後ればせながらホームページを改訂したというわけです。

【検討】

(1) ケース1について

事例の場合の一般的取扱いについては、国税庁ホームページでは、

第三者に対して債務免除を行った場合に、その債務免除額は損金の額に算入できるかということかと思われます。この点、法人有する金銭債権について、債務者の債務超過の状態が相当期間継続し、その金銭債権の弁済を受けることができないと認められる場合において、その債務者に対し書面により明らかにされた債務免除額は、その明らかにされた日の属する事業年度において貸倒れとして損金の額に算入することとされています(法人税基本通達9-6-1(4))。

としています。

しかし、同時にホームページでは、

その債務者が第三者であることをもって無条件に貸倒損失の計上ができるものではありませんが、第三者に対して債務免除を行う場合には、金銭債権の回収可能性を充分に検討した上で、やむなく債務免除を行うというのが一般的かと思われますので、一般的には同通達(法基通9-6-1(4))の取扱いにより貸倒れとして損金の額に算入されます。

としています。ここでは注書きで

第三者に対して債務免除を行う場合であっても、同通達(法基通9-6-1(4):筆者注)に掲げる場合と異なり、金銭債権の弁済を受けることができるにもかかわらず、債務免除を行い、債務者に対して実質的な利益供与を図ったと認められるような場合には、その免除額は税務上貸倒損失には当たらないことになります。

ともしています。

ケース1の事例では、B社は債務超過の状態が相当期間継続して回収の見込みがないということですから、貸倒処理は容認されます。

なお、国税庁ホームページ注書きで、

「債務者の債務超過の状態が相当期間継続」しているという場合における「相当期間」とは、債権者が債務者の経営状態をみて回収不能かどうかを判断するために必要な合理的な期間をいいますから、形式的に何年ということではなく、個別の事情に応じその期間は異なることになります。

としていますが、「相当期間」を従来の庁内の研修で「3年~5年」としていた時代よりもかなり進歩しています。

(2) ケース2について

貸倒れの一般的取扱いについては、法人の有する金銭債権につき、その債務者の資産状況、支払能力等からみて全額が回収できないことが明らかになった場合には、その明らかになった事業年度において貸倒れとして損金経理をすることができる(法基通9-6-2)とされています。
しかし、債権に対して担保物がある場合について国税庁ホームページでは、

その担保物の処理後の状況によって回収不能かどうかを判断すべきですから、その担保物を処分し、その処分によって受け入れた金額を控除した残額について、その全額が回収できないかどうかを判定することになります。

としています。しかし、これでは、担保物が劣後であってもその担保物を処分した後でなければ貸倒処理ができないことになってしまいます。

幸いなことに今次のホームページ改訂で

担保物の適正な評価額からみて、その劣後抵当権が名目的なものであり、実質的に全く担保されていないことが明らかである場合には、担保物はないものと取り扱って差し支えありません。

としています。

ケース2では担保物が第5順位で、担保物を処分しても配当が見込めないのですから、貸倒処理は容認されるでしょう。

(3) ケース3について

ケース3の場合は金銭債権に保証人がいる場合について、国税庁ホームページでは、「保証人があるときには、保証人からも回収できないときに貸倒処理ができます。」という簡単な回答になっています。

ただ、ケース3の事情からみると、①保証人の収入は生活保護と変わらない、②有する資産は差押禁止財産(破産法34、民事執行法131)となっているというのですから、実質的に保証人からの回収が見込めない(債務者は自己破産)ので貸倒処理は容認されるでしょう。


7 通達と審理課情報

役員の分掌変更の場合の退職給与については、次のような取扱いがあります(法基通9-2-32)。

法人が役員の分掌変更又は改選による再任等に際しその役員に対し退職給与として支給した給与については、その支給が、例えば次に掲げるような事実があったことによるものであるなど、その分掌変更等によりその役員としての地位又は職務の内容が激変し、実質的に退職したと同様の事情があると認められることによるものである場合には、これを退職給与として取り扱うことができる。

(1) 常勤役員が非常勤役員(常時勤務していないものであっても代表権を有する者及び代表権は有しないが実質的にその法人の経営上主要な地位を占めていると認められる者を除く。)になったこと。

(2) 取締役が監査役(監査役でありながら実質的にその法人の経営上主要な地位をしめていると認められる者及びその法人の株主等で令第71条第1項第5号《使用人兼務役員とされない役員》に掲げる要件を全て満たしている者を除く。)になったこと。

(3) 分掌変更等の後におけるその役員(その分掌変更等の後においてもその法人の経営上主要な地位を占めていると認められる者を除く。)の給与が激減(おおむね50%以上の減少)したこと。

通達は分掌変更に際して、「実質的に退職したと同様の事情があること」について、例えば常勤役員が非常勤役員になったこと、取締役が監査役になったこと、その分掌変更後における報酬が概ね50%以上減少したこと等を例示しています。

通達はあくまで例示で、退職と同様の事情があったか否かはその分掌変更後における職務の内容、役員としての地位の激変等の事実により実質的に判定するべきものなのです。

しかし、一般の税実務では、通達に書かれている例示があたかも課税要件のように受け取れます。

その意味からすれば、このような「例示」は通達に書くものではなく、退職という事実の判定は納税者の法解釈に委ねるべきであったかもしれません。

実は、平成18年2月10日の京都地裁判決(平成18年10月25日大阪高裁同旨)では、法人税基本通達9-2-32に定めた事実に該当するとしても、「退職の事実」はあくまでも実質的に判断すべきだとしています。

この意味では、通達に書かれた事実に盲目的に従っている税実務に対して警鐘を鳴らした判決であるといえましょう。

【判 決】

甲は、代表取締役辞任以後も原告の取締役であり、報酬も減少したものの月額X円を受け取っている上、取引先との対応等の業務に従事しており、乙も、監査役として法的責任を負う立場にあって、減少したものの報酬を受領しているのであるから、両名が原告を退職したということはできない。本件通達も、形式的に本件通達(1)~(3)までのいずれかに当たる事実がありさえすれば、当然に退職給与と認めるべきという趣旨とは解されない。

事例では当期中に保険金1億円を収受しているため法人税額の増額を避けるため、甲、乙を退職させたものと受け取られることも考慮すべきかもしれません。

上記の法人税基本通達9-2-32の(1)から(3)は実質的な退職を判定するための通達上の要件を示しているものに過ぎず、退職の事実はあくまでも実質的に判定すべきです。

また、同通達の(1)から(3)は通達が示した例示に過ぎず、役員としての地位の激変は実質的に判定すべきで、通達に頼って税務の解釈をすることは危険です。

通達を適用する場合は、適用上の背景を無視してはなりません。

税理士が租税法を自ら解釈することなく、通達やQ&Aに頼り、これを課税要件のように受け取っていると、税法自体の耐用年数が経過し、賞味期限を過ぎてしまいます。

ところで、京都地裁判決、大阪高裁判決(平成18年10月25日)の後、国税庁審理室は次のような情報を発信しました。

【情 報】

本件通達は、実質的に退職したと同様の事情にある場合の例示として3つの基準を挙げているが、これらの基準を形式的に満たしても、他の事情から実質的に退職したと同様の事情があるとはいえない場合にまで、退職給与として取り扱う趣旨ではない。したがって、役員の分掌変更等により退職金が支払われた場合には、本件通達を形式的に適用するのではなく、当該役員の勤務状況、法人の経営への関与の状況等から、実質的に退職したと同様の事情にあるか否かを検討する必要がある。

この情報は、課税要件法定主義に反する通達が判決で敗れたことに対する反省がないと批判されても仕方ないでしょう。

(了)

「山本守之の法人税“一刀両断”」は、毎月第4週に掲載されます。

連載目次

山本守之の法人税“一刀両断”

筆者紹介

山本 守之

(やまもと・もりゆき)

税理士。現在、日本税務会計学会顧問、租税訴訟学会副会長(研究・提言担当)、税務会計研究学会理事、日本租税理論学会理事を務め、全国各地において講演活動を行うとともに、千葉商科大学大学院(政策研究科、博士課程)でプロジェクト・アドバイザー(専門分野の高度な学術研究、高度な実務経験を持つ有識者)として租税政策論の教鞭をとっている。研究のためOECD、EU、海外諸国の財務省、国税庁等を約30年にわたり歴訪。2020年11月29日、逝去。

【著書】
・『時事税談-人間の感性から税をみつめる』(清文社)
・『役員給与税制の問題点-規定・判例・執行面からの検討』(中央経済社)
・『検証 税法上の不確定概念 (新版)』(中央経済社)
・『裁決事例(全部取消)による役員給与・寄附金・交際費・貸倒れ・資本的支出と修繕費』(財経詳報社)
・『法人税申告の実務全書』監修(日本実業出版社)
・『法人税の理論と実務』(中央経済社)
・『体系法人税法』(税務経理協会)
・『税金力-時代とともに「税」を読む』(中央経済社)
・『租税法の基礎理論』(税務経理協会)
他、多数
 

関連書籍

重点解説 法人税申告の実務

公認会計士・税理士 鈴木基史 著

現代税法入門塾

石村耕治 編

入門税法

公益社団法人 全国経理教育協会 編

演習法人税法

公益社団法人 全国経理教育協会 編

図解 租税法ノート

八ッ尾順一 著

法人税事例選集

公認会計士・税理士 森田政夫 共著 公認会計士・税理士 西尾宇一郎 共著

わたしは税金

公認会計士・税理士 鈴木基史 著

税法基本判例 Ⅰ

谷口勢津夫 著

法人の不良債権処理と税務の対応

税理士 内山 裕 著

法人税申告書と決算書の作成手順

税理士 杉田宗久 共著 税理士 岡野敏明 共著

税法の基礎理論

谷口勢津夫 著

新着情報

もっと見る

記事検索

#