公開日: 2017/06/15 (掲載号:No.222)
文字サイズ

相続税の実務問答 【第12回】「代償分割により固有資産の移転があった場合」

筆者: 梶野 研二

相続税の実務問答

【第12回】

「代償分割により固有資産の移転があった場合」


税理士 梶野 研二


[問]

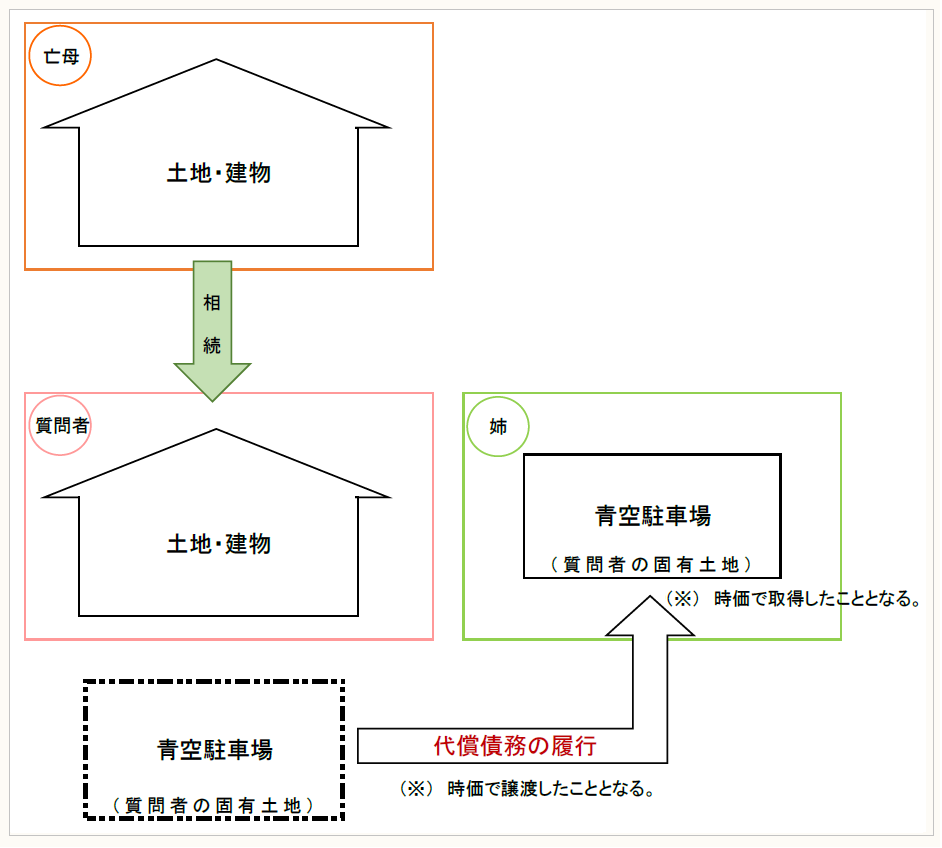
母が今年の1月に亡くなりました。母の相続人は、私と姉の2名です。母の遺産は、母と私が居住していた都内N区に所在する建物とその敷地のみです。遺産分割に当たり、この建物と敷地は私が1人で相続することとし、姉には、その代償として私が都内S区に所有し、青空駐車場として利用している土地を渡したいと考えています。

代償債務の履行のために、相続人固有の土地を移転すると譲渡所得に対する課税が生じると聞きましたが、私の場合にも所得税が課されることとなるのでしょうか。

なお、姉に渡すつもりの土地は、15年前に私が父から相続したものですが、父はこの土地を昭和30年代に購入したもので、今となっては、その取得価額は分かりません。

[答]

あなたが所有する土地を代償分割によりお姉様に移転した場合には、その移転の時に、その時の時価によりその土地を譲渡したこととなります。したがって、この移転によりあなたに譲渡所得が発生することとなれば、所得税が課されることとなります。

この場合、譲渡所得の金額の計算上控除する取得費は、お父様が昭和30年代にこの土地を取得した際の購入価額が基となります。

※画像をクリックすると、別ページで拡大表示されます。
 

● ● ● ● ●  説 明 ● ● ● ● ●

1 代償分割による資産の移転

相続財産の全部又は一部を共同相続人のうちの1人又は数人に相続させるとともに、その者から他の共同相続人に対して金銭の支払い等の一定の債務を負担させる方法により行う遺産の分割の方法が代償分割です。

債務を履行する方法としては、相続財産の全部又は一部を取得する相続人が、他の共同相続人に対して金銭の支払いを行うケースが比較的多いのではないかと思われます。

しかし、相続財産の全部又は一部を取得する相続人が、その相続人が従前から所有する資産(固有資産)を、他の共同相続人に移転することにより行うこともできます。この場合には、次の2の(1)のとおり、その固有財産を移転した相続人に対する所得税課税の問題が生じます。

したがって、代償分割により固有資産を他の相続人に渡そうとする場合には、譲渡所得に係る所得税や住民税の負担についても考慮に入れておく必要があります。


2 代償分割による資産の移転があった場合の課税問題

(1) 固有資産を移転した相続人に対する譲渡所得課税

代償分割により固有資産を移転する行為は、その移転により消滅することとなる債務の額に相当する経済的利益を対価とする有償譲渡が行われたものとされます(所基通33-1の5)。これは、代物弁済により資産を譲渡した場合と同様に考えられるからです。

そうしますと、代償分割により負担した債務の履行として譲渡所得の基因となる資産の移転が行われた場合には、その移転の時に、その資産の時価相当額の収入の実現があったことになり、この金額が譲渡所得金額の計算上の譲渡価額となります。

(2) 代償債務の履行として資産を取得した相続人の課税問題

(イ) 代償分割により他の相続人の固有資産を取得したとしても、当該資産の価額は相続税の課税対象とされますので、贈与税や所得税の課税対象にはなりません。

(ロ) 代償分割により債務を負担した者から、当該債務の履行としてその者の固有資産を取得した場合には、その資産は、その履行があった時において、その時の時価により取得したことになります(所基通38-7(2))。したがって、当該債務の履行として取得した資産を、将来、当該資産を取得した相続人が譲渡した場合の譲渡所得の金額の計算上、控除する取得費は、この時価を基に計算することになります。


3 ご質問の場合

(1) 質問者の譲渡所得

(イ) 譲渡価額

あなたは、お母様の遺産の分割の方法として、お母様とあなたが居住していた建物とその敷地を相続することと引き換えに、あなたが15年前にお父様から相続した土地をお姉様に移転するという代償分割を考えているとのことです。

そうしますと、あなたがお父様から相続した土地は、お姉様に移転した時に、その時の時価で譲渡されたことになりますので、この時価が譲渡所得金額の計算上、譲渡価額ということになります。

この場合の時価とは、客観的交換価値をいうものと解されており、通常、純然たる第三者間で取り引きされる場合に成立するであろうと認められる価額をいうものであると理解すればよいでしょう。

したがって、相続税の課税価格の計算に使用されるいわゆる相続税評価額ではないことに注意する必要があります。

(ロ) 取得費

この土地は、15年前にお父様から相続により取得したものであるとのことですが、相続(限定承認によるものを除きます)により取得した財産については、所得税法第60条第1項第1号の規定により、その者が引き続き所有していたものとみなすこととされています。

したがって、譲渡所得の金額の計算をする場合のこの土地の取得価額は、お父様から相続した15年前の価額ではなく、お父様が、昭和30年代に購入した際の価額を基に計算することとなります。

土地に係る譲渡所得の金額は、その土地の譲渡価額から、その取得費と譲渡費用の合計額を控除して算出することとされています。お父様の購入価額が不明の場合には、上記(イ)の時価、すなわち譲渡価額の5%を取得費として譲渡所得の金額を算定することが認められています(措法31の4①、措通31の4-1)。

いずれにしましても、昭和30年代の地価水準と現在の地価水準を比較すると、おそらく、譲渡所得の金額が算出されることとなると思われますので、その場合には、所得税の申告及び納付が必要になります。

(2) お姉様が代償債務の履行として取得した土地の取得価額

お姉様が、代償分割により債務を負担したあなたから取得した土地については、その履行の時に、その時の時価により取得したこととなります。したがって、お姉様が、将来、青空駐車場となっているこの土地を売却し、譲渡所得の計算を行う場合には、あなたからこの土地の移転を受けた時の時価を基に取得費を求めることとなります。

上記(1)の(イ)で述べたあなたの譲渡価額との整合性を保つため、代償分割を行う際には、この「時価」について、お姉様とすり合わせをしておくとよいでしょう。


〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第12回】

「代償分割により固有資産の移転があった場合」


税理士 梶野 研二


[問]

母が今年の1月に亡くなりました。母の相続人は、私と姉の2名です。母の遺産は、母と私が居住していた都内N区に所在する建物とその敷地のみです。遺産分割に当たり、この建物と敷地は私が1人で相続することとし、姉には、その代償として私が都内S区に所有し、青空駐車場として利用している土地を渡したいと考えています。

代償債務の履行のために、相続人固有の土地を移転すると譲渡所得に対する課税が生じると聞きましたが、私の場合にも所得税が課されることとなるのでしょうか。

なお、姉に渡すつもりの土地は、15年前に私が父から相続したものですが、父はこの土地を昭和30年代に購入したもので、今となっては、その取得価額は分かりません。

[答]

あなたが所有する土地を代償分割によりお姉様に移転した場合には、その移転の時に、その時の時価によりその土地を譲渡したこととなります。したがって、この移転によりあなたに譲渡所得が発生することとなれば、所得税が課されることとなります。

この場合、譲渡所得の金額の計算上控除する取得費は、お父様が昭和30年代にこの土地を取得した際の購入価額が基となります。

※画像をクリックすると、別ページで拡大表示されます。


● ● ● ● ●  説 明 ● ● ● ● ●

1 代償分割による資産の移転

相続財産の全部又は一部を共同相続人のうちの1人又は数人に相続させるとともに、その者から他の共同相続人に対して金銭の支払い等の一定の債務を負担させる方法により行う遺産の分割の方法が代償分割です。

債務を履行する方法としては、相続財産の全部又は一部を取得する相続人が、他の共同相続人に対して金銭の支払いを行うケースが比較的多いのではないかと思われます。

しかし、相続財産の全部又は一部を取得する相続人が、その相続人が従前から所有する資産(固有資産)を、他の共同相続人に移転することにより行うこともできます。この場合には、次の2の(1)のとおり、その固有財産を移転した相続人に対する所得税課税の問題が生じます。

したがって、代償分割により固有資産を他の相続人に渡そうとする場合には、譲渡所得に係る所得税や住民税の負担についても考慮に入れておく必要があります。


2 代償分割による資産の移転があった場合の課税問題

(1) 固有資産を移転した相続人に対する譲渡所得課税

代償分割により固有資産を移転する行為は、その移転により消滅することとなる債務の額に相当する経済的利益を対価とする有償譲渡が行われたものとされます(所基通33-1の5)。これは、代物弁済により資産を譲渡した場合と同様に考えられるからです。

そうしますと、代償分割により負担した債務の履行として譲渡所得の基因となる資産の移転が行われた場合には、その移転の時に、その資産の時価相当額の収入の実現があったことになり、この金額が譲渡所得金額の計算上の譲渡価額となります。

(2) 代償債務の履行として資産を取得した相続人の課税問題

(イ) 代償分割により他の相続人の固有資産を取得したとしても、当該資産の価額は相続税の課税対象とされますので、贈与税や所得税の課税対象にはなりません。

(ロ) 代償分割により債務を負担した者から、当該債務の履行としてその者の固有資産を取得した場合には、その資産は、その履行があった時において、その時の時価により取得したことになります(所基通38-7(2))。したがって、当該債務の履行として取得した資産を、将来、当該資産を取得した相続人が譲渡した場合の譲渡所得の金額の計算上、控除する取得費は、この時価を基に計算することになります。


3 ご質問の場合

(1) 質問者の譲渡所得

(イ) 譲渡価額

あなたは、お母様の遺産の分割の方法として、お母様とあなたが居住していた建物とその敷地を相続することと引き換えに、あなたが15年前にお父様から相続した土地をお姉様に移転するという代償分割を考えているとのことです。

そうしますと、あなたがお父様から相続した土地は、お姉様に移転した時に、その時の時価で譲渡されたことになりますので、この時価が譲渡所得金額の計算上、譲渡価額ということになります。

この場合の時価とは、客観的交換価値をいうものと解されており、通常、純然たる第三者間で取り引きされる場合に成立するであろうと認められる価額をいうものであると理解すればよいでしょう。

したがって、相続税の課税価格の計算に使用されるいわゆる相続税評価額ではないことに注意する必要があります。

(ロ) 取得費

この土地は、15年前にお父様から相続により取得したものであるとのことですが、相続(限定承認によるものを除きます)により取得した財産については、所得税法第60条第1項第1号の規定により、その者が引き続き所有していたものとみなすこととされています。

したがって、譲渡所得の金額の計算をする場合のこの土地の取得価額は、お父様から相続した15年前の価額ではなく、お父様が、昭和30年代に購入した際の価額を基に計算することとなります。

土地に係る譲渡所得の金額は、その土地の譲渡価額から、その取得費と譲渡費用の合計額を控除して算出することとされています。お父様の購入価額が不明の場合には、上記(イ)の時価、すなわち譲渡価額の5%を取得費として譲渡所得の金額を算定することが認められています(措法31の4①、措通31の4-1)。

いずれにしましても、昭和30年代の地価水準と現在の地価水準を比較すると、おそらく、譲渡所得の金額が算出されることとなると思われますので、その場合には、所得税の申告及び納付が必要になります。

(2) お姉様が代償債務の履行として取得した土地の取得価額

お姉様が、代償分割により債務を負担したあなたから取得した土地については、その履行の時に、その時の時価により取得したこととなります。したがって、お姉様が、将来、青空駐車場となっているこの土地を売却し、譲渡所得の計算を行う場合には、あなたからこの土地の移転を受けた時の時価を基に取得費を求めることとなります。

上記(1)の(イ)で述べたあなたの譲渡価額との整合性を保つため、代償分割を行う際には、この「時価」について、お姉様とすり合わせをしておくとよいでしょう。


〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

路線価による土地評価の実務

公認会計士・税理士 名和道紀 共著           長井庸子 共著

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

徹底解説 不動産契約書Q&A

弁護士法人 官澤綜合法律事務所 著

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

不動産の評価・権利調整と税務

鵜野和夫 著 税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著
#