公開日: 2017/09/21 (掲載号:No.236)
文字サイズ

相続税の実務問答 【第15回】「遺贈の放棄があった場合の課税関係」

筆者: 梶野 研二

相続税の実務問答

【第15回】

「遺贈の放棄があった場合の課税関係」


税理士 梶野 研二


〔追記:2017/10/4〕
本稿において、説明の不足している箇所がありましたので、追加・削除を行いました。
追加した箇所は赤文字としており、削除した箇所は取り消し線を引いています。

[問]

A社の社長を務めていた父が今年の6月に亡くなりました。父の遺言書には、遺産の約半分を占めるA社の全株式(相続税評価額7,000万円)を長男である私に遺贈すると記載されていました。

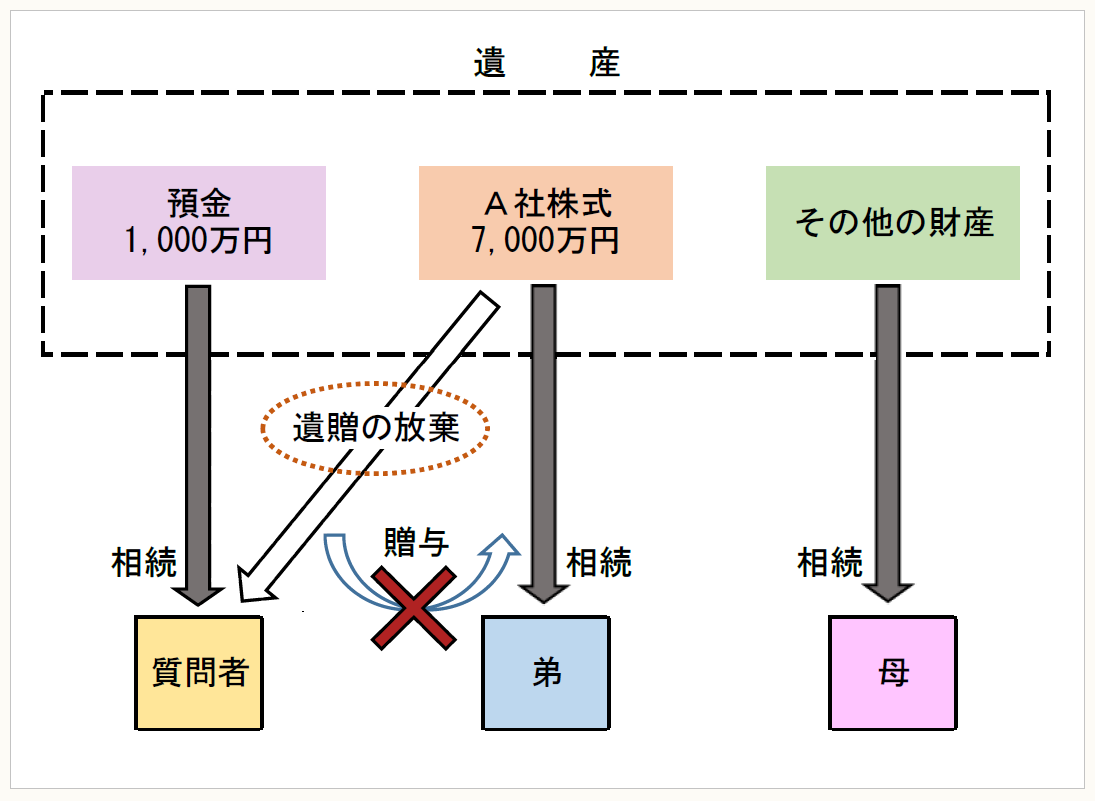
8月になって、相続人である私、弟及び母の3人で、今後の会社の経営や遺産分割などについて話し合った結果、弟がA社の社長に就くこととなり、私は、会社経営から外れることとなりました。また、私は、A社の全株式の遺贈を放棄し、相続人全員の合意により、弟が同社の全株式を取得することとし、私は預金1,000万円を、その他の財産は母が取得することとなりました。

私が、A社の全株式の遺贈を放棄し、それを弟に相続させたことについて、私から弟に贈与があったものとして、贈与税が課税されることになるのでしょうか。

[答]

あなたが、遺贈を放棄し、弟さんが遺贈の対象だったA社の全株式を相続することとなったとしても、弟さんに贈与税が課されることはありません。
 

● ● ● ● ● 説 明 ● ● ● ● ●

1 遺贈により財産を取得した場合

人は、一定の方式に従った遺言によって、相続開始とともに、その所有していた財産を相続人又は相続人以外の者に引き継がせることができます(民法960)。これを「遺贈」といいます。また、遺言により財産の処分をする者を「遺言者」といい、遺言により財産を取得する者を「受遺者」といいます。

遺贈には、特定の財産を具体的に示して行う「特定遺贈」と、特定の財産を示すことなく、相続財産の全部又は相続財産の一定の割合を示して包括的に行う「包括遺贈」とがあります(民法964)。

遺言によって行われる遺贈は、停止条件が付されていない限り、相続開始とともに効力を生じます(民法985)。つまり、特定遺贈が行われますと、特定遺贈の対象となった財産は、相続開始時にその遺贈を受けた者に帰属することとなり、また、包括遺贈が行われますと、受遺者は、包括遺贈の割合に応じた権利義務を、相続人と同様に有することとなります(民法990)。

そして、相続税法上、遺贈によって被相続人の財産を取得すると、それが特定遺贈であるか、包括遺贈であるかを問わず、相続税が課されることとなります(相法1の3①)。


2 遺贈の放棄

遺贈があった場合において、受遺者は、遺言者の死亡後、いつでも、遺贈の放棄をすることができ、遺贈の放棄があった場合には、遺言者の死亡の時に遡ってその効力を生ずることとされています(民法986)。

つまり、遺贈の放棄がされますと、遺言者による遺贈がそもそもなかったという状態になりますので、特定遺贈の対象となった財産は、被相続人が有していた他の財産と同様に、相続人の財産となり(相続人が2名以上いる場合には、遺産分割の対象となります)、また、包括遺贈の割合は、民法に定められた相続人の相続分に組み込まれることとなります。

つまり、遺贈の放棄がされますと、遺言者による遺贈がそもそもなかったという状態になりますので、特定遺贈の対象となった財産は、被相続人が有していた他の財産と同様に、相続人の財産となります(相続人が2名以上いる場合には、遺産分割の対象となります)。

(注) 包括遺贈の場合には、包括受遺者は、相続人と同一の権利義務を有することとされ(民法990)、その放棄をするためには、自己のために包括遺贈のあったことを知った時から3ヶ月以内に家庭裁判所に放棄の申述をする必要がありますので、上記の説明は該当しません。本稿では、以下、特定遺贈が行われた場合を前提として説明をしています。


3 遺贈の放棄があった場合の課税関係

上記1のとおり、遺贈の効力は遺言者の死亡の時から生じますので、特定遺贈があった場合に、その目的となった財産は、直ちに受遺者に帰属することとなりますが、受遺者による放棄の意思表示があったときには、その効力の発生時期は遺言者の死亡の時に遡りますから、その財産は、共同相続人に帰属することとなります。

また、包括遺贈の場合にも、遺言者に相続が開始すると、包括受遺者は、包括遺贈の割合に相当する権利義務を取得しますが、受遺者の放棄の意思表示により、包括遺贈ははじめからなかったものとして、この包括遺贈の割合に相当する権利義務は、民法の定める相続分に従って相続人に帰属することとなります。

このように遺贈の対象は、受遺者の一方的な意思表示により、受遺者から受遺者以外の者(相続人)に帰属することとなりますので、これが、相続税法第9条に規定する「対価を支払わないで、・・・利益を受けた場合」に該当し、「当該利益を受けた時において、当該利益を受けた者が、当該利益を受けた時における当該利益の価額に相当する金額を当該利益を受けさせた者から贈与により取得したものとみな」されて、贈与税が課税されるのではないかとの疑問が生じます。

しかしながら、遺贈の放棄がなされると、遺言者の死亡の時に遡って放棄の効力が生じることとなり、相続財産は、受遺者を経由することなく、遺言者(被相続人)からその相続人が取得することとなり、具体的には、遺産分割の手続きを経て、各相続人に承継されていくこととなりますので、受遺者から各相続人が経済的利益を受けたと考える必要はありません。このことは、特定遺贈の場合であっても、包括遺贈の場合であっても同様です。


4 ご質問の場合

あなたは、遺産の約半分を占めるA社の株式の遺贈を受けましたので、お父様の死亡とともに、その権利はあなたが取得することとなるはずでしたが、受遺者であるあなたがそれを放棄することにより、A社株式は、お父様の相続開始時に遡って、遺贈の対象財産ではなくなり、共同相続人全員が民法に定める割合に応じて権利を有する財産となったわけです。

最終的にあなた及び弟さんを含む相続人全員の遺産分割手続きにおいて、A社株式及びその他の遺産の分割が行われましたので、それに従った相続税の課税が行われることとなり、弟さんに対する贈与税の課税の問題は生じません。

(注) 被相続人が相続人に特定の財産を与える旨の遺言をした場合に、これが遺贈であるか相続分の指定であるか、又は遺産の分割方法の指定であるかが問題となることがあります。学説上の見解も分かれるところですが、本稿では遺贈が行われたものとして説明しています。


〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

相続税の実務問答

【第15回】

「遺贈の放棄があった場合の課税関係」


税理士 梶野 研二


〔追記:2017/10/4〕
本稿において、説明の不足している箇所がありましたので、追加・削除を行いました。
追加した箇所は赤文字としており、削除した箇所は取り消し線を引いています。

[問]

A社の社長を務めていた父が今年の6月に亡くなりました。父の遺言書には、遺産の約半分を占めるA社の全株式(相続税評価額7,000万円)を長男である私に遺贈すると記載されていました。

8月になって、相続人である私、弟及び母の3人で、今後の会社の経営や遺産分割などについて話し合った結果、弟がA社の社長に就くこととなり、私は、会社経営から外れることとなりました。また、私は、A社の全株式の遺贈を放棄し、相続人全員の合意により、弟が同社の全株式を取得することとし、私は預金1,000万円を、その他の財産は母が取得することとなりました。

私が、A社の全株式の遺贈を放棄し、それを弟に相続させたことについて、私から弟に贈与があったものとして、贈与税が課税されることになるのでしょうか。

[答]

あなたが、遺贈を放棄し、弟さんが遺贈の対象だったA社の全株式を相続することとなったとしても、弟さんに贈与税が課されることはありません。


● ● ● ● ● 説 明 ● ● ● ● ●

1 遺贈により財産を取得した場合

人は、一定の方式に従った遺言によって、相続開始とともに、その所有していた財産を相続人又は相続人以外の者に引き継がせることができます(民法960)。これを「遺贈」といいます。また、遺言により財産の処分をする者を「遺言者」といい、遺言により財産を取得する者を「受遺者」といいます。

遺贈には、特定の財産を具体的に示して行う「特定遺贈」と、特定の財産を示すことなく、相続財産の全部又は相続財産の一定の割合を示して包括的に行う「包括遺贈」とがあります(民法964)。

遺言によって行われる遺贈は、停止条件が付されていない限り、相続開始とともに効力を生じます(民法985)。つまり、特定遺贈が行われますと、特定遺贈の対象となった財産は、相続開始時にその遺贈を受けた者に帰属することとなり、また、包括遺贈が行われますと、受遺者は、包括遺贈の割合に応じた権利義務を、相続人と同様に有することとなります(民法990)。

そして、相続税法上、遺贈によって被相続人の財産を取得すると、それが特定遺贈であるか、包括遺贈であるかを問わず、相続税が課されることとなります(相法1の3①)。


2 遺贈の放棄

遺贈があった場合において、受遺者は、遺言者の死亡後、いつでも、遺贈の放棄をすることができ、遺贈の放棄があった場合には、遺言者の死亡の時に遡ってその効力を生ずることとされています(民法986)。

つまり、遺贈の放棄がされますと、遺言者による遺贈がそもそもなかったという状態になりますので、特定遺贈の対象となった財産は、被相続人が有していた他の財産と同様に、相続人の財産となり(相続人が2名以上いる場合には、遺産分割の対象となります)、また、包括遺贈の割合は、民法に定められた相続人の相続分に組み込まれることとなります。

つまり、遺贈の放棄がされますと、遺言者による遺贈がそもそもなかったという状態になりますので、特定遺贈の対象となった財産は、被相続人が有していた他の財産と同様に、相続人の財産となります(相続人が2名以上いる場合には、遺産分割の対象となります)。

(注) 包括遺贈の場合には、包括受遺者は、相続人と同一の権利義務を有することとされ(民法990)、その放棄をするためには、自己のために包括遺贈のあったことを知った時から3ヶ月以内に家庭裁判所に放棄の申述をする必要がありますので、上記の説明は該当しません。本稿では、以下、特定遺贈が行われた場合を前提として説明をしています。


3 遺贈の放棄があった場合の課税関係

上記1のとおり、遺贈の効力は遺言者の死亡の時から生じますので、特定遺贈があった場合に、その目的となった財産は、直ちに受遺者に帰属することとなりますが、受遺者による放棄の意思表示があったときには、その効力の発生時期は遺言者の死亡の時に遡りますから、その財産は、共同相続人に帰属することとなります。

また、包括遺贈の場合にも、遺言者に相続が開始すると、包括受遺者は、包括遺贈の割合に相当する権利義務を取得しますが、受遺者の放棄の意思表示により、包括遺贈ははじめからなかったものとして、この包括遺贈の割合に相当する権利義務は、民法の定める相続分に従って相続人に帰属することとなります。

このように遺贈の対象は、受遺者の一方的な意思表示により、受遺者から受遺者以外の者(相続人)に帰属することとなりますので、これが、相続税法第9条に規定する「対価を支払わないで、・・・利益を受けた場合」に該当し、「当該利益を受けた時において、当該利益を受けた者が、当該利益を受けた時における当該利益の価額に相当する金額を当該利益を受けさせた者から贈与により取得したものとみな」されて、贈与税が課税されるのではないかとの疑問が生じます。

しかしながら、遺贈の放棄がなされると、遺言者の死亡の時に遡って放棄の効力が生じることとなり、相続財産は、受遺者を経由することなく、遺言者(被相続人)からその相続人が取得することとなり、具体的には、遺産分割の手続きを経て、各相続人に承継されていくこととなりますので、受遺者から各相続人が経済的利益を受けたと考える必要はありません。このことは、特定遺贈の場合であっても、包括遺贈の場合であっても同様です。


4 ご質問の場合

あなたは、遺産の約半分を占めるA社の株式の遺贈を受けましたので、お父様の死亡とともに、その権利はあなたが取得することとなるはずでしたが、受遺者であるあなたがそれを放棄することにより、A社株式は、お父様の相続開始時に遡って、遺贈の対象財産ではなくなり、共同相続人全員が民法に定める割合に応じて権利を有する財産となったわけです。

最終的にあなた及び弟さんを含む相続人全員の遺産分割手続きにおいて、A社株式及びその他の遺産の分割が行われましたので、それに従った相続税の課税が行われることとなり、弟さんに対する贈与税の課税の問題は生じません。

(注) 被相続人が相続人に特定の財産を与える旨の遺言をした場合に、これが遺贈であるか相続分の指定であるか、又は遺産の分割方法の指定であるかが問題となることがあります。学説上の見解も分かれるところですが、本稿では遺贈が行われたものとして説明しています。


〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

路線価による土地評価の実務

公認会計士・税理士 名和道紀 共著           長井庸子 共著

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

徹底解説 不動産契約書Q&A

弁護士法人 官澤綜合法律事務所 著

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

不動産の評価・権利調整と税務

鵜野和夫 著 税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

新着情報

もっと見る

記事検索

#