相続税の実務問答
【第40回】
「被相続人の父名義の未分割財産がある場合」
税理士 梶野 研二
[問]
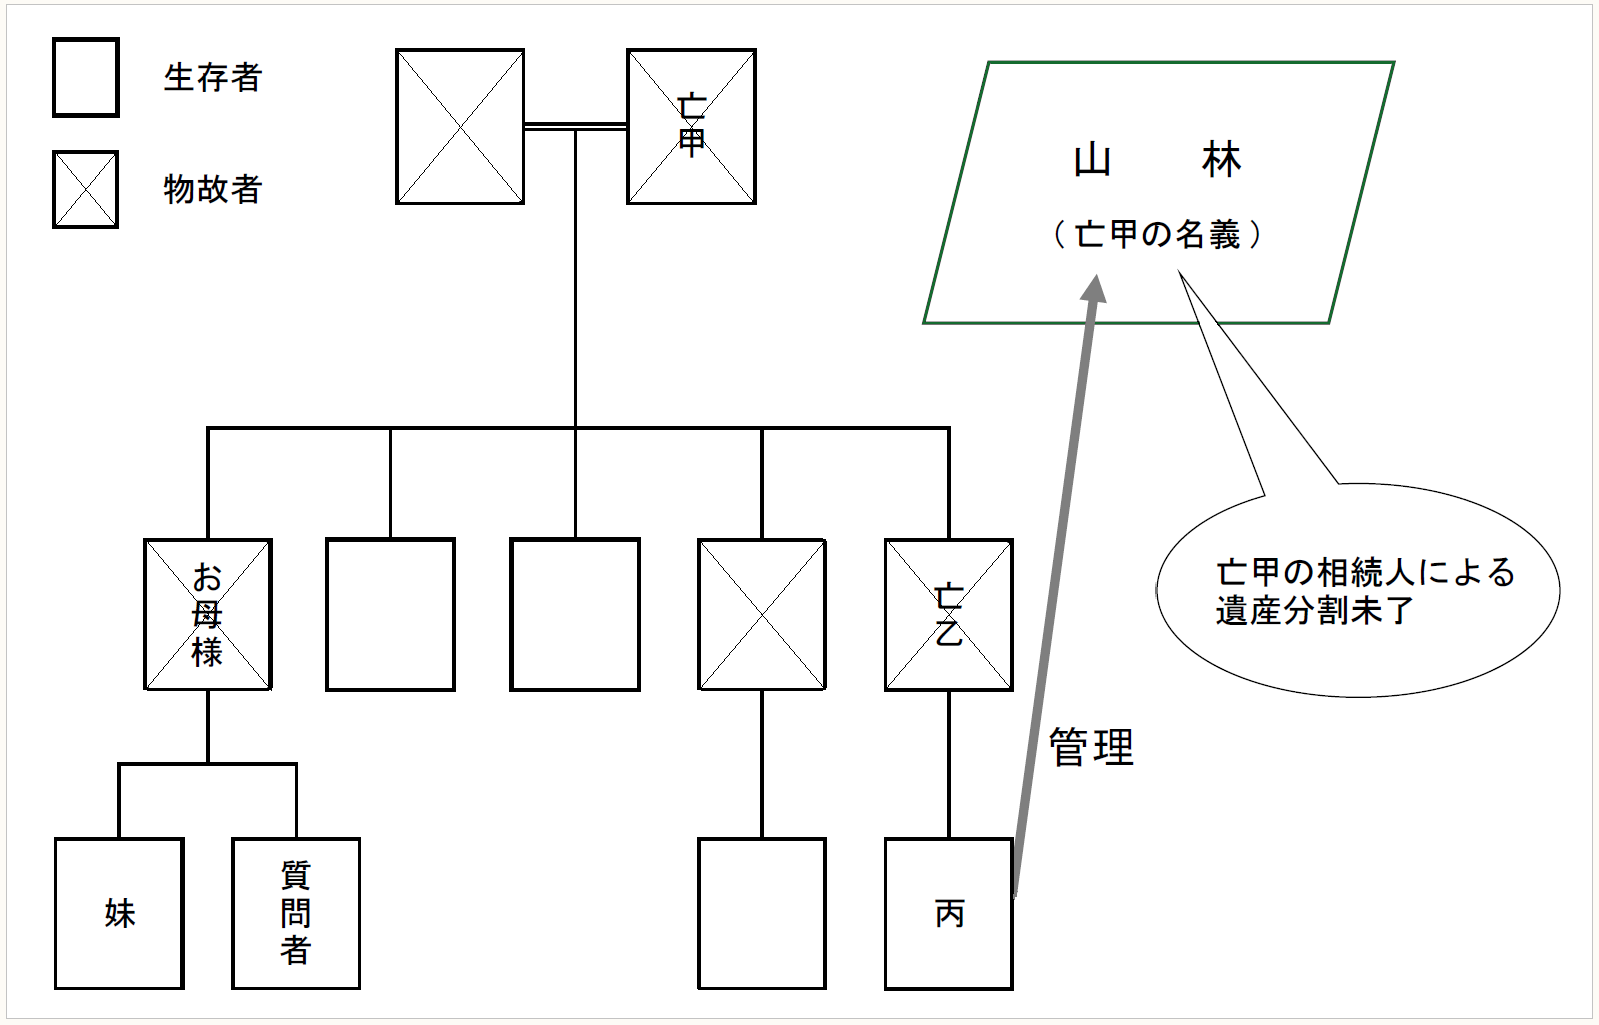
今年の9月に母が90歳で亡くなりました。母は、九州のM県で生まれ、亡父と結婚後は関東のK県で生涯を過ごし、30年前に両親が亡くなってからは、M県の生家に帰ることもありませんでした。
母の葬儀の際に、母の長兄(乙)の子(丙)(母の甥であり、私の従兄)から、M県に母の父(甲)名義のままになっている山林があると聞かされました。この山林は、甲が亡くなった後、乙が管理し、乙が亡くなった後は丙が管理してきましたが、甲は遺言を残しておらず、また、これまでこの山林の取得者について甲の相続人間で遺産分割協議が行われたこともないとのことです。母には兄が2人、姉が2人いましたが、そのうち3人は甲の死後に亡くなっています。
被相続人を母とする相続税の申告を行う場合に、この甲名義のままになっている山林についてどのように扱えばよいでしょうか。なお、母の相続人は、私と妹の2名です。
[答]
甲名義の山林が甲の相続人によって分割されていないために、その取得者が決まっていないのであれば、今後、甲の相続人(既に亡くなっている相続人については、亡くなっている相続人の相続人又は包括受遺者)により遺産分割を行う必要があります。被相続人をお母様とする相続税の申告書の提出期限までに、遺産分割によりこの山林の取得者が確定しない場合には、この山林のうちお母様の法定相続分に相当する共有持分がお母様の遺産となりますので、これを相続財産に加えて、相続税の申告をすることとなります。
● ● ● ● ● 説 明 ● ● ● ● ●
1 相続財産の帰属
(1) 財産の所有者が亡くなると、その財産は、その者の法定相続人及び包括受遺者(以下、「第一次相続人」といいます)に、法定相続分又は包括遺贈の割合で帰属することとなります(特定遺贈が行われた場合には、特定遺贈の目的とされた財産は、その受遺者に帰属することとなります)。その後、第一次相続人の間で、遺産分割が行われますと、遺産分割の対象となった財産は、相続開始の時に遡って、遺産分割によりその財産を取得することとなった者に帰属することとなります。
(2) 第一次相続人の間で遺産分割が行われる前に、第一次相続人のうちの1人が亡くなると、第一次相続に係る未分割財産のうちその亡くなった第一次相続人の法定相続分又は包括遺贈の割合に相当する共有持分が、その亡くなった第一次相続人の相続人(包括遺贈がされた場合には、その包括受遺者を含みます。以下、「第二次相続人」といいます)に帰属することとなります。
第二次相続人は、第一次相続の未分割財産に係る遺産分割の手続きに加わることとなります。第二次相続人は、第一次相続に係る遺産分割の手続きの結果、未分割財産の全部又は一部を取得することもありますし、全く取得しないこともあります。
2 被相続人に帰属する未分割財産に係る法定相続分相当の財産に対する相続税の課税
第二次相続に係る相続税の申告書を提出する際に、第一次相続に係る遺産の全部又は一部の分割がされていない場合には、この分割されていない遺産のうち第一次相続人であった第二次相続に係る被相続人の法定相続分又は包括遺贈の割合に相当する共有持分を第二次相続人が取得することとなりますので、この共有持分の価額を第二次相続に係る相続税の課税価格に含めて、相続税の計算をします。
第二次相続人が2名以上いる場合には、第二次相続に係る被相続人に帰属していた法定相続分又は包括遺贈の割合に相当する共有持分については、第二次相続人間で遺産分割を行うことにより、その共有持分を取得する者が決まりますので、その取得が確定した第二次相続人の相続税の課税価格の計算上、その共有持分の価額を加えることとなります。
しかしながら、第二次相続に係る相続人間で遺産分割が行われていない場合には、第二次相続に係る被相続人の法定相続分又は包括遺贈の割合に相当する共有持分を、第二次相続人が第二次相続に係る法定相続分又は包括遺贈の割合で取得したものとして、相続税の課税価格を計算することとなります。
未分割の財産は、各相続人及び包括受遺者の法定相続分及び包括遺贈の割合に応じた共有財産であり、その相続人等が亡くなると、さらにその相続人等がその権利を承継することとなりますので、当該法定相続分又は包括遺贈の割合に応じた共有持分は、上記1の(1)のとおり第二次相続に係る相続税の課税対象財産となります。
しかしながら、遠隔地に所在する山林などについては、所有者の死亡後、長期にわたって遺産分割がされず、その存在を確認すること自体が困難となってしまうこともあり、また、相続税の課税上、申告漏れとなってしまうことも珍しくありません。また、未分割状態が長期間継続しますと、共有者にさらに相続が開始し、共有者の人数が増えていきます。そうしますと、遺産分割及び相続登記に要する手続きが複雑になり、また、その手続きに多大の時間を要することになってしまいます。
さらに、未分割の土地が、未分割のまま放置されることにより、所有者が不明の状態になってしまうことにもなりかねません。現在、日本国内にこのような土地が増加しており、大きな問題となっています。法務省では、相続登記の義務化も視野に入れた検討が行われているようです。未分割状態にある土地については、できる限り早期に遺産分割を行い、相続登記を行うことが求められています。
3 ご質問の場合
あなたの祖父甲様の遺産である山林についてこれまで遺産分割がされていないとすれば、祖父甲様の相続人全員の共有状態にあり、お母様はこの山林について法定相続分相当の権利を有していたこととなります。
したがって、被相続人をお母様とする相続税の申告においては、この山林のうちお母様の法定相続分に相当する共有持分の価額を相続税の課税価格に含めて相続税の計算をしなければなりません(この山林のほかにも、祖父甲の財産のうち未分割のものがあるとすれば、その未分割財産の法定相続分相当部分もお母様の財産となります)。
なお、お母様の相続人はあなたと妹さんの2名とのことですが、お母様に帰属していたこの山林の法定相続分相当の共有持分について、妹さんとの間で遺産分割を行うことにより、取得者を決めることができます。その場合には、その取得者がお母様に帰属していたこの山林の法定相続分相当の共有持分の価額を相続税の課税価格に含めることとなります。
しかし、相続税の申告書の提出期限までに遺産分割が調わない場合には、お母様に帰属していたこの山林の法定相続分相当の共有持分は、あなたと妹さんがそれぞれ2分の1ずつ取得したものとして相続税の課税価格を計算することとなります。
ところで、お母様の御兄弟は5人とのことですが、お兄様はじめ亡くなられた方もおられ、代替わりが進んでいます。お尋ねの未分割状態の山林について、このまま遺産分割及び相続登記を行うことなく未分割の状態のまま放置しておきますと、当事者の数が増え、しかも相互に疎遠な関係の者が増えてくることから、さらに遺産分割及び相続登記を行うことが難しくなっていきます。この機会に丙様らと協力して、分割及び相続登記の手続きを行っておくべきでしょう。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
通法・・・国税通則法
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。