相続税の実務問答
【第54回】
「財産を追加取得したが配偶者の税額軽減規定により
納付すべき税額が算出されない場合の修正申告」
税理士 梶野 研二
[問]
昨年の10月に夫が亡くなりました。相続人は、私と長男、長女です。夫の遺産は、次のとおりです。
自宅土地建物:8,000万円
A預金:3,000万円
B預金:2,000万円
C社株式:1,000万円
相続人間で遺産分割協議をした結果、自宅土地建物は配偶者である私が取得することとなりましたが、その他の財産は、相続税の申告期限までに分割することができませんでした。私は、法定相続分(2分の1)を超える財産を取得しましたので、未分割の財産は子供たちが2分の1ずつ取得したものとして、今年の8月に相続税の期限内申告をしました。なお、私が取得した財産の価額は1億6,000万円未満でしたので、配偶者に対する相続税額軽減の規定を適用することにより、私が納付すべき相続税額はありませんでした。
このほど未分割だった財産について分割協議が調い、A預金は長男、B預金は長女、C社株式は私が相続することとなりました。私の取得した財産は、先に取得した自宅土地建物と併せても1億6,000万円にはなりませんので、納付すべき相続税額は算出されませんが、相続税の修正申告をする必要はありますか。
[答]
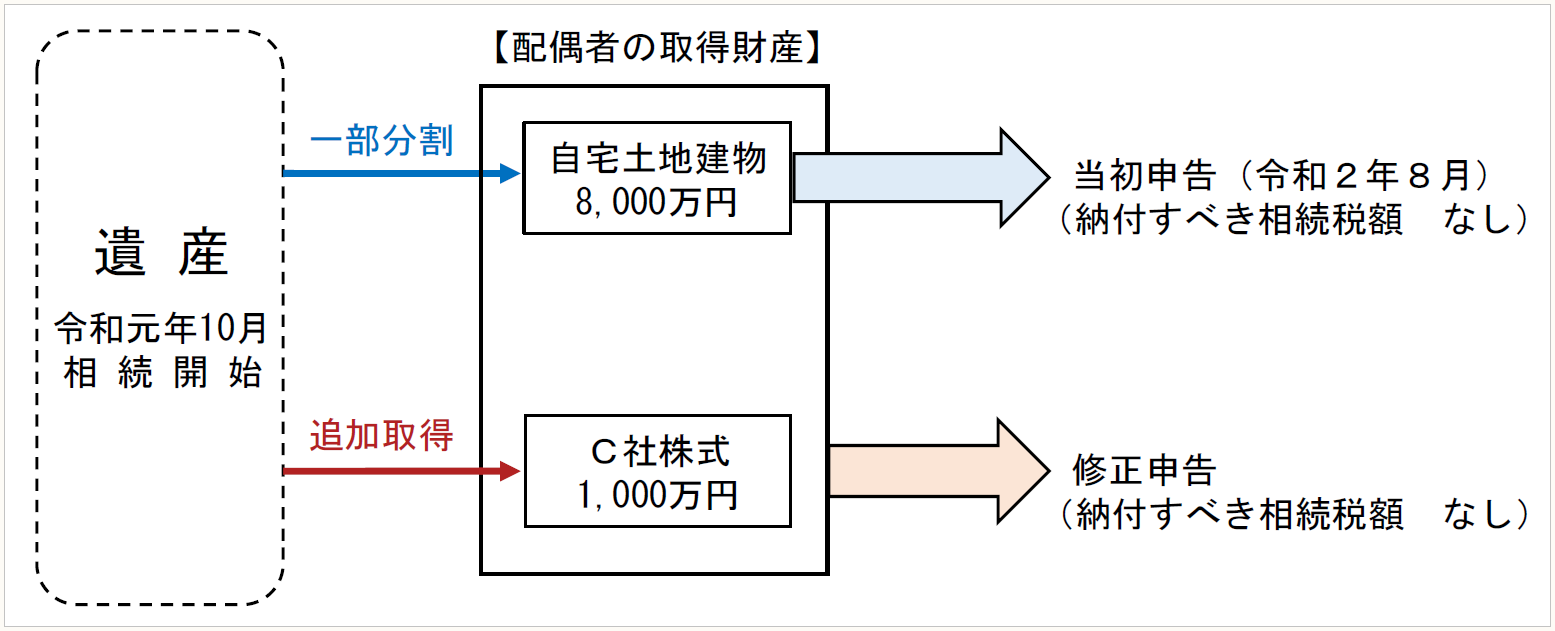
配偶者に対する相続税額の軽減規定を適用するためには、軽減税額に係る計算明細等を記載した書類や配偶者が財産を取得したことを明らかにする書類を添付した申告書(期限後申告書及び修正申告書を含みます)又は更正の請求書を提出しなければなりません。あなたは、遺産分割協議により、新たにC社株式を取得することとなりましたので、配偶者に対する相続税額の軽減額の再計算に係る計算明細を記載した書類やC社株式を取得したことを証する書類である遺産分割協議書の写しを添付した相続税の修正申告書を提出する必要があります。
● ● ● ● ● 説 明 ● ● ● ● ●
1 申告期限までに遺産の一部分割により配偶者が財産を取得している場合
相続税法第19条の2第1項の配偶者に対する相続税額の軽減規定(以下「配偶者に対する税額軽減規定」といいます)は、配偶者が遺産分割等により取得したことが確定した財産について適用され、申告書の提出期限において未分割である財産に対応する相続税額についてはこの規定の適用対象とはなりません。
つまり、相続税の申告書の提出期限において未分割の財産がある場合には、その未分割財産は相続税法第55条の規定に基づき各共同相続人又は包括受遺者が法定相続分又は包括遺贈の割合により取得したものとして相続税の申告を行うこととなりますが、その未分割の財産は、配偶者が確定的に取得した財産ではありませんので、配偶者に対する税額軽減規定の適用対象とはなりません(相法19の2②)。
ところで、遺産の一部が分割され、残りの遺産が未分割である場合において、遺産の一部分割により自己の法定相続分又は包括遺贈の割合を超える価額の財産を取得した相続人又は包括受遺者があるときには、この相続人又は包括受遺者を除いた相続人又は包括受遺者の間で、これらの者の間における民法の規定による相続分又は包括遺贈の割合と等しくなるように、これらの相続人又は包括受遺者の課税価格の計算に含める未分割財産の価額を調整することとなります(【第53回】「遺産の一部が未分割である場合の相続税の申告(法定相続分以上の財産を取得した者があるとき)」参照)。
遺産の一部分割により法定相続分に相当する価額を超える財産を配偶者が取得した場合、未分割財産は他の相続人又は包括受遺者が取得したものとして相続税の申告をすることとなりますので、配偶者の課税価格の計算の基となる財産に未分割の財産は含まれません。
そうしますと、配偶者の課税価格を構成する財産は、全て配偶者が確定的に取得した財産となりますので、配偶者の課税価格が配偶者の法定相続分相当額又は1億6,000万円のいずれかに満たない場合には、配偶者に対する税額軽減規定を適用することにより、この配偶者の納付すべき相続税額は算出されません。
〇 配偶者に対する税額軽減額の計算(相法19の2①)
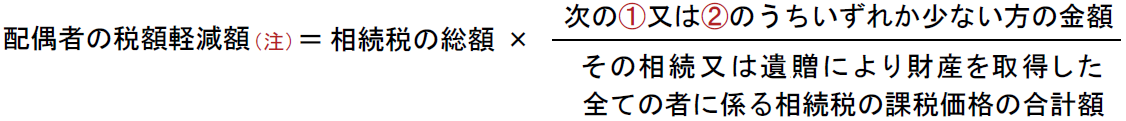
① その相続又は遺贈により財産を取得した全ての者に係る相続税の課税価格の合計額に、民法第900条の規定によるその配偶者の相続分(相続の放棄があった場合には、その放棄がなかったものとした場合における相続分)を乗じて得た金額(その被相続人の相続人(相続の放棄があった場合には、その放棄がなかったものとした場合における相続人)が配偶者のみである場合には、当該合計額)に相当する金額(その金額が1億6,000万円に満たない場合には、1億6,000万円)
② その相続又は遺贈により財産を取得した配偶者に係る相続税の課税価格に相当する金額
(注) 贈与税額控除後の算出相続税額が上限になります。
2 配偶者に対する税額軽減規定を適用するための手続き
配偶者に対する税額軽減規定を適用するためには、相続税の申告書(期限後申告書及び修正申告書を含みます)又は更正の請求書に、同規定の適用を受ける旨及び軽減額に係る計算の明細を記載した書類(以下「計算明細書」といいます)及び財産の取得の状況を証する書類(遺言書の写し、遺産分割協議書(当該書類に当該相続に係る全ての共同相続人及び包括受遺者が自署し、自己の印を押しているものに限ります)の写し(当該自己の印に係る印鑑証明書が添付されているものに限ります)など)の添付をしなければなりません(相法19の2③、相規1の6③)。
配偶者の課税価格の計算の基となる財産に未分割の財産が含まれておらず、かつ、配偶者が取得した財産の額が配偶者の法定相続分相当額又は1億6,000万円のいずれかに満たない場合には、配偶者に対する税額軽減規定を適用することにより、納付すべき相続税額は算出されませんが、この規定を適用するためには上記の書類を添付した相続税の申告書を提出しなければなりません。
ところで、遺産分割協議の結果、新たに取得することとなった財産の価額を相続税の課税価格に加算しても、課税価格が1億6,000万円に満たないことから、配偶者に対する税額軽減規定を適用すれば納付すべき相続税額が算出されないこととなる場合であっても、この規定を適用するためには、上記の手続きが必要になります。
新たに財産を取得することとなったため相続税の課税価格が増加する場合には、一般的には修正申告書を提出することができるケースです。しかしながら、修正申告書は、納税申告書を提出した者が、次の①から④のいずれかに該当する場合において、その申告に係る課税標準等又は税額等を修正するために提出することができるとされています(通法19①)。
① 先の納税申告書の提出により納付すべきものとしてこれに記載した税額に不足額があるとき。
② 先の納税申告書に記載した純損失等の金額が過大であるとき。
③ 先の納税申告書に記載した還付金の額に相当する税額が過大であるとき。
④ 先の納税申告書に当該申告書の提出により納付すべき税額を記載しなかった場合において、その納付すべき税額があるとき。
遺産分割により新たに財産を取得することとなったことから、相続税の課税価格が増加するものの配偶者に対する税額軽減規定を適用すれば、納付すべき税額が発生しないというケースの場合には、上記①から④のいずれにも該当しません。そうしますと税法は、新たに取得した財産に係る相続税額の軽減規定の適用を受ける方法を用意していないこととなります。
しかしながら、このようなケースにおいては、上記の書類を添付した修正申告書を提出することにより配偶者に対する税額軽減規定を適用することができるとの取扱いが相続税法基本通達において示されています(相基通19の2-19)。
〇相続税法基本通達19の2-19
(配偶者に対する相続税額の軽減規定を受ける場合の修正申告書)
法第19条の2第1項の規定による配偶者に対する相続税額の軽減の適用を受けたことにより、納付すべき相続税額の記載のない申告書を提出した者が、その後、更に分割により財産を取得したことなどに基づき、同項の規定を適用して計算した結果、なお納付すべき相続税額が算出されない場合であっても、同項の規定による配偶者に対する相続税額の軽減の適用を受けないものとした場合における相続税額(以下19の2-19において「算出相続税額」という。)が、前に提出した申告書に係る算出相続税額を超えることとなるときは、その者は、法第19条の2第3項に規定する修正申告書の提出をすることができるものとして取り扱う。
3 ご質問の場合
あなたは、相続税の期限内申告書を提出した後に行われた遺産分割協議により、C社の株式を取得しましたが、このC社株式の価額を相続税の課税価格に含めたうえで配偶者に対する税額軽減規定に基づいて納付すべき相続税額を再計算すると納付すべき相続税額は算出されないこととなります。
ただし、あなたが、この税額軽減規定を適用するためには、計算明細書及びC社の株式を取得したことを証する書類として遺産分割協議書の写しを添付した相続税の修正申告書を提出する必要があります。
〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
(例)相法27①・・・相続税法27条1項
(了)
「相続税の実務問答」は、毎月第3週に掲載されます。