公開日: 2026/06/18 (掲載号:No.673)
文字サイズ

相続税の実務問答 【第120回】「負担することとなった債務の金額が課税対象財産の価額を上回る場合」

筆者: 梶野 研二

相続税の実務問答

【第120回】

「負担することとなった債務の金額が課税対象財産の価額を上回る場合」


税理士 梶野 研二


[問]

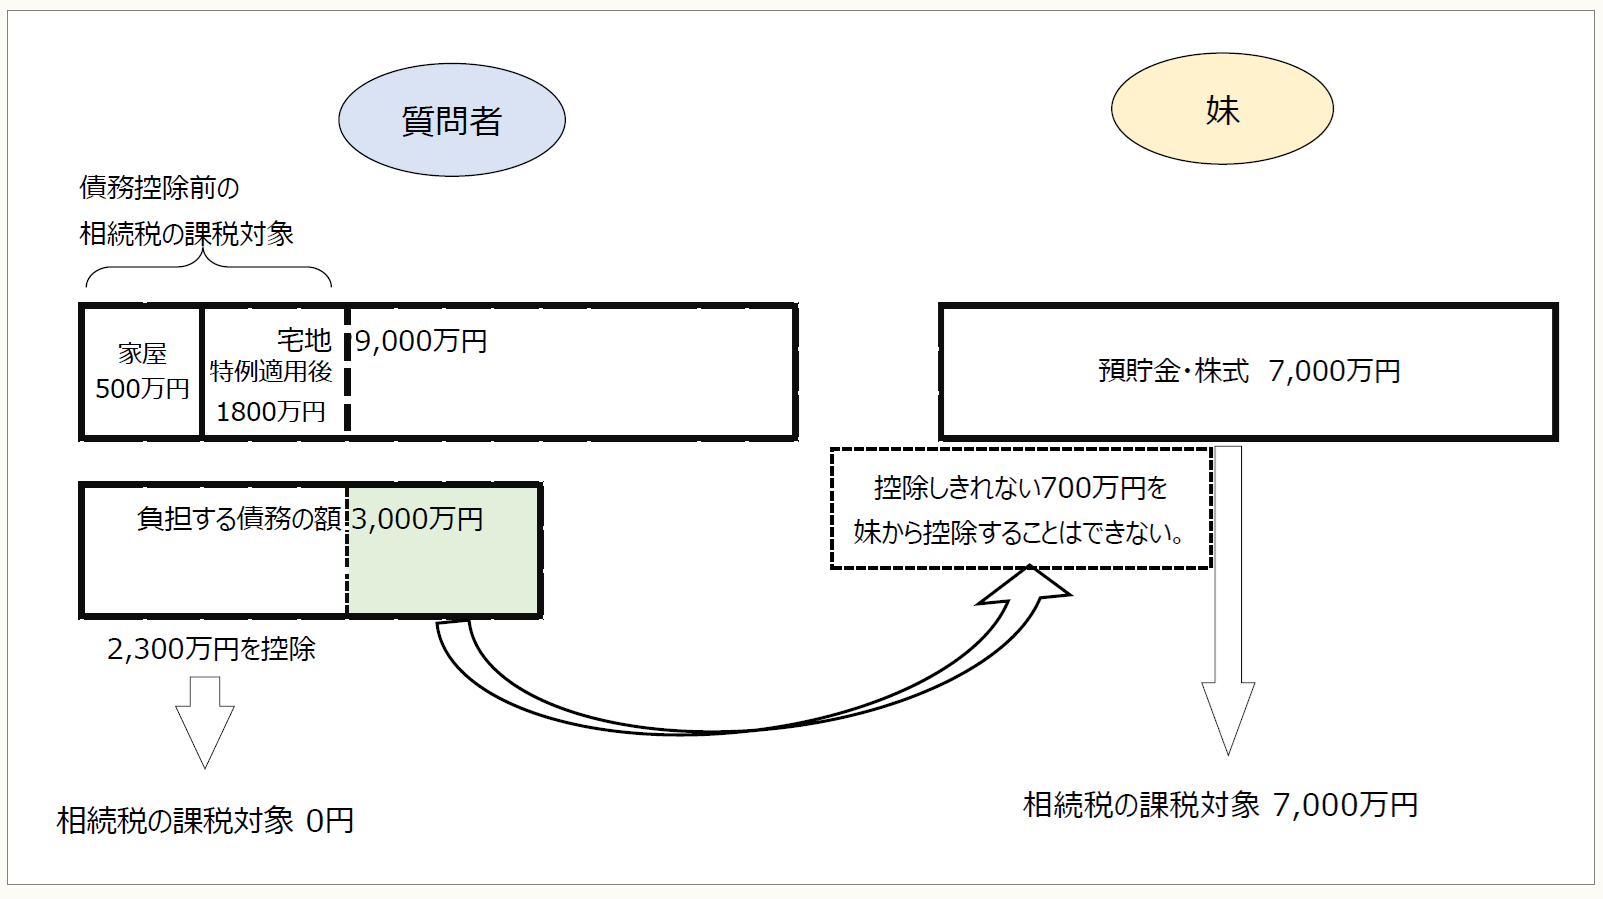
本年2月に母が亡くなりました。相続人は、長女の私と妹の2名です。遺産分割協議の結果、私は、母と同居していたK県の自宅建物(相続税評価額500万円)とその敷地(相続税評価額9,000万円)を相続し、妹は預金と株式(相続税評価額は合わせて7,000万円)を相続することとなりました。また、母が自宅を購入した際の借入金の残額3,000万円は私が返済していくこととなりました。

私が取得した自宅敷地の相続税評価額は9,000万円ですが、小規模宅地等の特例を適用することにより、課税価格に算入される金額は1,800万円となります。私が相続により取得した財産の価額は、この特例を適用することにより2,300万円になり、負担することとなった債務の金額3,000万円を下回りますが、控除しきれない700万円を妹の課税価格から控除することはできますか。


[答]
 

● ● ● ● ● 説 明 ● ● ● ● ●

1 被相続人の債務の承継

私法上、被相続人の債務は、原則として、相続人及び包括受遺者(以下「相続人等」といいます。)に、法定相続分又は包括遺贈の割合(以下「法定相続分等の割合」といいます。)で承継されることとなります。

しかしながら、債権者の承諾を得ることができるのであれば、被相続人の債務を法定相続分等の割合とは異なる割合で引き受けることも可能です。

また、債権者の承諾がなくとも、相続人等の間の協議に基づいて、法定相続分等の割合とは異なる割合で被相続人の債務を負担する合意をすることも可能です。この場合、債権者保護の観点から、法定相続分等の割合とは異なる割合で債務を承継したことを債権者に主張することはできません。すなわち、法定相続分等の割合を超えて債務を承継することとなった相続人等は、いわば重畳的債務引受けをしたこととなり、他の相続人等は、その法定相続分等の割合までの金額について引き続き債務者としての義務を負うこととなります。


2 相続税の計算における債務控除額

(1) 債務控除

相続又は遺贈(包括遺贈及び相続人に対する特定遺贈に限られます。)により財産を取得した者の相続税の課税価格に算入される価額は、相続又は遺贈により取得した財産の価額から、①被相続人の債務で相続開始の際現に存するもの(公租公課が含まれます。)及び被相続人に係る葬式費用で、その相続人又は包括受遺者の負担する部分の金額を控除した金額となります(相法13①)。

(注) 制限納税義務者については、控除することのできる債務には制限があり、また、葬式費用を控除することはできません(相法13②)。

(2) 債務の負担者

上記1のとおり、相続人等の間で被相続人の債務の承継を法定相続分等の割合とは異なる割合で負担することに合意したとしても、債権者の承諾がない限り、債権者との関係では、債務が弁済されるまでは法定相続分等の割合で債務が承継された状態にあります。

しかしながら、相続税の債務控除の対象となる債務は、被相続人の債務のうちその「その者(相続人等)の負担に属する部分の金額」とされています(相法13①)。そして、「その者(相続人等)の負担に属する部分の金額」とは、相続又は包括遺贈によって財産を取得した者が実際に負担する金額をいうこととされています(相基通13-3)。実務上、債務の負担者は、遺産分割協議の際に相続人又は包括受遺者の間で合意し、その結果を、「遺産分割協議書」の中に記載することも多いと思います(国税庁HP掲載の「相続税の申告のしかた(令和7年分用)」の「参考 遺産分割協議書の記載例」125頁でも、被相続人の債務の承継者を記載しています。)が、遺産分割協議書に被相続人の債務の負担者の記載があるかどうかにかかわらず、相続人等の間で、実際に負担する債務の金額についての合意がなされたのであれば、法定相続分等の割合にかかわらず、その合意によりその者が負担することとなった金額が債務控除の対象となります。

(注) 相続人等の実際に負担する金額が確定していないときは、民法第900条から第902条までの規定による法定相続分等に応じて負担する金額をいうものとして取り扱われています(相基通13-3)。

(3) 相続税法と民法の交錯

相続人等の間で、被相続人の債務の負担者又は負担割合が合意されたとしても、債権者の承諾がなければ、債権者との関係では引き続き、相続人等が法定相続分等の割合で弁済の義務を負っています。このため、被相続人の債務の負担者又は負担割合が相続人間で合意されているにもかかわらず、法定相続分等の割合に基づき債務控除をすることができるかどうかが問題になります。この点、相続税法の「その者(相続人等)の負担に属する部分の金額」との文言からは、実際に債務を負担することとなった者又は負担した者においてその金額を控除の対象とすべきであり、法定相続分等の割合で控除することは認められないと考えます。


3 質問の場合

あなたは、お母様の遺産のうちご自宅とその敷地を取得し、その購入の際の借入金の残高を承継することとなりました。相続により取得した宅地(自宅敷地)について、小規模宅地等の特例を適用することにより、承継する債務の金額が同特例適用後の取得財産の価額を上回ることとなってしまうとのことです。一方、妹さんは、預金と株式を取得しましたが、債務は負担しないこととなりました。債権者との関係においては、妹さんが、お母様の債務のうち法定相続分相当額の1,500万円の返済義務を免れるわけではありませんが、あなたとの間の合意により妹さんがこの金額を実際に負担することとはなりませんので、妹さんが債務控除の適用を受けることはできません。

ちなみに、ご質問の3,000万円の債務をすべてあなたが承継する場合の相続税額を計算すると、あなたに相続税額は発生せず、妹さんの相続税額は320万円となります。一方、3,000万円の債務をあなた方姉妹で1,500万円ずつ承継するとした場合の相続税の負担は、あなたが27.3万円、妹さんが187.7万円で、合計215万円となります。このように債務の負担者を誰にするかにより、相続人等全体を通じた相続税の総額が大きく異なる結果となります。この点を考慮し、(ご質問の場合のように、取得する財産に紐づく債務については、その財産を相続する者とは異なる者が債務を負担するとすることは通常は想定しにくいかもしれませんが、)実際の債務の負担者について、相続税の負担をも検討する余地があるかもしれません。


相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
措通・・・租税特別措置法(相続税法の特例関係)の取扱いについて(法令解釈通達)
通法・・・国税通則法
令和3年改正法・・・所得税法等の一部を改正する法律(令和3年法律第11号)
令和5年改正法・・・所得税法等の一部を改正する法律(令和5年法律第3号)
(例)相法27①・・・相続税法27条1項

(了)

次回は7/16の公開予定です。

相続税の実務問答

【第120回】

「負担することとなった債務の金額が課税対象財産の価額を上回る場合」


税理士 梶野 研二


[問]

本年2月に母が亡くなりました。相続人は、長女の私と妹の2名です。遺産分割協議の結果、私は、母と同居していたK県の自宅建物(相続税評価額500万円)とその敷地(相続税評価額9,000万円)を相続し、妹は預金と株式(相続税評価額は合わせて7,000万円)を相続することとなりました。また、母が自宅を購入した際の借入金の残額3,000万円は私が返済していくこととなりました。

私が取得した自宅敷地の相続税評価額は9,000万円ですが、小規模宅地等の特例を適用することにより、課税価格に算入される金額は1,800万円となります。私が相続により取得した財産の価額は、この特例を適用することにより2,300万円になり、負担することとなった債務の金額3,000万円を下回りますが、控除しきれない700万円を妹の課税価格から控除することはできますか。

[答]


● ● ● ● ● 説 明 ● ● ● ● ●

1 被相続人の債務の承継

私法上、被相続人の債務は、原則として、相続人及び包括受遺者(以下「相続人等」といいます。)に、法定相続分又は包括遺贈の割合(以下「法定相続分等の割合」といいます。)で承継されることとなります。

しかしながら、債権者の承諾を得ることができるのであれば、被相続人の債務を法定相続分等の割合とは異なる割合で引き受けることも可能です。

また、債権者の承諾がなくとも、相続人等の間の協議に基づいて、法定相続分等の割合とは異なる割合で被相続人の債務を負担する合意をすることも可能です。この場合、債権者保護の観点から、法定相続分等の割合とは異なる割合で債務を承継したことを債権者に主張することはできません。すなわち、法定相続分等の割合を超えて債務を承継することとなった相続人等は、いわば重畳的債務引受けをしたこととなり、他の相続人等は、その法定相続分等の割合までの金額について引き続き債務者としての義務を負うこととなります。


2 相続税の計算における債務控除額

(1) 債務控除

相続又は遺贈(包括遺贈及び相続人に対する特定遺贈に限られます。)により財産を取得した者の相続税の課税価格に算入される価額は、相続又は遺贈により取得した財産の価額から、①被相続人の債務で相続開始の際現に存するもの(公租公課が含まれます。)及び被相続人に係る葬式費用で、その相続人又は包括受遺者の負担する部分の金額を控除した金額となります(相法13①)。

(注) 制限納税義務者については、控除することのできる債務には制限があり、また、葬式費用を控除することはできません(相法13②)。

(2) 債務の負担者

上記1のとおり、相続人等の間で被相続人の債務の承継を法定相続分等の割合とは異なる割合で負担することに合意したとしても、債権者の承諾がない限り、債権者との関係では、債務が弁済されるまでは法定相続分等の割合で債務が承継された状態にあります。

しかしながら、相続税の債務控除の対象となる債務は、被相続人の債務のうちその「その者(相続人等)の負担に属する部分の金額」とされています(相法13①)。そして、「その者(相続人等)の負担に属する部分の金額」とは、相続又は包括遺贈によって財産を取得した者が実際に負担する金額をいうこととされています(相基通13-3)。実務上、債務の負担者は、遺産分割協議の際に相続人又は包括受遺者の間で合意し、その結果を、「遺産分割協議書」の中に記載することも多いと思います(国税庁HP掲載の「相続税の申告のしかた(令和7年分用)」の「参考 遺産分割協議書の記載例」125頁でも、被相続人の債務の承継者を記載しています。)が、遺産分割協議書に被相続人の債務の負担者の記載があるかどうかにかかわらず、相続人等の間で、実際に負担する債務の金額についての合意がなされたのであれば、法定相続分等の割合にかかわらず、その合意によりその者が負担することとなった金額が債務控除の対象となります。

(注) 相続人等の実際に負担する金額が確定していないときは、民法第900条から第902条までの規定による法定相続分等に応じて負担する金額をいうものとして取り扱われています(相基通13-3)。

(3) 相続税法と民法の交錯

相続人等の間で、被相続人の債務の負担者又は負担割合が合意されたとしても、債権者の承諾がなければ、債権者との関係では引き続き、相続人等が法定相続分等の割合で弁済の義務を負っています。このため、被相続人の債務の負担者又は負担割合が相続人間で合意されているにもかかわらず、法定相続分等の割合に基づき債務控除をすることができるかどうかが問題になります。この点、相続税法の「その者(相続人等)の負担に属する部分の金額」との文言からは、実際に債務を負担することとなった者又は負担した者においてその金額を控除の対象とすべきであり、法定相続分等の割合で控除することは認められないと考えます。


3 質問の場合

あなたは、お母様の遺産のうちご自宅とその敷地を取得し、その購入の際の借入金の残高を承継することとなりました。相続により取得した宅地(自宅敷地)について、小規模宅地等の特例を適用することにより、承継する債務の金額が同特例適用後の取得財産の価額を上回ることとなってしまうとのことです。一方、妹さんは、預金と株式を取得しましたが、債務は負担しないこととなりました。債権者との関係においては、妹さんが、お母様の債務のうち法定相続分相当額の1,500万円の返済義務を免れるわけではありませんが、あなたとの間の合意により妹さんがこの金額を実際に負担することとはなりませんので、妹さんが債務控除の適用を受けることはできません。

ちなみに、ご質問の3,000万円の債務をすべてあなたが承継する場合の相続税額を計算すると、あなたに相続税額は発生せず、妹さんの相続税額は320万円となります。一方、3,000万円の債務をあなた方姉妹で1,500万円ずつ承継するとした場合の相続税の負担は、あなたが27.3万円、妹さんが187.7万円で、合計215万円となります。このように債務の負担者を誰にするかにより、相続人等全体を通じた相続税の総額が大きく異なる結果となります。この点を考慮し、(ご質問の場合のように、取得する財産に紐づく債務については、その財産を相続する者とは異なる者が債務を負担するとすることは通常は想定しにくいかもしれませんが、)実際の債務の負担者について、相続税の負担をも検討する余地があるかもしれません。


相法・・・相続税法
相令・・・相続税法施行令
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
措通・・・租税特別措置法(相続税法の特例関係)の取扱いについて(法令解釈通達)
通法・・・国税通則法
令和3年改正法・・・所得税法等の一部を改正する法律(令和3年法律第11号)
令和5年改正法・・・所得税法等の一部を改正する法律(令和5年法律第3号)
(例)相法27①・・・相続税法27条1項

(了)

次回は7/16の公開予定です。

連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

土地建物等 評価の論点

税理士 田川嘉朗 著

これからの相続不動産と税務

税理士 小林磨寿美 著

相続税申告書最終チェックの視点

税理士法人チェスター 公認会計士・税理士 大橋誠一 著

相続税の実務Q&A

税理士 笹岡宏保 著

相続税・贈与税の実践アドバイス

公認会計士・税理士 鈴木基史 著
#