公開日: 2022/05/19 (掲載号:No.470)
文字サイズ

相続税の実務問答 【第71回】「相続人に被相続人の死亡を知らせなかった場合の相続税の課税」

筆者: 梶野 研二

相続税の実務問答

【第71回】

「相続人に被相続人の死亡を知らせなかった場合の相続税の課税」


税理士 梶野 研二


[問]

母は、2年前から施設に入所しています。1人で食事や入浴をすることが困難な状態で、多少、認知症の症状は認められるものの、私たち家族とは日常会話をすることはできます。

昨年8月2日に、父が亡くなりました。相続人は母、姉及び私の3名です。父の死を母に知らせると、母が落胆し、生きる気力を失ってしまうのではないかと思われましたので、姉と相談し、これまで母には父の死を知らせていませんし、今後もしばらくは、母には知らせないつもりです。新型コロナウイルス感染症がまん延してからは、施設の入所者との面会が制限されましたので、母とゆっくり話をする機会もなくなり、父の死を母に感づかれることもありませんでした。

姉と私は、相続税の申告期限である6月2日までに相続税の申告書を提出し、納税するつもりですが、母の申告はどうすればよいのでしょうか。

[答]

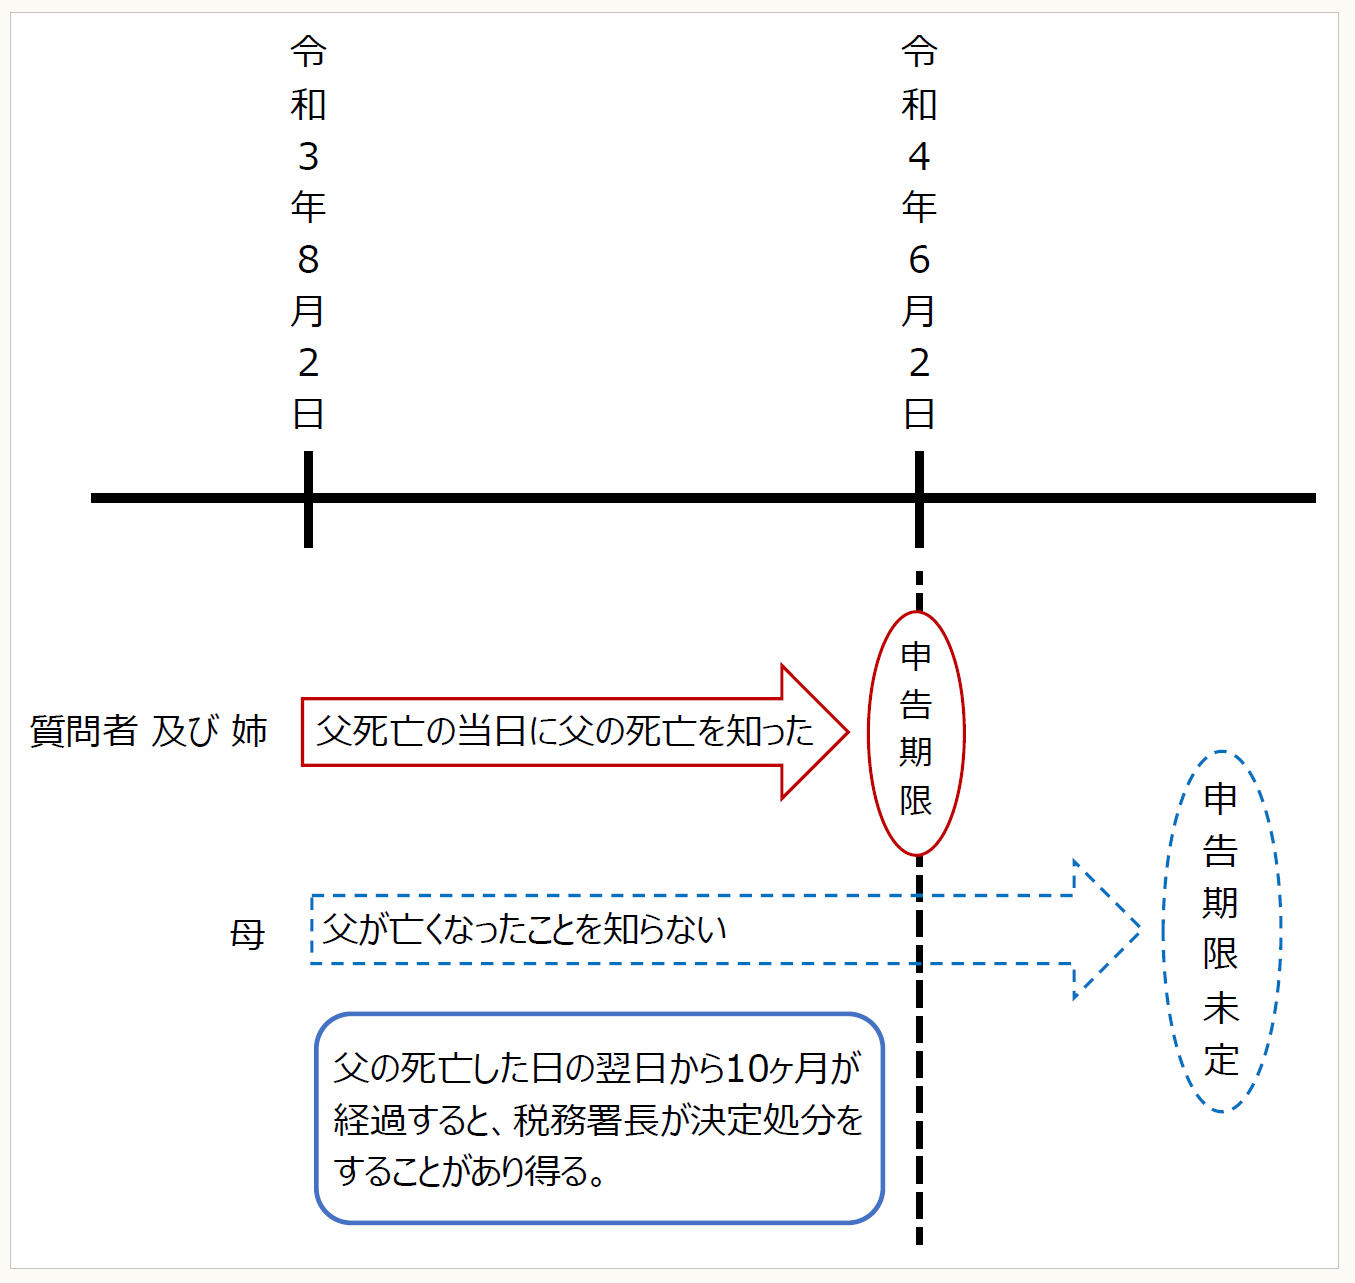
相続人であるあなた方姉妹は、お父様の死亡を知った日の翌日から10ヶ月以内に、お父様が死亡したことによる相続税の申告書を提出しなければなりません。あなた方姉妹は、お父様の亡くなられた日に、その死を知ったと思われますので、その日の翌日から10ヶ月以内の日、つまり今年の6月2日までに申告書を提出する必要があります。

しかし、お母様につきましては、お母様が未だにお父様の死を知らないとすれば、現時点では、お母様の申告書の提出期限は定まっていないこととなります。今後、お母様がお父様の死を知った場合には、その日の翌日から起算して10ヶ月以内に相続税の申告をする必要があります。
● ● ● ● ● 説 明 ● ● ● ● ●

1 相続税の申告書の提出期限

相続や遺贈により財産を取得した者は、被相続人から相続や遺贈により財産を取得したすべての者の相続税の課税価格(相続や遺贈により取得した財産の価額から、債務・葬式費用を控除し、一定の生前贈与財産の価額を加算した金額)の合計額がその遺産に係る基礎控除額を超える場合において、その相続人又は受遺者について相続税額が算出されることとなるときは、その者が被相続人の相続の開始を知った日の翌日から10ヶ月以内に相続税の申告書を提出しなければならないこととされています(相法27①)。

相続税の申告書の提出期限の起算日は「相続の開始があったことを知った日」の翌日ですが、「相続の開始があったことを知った日」とは、相続人や受遺者が、自己のために相続の開始があったことを知った日をいうものと解されています。相続が開始した被相続人に相続人や受遺者が2名以上いる場合には、各相続人や受遺者ごとに「相続の開始があったことを知った日」が異なることもありますが、その場合には、相続人や受遺者ごとに相続税の申告書の提出期限が異なることとなります。

(注) 相続税の申告書は、相続人や受遺者全員が共同で提出するケースが多く、その場合、相続の開始があったことを知った日が相続人及び受遺者間で異なるときには、被相続人が亡くなったことを最も早く知った相続人又は受遺者、すなわち最も早く申告書の提出期限を迎える者の申告期限に間に合うように、相続税の申告書を提出することとなると思います。しかしながら、相続人又は受遺者のうちに被相続人(遺贈者)の死亡を知らない者がいる場合、その者についてはそもそも相続税の申告書を提出することは不可能ですので、その者が共同申告をする相続人等に加わることはありません。


2 相続税の申告書の提出期限前における相続税の課税

被相続人から相続や遺贈により財産を取得したすべての者の相続税の課税価格の合計額がその遺産に係る基礎控除額を超える場合において、その相続人又は受遺者について相続税額が算出されることとなるときは、税務署長は、被相続人が死亡した日の翌日から10ヶ月が経過していれば、相続税の申告書の提出期限前においてもその者の相続税の課税価格又は相続税額の決定をすることができるとされています(相法35②一)。

税務署長としては、死亡の日を知ることはできても、相続人等が相続開始を知ったかどうかを知ることはできず、また、仮に相続人等が相続開始を知らないまま時が流れるとするならば、いつまでも相続税の課税ができないという不都合な状態が続くこととなってしまうことから、租税の確保を確実なものとするために設けられた規定であると考えられます。

なお、相続税の申告書の提出期限前に税務署長が決定を行った場合には、その決定によりその者の申告書の提出義務は消滅します。また、この決定処分により無申告加算税や延滞税が生じることもありません(武田昌輔監修「DHCコンメンタール相続税法」(第一法規、加除式)2813頁)。


3 ご質問の場合

あなた方はお父様がお亡くなりになられた昨年8月2日にそのことを知ったということですので、相続税の申告期限は、その翌日から10ヶ月後の令和4年6月2日になります。しかしながら、お母様が未だにお父様の死を知らないということであれば、お母様については、現時点では、相続税の申告期限は定まっていない状態であり、しばらくは、お母様の相続税の申告はできない状態が継続することになると思われます。

共同相続人の一部の者について相続税の申告がないとすると、税務署長は、相続税法第35条第2項第1号の規定に基づき、税務調査を経て、相続税の決定処分を行うことができますので、お母様がお父様の死を知らないとしても、相続税の決定処分がなされる可能性があります。

また、お母様がお父様の死を知らないとの事実は、お母様及びあなた方ご家族の申立て以外の客観的な証明が困難であるとすると、税務署長が無申告加算税賦課決定処分を伴う通常の決定処分を行うおそれもあります。

あなた方のお母様に対する気遣いも理解できますが、お母様が薄々はお父様がお亡くなりになったことに感づいているとすれば、頃合いを見てお母様にお父様が亡くなられたという事実を告げ、あなた方と共に相続税の申告をするように相談されてはいかがでしょうか。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
共済法・・・中小企業倒産防止共済法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
相続税の実務問答

【第71回】

「相続人に被相続人の死亡を知らせなかった場合の相続税の課税」


税理士 梶野 研二


[問]

母は、2年前から施設に入所しています。1人で食事や入浴をすることが困難な状態で、多少、認知症の症状は認められるものの、私たち家族とは日常会話をすることはできます。

昨年8月2日に、父が亡くなりました。相続人は母、姉及び私の3名です。父の死を母に知らせると、母が落胆し、生きる気力を失ってしまうのではないかと思われましたので、姉と相談し、これまで母には父の死を知らせていませんし、今後もしばらくは、母には知らせないつもりです。新型コロナウイルス感染症がまん延してからは、施設の入所者との面会が制限されましたので、母とゆっくり話をする機会もなくなり、父の死を母に感づかれることもありませんでした。

姉と私は、相続税の申告期限である6月2日までに相続税の申告書を提出し、納税するつもりですが、母の申告はどうすればよいのでしょうか。

[答]

相続人であるあなた方姉妹は、お父様の死亡を知った日の翌日から10ヶ月以内に、お父様が死亡したことによる相続税の申告書を提出しなければなりません。あなた方姉妹は、お父様の亡くなられた日に、その死を知ったと思われますので、その日の翌日から10ヶ月以内の日、つまり今年の6月2日までに申告書を提出する必要があります。

しかし、お母様につきましては、お母様が未だにお父様の死を知らないとすれば、現時点では、お母様の申告書の提出期限は定まっていないこととなります。今後、お母様がお父様の死を知った場合には、その日の翌日から起算して10ヶ月以内に相続税の申告をする必要があります。

● ● ● ● ● 説 明 ● ● ● ● ●

1 相続税の申告書の提出期限

相続や遺贈により財産を取得した者は、被相続人から相続や遺贈により財産を取得したすべての者の相続税の課税価格(相続や遺贈により取得した財産の価額から、債務・葬式費用を控除し、一定の生前贈与財産の価額を加算した金額)の合計額がその遺産に係る基礎控除額を超える場合において、その相続人又は受遺者について相続税額が算出されることとなるときは、その者が被相続人の相続の開始を知った日の翌日から10ヶ月以内に相続税の申告書を提出しなければならないこととされています(相法27①)。

相続税の申告書の提出期限の起算日は「相続の開始があったことを知った日」の翌日ですが、「相続の開始があったことを知った日」とは、相続人や受遺者が、自己のために相続の開始があったことを知った日をいうものと解されています。相続が開始した被相続人に相続人や受遺者が2名以上いる場合には、各相続人や受遺者ごとに「相続の開始があったことを知った日」が異なることもありますが、その場合には、相続人や受遺者ごとに相続税の申告書の提出期限が異なることとなります。

(注) 相続税の申告書は、相続人や受遺者全員が共同で提出するケースが多く、その場合、相続の開始があったことを知った日が相続人及び受遺者間で異なるときには、被相続人が亡くなったことを最も早く知った相続人又は受遺者、すなわち最も早く申告書の提出期限を迎える者の申告期限に間に合うように、相続税の申告書を提出することとなると思います。しかしながら、相続人又は受遺者のうちに被相続人(遺贈者)の死亡を知らない者がいる場合、その者についてはそもそも相続税の申告書を提出することは不可能ですので、その者が共同申告をする相続人等に加わることはありません。


2 相続税の申告書の提出期限前における相続税の課税

被相続人から相続や遺贈により財産を取得したすべての者の相続税の課税価格の合計額がその遺産に係る基礎控除額を超える場合において、その相続人又は受遺者について相続税額が算出されることとなるときは、税務署長は、被相続人が死亡した日の翌日から10ヶ月が経過していれば、相続税の申告書の提出期限前においてもその者の相続税の課税価格又は相続税額の決定をすることができるとされています(相法35②一)。

税務署長としては、死亡の日を知ることはできても、相続人等が相続開始を知ったかどうかを知ることはできず、また、仮に相続人等が相続開始を知らないまま時が流れるとするならば、いつまでも相続税の課税ができないという不都合な状態が続くこととなってしまうことから、租税の確保を確実なものとするために設けられた規定であると考えられます。

なお、相続税の申告書の提出期限前に税務署長が決定を行った場合には、その決定によりその者の申告書の提出義務は消滅します。また、この決定処分により無申告加算税や延滞税が生じることもありません(武田昌輔監修「DHCコンメンタール相続税法」(第一法規、加除式)2813頁)。


3 ご質問の場合

あなた方はお父様がお亡くなりになられた昨年8月2日にそのことを知ったということですので、相続税の申告期限は、その翌日から10ヶ月後の令和4年6月2日になります。しかしながら、お母様が未だにお父様の死を知らないということであれば、お母様については、現時点では、相続税の申告期限は定まっていない状態であり、しばらくは、お母様の相続税の申告はできない状態が継続することになると思われます。

共同相続人の一部の者について相続税の申告がないとすると、税務署長は、相続税法第35条第2項第1号の規定に基づき、税務調査を経て、相続税の決定処分を行うことができますので、お母様がお父様の死を知らないとしても、相続税の決定処分がなされる可能性があります。

また、お母様がお父様の死を知らないとの事実は、お母様及びあなた方ご家族の申立て以外の客観的な証明が困難であるとすると、税務署長が無申告加算税賦課決定処分を伴う通常の決定処分を行うおそれもあります。

あなた方のお母様に対する気遣いも理解できますが、お母様が薄々はお父様がお亡くなりになったことに感づいているとすれば、頃合いを見てお母様にお父様が亡くなられたという事実を告げ、あなた方と共に相続税の申告をするように相談されてはいかがでしょうか。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
所基通・・・所得税基本通達
評基通・・・財産評価基本通達
通法・・・国税通則法
通令・・・国税通則法施行令
措法・・・租税特別措置法
措通・・・租税特別措置法関係通達
共済法・・・中小企業倒産防止共済法
(例)相法27①・・・相続税法27条1項

(了)

「相続税の実務問答」は、毎月第3週に掲載されます。
連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

信託法務大全 第3編

田中和明 編著 西片和代 編著 金森健一 著 渋谷陽一郎 著 杉山苑子 著 多賀亮介 著 田村恵子 著 長屋 忍 著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

新着情報

もっと見る

記事検索

#