公開日: 2025/03/19 (掲載号:No.611)
文字サイズ

相続税の実務問答 【第105回】「特例施行前に贈与を受けた相続時精算課税適用財産が被災した場合」

筆者: 梶野 研二

相続税の実務問答

【第105回】

「特例施行前に贈与を受けた相続時精算課税適用財産が被災した場合」


税理士 梶野 研二


[問]

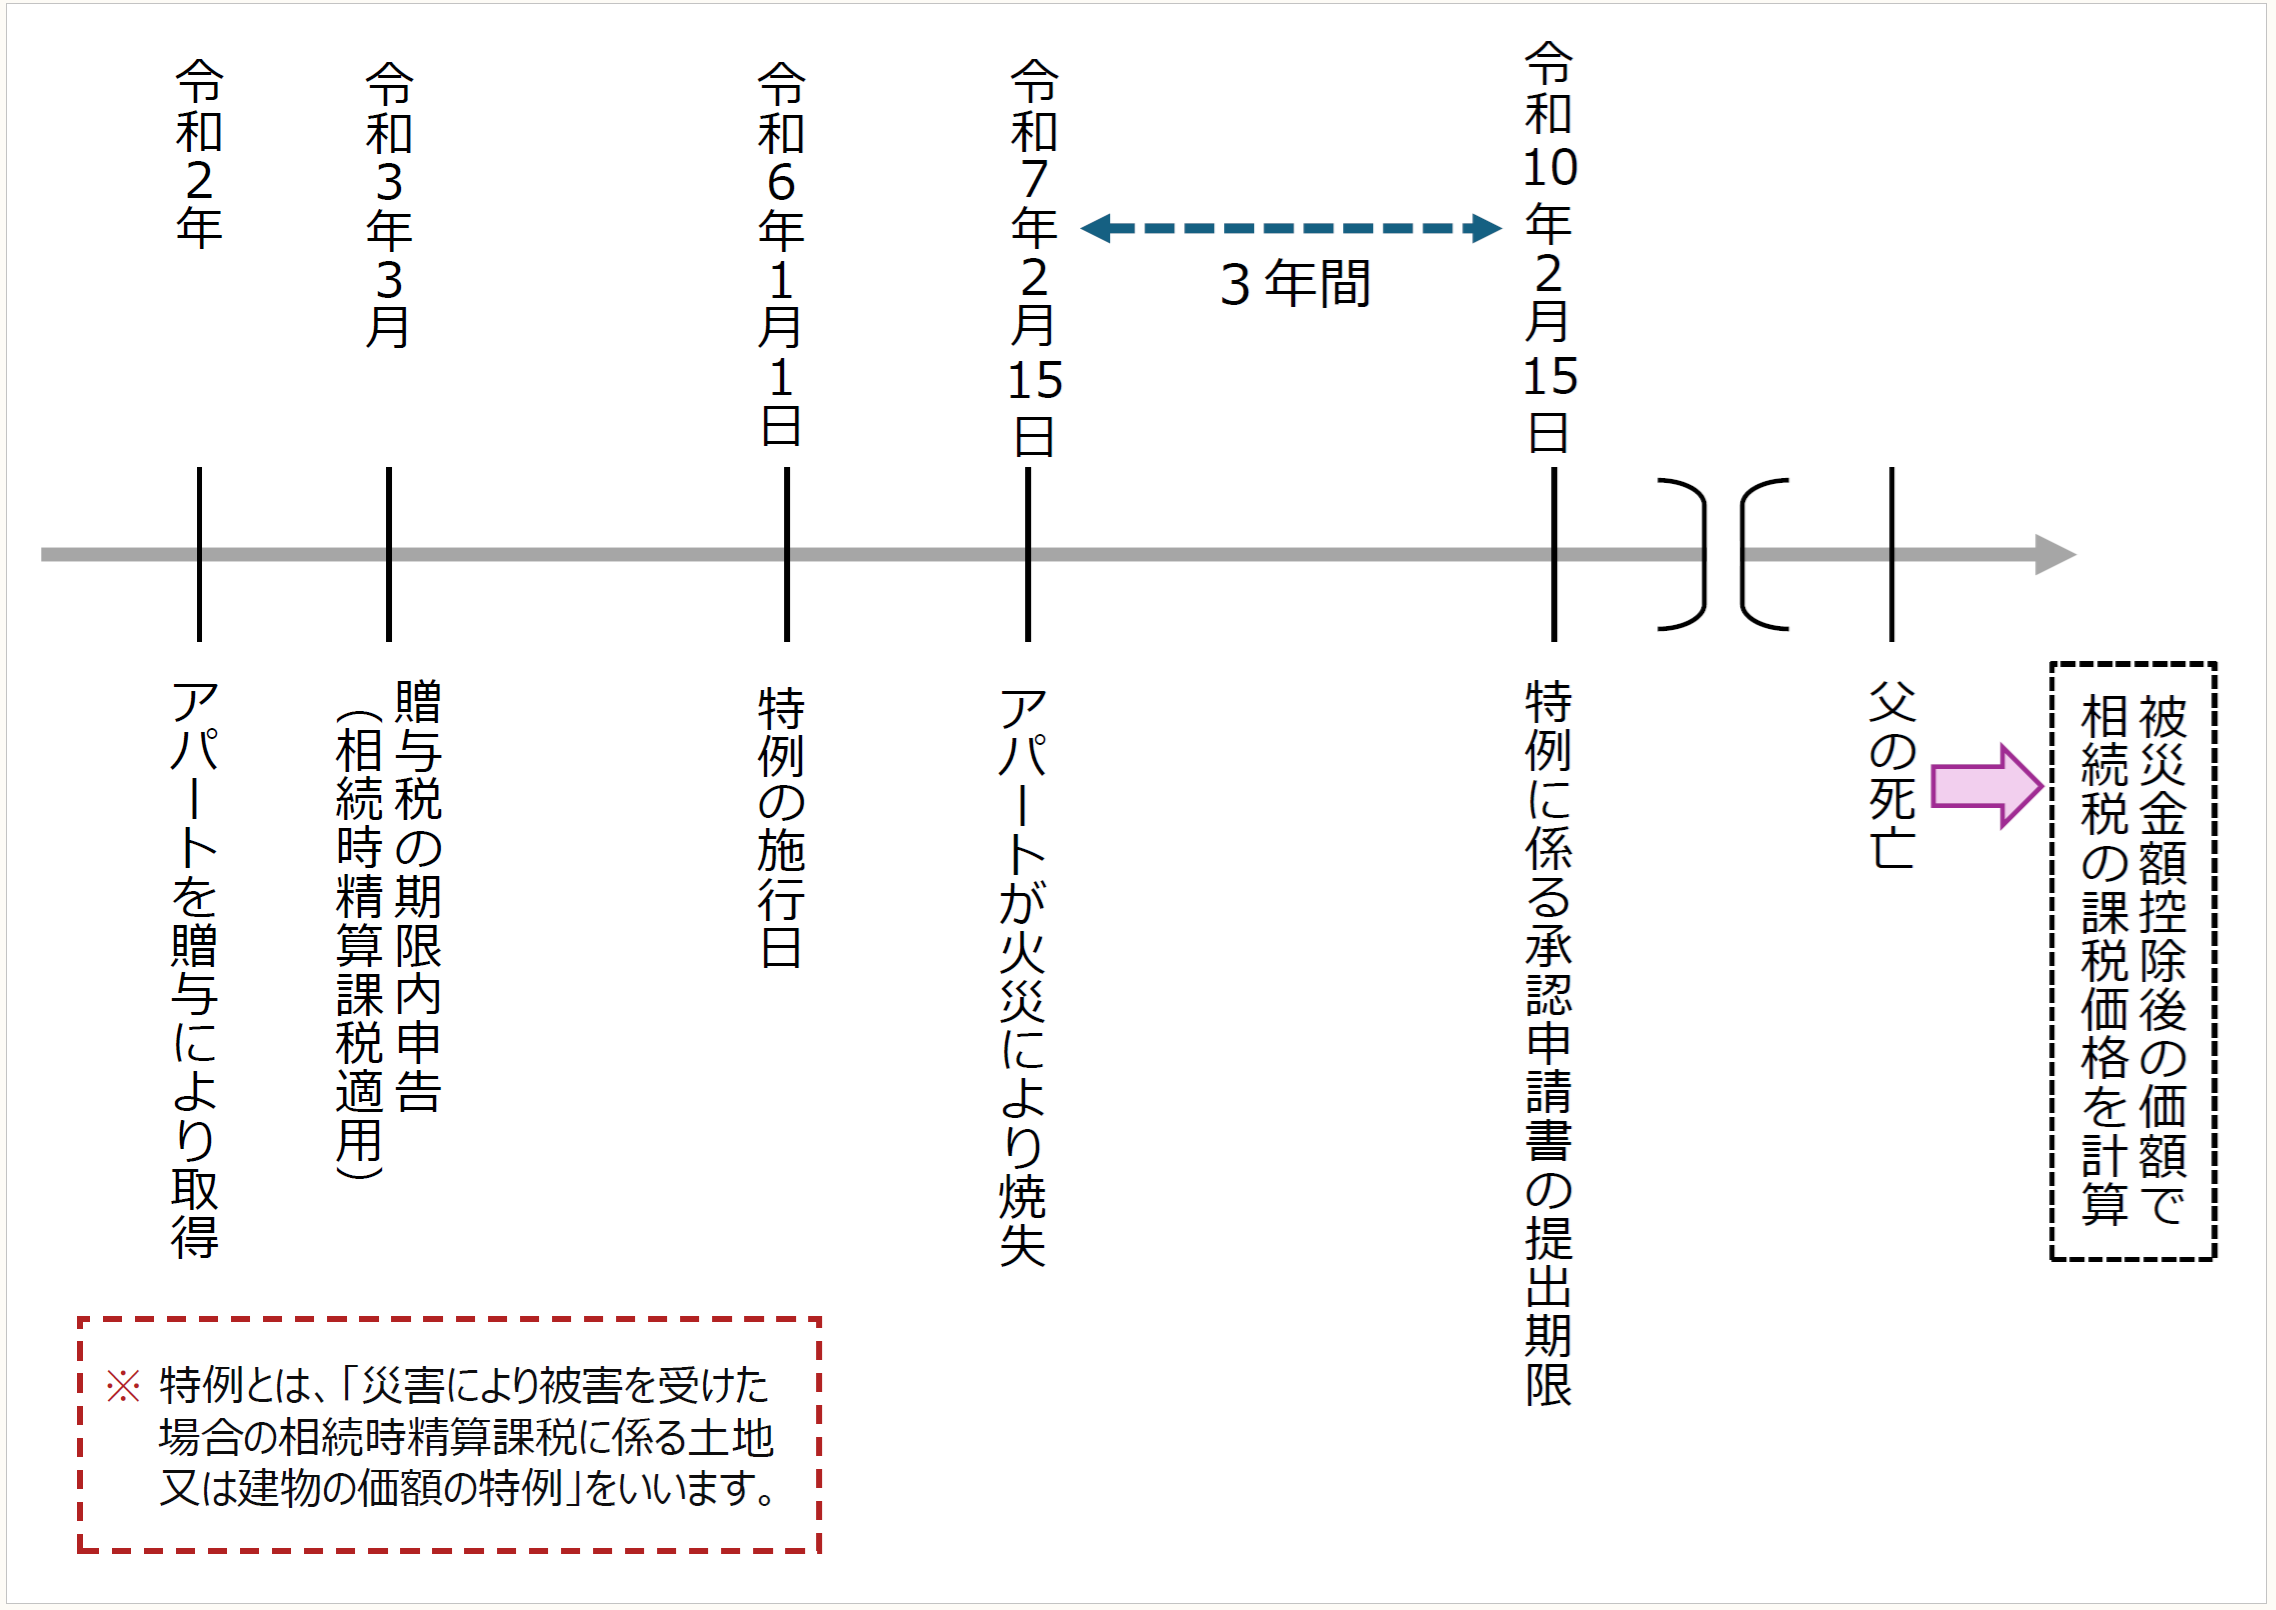
私は、令和2年に父からアパートとその敷地の贈与を受け、相続時精算課税を適用して贈与税の期限内申告をしました。

ところが、このアパートが本年(令和7年)2月15日に火災により焼失してしまいました。

令和5年度の税制改正により相続時精算課税の適用を受けた財産が一定の災害により被害を受けた場合には、特定贈与者に相続が開始した場合の相続税の計算上、相続税の課税価格に加算又は算入される価額を減額することのできる特例が創設され、令和6年1月1日から施行されているとのことです。

私が贈与によりこのアパートを取得したのは、この特例が創設される前ですが、この特例制度を適用することができるでしょうか。


[答]

あなたがお父様からアパートを贈与により取得したのは、令和2年であり、「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例」が設けられる前ですが、このアパートが被災したのは、この特例の施行日である令和6年1月1日以後の令和7年2月15日ですので、あなたはこの特例を適用することができます。

この特例を適用するためには、災害が発生した日(令和7年2月15日)から3年を経過する日までに、所轄税務署長に一定の書類を添付して「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」を提出し、その承認を受けなければなりません。
● ● ● ● ● 説 明 ● ● ● ● ●

1 特定贈与者に相続が開始した場合の相続税の計算

相続時精算課税に係る贈与を行った者(特定贈与者)に相続が開始した場合には、相続時精算課税適用者は、相続時精算課税の適用を受けた財産の価額を、相続税の課税価格に加算又は算入して、相続税の課税価格を計算し、算出された相続税額から相続時精算課税に係る贈与税額に相当する金額を控除します (相法21の15①③、21の16①④)。相続時精算課税に係る贈与税額に相当する金額が当該算出された相続税額から控除しきれない場合には、その控除しきれない金額の還付を受けることができます(相法33の2①)。

相続税の課税価格に加算又は算入される相続時精算課税の適用を受けた財産の価額は、当該財産を贈与により取得した時の価額です(相法21の15①、21の16③一、相基通21の15-2、21の16-1)。例えば、贈与を受けた株式や土地の価額がその後、値上がりしたとしても値上がり前の価額を基に相続税の計算をすることとなりますので、値上がりが見込まれるこうした財産を相続時精算課税制度を利用して早期に贈与することは、相続税対策としては有効です(相続時精算課税制度の趣旨も、高齢者世代から現役世代に早期に財産の移転を図る点にありました)。

しかしながら、相続時精算課税の適用を受けた財産の価値が、大幅に下落してしまった場合やその財産が滅失してしまったような場合でも、贈与時の価額により相続税の計算をすることとなりますので、このような場合には特定贈与者の相続開始時には価値の減少した財産しかない、あるいは贈与を受けた財産が存在しないにもかかわらず、贈与時の価額で相続税の計算をすることとなり、納税者感情にそぐわないといえます。この点が、相続時精算課税の利用が進まない原因の1つであるとの指摘もされていたところです。


2 相続時精算課税適用財産が被災した場合の特例

(1) 特例の概要

令和5年度の税制改正において、相続時精算課税の適用を受けた土地又は建物が、一定の災害により相当の被害を受けた場合(この土地又は建物は災害発生時まで、相続時精算課税適用者が継続して所有していることが要件の1つとなっています)には、相続時精算課税適用者が所轄税務署長の承認を受けることにより、特定贈与者に相続が開始した際の相続税の課税価格の計算上、被災金額を減額することのできる特例措置が創設されました(措法70の3の3①)。この特例を「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例」といいます。

この特例は、令和6年1月1日以後に一定の災害により被害を受けた土地又は建物に適用されることとされており、同日前に贈与を受けた相続時精算課税に係る土地及び建物についても適用されます(注)。ただし、災害減免法との重複適用はできません(措法70の3の3③)。

(注) この特例は、令和6年1月1日から施行されており(所得税法等の一部を改正する法律(令和5年法律第3号)附則1三ニ)、施行日前に相続時精算課税に係る贈与により取得した土地又は建物であっても、施行日以後に被災した場合には適用するとされています(同法附則51⑤)。

(2) 特例の対象となる一定の災害による相当の被害

この特例の対象となる「災害」とは、震災、風水害、冷害、雪害、干害、落雷、噴火その他の自然現象の異変による災害及び火災、鉱害、火薬類の爆発その他の人為による異常な災害並びに害虫、害獣その他の生物による異常な災害をいいます(措法70の3の3①、措令40の5の3①)。

また、「相当の被害」とは、土地については、その土地の贈与の時における価額のうちにその土地に係る被災価額の占める割合が10%以上となる被害をいい、建物については、その建物の想定価額のうちにその建物に係る被災価額の占める割合が10%以上となる被害をいいます(措令40の5の3③)。被災金額の算定上、保険金、損害賠償金その他これらに類するものにより補填される金額は控除しなければなりません(措令40の5の3②)

なお、この特例は、災害により土地そのものの形状が変わったことによる損失や建物の損壊及び滅失等による物理的な損失を対象としているため、近隣の環境変化(街路の破損、鉄道交通の支障)等により贈与により取得した土地の価額が下落するなど経済的な損失を受けた場合には、適用対象とはなりません。

(3) 特例を適用するための手続き

この特例を適用するためには、災害発生日から3年を経過する日までに相続時精算課税適用者の贈与税の納税地の所轄税務署長に、被害を受けた部分の価額を明らかにする書類等を添付した「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」を提出し、その承認を受けなければなりません(措令40の5の3⑤)。承認申請書には、災害による被害を受けた部分の価額その他の一定の事項を記載します(措令40の5の3⑥)。

承認申請書の提出を受けた所轄税務署長は、審査のうえ、その申請について承認又は却下をし、その旨をその申請をした者に対して通知します(措令40の5の3⑦)。所轄税務署長が承認をしたときには、「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請に対する承認通知書」が送られてきますが、この通知書には審査を経た被災金額が記載されています(措令40の5の3⑧)。


3 ご質問の場合

あなたは、令和2年にお父様からアパートの贈与を受け、相続時精算課税を適用して贈与税の申告をしましたが、このアパートが令和7年2月15日に火災により焼失したとのことです。あなたがこのアパートを贈与により取得したのは、令和2年であり、特例が設けられる前ですが、このアパートが被災したのは、特例の施行日(令和6年1月1日)以後の令和7年2月15日ですので、上記2(1)のとおり、他の要件を満たす限り、あなたはこの特例を適用することができます。

この特例を適用するためには、災害が発生した日(令和7年2月15日)から3年を経過する日(令和10年2月15日)までに、あなたの住所地の所轄税務署長に、一定の書類を添付して「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」を提出します。税務署長の審査を経て、申請が承認された場合には、承認通知書が送られてきます。その通知書に記載された「被災価額」を、お父様に相続が開始した場合の相続税の課税価格の計算上、アパートの贈与時の価額からその通知書に記載された「被災価額」を控除することとなります。それまでの間、税務署から送られてきた通知書や承認申請書の控えは、相続時精算課税選択届出書の控え、贈与税の申告書の控えとともに、確実に保管するようにしてください。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

次回は4/17に公開予定です。
相続税の実務問答

【第105回】

「特例施行前に贈与を受けた相続時精算課税適用財産が被災した場合」


税理士 梶野 研二


[問]

私は、令和2年に父からアパートとその敷地の贈与を受け、相続時精算課税を適用して贈与税の期限内申告をしました。

ところが、このアパートが本年(令和7年)2月15日に火災により焼失してしまいました。

令和5年度の税制改正により相続時精算課税の適用を受けた財産が一定の災害により被害を受けた場合には、特定贈与者に相続が開始した場合の相続税の計算上、相続税の課税価格に加算又は算入される価額を減額することのできる特例が創設され、令和6年1月1日から施行されているとのことです。

私が贈与によりこのアパートを取得したのは、この特例が創設される前ですが、この特例制度を適用することができるでしょうか。

[答]

あなたがお父様からアパートを贈与により取得したのは、令和2年であり、「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例」が設けられる前ですが、このアパートが被災したのは、この特例の施行日である令和6年1月1日以後の令和7年2月15日ですので、あなたはこの特例を適用することができます。

この特例を適用するためには、災害が発生した日(令和7年2月15日)から3年を経過する日までに、所轄税務署長に一定の書類を添付して「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」を提出し、その承認を受けなければなりません。

● ● ● ● ● 説 明 ● ● ● ● ●

1 特定贈与者に相続が開始した場合の相続税の計算

相続時精算課税に係る贈与を行った者(特定贈与者)に相続が開始した場合には、相続時精算課税適用者は、相続時精算課税の適用を受けた財産の価額を、相続税の課税価格に加算又は算入して、相続税の課税価格を計算し、算出された相続税額から相続時精算課税に係る贈与税額に相当する金額を控除します (相法21の15①③、21の16①④)。相続時精算課税に係る贈与税額に相当する金額が当該算出された相続税額から控除しきれない場合には、その控除しきれない金額の還付を受けることができます(相法33の2①)。

相続税の課税価格に加算又は算入される相続時精算課税の適用を受けた財産の価額は、当該財産を贈与により取得した時の価額です(相法21の15①、21の16③一、相基通21の15-2、21の16-1)。例えば、贈与を受けた株式や土地の価額がその後、値上がりしたとしても値上がり前の価額を基に相続税の計算をすることとなりますので、値上がりが見込まれるこうした財産を相続時精算課税制度を利用して早期に贈与することは、相続税対策としては有効です(相続時精算課税制度の趣旨も、高齢者世代から現役世代に早期に財産の移転を図る点にありました)。

しかしながら、相続時精算課税の適用を受けた財産の価値が、大幅に下落してしまった場合やその財産が滅失してしまったような場合でも、贈与時の価額により相続税の計算をすることとなりますので、このような場合には特定贈与者の相続開始時には価値の減少した財産しかない、あるいは贈与を受けた財産が存在しないにもかかわらず、贈与時の価額で相続税の計算をすることとなり、納税者感情にそぐわないといえます。この点が、相続時精算課税の利用が進まない原因の1つであるとの指摘もされていたところです。


2 相続時精算課税適用財産が被災した場合の特例

(1) 特例の概要

令和5年度の税制改正において、相続時精算課税の適用を受けた土地又は建物が、一定の災害により相当の被害を受けた場合(この土地又は建物は災害発生時まで、相続時精算課税適用者が継続して所有していることが要件の1つとなっています)には、相続時精算課税適用者が所轄税務署長の承認を受けることにより、特定贈与者に相続が開始した際の相続税の課税価格の計算上、被災金額を減額することのできる特例措置が創設されました(措法70の3の3①)。この特例を「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例」といいます。

この特例は、令和6年1月1日以後に一定の災害により被害を受けた土地又は建物に適用されることとされており、同日前に贈与を受けた相続時精算課税に係る土地及び建物についても適用されます(注)。ただし、災害減免法との重複適用はできません(措法70の3の3③)。

(注) この特例は、令和6年1月1日から施行されており(所得税法等の一部を改正する法律(令和5年法律第3号)附則1三ニ)、施行日前に相続時精算課税に係る贈与により取得した土地又は建物であっても、施行日以後に被災した場合には適用するとされています(同法附則51⑤)。

(2) 特例の対象となる一定の災害による相当の被害

この特例の対象となる「災害」とは、震災、風水害、冷害、雪害、干害、落雷、噴火その他の自然現象の異変による災害及び火災、鉱害、火薬類の爆発その他の人為による異常な災害並びに害虫、害獣その他の生物による異常な災害をいいます(措法70の3の3①、措令40の5の3①)。

また、「相当の被害」とは、土地については、その土地の贈与の時における価額のうちにその土地に係る被災価額の占める割合が10%以上となる被害をいい、建物については、その建物の想定価額のうちにその建物に係る被災価額の占める割合が10%以上となる被害をいいます(措令40の5の3③)。被災金額の算定上、保険金、損害賠償金その他これらに類するものにより補填される金額は控除しなければなりません(措令40の5の3②)

なお、この特例は、災害により土地そのものの形状が変わったことによる損失や建物の損壊及び滅失等による物理的な損失を対象としているため、近隣の環境変化(街路の破損、鉄道交通の支障)等により贈与により取得した土地の価額が下落するなど経済的な損失を受けた場合には、適用対象とはなりません。

(3) 特例を適用するための手続き

この特例を適用するためには、災害発生日から3年を経過する日までに相続時精算課税適用者の贈与税の納税地の所轄税務署長に、被害を受けた部分の価額を明らかにする書類等を添付した「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」を提出し、その承認を受けなければなりません(措令40の5の3⑤)。承認申請書には、災害による被害を受けた部分の価額その他の一定の事項を記載します(措令40の5の3⑥)。

承認申請書の提出を受けた所轄税務署長は、審査のうえ、その申請について承認又は却下をし、その旨をその申請をした者に対して通知します(措令40の5の3⑦)。所轄税務署長が承認をしたときには、「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請に対する承認通知書」が送られてきますが、この通知書には審査を経た被災金額が記載されています(措令40の5の3⑧)。


3 ご質問の場合

あなたは、令和2年にお父様からアパートの贈与を受け、相続時精算課税を適用して贈与税の申告をしましたが、このアパートが令和7年2月15日に火災により焼失したとのことです。あなたがこのアパートを贈与により取得したのは、令和2年であり、特例が設けられる前ですが、このアパートが被災したのは、特例の施行日(令和6年1月1日)以後の令和7年2月15日ですので、上記2(1)のとおり、他の要件を満たす限り、あなたはこの特例を適用することができます。

この特例を適用するためには、災害が発生した日(令和7年2月15日)から3年を経過する日(令和10年2月15日)までに、あなたの住所地の所轄税務署長に、一定の書類を添付して「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」を提出します。税務署長の審査を経て、申請が承認された場合には、承認通知書が送られてきます。その通知書に記載された「被災価額」を、お父様に相続が開始した場合の相続税の課税価格の計算上、アパートの贈与時の価額からその通知書に記載された「被災価額」を控除することとなります。それまでの間、税務署から送られてきた通知書や承認申請書の控えは、相続時精算課税選択届出書の控え、贈与税の申告書の控えとともに、確実に保管するようにしてください。

〔凡例〕
相法・・・相続税法
相令・・・相続税法施行令
相規・・・相続税法施行規則
相基通・・・相続税法基本通達
措法・・・租税特別措置法
措令・・・租税特別措置法施行令
通法・・・国税通則法
(例)相法27①・・・相続税法27条1項

(了)

次回は4/17に公開予定です。
連載目次

相続税の実務問答

第1回~第90回

第91回~

筆者紹介

梶野 研二

(かじの・けんじ)

税理士

国税庁課税部資産評価企画官付企画専門官、同資産課税課課長補佐、東京地方裁判所裁判所調査官、国税不服審判所本部国税審判官、東京国税局課税第一部資産評価官、玉川税務署長、国税庁課税部財産評価手法研究官を経て、平成25年6月税理士登録。
現在、相続税を中心に税理士業務を行っている。

【主な著書】
・『令和7年12月改訂 プロフェッショナル 相続税・贈与税・財産評価の実務』(清文社)
・『ケース別 相続土地の評価減』(新日本法規)
・『判例・裁決例にみる 非公開株式評価の実務』(共著 新日本法規出版)
・『株式・公社債評価の実務(平成23年版)』(編著 大蔵財務協会)
・『土地評価の実務(平成22年版)』(編著 大蔵財務協会)
・『贈与税の申告の実務-相続時精算課税を中心として』(編著 大蔵財務協会)
・『農地の相続税・贈与税』(編著 大蔵財務協会)
・『新版 公益法人の税務』(共著 財団法人公益法人協会)
等

関連書籍

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

相続税実務の“鉄則”に従ってはいけないケースと留意点

中島孝一 著 西野道之助 著 飯田昭雄 著 佐々木京子 著 高野雅之 著 若山寿裕 著 佐久間美亜 著

相続時精算課税制度 選択適用ガイド

税理士・CFP® 徳田敏彦 著

民法・税法2つの視点で見る贈与

弁護士法人ピクト法律事務所 代表弁護士 永吉啓一郎 著

ケース別 事業承継対策Q&A

太陽グラントソントン税理士法人 著

気候変動リスクと会社経営 はじめの一歩

公認会計士 石王丸周夫 著

経営危機における企業判断と実務対応

須藤英章 監修 東京富士法律事務所 編著

生前相続対策[頻出]ケーススタディ

税理士法人チェスター 編

新着情報

もっと見る

記事検索

#