山本守之の
法人税 “一刀両断”
【第43回】
「業界団体の費用の具体的取扱い」
税理士 山本 守之
〔事例〕
A社は甲製品の製造業を営んでいますが、期中に次のような費用を支出しました。
(1) 期中に国際甲製品技術博覧会が東京で開催された。A社には販売促進の目的で、この博覧会の入場券を取引先に交付するために支出した金額が60万円あるが、広告宣伝費として損金の額に算入した。なお、取引先が支出する会場までの交通費、宿泊費等は負担していない。
(2) 期中に、甲製品特定取引国際会議が大阪市で開催された。この会議は、世界各地で業界の特定取引に携わる人々が一同に会し、当該取引に係る諸問題を討議することにより、会員相互の情報交換や親睦を図り業界の発展に寄与することを目的として、毎年開催されている国際会議である。
会議の開催費用は、参加者負担金(登録料)により賄われるが、これで賄いきれない額は主催国であるわが国の同業者組合の会員が負担することになり、A社はその負担金50万円と参加者負担金(当社従業員参加分)20万円の計70万円を支出した。
開催費用のうち交際費と認められる部分が28.6%であったので、A社は次のように処理した。
① 70万円×28.6%=交際費等:20万200円
② 70万円-20万200円=その他の損金:49万9,800円
(3) 期中(平成X年10月)に甲製品国際標準規格会議が京都において開催された。この会議は、加盟の50数ヶ国の代表者が集まり、財政、新手順の承認、技術分野の国際規格化の決定などの活動の基本方針を策定するとともに、国際規格の審議・作成が行われた。
この会議の開催費用は、国、地方公共団体の補助金のほか業界負担金によって賄われている。A社は業界負担のうち合理的な基準によって割り当てられた80万円を平成X年5月に支出し、会議費として処理した。
なお、開催費用のうち7.1%はフェアウェルパーティー費であるが、その内容は国際会議における儀礼的なものである。
上記について、調査官の主張は次の通りです。
▷調査官の主張
(1) 入場券の交付は一種の贈答に当たるので、交際費とすべきではないか。
(2) 大阪大会の費用は交際費に該当する分(28.6%)を交際費として抽出しているから、適正な処理として容認する。
(3) 京都大会の場合もフェアウェルパーティー費(7.1%)を交際費として抽出すべきではないか。また、開催時より前に負担したものは前払費用となるのではないか。
〔検証〕
(1) 入場券の交付
入場券の交付は、その催しによって受けるサービスが娯楽性の高いものであれば、交際費等に該当します。例えば、商業演劇、プロ野球、プロサッカーなどの入場券がこれに該当します。現にテーマパークのDランドの入場券の贈与が交際費等として課税され、訴訟においても課税庁が勝訴した事案もあります。
しかし、事例のように娯楽性の乏しい催しの場合は、入場券の交付をもって相手方の個人的歓心を買うというものではないですから、交際費等とする調査官の主張には無理があるように思われます。
なお、『国税庁質疑応答集』(国税庁課税部審理室・法人課税課)では、事例のようなケースについて「交際費等に該当しない」と回答しており、その理由について次のように述べています。
①当該博覧会の内容は、展示物を観覧させることによりテーマについての国や企業のポリシーなり考え方をキャンペーンするにすぎず、一般的には娯楽性に乏しいと認められること、②入場券を交付する者及びその交付を受ける者においても、入場券の交付のみをもって交際接待等をし、又は受けたとする意識は希薄であると考えられることから、商業演劇、プロスポーツ等娯楽性の高いものの入場券と同列視することはできず、しいて交際費等に該当するものとして取り扱う必要はない。
(注) 取引先等に対する入場券の交付に際し、会場への交通費や宿泊費等の費用も合せて負担する場合には、これらの費用は、旅行等に招待する費用として、入場券の購買費を含む金額が交際費等に該当する。
(2) 大阪における会議費用
交際費等の支出は、法人が直接支出したものか間接支出したものかは問わないことになっています。したがって、法人が次のような費用を分担した場合であっても交際費等の支出があったものとして取り扱われます(措通61の4(1)-23)。
① 2つ以上の法人が共同して接待、供応、慰安、贈答その他これらに類する行為をして、その費用を分担した場合
② 同業者の団体等が接待、供応、慰安、贈答その他これらに類する行為をして、その費用を法人が分担した場合
③ 専ら団体相互間の懇親のための会合を催すために組織されたと認められる団体に対する会費、その他の費用を負担した場合
これらは、いずれも「負担金」、「会費」、「会議費」等として経理してあったとしても、その支出実態が交際費等の支出であることが明らかである場合は支出交際費等となることに疑問はないが、念のため取扱いを置いたものと考えられます。
ところで、事例のような国際会議場の参加費や負担金については、次のような視点から税務上のチェックが行われます。
① 費用負担をする法人にとって、参加し、費用負担をするメリット(利益)があるのか
② 負担額は合理的な基準に基づいているのか
③ 開催費用のうち交際費等として抽出すべきものがあるのか
これを事例によって検討してみると、①大阪市で行われる国際会議では、特定取引に係る諸問題を討議し、情報交換も行うというのであるから、甲製品の特定取引に携わる者として、この会議に積極的に参加する意義はあるでしょう。
また、②会議費用は登録料(参加者負担金)を主体としていますが、これで賄えない分は主催国の業界が負担するということは、国際会議としてはよくあることで、これを不合理と決めつけるわけにはいきません。
さらに③会議費用のうち交際費と認められる部分を抽出して損金不算入額の計算をしているのですから、A社の処理は適正といえます。
事例と似たケースについて、『国税庁質疑応答集』(国税庁課税部審理室・法人課税課)では、次のように回答しています。
1 国際会議大阪市大会は、負担金を拠出する会員等にとって参加する利益があると認められること及びその負担額も合理的な基準に基づき定められていることから、その負担金は寄附金ではなく、法人の事業遂行上の費用(会議費その他)と認められる。
① 本大会が会員相互の業界取引に関する意見交換等を行う場であることから、それらの動向を知ることができること。
② 会議に取引業務を行う従業員を参加させることにより、業務の円滑な遂行に寄与すること。
2 なお、会議開催費用の中に交際費等に該当するものが含まれているときは、その負担金のうち交際費等に相当する部分については拠出企業の交際費等として取り扱うこととなる。
(3) 京都大会の費用
国際会議京都大会は、甲製品の国際基準(規格等)を討議するための会議であるから、A社が業界負担金のうち合理的な基準によって割り当てられた金額を負担したことは適正といえます。
ただし、A社は負担金拠出した時に全額損金としているのが税務上適正か否かについて、次の点を検討する必要があります。
① フェアウェルパーティー費用(開催費用総額の7.1%)を交際費等として抽出しなくてもよいか
② 負担金拠出時と使用時(会議開催時)との間にタイムラグがあるが、前払費用として処理しなくてもよいか
このうち①については、A社は、フェアウェルパーティーは会議日程にも組み込まれていて、国際会議における儀礼的費用の範囲であるとともに、その金額も少額(7.1%)であるという理由で交際費等として抽出していなかったのでしょう。
パーティー費用は一般に交際費等として抽出すべきものであり、調査官もそのような視点から抽出すべきであると主張しているようですが、フェアウェルパーティーは国際的儀礼から会議そのものと考えることもでき、開催費用に占める割合も少ないこともあり、パーティー自体が参加者の個人的歓心を買う意図がないものであるから、強いて交際費として抽出する必要はないのではないかと思います。
次に、②について調査官が「負担金拠出時と支出時(会議開催時)にタイムラグがあるから前払費用とすべきだ」と主張しているのは、同業者関係に対する会費等の処理を定めた法人税基本通達9-7-15の3が念頭にあったからでしょう。
同通達では、同業者団体の会費等について次のような取扱いを定めています。
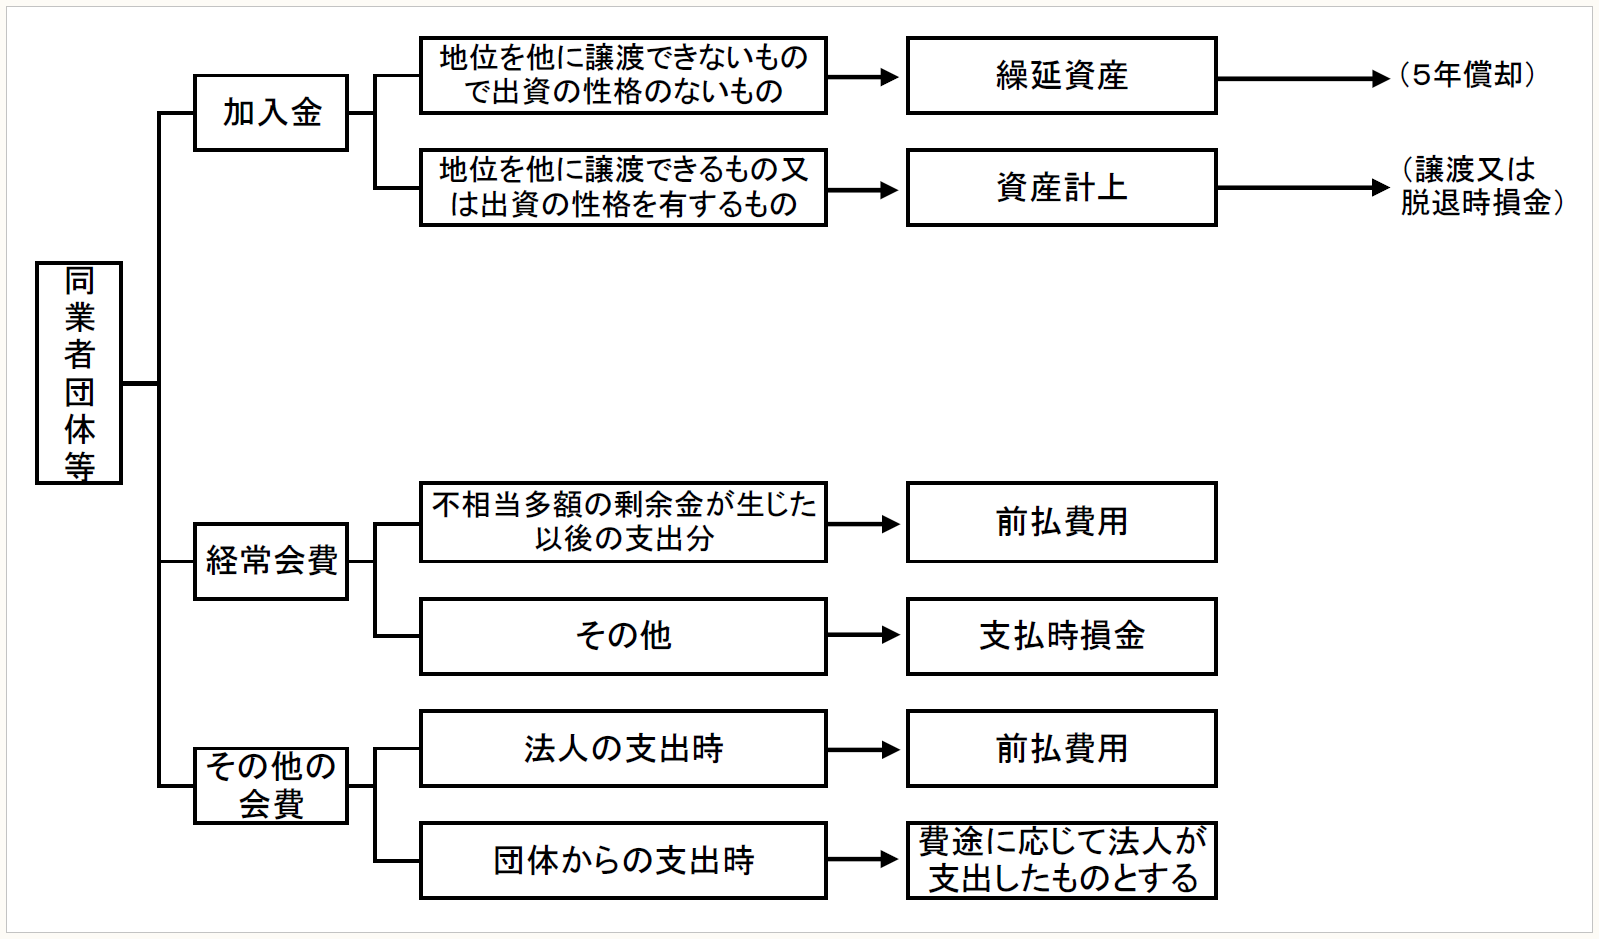
まず、加入金については、構成員としての地位を他に譲渡することができず、出資の性格を有しないものは繰延資産とし、5年で償却します。地位を他に譲渡することができる場合及び出資の性格を有する場合の加入金は、その地位を他に譲渡し、又はその同業者団体を脱退するまで損金の額に算入しません(法基通8-1-11、8-2-3)。
次に経常会費は、その組合又は教会等がその構成員のために経常的に要する費用の負担額ですから、原則として支出事業年度の損金の額に算入されます。
しかし、その同業者団体等においてその受け入れた経常会費について不相当に多額の剰余金が生じていると認められるときに、その剰余金が生じた以後に法人が支出する経常会費は、その剰余金が適正な額に減少するまでは前払費用とされます。
調査官が問題にしているのは「その他の会費」で法人が経常会費以外の会費(特別会費)を負担したときは前払費用とし、その後は同業者団体から支出された日に、その費途に応じてその法人が支出したものとして扱うとしている点です。
しかし、事例では負担金の拠出時(平成X年5月)と使用時(平成X年10月)まで短期間ですので、拠出時の損金としても課税上の弊害はないのではないかと考えます。
なお、『国税庁質疑応答集』(国税庁課税部審理室・法人課税課)では、負担金を拠出時全額損金としたケースについて、
国際会議京都大会は、負担金を拠出する業界にとって参加する利益があると認められること及びその負担額も合理的な基準に基づき定められていることから、その負担金は寄附金ではなく、法人の事業遂行上の費用(会議等その他)と認められる。
と回答し、その理由を次のように述べています。
① 本会議は、国際標準(製品の品質、性能、安全性、寸法、試験方法等に関する国際的な取決め)を達成し、相互理解、互換性の確保、消費者利益の確保及び新技術の普及に資する成果が期待でき、拠出企業にとって利益があると認められること。
② 業界負担金の拠出者は業界関連企業等であり、各企業の拠出額は合理的な基準により算定していること。
③ 業界負担金は、その拠出時(X年1月~9月)から使用時(X年10月)までの期間が短いことから、支出時の損金としても特に課税上の弊害がないと認められること。
④ 本会議の開催費用には、フェアウェルパーティー費用が含まれているが、フェアウェルパーティーは会議日程に組み込まれている参加者全員が出席可能なパーティーであり、その開催費用総額に占める割合も7.1%と国際会議における儀礼的費用の範囲内であると認められること。
(了)
「山本守之の法人税“一刀両断”」は、毎月第4週に掲載されます。