公開日: 2015/01/15 (掲載号:No.102)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第25回】「消費税法上の「事業」と所得税法上の「事業」(その1)」~租税法内部における同一概念の解釈~

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第25回】

「消費税法上の「事業」と所得税法上の「事業」(その1)」

~租税法内部における同一概念の解釈~


中央大学商学部教授・法学博士
酒井 克彦


Ⅰ 事案の概要

本件は、X(原告・控訴人)が代表者を務めていた有限会社Aに対する建物の賃貸は消費税法上の「事業」に当たらないとしてした消費税及び地方消費税の更正の請求について、税務署長Y(被告・被控訴人)が更正をすべき理由がない旨の通知処分をしたことに対し、Xがその取消しを求めた事案である。

Xは、平成10年1月1日から同年12月31日までの課税期間(以下「本件課税期間」という)中、A社に対し、A社が工場等として使用するX所有の工場、倉庫及び事務所各1棟合計3棟の建物を、その敷地も含め月額15万円で賃貸していた(以下「本件賃貸」という)。


Ⅱ 争点

本件の争点は、本件賃貸が消費税法上の「事業」に当たるか否かである。

消費税法上、消費税は、「事業者」が行った課税資産の譲渡等に該当する場合に課されるものであることから、Xの行った本件賃貸が「事業」に該当しない限り課されないことになる。

そこで、Xは、本件賃貸のような小規模のものは消費税法上の「事業」には当たらないと主張したのである。その理由は、消費税法上の「事業」は所得税法上の「事業」と同じように、規模によって判断すべきであるというのであった。

これに対して、Yは、本件賃貸も消費税法上の「事業」に当たると主張した。Yは、消費税法上の「事業」と所得税法上の「事業」とは異なるというのである。

ここで、所得税法上の「事業」について、所得税基本通達の考え方を確認してみよう。

所得税基本通達26-9《建物の貸付けが事業として行われているかどうかの判定》

建物の貸付けが不動産所得を生ずべき事業として行われているかどうかは、社会通念上事業と称するに至る程度の規模で建物の貸付けを行っているかどうかにより判定すべきであるが、次に掲げる事実のいずれか一に該当する場合又は賃貸料の収入の状況、貸付資産の管理の状況等からみてこれらの場合に準ずる事情があると認められる場合には、特に反証がない限り、事業として行われているものとする。

(1) 貸間、アパート等については、貸与することができる独立した室数がおおむね10以上であること。

(2) 独立家屋の貸付けについては、おおむね5棟以上であること。

上記通達が示すように、「事業」該当性については、社会通念によってそれが事業的規模であるかどうかを判断せざるを得ないとし、事実推定的な取扱いとして、いわゆる「5棟10室基準」を示している。

これら実務慣行を前提とすると、本件賃貸は、所得税法上の「事業」概念には当たらない程度の貸付け、すなわち業務的規模の貸付けであると思われる。
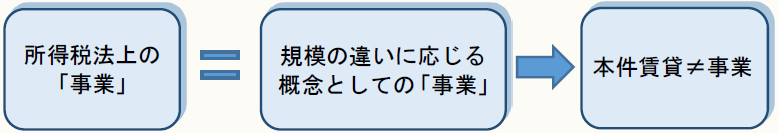
〔所得税法上の「事業」〕
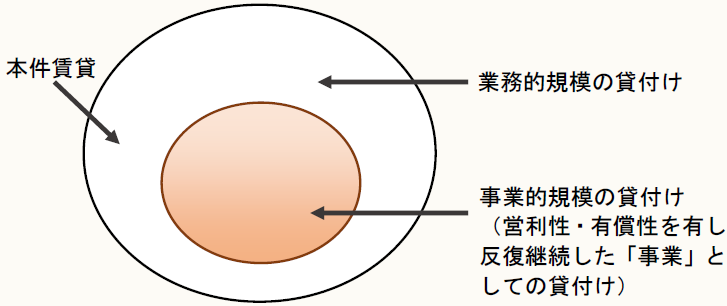
前述のとおり、Yは、所得税法上の「事業」と消費税法上の「事業」の意義は異なるものだと主張したのに対して、Xは、両者の「事業」概念は同じであると論じている。

ここで問題となったのは、租税法上の概念(用語)について、個別税法ごとに異なる解釈をすることが果たして許されるか否かという問題である。

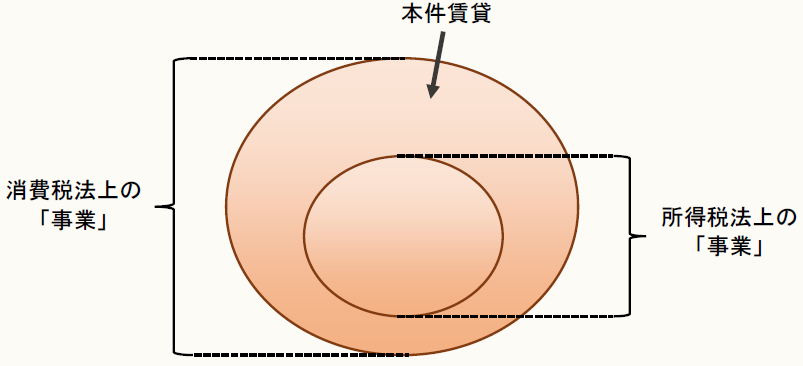
この点につき、Yは、

Xは、消費税法上の『事業』についても、所得税法上のそれと同様に解すべきであると主張するが、各法規上の概念は、当該法規の趣旨や計算の仕組みを考察することによって決すべきものである。所得税は、個人が一定期間内に稼得した所得に担税力を見いだしてこれを課税の対象とするもので、消費者に広く薄く負担を求める消費税法とは立法趣旨を異にする。

と主張した(次図参照)。

〔Yの主張〕
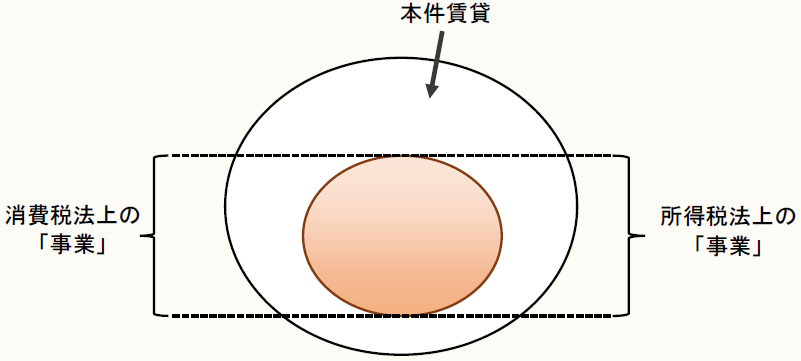
これに対し、Xは、

一般に法律用語の解釈においては、同一の用語は同一に解釈されるべきである。消費税法と同じ税法である所得税基本通達26-9は、社会通念上事業と称する程度の規模での建物の賃貸を行っているかどうかにより判定すべきとしているところ、消費税法においても、国民の一般的な認識により近い所得税基本通達の解釈と同様に解すべきである。

と論じて、消費税法上の「事業」の概念を所得税法上のそれと別異に解することはできないと主張した(次図参照)。

〔Xの主張〕
ところで、所得税法27条1項は、事業所得についての定義規定を置き、

事業所得とは、農業、漁業、製造業、卸売業、小売業、サービス業その他の事業で政令で定めるものから生ずる所得(山林所得又は譲渡所得に該当するものを除く。)をいう。

と定め、これを受けて同法施行令63条は、事業の範囲について、同条各号に掲げる事業(不動産の貸付業又は船舶若しくは航空機の貸付業に該当するものを除く。)とする旨規定している。また、所得税法は、不動産所得、事業所得又は山林所得の計算に関して、「事業」という文言を用いて、「事業の用に供される固定資産」(同法51条1項)、「事業について生じた損失」(同条2項)、「事業に従事する親族に支払った給与」(同法57条1項、3項)、「事業を営む者」(平成4年法律第14号により削除された租税特別措置法25条の2第1項)等を要件とする各種の特則を設けている。

これらの所得税法上の「事業」については、一般的に、活動の規模を前提とした概念であると理解されているが、本件においても、この点については両当事者に争いはない。

さて、いずれの主張が妥当なのであろうか。


Ⅲ 判決の要旨

裁判所は、Xの主張を排斥して、消費税法上の「事業」と所得税法上の「事業」とは異なるものと判示している。

1 第一審富山地裁平成15年5月21日判決・税資253号順号9349

富山地裁は、まず、消費税の性質を論じた上で、消費税法上の「事業」の判断に当たってはその規模は問われないと説示している。

消費税法は、徴税技術上、納税義務者を物品の製造者や販売者、役務の提供者等としているものの、その性質は、その相手方である消費者の消費支出に着目したもので、これを提供する事業者の規模そのものは、消費税法が課税を意図する担税力と直ちに結びつくということはできない。しかも、消費税法は、個人事業者を含む小規模事業者につき、課税売上高を基準に免税点制度(消費税法9条1項)を設け、これと共に課税事業者選択制度(消費税法9条4項)を設けているが、これらの諸制度は、同法が個人事業者を含む事業者をその規模を問うことなく納税義務者として定めていることを前提とするものであるということができる。

そして、所得税はこれとは異なるものだと論じるのである。

これに対し、所得税とは、一般的に、担税力の現れとして、人が収入等を得ていることに着目し、収入等の形で新たに取得する経済的利得即ち所得を、直接対象として課されるものである。そして、所得税法は、利得をすべて課税対象たる所得とすることを前提に、その性質や発生の態様によってそれぞれの担税力の相違を加味する趣旨で、その源泉ないし性質に応じて、所得を10種類に分類した(所得税法23条ないし35条)。そこで、所得税法上の『事業』については、当該所得が事業所得に当たるか他の所得区分に当たるかを判断するにあたって、各所得区分間の担税力の相違を加味するとの上記所得税法の趣旨に照らし、解釈することになる。

そうすると、消費税法と所得税法とは、着目する担税力や課税対象を異とするものであるから、このような性質の異なる両法の規定中に同一文言があるからといって、直ちに、それを同一に解釈すべきであるということにはならない。また、前記のとおり、消費税法が、消費に広く負担を求めるという観点から制定されたこと(税制改革法10条1項)に照らすと、その課税対象を、所得税法上の1課税区分を生じさせるに過ぎない『事業』の範囲における過程の消費について、限定的に定めたものということはできない。

以上説示したとおり、消費税の趣旨・目的に照らすと、消費税法の『事業』の意義内容は、所得税法上の『事業』概念と異なり、その規模を問わず、『反復・継続・独立して行われる』ものであるというべきである。

そこで、本件賃貸が、『事業』に当たるか否かについてみるに、前記前提となる事実によると、本件賃貸は、Xが、反復・継続・独立して、対価を得て行った資産の貸付けであるから、Xが、消費税法2条3号の『個人事業者』に、本件賃貸が消費税法2条8号の『資産の譲渡等』にそれぞれ該当する。

2 控訴審及び上告審

この事件は控訴されたものの、控訴審名古屋高裁金沢支部平成15年11月26日判決(税資253号順号9473)は、第一審の判断を維持した。また、上告審最高裁平成16年6月10日第一小法廷決定(税資254号順号9666)も上告を棄却したため、本件はX敗訴で確定した。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。
酒井克彦の

〈深読み◆租税法〉

【第25回】

「消費税法上の「事業」と所得税法上の「事業」(その1)」

~租税法内部における同一概念の解釈~


中央大学商学部教授・法学博士
酒井 克彦


Ⅰ 事案の概要

本件は、X(原告・控訴人)が代表者を務めていた有限会社Aに対する建物の賃貸は消費税法上の「事業」に当たらないとしてした消費税及び地方消費税の更正の請求について、税務署長Y(被告・被控訴人)が更正をすべき理由がない旨の通知処分をしたことに対し、Xがその取消しを求めた事案である。

Xは、平成10年1月1日から同年12月31日までの課税期間(以下「本件課税期間」という)中、A社に対し、A社が工場等として使用するX所有の工場、倉庫及び事務所各1棟合計3棟の建物を、その敷地も含め月額15万円で賃貸していた(以下「本件賃貸」という)。


Ⅱ 争点

本件の争点は、本件賃貸が消費税法上の「事業」に当たるか否かである。

消費税法上、消費税は、「事業者」が行った課税資産の譲渡等に該当する場合に課されるものであることから、Xの行った本件賃貸が「事業」に該当しない限り課されないことになる。

そこで、Xは、本件賃貸のような小規模のものは消費税法上の「事業」には当たらないと主張したのである。その理由は、消費税法上の「事業」は所得税法上の「事業」と同じように、規模によって判断すべきであるというのであった。

これに対して、Yは、本件賃貸も消費税法上の「事業」に当たると主張した。Yは、消費税法上の「事業」と所得税法上の「事業」とは異なるというのである。

ここで、所得税法上の「事業」について、所得税基本通達の考え方を確認してみよう。

所得税基本通達26-9《建物の貸付けが事業として行われているかどうかの判定》

建物の貸付けが不動産所得を生ずべき事業として行われているかどうかは、社会通念上事業と称するに至る程度の規模で建物の貸付けを行っているかどうかにより判定すべきであるが、次に掲げる事実のいずれか一に該当する場合又は賃貸料の収入の状況、貸付資産の管理の状況等からみてこれらの場合に準ずる事情があると認められる場合には、特に反証がない限り、事業として行われているものとする。

(1) 貸間、アパート等については、貸与することができる独立した室数がおおむね10以上であること。

(2) 独立家屋の貸付けについては、おおむね5棟以上であること。

上記通達が示すように、「事業」該当性については、社会通念によってそれが事業的規模であるかどうかを判断せざるを得ないとし、事実推定的な取扱いとして、いわゆる「5棟10室基準」を示している。

これら実務慣行を前提とすると、本件賃貸は、所得税法上の「事業」概念には当たらない程度の貸付け、すなわち業務的規模の貸付けであると思われる。

〔所得税法上の「事業」〕

前述のとおり、Yは、所得税法上の「事業」と消費税法上の「事業」の意義は異なるものだと主張したのに対して、Xは、両者の「事業」概念は同じであると論じている。

ここで問題となったのは、租税法上の概念(用語)について、個別税法ごとに異なる解釈をすることが果たして許されるか否かという問題である。

この点につき、Yは、

Xは、消費税法上の『事業』についても、所得税法上のそれと同様に解すべきであると主張するが、各法規上の概念は、当該法規の趣旨や計算の仕組みを考察することによって決すべきものである。所得税は、個人が一定期間内に稼得した所得に担税力を見いだしてこれを課税の対象とするもので、消費者に広く薄く負担を求める消費税法とは立法趣旨を異にする。

と主張した(次図参照)。

〔Yの主張〕

これに対し、Xは、

一般に法律用語の解釈においては、同一の用語は同一に解釈されるべきである。消費税法と同じ税法である所得税基本通達26-9は、社会通念上事業と称する程度の規模での建物の賃貸を行っているかどうかにより判定すべきとしているところ、消費税法においても、国民の一般的な認識により近い所得税基本通達の解釈と同様に解すべきである。

と論じて、消費税法上の「事業」の概念を所得税法上のそれと別異に解することはできないと主張した(次図参照)。

〔Xの主張〕

ところで、所得税法27条1項は、事業所得についての定義規定を置き、

事業所得とは、農業、漁業、製造業、卸売業、小売業、サービス業その他の事業で政令で定めるものから生ずる所得(山林所得又は譲渡所得に該当するものを除く。)をいう。

と定め、これを受けて同法施行令63条は、事業の範囲について、同条各号に掲げる事業(不動産の貸付業又は船舶若しくは航空機の貸付業に該当するものを除く。)とする旨規定している。また、所得税法は、不動産所得、事業所得又は山林所得の計算に関して、「事業」という文言を用いて、「事業の用に供される固定資産」(同法51条1項)、「事業について生じた損失」(同条2項)、「事業に従事する親族に支払った給与」(同法57条1項、3項)、「事業を営む者」(平成4年法律第14号により削除された租税特別措置法25条の2第1項)等を要件とする各種の特則を設けている。

これらの所得税法上の「事業」については、一般的に、活動の規模を前提とした概念であると理解されているが、本件においても、この点については両当事者に争いはない。

さて、いずれの主張が妥当なのであろうか。


Ⅲ 判決の要旨

裁判所は、Xの主張を排斥して、消費税法上の「事業」と所得税法上の「事業」とは異なるものと判示している。

1 第一審富山地裁平成15年5月21日判決・税資253号順号9349

富山地裁は、まず、消費税の性質を論じた上で、消費税法上の「事業」の判断に当たってはその規模は問われないと説示している。

消費税法は、徴税技術上、納税義務者を物品の製造者や販売者、役務の提供者等としているものの、その性質は、その相手方である消費者の消費支出に着目したもので、これを提供する事業者の規模そのものは、消費税法が課税を意図する担税力と直ちに結びつくということはできない。しかも、消費税法は、個人事業者を含む小規模事業者につき、課税売上高を基準に免税点制度(消費税法9条1項)を設け、これと共に課税事業者選択制度(消費税法9条4項)を設けているが、これらの諸制度は、同法が個人事業者を含む事業者をその規模を問うことなく納税義務者として定めていることを前提とするものであるということができる。

そして、所得税はこれとは異なるものだと論じるのである。

これに対し、所得税とは、一般的に、担税力の現れとして、人が収入等を得ていることに着目し、収入等の形で新たに取得する経済的利得即ち所得を、直接対象として課されるものである。そして、所得税法は、利得をすべて課税対象たる所得とすることを前提に、その性質や発生の態様によってそれぞれの担税力の相違を加味する趣旨で、その源泉ないし性質に応じて、所得を10種類に分類した(所得税法23条ないし35条)。そこで、所得税法上の『事業』については、当該所得が事業所得に当たるか他の所得区分に当たるかを判断するにあたって、各所得区分間の担税力の相違を加味するとの上記所得税法の趣旨に照らし、解釈することになる。

そうすると、消費税法と所得税法とは、着目する担税力や課税対象を異とするものであるから、このような性質の異なる両法の規定中に同一文言があるからといって、直ちに、それを同一に解釈すべきであるということにはならない。また、前記のとおり、消費税法が、消費に広く負担を求めるという観点から制定されたこと(税制改革法10条1項)に照らすと、その課税対象を、所得税法上の1課税区分を生じさせるに過ぎない『事業』の範囲における過程の消費について、限定的に定めたものということはできない。

以上説示したとおり、消費税の趣旨・目的に照らすと、消費税法の『事業』の意義内容は、所得税法上の『事業』概念と異なり、その規模を問わず、『反復・継続・独立して行われる』ものであるというべきである。

そこで、本件賃貸が、『事業』に当たるか否かについてみるに、前記前提となる事実によると、本件賃貸は、Xが、反復・継続・独立して、対価を得て行った資産の貸付けであるから、Xが、消費税法2条3号の『個人事業者』に、本件賃貸が消費税法2条8号の『資産の譲渡等』にそれぞれ該当する。

2 控訴審及び上告審

この事件は控訴されたものの、控訴審名古屋高裁金沢支部平成15年11月26日判決(税資253号順号9473)は、第一審の判断を維持した。また、上告審最高裁平成16年6月10日第一小法廷決定(税資254号順号9666)も上告を棄却したため、本件はX敗訴で確定した。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。
連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

消費税実務問答集

的塲幹雄 編

現代税法入門塾

石村耕治 編

入門税法

公益社団法人 全国経理教育協会 編

演習消費税法

公益社団法人 全国経理教育協会 編 税理士 金井恵美子 著

図解 租税法ノート

八ッ尾順一 著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

小さな会社の消費税Q&A

税理士 石川幸恵 著

法人税の損金経理

税理士 安部和彦 著

はじめてのインボイス登録と消費税の申告

税理士 小谷羊太 監修 税理士 森本耕平 著

わたしは税金

公認会計士・税理士 鈴木基史 著

消費税課否判定要覧 [第5版]

税理士 福田浩彦、税理士 相澤 博、税理士 二宮 良之

税法基本判例 Ⅰ

谷口勢津夫 著

社長!税務調査の事前対策してますか

公認会計士・税理士 清原裕平 著

新着情報

もっと見る

記事検索

#