酒井克彦の
〈深読み◆租税法〉
【第33回】
「租税法の解釈における厳格性(その3)」
中央大学商学部教授・法学博士
酒井 克彦
《(その1)はこちら》
はじめに
1 厳格な解釈の要請
(1) 厳格な解釈が要請される理由
(2) 租税法が財産権の侵害規範であるため
(3) 予測可能性を担保するため
(4) 行政裁量の余地を否定し、恣意的な課税を防止する必要があるため
(5) 自己に都合のよい解釈を許容せず、公平な課税を実現するため
《(その2)はこちら》
2 租税法にみる財産権の侵害規範性
3 非課税規定・減免規定に関する解釈姿勢
(1) 素朴な疑問
(2) 「例外の例外」
4 政策的規定における厳格な解釈姿勢
(1) 租税特別措置規定における歪み(アプローチ①)
政策による課税の歪みは小さくすべきとの考え方によるアプローチ①は、特に租税特別措置規定の解釈論にみられる代表的なものである。以下、アプローチ①を考えるに当たり、租税特別措置規定を中心に検証してみたい。
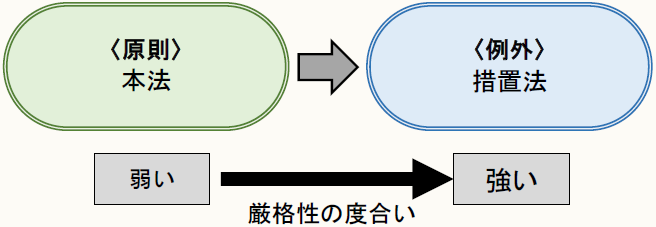
そもそも、租税特別措置規定をいかに考えるべきであろうか。ここでは、差し当たり2つの考え方があり得る。すなわち、第一に、法人税法や相続税法のような本法が原則であり、租税特別措置「法」は例外的規定であるから、厳格に解釈されなければならないとする考え方である【図3】。
【図3】
この点、例えば、大阪地裁昭和54年4月17日判決(判タ395号122頁)は次のように述べ、最高裁昭和48年11月16日第二小法廷判決(民集27巻10号1333頁)を引用している。
特措法のような租税負担の例外を定めた法律を解釈適用する際には、厳格に解釈し、みだりに拡張解釈をするべきではない(最判昭和48年11月16日民集27巻10号1333頁参照)。
これは、平たくいえば、「租税特別措置法とは本来のあるべき課税を歪めているのだから、厳格に解釈すべき」という理解といえよう。
また、一方で、本法と租税特別措置法という捉え方ではなく、一般的規定か租税特別措置規定かという捉え方も考え得るだろう。
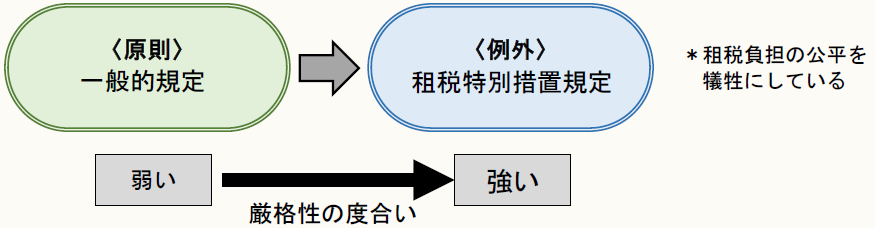
これは、例えば、法人税法や相続税法といった本法の中にも租税特別措置規定があることを踏まえ、「本法か否か」ではなく、一般的規定か租税特別措置規定かという分類で厳格解釈を説明するものである。ここでは、一般的規定を原則と考え、租税特別措置規定は例外であるから厳格に解釈しなければならないという構成となる。
租税に係る特別措置は、なにも租税特別措置法のみに規定されているわけではなく、本法内にも存在することに鑑みれば、かような理解は整合的であるといえよう。
なお、昭和35年12月付け政府税制調査会「当面実施すべき税制改正に関する答申(税制調査会第一次答申)説明」によれば、租税特別措置とは、同じ経済的地位にある者に対しては同じ負担という、いわゆる負担公平の原則を大なり小なり犠牲にしながら、経済政策的目的を特定の経済部門ないしは国民層に対する租税の軽減免除という誘因手段で達成しようとする目的をもつ規定、ないしは措置を指すものであると説明されている。
つまり、租税特別措置規定とは、政策目的達成のための誘因手段であり、租税負担の公平を犠牲にして成り立っているといい得るのではなかろうか。
こうした中、なるべく租税負担の公平を保っていくためには、租税特別措置規定の射程は狭くすべき、すなわち、より厳格に解釈すべしという考え方が導出されることになる【図4】。
【図4】
このように見てみると、厳格解釈をすべき根拠は、「財産権の保障の例外であるから」という自由主義的側面からではなく、むしろ、租税負担の公平という「平等原則の例外であるから」という民主主義的側面の見地から考えるべきということになるようにも思われる。
つまり、形式論的側面のみならず、実質論的側面による解釈をした結果、非課税規定・減免規定たる租税特別措置規定は、国民は公平に租税負担をすべきとする民主主義に対するある種の脅威をはらんでいることが理解できるのではなかろうか。
もっとも、租税特別措置規定も租税法はじめ法律の規定するところであるから、租税法律主義の範囲内であり、民主主義的統制に反しているということではない。
とはいえ、租税特別措置規定が租税法にとっていわゆるディストーション(歪み)を生じさせているのであるなら、こうした規定の適用は極小化されなければならず、まして、解釈によってその射程を拡張することは許されるべきではないと理解すべきであろう。
こうした理解は種々の判決にも見受けられるが、たとえば和歌山地裁昭和62年3月31日判決(判時1247号85頁)は次のように論じている。
原告は、・・・措置法35条1項を拡張解釈して譲渡所得金額の特別控除を認めるべきである旨主張するが、措置法35条1項は、居住用財産の譲渡の場合にはその担税力が弱いことを考慮し、住宅政策の一環として3000万円の特別控除を認めることによって、新たな居住用資産を購入できるように保障する趣旨で立法された特則・例外規定であるところ、同条項は、租税負担公平の原則から、その不公平が拡大しないように特例の適用を政令で定めるものの譲渡に限定し、施行令23条1項はこれを受けて前記制限を付することで右特例条項の施行による不公平の拡大を防止しているのであって、この措置法35条1項、施行令23条1項の立法の趣旨、目的に照らし、・・・同条項の解釈適用は厳格にされなければならず安易な拡張解釈は許されないというべきであるから、原告の前記主張はとうてい採用することができない。〔下線筆者〕
【参考】 コンテクストとコンテンツ
租税特別措置規定も法律であることから、必ずしも民主主義的統制において問題があるとはいいきれないのは上述のとおりであり、当然に「租税特別措置規定が不公平である」といい切れるであろうか。やや議論が漠然としているという感も否めないのである。
ここで、租税特別措置の議論から一歩引き、一般論として「コンテクストとコンテンツ」の関係性に触れてみたい。コンテクストとは「文脈」であり、コンテンツとは「内容」であるが、コミュニケーション論などにおいて論じられる用語である。
コミュニケーション・スタイルには、コンテンツ重視の英米風のコミュニケーションと、行間やアイコンタクトといったコンテクストに重きを置く日本風のコミュニケーションがあるといわれている。俗にいう「空気を読む」といったコミュニケーションは、後者のコンテクスト重視のコミュニケーションであるといえるだろう。
さて、ここで、租税法の解釈論に話を戻してみたい。
租税法の解釈にこの両コミュニケーションの考えを当てはめてみるとしたとき、租税法律主義の観点からはコンテンツ重視とコンテクスト重視のいずれの解釈が妥当であろうか。
答えはおそらく、コンテンツ解釈を重視すべきということになるであろう。
もちろん、法律解釈においてはその成立背景等を無視することもできないため、解釈にある程度のコンテクスト(文脈・背景理解)が織り込まれることにもなるが、そもそも租税法律主義とは「課税要件を法律に明確に示すことを要請するもの」であるから、コンテンツ(規定内容)を重視すべきである。
極端にいえば、「空気を読む」ように法を解釈すべきでないことは当然の理であろう。
しかし、一方で、「租税特別措置は平等原則に反するから厳格に解釈すべし」という上記の捉え方は、コンテクスト重視のような感が否めず、ここに違和感を覚えるのである。こうしたある種漠然とした解釈論は一種の矛盾さえ内包しているようにも思えるのであり、租税法解釈としては明確性の観点において不安を感じざるを得ないのである。
そこで、次いで、前回(その2)でアプローチ②として挙げた政策の趣旨・目的の範囲内で解釈すべきとの解釈論を確認してみたい。
(2) 政策の趣旨・目的による拘束(アプローチ②)
東京地裁昭和54年9月19日判決(判タ414号138頁)は次のように論じる。
租税特別措置法に係る特例規定については、その制定当時における各種政策上の公益的な要請から設けられた軽減措置であるから、その解釈、適用については特に厳格になすべきであり、たとえ、右特例の適用を受け得る実質的要件が備わっていた場合であっても、当然に適用されるわけのものではなく、納税者において、同法条の定める厳格な手続的要件を履践して初めてその適用が受け得られるものと解するのが相当である。〔下線筆者〕
これは、コンテクストを重んじるアプローチ①による解釈論よりも、むしろ、租税特別措置規定の内容が政策的なものであるから、そのような政策的規定については、政策の趣旨・目的に合わせたところでこれを厳格に解釈しなければならないという点でコンテンツ重視にシフトした解釈姿勢であると考えられる。
かように政策の趣旨・目的によって限定的に解釈されるべきであるという解釈姿勢は肯定されるべきであると考える。もっとも、政策的目的を有する非課税規定・減免規定はみだりに拡張解釈をすべきではなく、その趣旨・目的に応じて限定的に解釈をすべきではあるが、これに加えてさらに新たに課税要件を付加するかのごとき解釈が許容されるものではないのはいうまでもない。
(了)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。