公開日: 2014/03/13 (掲載号:No.60)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第15回】「土地譲渡に係る所得税と相続税との二重課税問題(その3)」

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第15回】

「土地譲渡に係る所得税と相続税との二重課税問題(その3)」


国士舘大学法学部教授・法学博士
酒井 克彦


《Ⅰ~Ⅴはこちら》

 「土地譲渡に係る所得税と相続税との二重課税問題(その1)」

Ⅰ 本件事案の概要
Ⅱ 争点
Ⅲ 当事者の主張

 「土地譲渡に係る所得税と相続税との二重課税問題(その2)」

Ⅳ  この事案の問題点
Ⅴ  判決の要旨

Ⅵ 検討

1 所得税法60条によって非課税規定の適用は排除されるか

本件において、Xは、

所得税法9条1項各号に規定する非課税規定が所得に該当するものの中から所得税を課さないものを選別する規定であることからすれば、計算規定に従って計算した結果、所得に該当するものであったとしても、そのことをもって、非課税規定の適用が排除されるということはできないのであり、所得税法60条1項1号は本件非課税規定の特別の定めとしてその適用を排除し二重課税を認めたものということはできない。

と主張する。判決はこの主張を妥当ではないとしたが、この点はどうであろうか。

具体的な事例として、個人Aにとって生活に通常必要な動産である動産を、個人Bが生活に通常必要な動産として贈与を受けたとしよう。
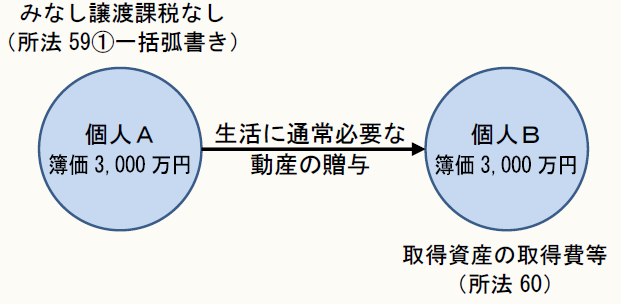
さらに、この生活に通常必要な動産を個人Bが法人に譲渡した場合を考えてみたい。
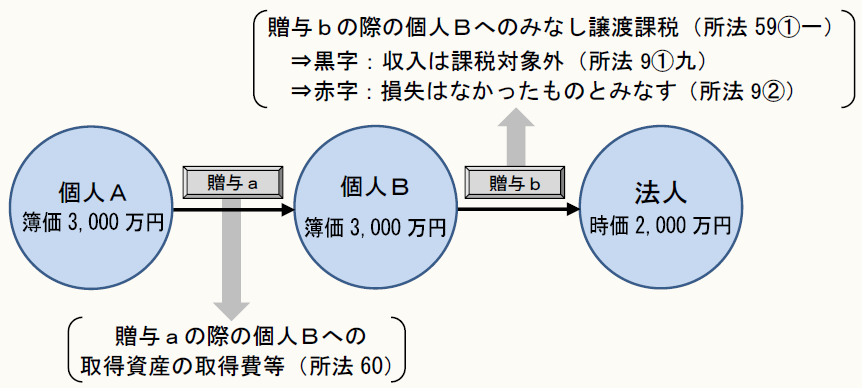
個人Bは、所得税法59条1項1号の規定の適用を受け、みなし譲渡課税を受けることになる。

ところで、個人Bが譲渡所得の金額の計算を行うに当たっては、所得税法60条1項の規定の適用により、個人Aの取得価額を引き継ぐことになる。なぜなら、個人Bが「贈与」「により取得した前条第1項に規定する資産を譲渡した場合における・・・譲渡所得の金額・・・の計算については、その者〔筆者注:ここでは個人B〕が引き続きこれを所有していたものとみなす」からである(所法60①一)。そして、この資産を個人Bが法人に売却した際に取得価額以上の金額を得た場合においては、所得税法9条1項9号の規定の適用により非課税とされるのである。

このことは、次の設例を考えると分かりやすい。

一例として、この生活に通常必要な動産につき、個人Bは取得価額(3,000万円)以下の収入(2,000万円)しか得られなかった場合を想定してみたい。

中古の生活に通常必要な動産の譲渡によって利益を得られるケースなどは異例で、むしろ、赤字になることの方が通例であると思われるが、このような場合に、果たして、赤字の譲渡所得(2,000万円-3,000万円=△1,000万円)の申告が認められるのであろうか。

課税実務上は、贈与を受けた生活に通常必要な動産を他に譲渡して損失が生じたとしても、これを確定申告において損益通算できるとは扱っていないはずである。すなわち、課税実務においては、所得税法9条2項1号の規定が適用されているのである。

このような理解があるからこそ、生活に通常必要な動産を譲渡した場合には、黒字であれば、所得税法9条1項9号の規定の適用によって非課税となり、赤字であれば、同条2項1号の規定の適用により、「資産の譲渡による収入金額がその資産の第33条第3項に規定する取得費及びその譲渡に要した費用の合計額に満たない場合におけるその不足額」に該当することで、その赤字相当部分については、「ないものとみなされる」のである。

所得税法9条2項1号の対象たる資産の譲渡とは「前項第9号〔筆者注:所得税法9条1項9号〕に規定する資産の譲渡」にほかならないから、そもそも、譲渡対象資産がいかなる経緯で当該納税者の手元に存在するのかというひも付きを、法は問題とはしていないのである。

このように考えると、所得税法60条の規定の適用を受けることが、所得税法9条の適用を排除する根拠にはなり得ないことが判然とするのである。

したがって、本件東京地裁が、

所得税法60条1項1号を適用しないというのであれば、同法はおよそ適用の余地のない定めをあえて設けているということとなるのであり、同法が60条1項1号の規定と本件非課税規定をそのようなものとして定めているとは考え難いというべきである。

という点は、法解釈上の誤りというほかない。

2 所得税法60条1項はおよそ適用の余地のない定めをわざわざ設けているのか

この点について、少し検討を加える必要がありそうである。ここで、A氏からB氏に資産が相続・贈与・遺贈によって移転され、その後B氏がC氏に譲渡した場合のケースを下の《図表1》を用いて説明すると、点線で囲った丸がA氏が取得した際の取得価額を意味し、太線で囲った丸がB氏がA氏から資産移転を受けた際の市場価格(時価)を意味し、実線で囲った丸がB氏がC氏に譲渡した際の譲渡価額を意味するとする。なお、説明の都合上、この場合低額譲渡や資産譲渡の際に譲渡費用はなかったとしよう。

《図表1》
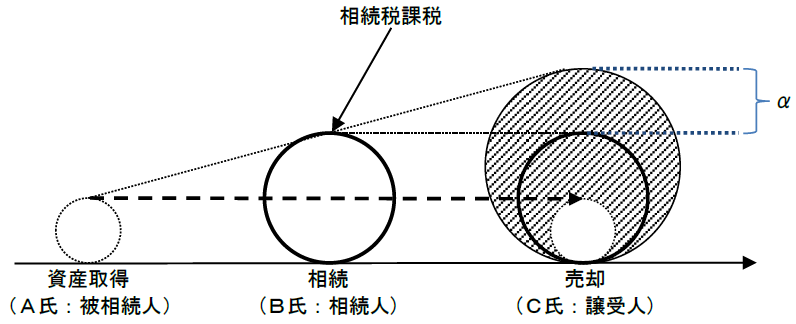
所得税法60条は、A氏が取得した取得資産をB氏が有していたものとみなすという規定であるから、《図表1》のケース(次第に資産価値が増大していくケース)では、実線と点線の差額がB氏における実現したキャピタル・ゲインとして譲渡所得の対象となることになる。したがって、斜線部分が課税対象となることになる。しかしながら、かかる資産が「生活に通常必要な動産」であったとすれば、所得税法9条1項9号に基づき斜線部分は非課税となるのである。

また、相続により取得したものとされた場合に、平成22年最判によれば、所得税法9条1項16号にいう

『相続、遺贈又は個人からの贈与により取得するもの』とは、相続等により取得し又は取得したものとみなされる財産そのものを指すのではなく、当該財産の取得によりその者に帰属する所得を指すものと解される。そして、当該財産の取得によりその者に帰属する所得とは、当該財産の取得の時における価額に相当する経済的価値にほかならず、これは相続税又は贈与税の課税対象となるものであるから、同号の趣旨は、相続税又は贈与税の課税対象となる経済的価値に対しては所得税を課さないこととして、同一の経済的価値に対する相続税又は贈与税と所得税との二重課税を排除したものであると解される。

というのであるから、斜線部分は所得税法9条1項16 号によって非課税となるように思われる。もっとも、同判決は、資産の運用益部分について所得税が課税されることは二重課税として非課税とされるものではないとしていることからすれば、相続税が課された太線部分とB氏が譲渡をした際の譲渡収入との差額部分(α)については所得税が課されるということになろう。

そこで、所得税法60条1項1号と同法9条1項16号との関係を整理すると次のようになるのではないかと思われる。

《図表2》のケースでは、B氏はA氏の取得価額を引き継ぐので、B氏がC氏に譲渡した際の譲渡所得の金額は、譲渡価額である実線部分と取得価額を引き継いだ点線部分との差額に相当することになる。

《図表2》
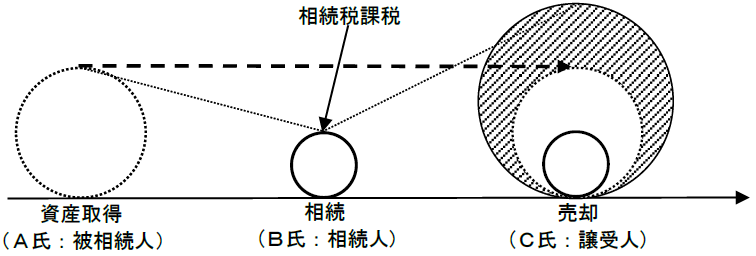
この場合は、所得税法9条1項16号によって非課税とされる二重課税部分は発生しないので、所得税法60条1項1号が適用されるのみである。ただし、かかる資産がB氏の生活に通常必要な動産であるとすれば、非課税となる(所法9①九)。

《図表3》は、A氏の取得価額よりもB氏が相続した際の時価の方が高かったものの、B氏がC氏に譲渡した際にはA氏の取得価額よりも下がっているケースである。

《図表3》
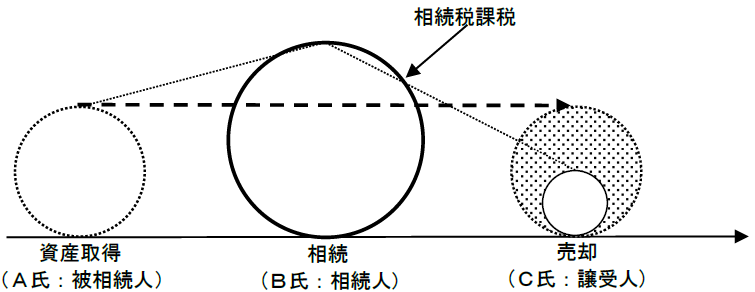
この場合にも、所得税法60条1項1号の規定の適用により、B氏が譲渡した資産はA氏の取得価額を引き継ぐことになるから、B氏の譲渡所得の金額の計算は、実線である譲渡収入から、取得価額としてA氏から引き継いだ点線部分を控除することになるわけであるが、この際、赤字となるため、譲渡所得はマイナスとなる。

そこで、平成22年最判がいうように「所得」についての二重課税を排除する非課税規定であると理解するのであれば、所得税法9条1項16号の規定の適用はないことになる。もっとも、この資産が生活に通常必要な動産であるとすると、所得税法9条2項1号の規定の適用を受けることになり、かかる損失部分(ドット部分)はないものとみなされることになる。

《図表4》のケースは、A氏の取得価額よりB氏が譲渡した際の時価が上回っている場合である。

《図表4》
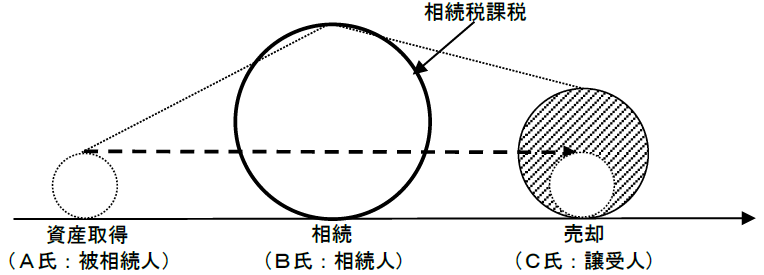
この場合には、B氏における譲渡所得の金額は、所得税法60条1項1号の規定の適用によりA氏から引き継いだ取得価額をもとに計算することになるため、斜線部分が課税されることになるが、かかる資産が生活に通常必要な動産であるとすれば、同法9条1項9号の適用により非課税、生活に通常必要な動産ではなかったとしても、相続により取得した斜線部分の経済的価値は、同法9条1項16号の規定の適用により非課税とされることになる。

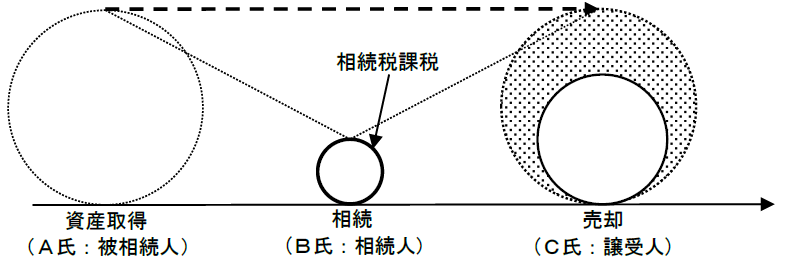
《図表5》及び《図表6》のケースは、A氏が資産を取得した際の取得価額より、B氏が資産をC氏に譲渡した際の譲渡価額の方が低い例である。

《図表5》
《図表6》
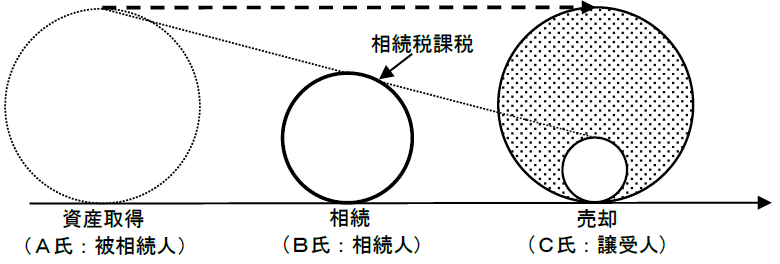
 

このような場合も、所得税法60条1項1号は、B氏の譲渡所得の金額の計算については、「その者〔筆者注:B氏〕が引き続きこれを所有していたものとみなす」とするのであるから、A氏の取得価額をそのまま引き継ぐことになる。すなわち、B氏の譲渡所得の金額は、譲渡価額である実線から、点線であるA氏の取得価額となるためドット部分のマイナスになる。

そこで、《図表3》と同様、平成22年最判がいうように「所得」 についての二重課税を排除する非課税規定であると理解するのであれば、所得税法9条1項16号の規定の適用はないことになる。もっとも、この資産が生活に通常必要な動産であるとすると、所得税法9条2項1号の規定の適用を受けることになり、かかる損失部分(ドット部分)はないものとみなされることになる。

*   *   *

上記のとおり、所得税法60条1項1号は、B氏における譲渡所得の金額の計算において、A氏からB氏に対して移転した資産をそもそもB氏が当初から所有していたものとみなすのであるから、そもそもB氏が当初取得(購入)したとみて課税関係を捉えることになるという点にその意義がある(太い点線で示した平行矢印線を引くことに意義がある)。

このようにみてくると、所得税法9条1項並びに2項と同法60条1項1号との関係が明らかになるのではなかろうか。

そして、上記6つのケースをつぶさにみれば、そのうち、所得税法9条1項16号によって同法60条1項1号の効果が減殺されてしまうのは、《図表1》のケースと《図表4》のケースのみである。それ以外のケースでは、同法60条1項1号の効力は同法9条1項16号によって減殺されるわけではないのであるから、本件東京地裁判決がいう「およそ適用の余地のない定めをあえて設けているということとなる」という点については、首肯し難いといわざるを得ない。

(了)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

酒井克彦の

〈深読み◆租税法〉

【第15回】

「土地譲渡に係る所得税と相続税との二重課税問題(その3)」


国士舘大学法学部教授・法学博士
酒井 克彦


《Ⅰ~Ⅴはこちら》

 「土地譲渡に係る所得税と相続税との二重課税問題(その1)」

Ⅰ 本件事案の概要
Ⅱ 争点
Ⅲ 当事者の主張

 「土地譲渡に係る所得税と相続税との二重課税問題(その2)」

Ⅳ  この事案の問題点
Ⅴ  判決の要旨

Ⅵ 検討

1 所得税法60条によって非課税規定の適用は排除されるか

本件において、Xは、

所得税法9条1項各号に規定する非課税規定が所得に該当するものの中から所得税を課さないものを選別する規定であることからすれば、計算規定に従って計算した結果、所得に該当するものであったとしても、そのことをもって、非課税規定の適用が排除されるということはできないのであり、所得税法60条1項1号は本件非課税規定の特別の定めとしてその適用を排除し二重課税を認めたものということはできない。

と主張する。判決はこの主張を妥当ではないとしたが、この点はどうであろうか。

具体的な事例として、個人Aにとって生活に通常必要な動産である動産を、個人Bが生活に通常必要な動産として贈与を受けたとしよう。

さらに、この生活に通常必要な動産を個人Bが法人に譲渡した場合を考えてみたい。

個人Bは、所得税法59条1項1号の規定の適用を受け、みなし譲渡課税を受けることになる。

ところで、個人Bが譲渡所得の金額の計算を行うに当たっては、所得税法60条1項の規定の適用により、個人Aの取得価額を引き継ぐことになる。なぜなら、個人Bが「贈与」「により取得した前条第1項に規定する資産を譲渡した場合における・・・譲渡所得の金額・・・の計算については、その者〔筆者注:ここでは個人B〕が引き続きこれを所有していたものとみなす」からである(所法60①一)。そして、この資産を個人Bが法人に売却した際に取得価額以上の金額を得た場合においては、所得税法9条1項9号の規定の適用により非課税とされるのである。

このことは、次の設例を考えると分かりやすい。

一例として、この生活に通常必要な動産につき、個人Bは取得価額(3,000万円)以下の収入(2,000万円)しか得られなかった場合を想定してみたい。

中古の生活に通常必要な動産の譲渡によって利益を得られるケースなどは異例で、むしろ、赤字になることの方が通例であると思われるが、このような場合に、果たして、赤字の譲渡所得(2,000万円-3,000万円=△1,000万円)の申告が認められるのであろうか。

課税実務上は、贈与を受けた生活に通常必要な動産を他に譲渡して損失が生じたとしても、これを確定申告において損益通算できるとは扱っていないはずである。すなわち、課税実務においては、所得税法9条2項1号の規定が適用されているのである。

このような理解があるからこそ、生活に通常必要な動産を譲渡した場合には、黒字であれば、所得税法9条1項9号の規定の適用によって非課税となり、赤字であれば、同条2項1号の規定の適用により、「資産の譲渡による収入金額がその資産の第33条第3項に規定する取得費及びその譲渡に要した費用の合計額に満たない場合におけるその不足額」に該当することで、その赤字相当部分については、「ないものとみなされる」のである。

所得税法9条2項1号の対象たる資産の譲渡とは「前項第9号〔筆者注:所得税法9条1項9号〕に規定する資産の譲渡」にほかならないから、そもそも、譲渡対象資産がいかなる経緯で当該納税者の手元に存在するのかというひも付きを、法は問題とはしていないのである。

このように考えると、所得税法60条の規定の適用を受けることが、所得税法9条の適用を排除する根拠にはなり得ないことが判然とするのである。

したがって、本件東京地裁が、

所得税法60条1項1号を適用しないというのであれば、同法はおよそ適用の余地のない定めをあえて設けているということとなるのであり、同法が60条1項1号の規定と本件非課税規定をそのようなものとして定めているとは考え難いというべきである。

という点は、法解釈上の誤りというほかない。

2 所得税法60条1項はおよそ適用の余地のない定めをわざわざ設けているのか

この点について、少し検討を加える必要がありそうである。ここで、A氏からB氏に資産が相続・贈与・遺贈によって移転され、その後B氏がC氏に譲渡した場合のケースを下の《図表1》を用いて説明すると、点線で囲った丸がA氏が取得した際の取得価額を意味し、太線で囲った丸がB氏がA氏から資産移転を受けた際の市場価格(時価)を意味し、実線で囲った丸がB氏がC氏に譲渡した際の譲渡価額を意味するとする。なお、説明の都合上、この場合低額譲渡や資産譲渡の際に譲渡費用はなかったとしよう。

《図表1》

所得税法60条は、A氏が取得した取得資産をB氏が有していたものとみなすという規定であるから、《図表1》のケース(次第に資産価値が増大していくケース)では、実線と点線の差額がB氏における実現したキャピタル・ゲインとして譲渡所得の対象となることになる。したがって、斜線部分が課税対象となることになる。しかしながら、かかる資産が「生活に通常必要な動産」であったとすれば、所得税法9条1項9号に基づき斜線部分は非課税となるのである。

また、相続により取得したものとされた場合に、平成22年最判によれば、所得税法9条1項16号にいう

『相続、遺贈又は個人からの贈与により取得するもの』とは、相続等により取得し又は取得したものとみなされる財産そのものを指すのではなく、当該財産の取得によりその者に帰属する所得を指すものと解される。そして、当該財産の取得によりその者に帰属する所得とは、当該財産の取得の時における価額に相当する経済的価値にほかならず、これは相続税又は贈与税の課税対象となるものであるから、同号の趣旨は、相続税又は贈与税の課税対象となる経済的価値に対しては所得税を課さないこととして、同一の経済的価値に対する相続税又は贈与税と所得税との二重課税を排除したものであると解される。

というのであるから、斜線部分は所得税法9条1項16 号によって非課税となるように思われる。もっとも、同判決は、資産の運用益部分について所得税が課税されることは二重課税として非課税とされるものではないとしていることからすれば、相続税が課された太線部分とB氏が譲渡をした際の譲渡収入との差額部分(α)については所得税が課されるということになろう。

そこで、所得税法60条1項1号と同法9条1項16号との関係を整理すると次のようになるのではないかと思われる。

《図表2》のケースでは、B氏はA氏の取得価額を引き継ぐので、B氏がC氏に譲渡した際の譲渡所得の金額は、譲渡価額である実線部分と取得価額を引き継いだ点線部分との差額に相当することになる。

《図表2》

この場合は、所得税法9条1項16号によって非課税とされる二重課税部分は発生しないので、所得税法60条1項1号が適用されるのみである。ただし、かかる資産がB氏の生活に通常必要な動産であるとすれば、非課税となる(所法9①九)。

《図表3》は、A氏の取得価額よりもB氏が相続した際の時価の方が高かったものの、B氏がC氏に譲渡した際にはA氏の取得価額よりも下がっているケースである。

《図表3》

この場合にも、所得税法60条1項1号の規定の適用により、B氏が譲渡した資産はA氏の取得価額を引き継ぐことになるから、B氏の譲渡所得の金額の計算は、実線である譲渡収入から、取得価額としてA氏から引き継いだ点線部分を控除することになるわけであるが、この際、赤字となるため、譲渡所得はマイナスとなる。

そこで、平成22年最判がいうように「所得」についての二重課税を排除する非課税規定であると理解するのであれば、所得税法9条1項16号の規定の適用はないことになる。もっとも、この資産が生活に通常必要な動産であるとすると、所得税法9条2項1号の規定の適用を受けることになり、かかる損失部分(ドット部分)はないものとみなされることになる。

《図表4》のケースは、A氏の取得価額よりB氏が譲渡した際の時価が上回っている場合である。

《図表4》

この場合には、B氏における譲渡所得の金額は、所得税法60条1項1号の規定の適用によりA氏から引き継いだ取得価額をもとに計算することになるため、斜線部分が課税されることになるが、かかる資産が生活に通常必要な動産であるとすれば、同法9条1項9号の適用により非課税、生活に通常必要な動産ではなかったとしても、相続により取得した斜線部分の経済的価値は、同法9条1項16号の規定の適用により非課税とされることになる。

《図表5》及び《図表6》のケースは、A氏が資産を取得した際の取得価額より、B氏が資産をC氏に譲渡した際の譲渡価額の方が低い例である。

《図表5》

《図表6》
 

このような場合も、所得税法60条1項1号は、B氏の譲渡所得の金額の計算については、「その者〔筆者注:B氏〕が引き続きこれを所有していたものとみなす」とするのであるから、A氏の取得価額をそのまま引き継ぐことになる。すなわち、B氏の譲渡所得の金額は、譲渡価額である実線から、点線であるA氏の取得価額となるためドット部分のマイナスになる。

そこで、《図表3》と同様、平成22年最判がいうように「所得」 についての二重課税を排除する非課税規定であると理解するのであれば、所得税法9条1項16号の規定の適用はないことになる。もっとも、この資産が生活に通常必要な動産であるとすると、所得税法9条2項1号の規定の適用を受けることになり、かかる損失部分(ドット部分)はないものとみなされることになる。

*   *   *

上記のとおり、所得税法60条1項1号は、B氏における譲渡所得の金額の計算において、A氏からB氏に対して移転した資産をそもそもB氏が当初から所有していたものとみなすのであるから、そもそもB氏が当初取得(購入)したとみて課税関係を捉えることになるという点にその意義がある(太い点線で示した平行矢印線を引くことに意義がある)。

このようにみてくると、所得税法9条1項並びに2項と同法60条1項1号との関係が明らかになるのではなかろうか。

そして、上記6つのケースをつぶさにみれば、そのうち、所得税法9条1項16号によって同法60条1項1号の効果が減殺されてしまうのは、《図表1》のケースと《図表4》のケースのみである。それ以外のケースでは、同法60条1項1号の効力は同法9条1項16号によって減殺されるわけではないのであるから、本件東京地裁判決がいう「およそ適用の余地のない定めをあえて設けているということとなる」という点については、首肯し難いといわざるを得ない。

(了)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

路線価による土地評価の実務

公認会計士・税理士 名和道紀 共著           長井庸子 共著

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

徹底解説 不動産契約書Q&A

弁護士法人 官澤綜合法律事務所 著

〇×判定ですぐわかる資産税の実務

公益財団法人 納税協会連合会 編集部 編

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

不動産の評価・権利調整と税務

鵜野和夫 著 税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

相続道の歩き方

弁護士 中村 真 著

信託法務大全 第4編

田中和明 監修・著 田村直史 編著 伊藤 博 編著 千吉良健一 編著

評価通達がない不動産評価 判例・裁決40

税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

新着情報

もっと見る

記事検索

#