酒井克彦の
〈深読み◆租税法〉
【第44回】
「混沌とした租税回避論の再整理(その2)」
中央大学商学部教授・法学博士
酒井 克彦
はじめに
Ⅰ 租税回避の定義の再確認
1 従来の租税回避の定義
2 租税回避事例 ―岩瀬事件―
3 租税回避の否認
Ⅱ 租税回避の再考
1 新しい租税軽減行為 ―りそな銀行事件―
2 「課税要件の充足を免れること」と「課税減免要件の充足を図ること」
従来の租税回避の通説的理解は、「課税要件の充足を免れて、税負担の軽減を図ること」とされてきたことは既に述べたとおりである。
そうであるとすれば、りそな銀行事件におけるX社は、課税要件の充足を免れるどころか、あえて要件の充足を図っているのであるから、従来の租税回避の定義によれば、X社の行為は「租税回避」ではないことになる。
加えて、りそな銀行事件において、最高裁が、本件取引を「制度を濫用するもの」と述べている部分にも着目しておきたい。
最高裁のこの判示については、あえて課税減免規定の要件を充足し租税負担の軽減を図る行為を租税法制度の濫用と捉え、そうした行為についても否認し得ることを示したものとの見解もあるが、この点は学説上今も争いがあるところである。
このように、「課税要件の充足を免れる」という従来の租税回避の定義を再考し、「課税減免要件の充足を図る」行為、いわば租税法制度の濫用的行為をどのように捉えるべきかが今日的な問題となっている。
3 中間概念としての租税回避
前回述べたとおり、「租税回避=課税要件の充足を免れること」という従来の定義によれば、租税回避である以上課税されないものと理解されることになる。
このように、課税効果のみに、要するに結果のみに着目すれば、「租税回避は課税されない」のであるから節税と同義ともいえるであろう。節税であれば課税されないのであって、結果は同じともいい得る。
そうであるとすると、租税回避を積極的に定義付ける意味はどこにあるのであろうか。節税でもなければ脱税でもないという、いわば中間の仮置きの概念なのであろうか。
もし仮置きの概念ならば、そうしたものに法的な積極的意義を見いだすことができるのか、はたまた、積極的に意義づける必要があるのかも疑問に思われる。
したがって、「租税回避」という概念を使用するに当たっては、この点のきちんとした整理が重要である。
そこで、ここにいう中間概念を「租税回避の試み」とし、結果として課税要件の充足を免れた場合を「租税回避」と表現し、従来の租税回避の定義に従って整理を進めてみたい。
「租税回避の試み」という中間概念たる「仮置き」の時点では、まだ租税負担の軽減という目的(結果もしくは効果)が達成されるかどうかは不明であり、「租税回避の試み」に成功した場合にはじめて「租税回避」と理解するのである。
4 租税回避と節税、そして濫用
「租税回避」を、結果として課税要件の充足を免れたこと、要するに租税負担回避の試みが成功した場合であるとすれば、結果の観点から「節税」に接近することになるのは上述のとおりであるが、この点は木村弘之亮教授の見解が参考となる。
同教授は、租税回避を課税根拠規定の適用を回避して租税の負担を免れる行為であるとされ、節税について、課税減免規定の要件を充足させて租税の負担を免れる行為であると説明される(木村弘之亮「節税と租税回避の区別の基準」小川英明=松澤智=今村隆編『新・裁判実務大系 租税争訟〔改訂版〕』346頁(青林書院2009))。
【図1】 租税回避と節税
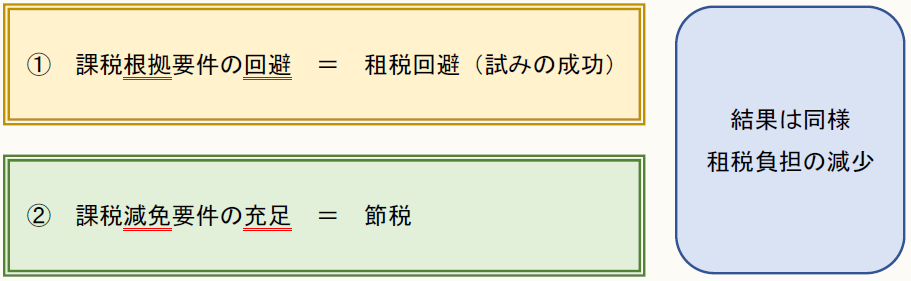
【図1】のような理解によるとき、これら2つの行為で問題となるのは、これらの行為が「不当」になされた場合であるかどうかであるが、かかる不当性については「濫用」という視角から整理をすることができると考える。
りそな銀行事件で見たように、濫用の問題も今後の議論の対象とせざるを得ないのであって、それをいかに整理するかという点に関心を寄せるべきであろう。
Ⅲ 租税回避・節税・脱税という3つの枠組み
1 3つの枠組みの関係性
そもそも、「租税回避」「節税」「脱税」という3つの枠組みにはどのような意味があるのであろうか。
当然のことながら、ある行為が、「租税回避」や「節税」に当たらなければ、すなわち「脱税」となるということではない。
脱税とは課税要件が充足されているにもかかわらず、その全部または一部を秘匿する行為等をいうのであるから(金子宏『租税法〔第21版〕』126頁(弘文堂2016))、租税回避や節税に該当しないものが、脱税とされるわけではもちろんない。
租税回避の試みがなされたとき、結果としてそこに課税要件の充足が認められれば租税回避の試みは失敗し、課税になるわけであるが、それが「偽りその他不正の行為」(所法238)によるものか否かは別の議論である。
他方で、租税回避の試みが、結果として課税要件を充足していないということになったとしても、それが節税になるわけでもない。租税回避の試みが成功し、租税回避がなされたとしても、それは節税ではない。
なぜなら、節税は、あくまでも課税減免要件の充足を意味するのであって、課税根拠要件の回避である租税回避とは、これもまた別の議論であるからである。
そうであるとすれば、この3つの枠組みの意義に若干の疑問を覚える。
少なくともこれら3つの概念は、表裏一体の関係にあるような概念ではなく、それぞれ別個の概念であると考えるべきであろう。
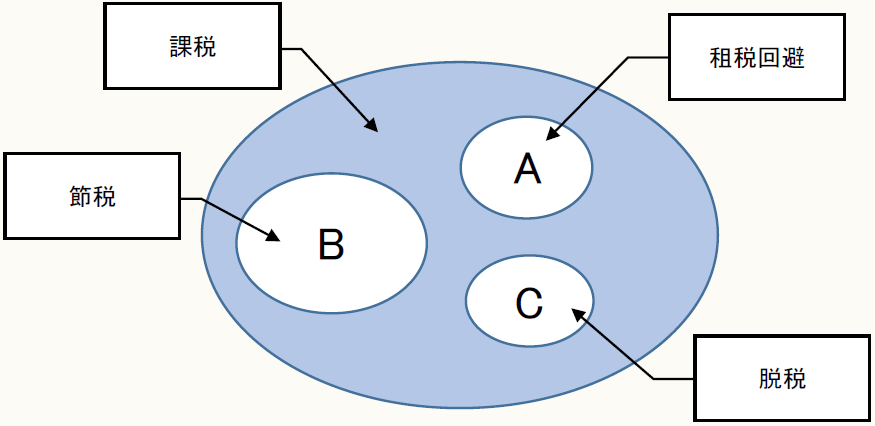
すなわち、Aでなければ必然的にBになるとか、Bでなければ当然Cであるというような関係性ではなく、A、B、Cはそれぞれ重なり合わない別々の概念であることを確認しておきたい。
【図2】 3つの枠組みの関係性
2 節税の試み
なお、「節税」という概念も結果としての概念と考えるべきであろう。
「租税回避の試み」という行為と、その行為が成功した場合の「租税回避」と同様に、「節税の試み」という行為が成功すれば「節税」という結果が生じるのである。
「節税の試み」とは課税減免要件の充足を図ろうとする行為であり、成功すれば節税、すなわち租税負担の軽減を図ることができる一方、その試みが失敗すれば単に課税となるだけである。
繰り返しになるが、節税の試みが失敗したからといって、租税回避になるとか、脱税に該当するなどといったことでは決してないのである。
もっとも、近時、りそな銀行事件のように課税減免要件を満たすことによって、法の趣旨から外れたところで租税負担の減免や軽減を図ろうとする節税の試み事例が散見されており、上記の議論のみでは整理がつかなくなっている。
前述のとおり、節税は課税減免要件を満たすことであると整理すれば、課税根拠要件の充足の有無という従来の租税回避論ではそれを対象とすることができない。
りそな銀行事件のような、課税減免要件の充足をあえて行おうとする行為、すなわち法の趣旨から逸脱するような「節税の試み」が発生していることを念頭に置くと、従来の整理が必ずしも十分なものであるとはいえないのではなかろうか。
そこで議論を従来の租税回避に係る部分と、節税に係る部分とに明確に2つに分けて述べていく必要があると思われる。
両者の区分の方法としては、課税要件の観点から分ける方法と、その行為形態に着目する方法とが考えられる。順次確認してみたい。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。