酒井克彦の
〈深読み◆租税法〉
【第77回】
「日本標準産業分類から読み解く租税法解釈(その2)」
中央大学商学部教授・法学博士
酒井 克彦
Ⅲ 統計学上の産業分類と租税法の解釈
租税法の解釈論において、日本標準産業分類に従った解釈を展開すべきか否かについて争われた事例は少なくない。この点が極めて重要な論点とされた事例については後述するとし、以下では、まず簡単にいくつかの事例を概観することとしたい。
1 所得税法
所得税法27条《事業所得》1項は、「事業所得とは、農業、漁業、製造業、卸売業、小売業、サービス業その他の事業で政令で定めるものから生ずる所得・・・をいう。」とし、これを受けて所得税法施行令63条では、各種事業が掲げられている。
所得税法施行令63条《事業の範囲》
法第27条第1項《事業所得》に規定する政令で定める事業は、次に掲げる事業(不動産の貸付業又は船舶若しくは航空機の貸付業に該当するものを除く。)とする。
一 農業
二 林業及び狩猟業
三 漁業及び水産養殖業
四 鉱業(土石採取業を含む。)
五 建設業
六 製造業
七 卸売業及び小売業(飲食店業及び料理店業を含む。)
八 金融業及び保険業
九 不動産業
十 運輸通信業(倉庫業を含む。)
十一 医療保健業、著述業その他のサービス業
十二 前各号に掲げるもののほか、対価を得て継続的に行なう事業
例えば、日本標準産業分類がかかる施行令の解釈に登場した例として、神戸地裁平成4年10月28日判決(判タ814号146頁)の説示を確認しておきたい。
産業分類は、日本の産業・・・に関する統計の正確性と客観性を保持し、統計の相互比較性と利用度の向上を図るために、統計調査の産業表章の基準の一つとして設定されたもの・・・である。他方、所得税法施行令63条において列挙される事業は、所得税においてどのような発生原因による所得を事業所得として課税するのが適当かという課税政策に基づいて設定されたものである。このように、両者は別個の概念であって、必ずしも一致するとは限らないから、産業分類に列挙されている各「産業」に該当するかということの検討結果は、ある経済的行為が事業に当たるかどうかの判断に直接役立つわけではない。
同条〔筆者注:所得税法施行令63条〕1号ないし11号〔筆者注:現行法では12号まで〕に掲げる事業はおおむね産業分類の大分類に列挙される産業と一致しているのであるから、産業分類に基づく検討結果は、ある事業が所得税法施行令62条〔筆者注:当時〕各号に規定する事業のうち何号の事業に当たるかの判断の参考にはなりうるものである。
(注) 神戸地裁第二民事部における上記判断は、平成元年(行ウ)34号であるが、上記判決と同日に、平成4年(行ウ)34号事件も判示されている。かかる訴訟においても上記引用部分は同様の説示がされている。
2 相続税法
納税者(原告)が、国(被告)に対し、日本標準産業分類において平成14年に大分類として新設されていた「情報通信業」を、いわゆる株価通達(類似業種比準価額計算上の業種目及び業種目別株価等についての法令解釈通達)において平成21年まで独立の分類にせずに放置していたことに不作為の違法があると主張した事例として、東京地裁平成28年9月16日判決(税資266号順号12902)がある。
同地裁は、まず、株価通達の作成が日本標準分類に基づいていることを確認する。
株価通達の作成に当たり、業種目は、原則として、日本標準産業分類に基づいて区分していること、日本標準産業分類は、旧統計法及び統計調査に用いる産業分類並びに疾病、傷害及び死因分類を定める政令2条に根拠を有しており、平成20年法律第53号による改正後の統計法にあっては、統計法28条の規定に基づく統計基準であって、統計の正確性と客観性を保持し、統計の相互比較性と利用の向上を図ることを目的として設定されたものであることが認められる。
上記のとおり、株価通達においては、業種目の分類につき、原則として日本標準産業分類によるものとされているものの、株価通達における業種目の分類上、日本標準産業分類によらなくてはならない旨の法令の規定はなく、統計の相互比較性と利用の向上を図ることを目的とする日本標準産業分類と、評価通達182及び183-2に根拠を有し、取引相場のない株式を評価することを目的として定められた株価通達とでは、その目的及び根拠を異にするから、株価通達における業種目の分類が、日本標準産業分類と完全に一致しないことをもって、株価通達が合理性を欠くということはできない。
株価通達が日本標準産業分類を参考にしているとはいえ、あくまでも株価通達は上意下達の命令手段であり、法令によって日本標準産業分類によらなくてはならない旨の規定がない以上、必ずしも日本標準産業分類に従わなければならないと解すべき根拠はないということである。
3 消費税法
自ら製造行為を行わない製造問屋を製造業として第三種事業に区分することは、他の者から購入した商品をその性質及び形状を変更しないで他の事業者に販売する事業を卸売業等と定める消費税法施行令57条《中小事業者の仕入れに係る消費税額の控除の特例》5項又は6項と矛盾するとして、同法基本通達13-2-5《製造業等に含まれる範囲》の取扱いは不合理であるとした納税者の主張が排斥された事例として、名古屋地裁平成17年12月22日判決(税資255号順号10253)がある。
製造問屋のように、事業者自らでなく、他の者によって製造・加工行為を行っているとしても、商品に製造行為による付加価値が加えられたことに変わりがないから、これを第一種事業に区分しない本件通達は、上記施行令と矛盾するものとはいえない。
同地裁は、その論拠として、次のように説示する。
もっとも、他の者によって製造・加工行為がなされた場合、かかる役務の提供も消費税の課税対象となり得るが、上記のように、製造問屋においては、原材料の納入から完成品の引渡しまでの一連の過程を自己の計算において企画、指図しているのであって、当該商品の付加価値は、消費税等の課税対象とならないこのような企画、指図行為によっても生ずることは否定できない。そして、当該商品の付加価値のうち、事業者自身の企画・指図行為によってもたらされるものの割合は、具体的な事業の形態等によって千差万別であると考えられるところ、簡易課税制度における事業区分は、上記のとおり、個々の事業が有する個別性、特殊性を捨象しつつ、近似した仕入率にあると考えられた事業を類型化したものであるから、上記の点を考慮して製造問屋を一律に第三種事業に区分した本件通達が不合理であるとはいえない。
そして、日本産業標準分類に基づく判断基準を示した通達と異なった課税処分がなされたという点については、以下のとおり判示する。
日本標準産業分類が事業区分の分類において一定の基準としての役割を果たしていることは否定できないが、これは専ら各種統計上の指標として作成されたものであり、上記のような簡易課税制度の趣旨からすれば、同制度における事業区分が必ずしも日本標準産業分類における事業区分と一致するよう分類されなければならないものでもない。また、各租税法の趣旨・目的ごとに事業区分等が定められることは、むしろ上記趣旨・目的を適正に反映した結果と考えられるから、他の租税法分野において、製造問屋を製造業として第三種事業に区分する本件通達と異なった扱いがされているからといって、直ちに本件通達が不合理であるとはいえない。
かかる判断は、控訴審名古屋高裁平成18年5月18日判決(税資256号順号10399)においても維持されている。
上記3つの判決では、日本標準産業分類の取扱いが、必ずしも個別の租税法規定の解釈ないし通達の考え方において規範性を有するものではないと考えられているようである。
しかしながら、Ⅱで確認したとおり、租税法の各条項においてもしばしば日本標準産業分類が用いられているのであって、このこととの折り合いは如何につけるべきなのであろうか。
Ⅳ 統計と租税法
1 立法事実としての日本標準産業分類
そもそも、租税法を規定する際にも、日本標準産業分類が参考にされることはあるようである。
例えば、次の国会答弁などをみると、日本標準産業分類が租税法の立案において参考とされていることを窺わせる。
すなわち、消費税法創設当時の昭和63年12月19日の第113回国会参議院税制問題等に関する調査特別委員会において、「日本標準産業分類において製造業に分類されている中には、卸売業と同様に10パーセント程度の付加価値しか得ることができない事業があり、このような事業について、・・・事業区分を政令でどのように定めるのか」という旨の質疑がなされている。
これに対し、大蔵省主税局長(当時)は、「現在の法人税におきましても、貸倒引当金の運用でございますとか、もろもろの特別措置の場合は、卸とその他に分けている場合がございます。そうしたものをも先例としつつ分類をすることになろうと思います。」と答弁している。
仮に、日本標準産業分類が立法事実を構成しているとすれば、かかる分類は法解釈を展開する上で重要な資料となり得ることを示唆しているとみることもできよう。
ところで、当時の法人税基本通達11-2-10においては、法人税法における貸倒引当金について「おおむね日本標準産業分類(略)の分類を基準として判定する。」とする先例があり、消費税法における事業の判定についても、日本標準産業分類に基づくことが前提とされていたのである。
その後、業種によっては実際の仕入率とみなし仕入率との間にかい離があり、速やかにこれを是正し、制度の公平性を高めるべきである旨の税制調査会実施状況小委員会報告(平成2年10月30日に税制調査会総会へ提出)等を受けて、平成3年法律第73号による消費税法の改正がなされた。
かかる改正により、事業区分が2区分から4区分に細分化されたが、この改正について解説した国税庁発行の文献にも、おおむね日本標準産業分類によることを示す記載があり、消費税法上の課税実務は、原則として日本標準産業分類に従って事業の範囲を確定してきたという事実もある。
2 事業承継税制と日本標準産業分類
ところで、日本標準産業分類とは、統計法2条《定義》9項を受けたものである。同条項は、「この法律において『統計基準』とは、公的統計の作成に際し、その統一性又は総合性を確保するための技術的な基準をいう。」と定義している。
この統計法の目的は、「この法律は、公的統計が国民にとって合理的な意思決定を行うための基盤となる重要な情報であることにかんがみ、公的統計の作成及び提供に関し基本となる事項を定めることにより、公的統計の体系的かつ効率的な整備及びその有用性の確保を図り、もって国民経済の健全な発展及び国民生活の向上に寄与すること」にある(統計1)。
かような目的を有する統計法の考え方は、租税法にいかなる関連を有するであろうか。
ここで、今日関心が寄せられている事業承継税制について考えてみたい。同税制は、中小企業基本法上の「中小企業」を対象とするものである。
すなわち、中小企業基本法2条は、中小企業者の範囲を次のように規定している。
中小企業基本法2条《中小企業者の範囲及び用語の定義》
この法律に基づいて講ずる国の施策の対象とする中小企業者は、おおむね次の各号に掲げるものとし、その範囲は、これらの施策が次条の基本理念の実現を図るため効率的に実施されるように施策ごとに定めるものとする。
一 資本金の額又は出資の総額が3億円以下の会社並びに常時使用する従業員の数が300人以下の会社及び個人であって、製造業、建設業、運輸業その他の業種(次号から第4号までに掲げる業種を除く。)に属する事業を主たる事業として営むもの
二 資本金の額又は出資の総額が1億円以下の会社並びに常時使用する従業員の数が100人以下の会社及び個人であって、卸売業に属する事業を主たる事業として営むもの
三 資本金の額又は出資の総額が5,000万円以下の会社並びに常時使用する従業員の数が100人以下の会社及び個人であって、サービス業に属する事業を主たる事業として営むもの
四 資本金の額又は出資の総額が5,000万円以下の会社並びに常時使用する従業員の数が50人以下の会社及び個人であって、小売業に属する事業を主たる事業として営むもの
したがって、これをまとめれば、以下のようになる(中小企業庁HP参照)。
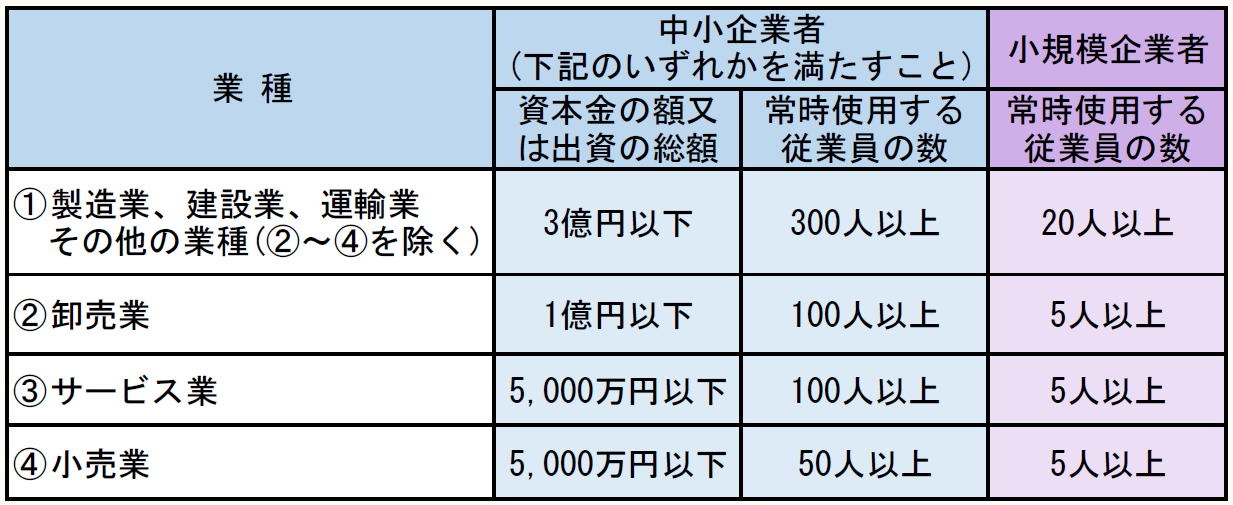
事業承継税制が対象とする中小企業者の範囲について、中小企業基本法に従うということであるから、同法2条各号の解釈適用に関心を寄せる必要があろう。そこで、同条にいう「製造業、建設業、運輸業」などはどのように定義されているのかが問題となる。
この点につき、中小企業庁は、FAQ「中小企業の定義について」の中で、次のような問と回答を用意している。
【問】
中小企業基本法上の「製造業、建設業、運輸業その他の業種」、「卸売業」、「サービス業」、「小売業」のうちどの業種に分類されるのかを判断する方法を教えてください。また、別業種に属する複数の事業を持つ場合は、どのように取り扱われますか。
【回答】
総務省が所管する日本標準産業分類(最新版は第13回)をご覧いただき、分類項目名、説明及び内容例示からどの分類にあてはまるのかご確認ください。
上記の中小企業基本法上の「中小企業」は、明らかに法人税法における中小企業軽減税率の適用範囲となる企業(資本1億円以下の企業)とは異なるものである。
なるほど、これはあくまでも「中小企業者の範囲」であって、「中小企業」の範囲ではないから、定義されている概念自体が異なるものである。
そうであるからといって、「中小企業」を資本金1億円以下と捉える法人税法と、「中小企業者の範囲」を上記のようなものに限定する事業承継税制の考え方の二本立ての構造は、それぞれの法条の目的を異にするという理由以上の混乱を招来することになりはしないであろうか。
中小企業基本法の目的は、「この法律は、中小企業に関する施策について、その基本理念、基本方針その他の基本となる事項を定めるとともに、国及び地方公共団体の責務等を明らかにすることにより、中小企業に関する施策を総合的に推進し、もって国民経済の健全な発展及び国民生活の向上を図ることを目的とする。」というものである(中小基本1)。
事業承継税制は、かかる政策目的の一環として、租税特別措置法内に位置付けられている。
租税特別措置法が事業承継税制の規定中に用いている、中小企業基本法の定める「中小企業者の範囲」と、法人税法にいう「中小企業」の範囲が異なるということは、事業承継税制が、相続税法のみならず法人税法をも検討対象としつつ行うべき政策であることからすれば、極めて不安定な運営がなされるおそれをも意味するように思われるのである。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。