酒井克彦の
〈深読み◆租税法〉
【第83回】
「立法資料から税法を読み解く(その2)」
中央大学商学部教授・法学博士
酒井 克彦
Ⅱ 立法当時の議論を紐解く
1 国税通則法小委員会
さて、この点どのように考えるべきであろうか。
ここでは、国税通則法が制定される前の行政当局内の議論を参照してみたい(昭和35年7月2日付け「国税通則法小委員会総会議事速記録」より。なお、下記の引用については、議事を速記したものであるため、読みやすさを考慮し必要に応じて筆者が区切っている。下線も筆者加筆。)。
〇 租税債権の成立、確定、発生といいますか、そういうようなことについて、時効といいますか、除斥期間の議論と関連して前に審議がございましたが、申告納税制度を前提にして考えておりますけれども、たとえば所得税でありますと、暦年を経過すればそこで一応抽象的に租税債権債務が発生する。そういう特殊な権利義務関係に拘束されるのですが、幾らの税金を納めなければならぬか、また課するかという具体的な債権額はきまっていない。それはまず第一次的に、本人の申告によって申告された額の範囲内において、具体的に納税義務がある部分が確定的に生じたことになる・・・
〇 ・・・そこで問題になるのは、申告期限というものが、所得税の場合でしたら2月16日から3月15日まで1カ月間あります。2月の16日に申告した。納期限の期限の利益は3月15日までございますから、すぐ申告納税する必要はないけれども、100萬円の申告をすれば、その100萬円についての納税義務は具体的に生じた。そこで、それだけで3月15日を迎えれば何のことのもないと実は思うのでございますが、その間にいろいろ、前の申告書をさしかえるとかやった場合、実益があるというのはあまりないでしょうけれども、現在は申告と同時に納税額を納めた場合に、それが申告期限内に、また差し替えをやった場合は過誤納になる。還付加算金をつけて返す。現在は2月の16日までにさかのぼって利子をつけておりますが、その期限の利益をどう考えていくかという問題で・・・
とりわけ、2月16日に申告と同時に納税もなされた場合に、その後申告期限内に差し替えがなされた場合の期限の利益が議論されている。
なお、ここで「期限の利益」とは、期限が到来するまでは、当事者は債務の履行を請求されない、あるいは権利を失わないといった利益を持つところ、期限がまだ到来しないために当事者が受けるこのような利益をいう(金子宏ほか『法律学小辞典〔第4版補訂版〕』178頁(有斐閣2008))。
〇 ・・・また一ぺん納めますと、そのあとの納めたものは、期限内に納めたならば過納とはならないという効果を生ずることか、そんなことではないかと思うのでございますがね。二へん申告があって、違った申告書が出ている場合に、どちらが真実であるかという問題があると思います。2回目の申告がきたときに、前の申告は効果がなくなってしまったのかどうか。そうしますと、前の申告によって、それまでに納めてあったものがあるとすると、一ぺん全額が過納になりまして、そしてまた新たに返済充当するという関係になるのかどうか。あたかもこれは、更正決定が何回も行われた場合に、吸収的になるのかどうかという議論もございましたけれども、そういうような感じの問題もあるかもわかりませんが・・・・・・。
すなわち、3月15日に二度目の申告がなされた場合、2月16日の申告をどのように取り扱うべきであろうか。この辺りの議論は、上記Ⅰで触れた問題と接続してくるわけである。
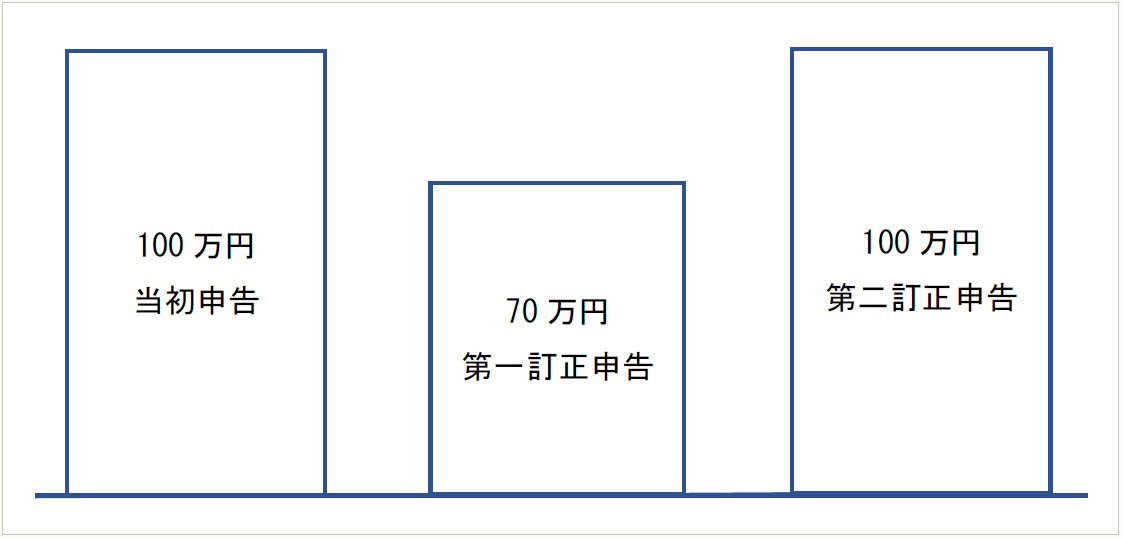
仮に、【図表1】のようなケースにおいては、議論はより複雑なものになろう。
つまり、当初申告において「100万円」と申告されていたところ、期限内に「70万円だった」という訂正があったとする。その後、さらに期限内に「やはり100万円だった」という申告がなされる場合もあり得よう。
【図表1】 当初申告と複数回の訂正申告
この問題は、前述引用箇所でも指摘されているとおり、還付加算金の算定にも影響を及ぼし得るものである。かような場合、期限の利益を如何に捉えるかが問題となるのである。
ここでの議論では、次にみるように、吸収説的な問題としてこれを取り扱うべきではないかとの解決策の提案がなされている。
〇 入りくんだ例を考えてみると、一体上の方では、吸収的にあとの申告と一体となるのですから、100萬円が70萬円になったときに、前の100萬円のうち70萬円の範囲内においては、前の申告は全部過納になったわけではない。70萬円の部分は有効なものである。30萬円はそこで過納になっております。その状態でいったときに、またもとの100萬円のという申告が出たというときに、そうするとまだ70萬円がその範囲内で生きてきて、30萬円追加される。その部分は期限内に、結局元の申告がよかったことになるわけですが、今の規定でいきますと、還付加算金を一ぺんつけるわけですね、30萬円について。70萬円の申告がある。そうして100萬円のでそれをまた充当されるまでの間について・・・・・・。そういうことも変じゃないか。
〇 一ぺん過誤納になっちゃうわけですね。これは第1回、2回となっているけれども、1回、2回、3回とある。1回と3回が同じなんですね。まん中がへこんでいるものだから、その上の部分が一たん過誤納になってしまうのはどうだろうかという・・・・・・。
〇 こういうふうに申告期限内に申告書が提出されて、何べんか出てきたという場合の考え方としては、その申告期限内は最初の申告を補充し、または訂正することが可能である。また、そういう今後訂正補充するかもしれないという条件付きで一応出しているので、その効果は今一番最初の申告書を出したときにさかのぼるのだという考え方もあるし、それから、そうではなくて、いわば後法優先というか、一番最近に出した意思というものが一番正しい意思だと考える考え方と二通りあって、どちらが合理的かといえば一番最後に出した意思が一番正しいのだというふうに、本人の一番現在のところの気持ちを表しているということで後法優先的に考え、あとの申告の方に本人の意思があるとして考えるということで、吸収的にあとの申告に一体となって置きかえられていくというのは、いつ申告したかというと、効果は、2月16日に申告書を出したときに、2月16日にはあったとは考えないということですか。吸収というのは、その関係はどうなるんですか。
〇 うまい吸収説を頭に考えているわけですがね。
併存説と吸収説の対立があったように、ここでは2つの考え方が紹介されている。すなわち、「今後訂正補充するかもしれないという条件付きで〔筆者注:当初申告や1回目の訂正申告を〕一応出しているので、その効果は今一番最初の申告書を出したときにさかのぼる」という考え方と、本人の意思の観点から「後法優先的に考え、あとの申告の方に本人の意思があるとして考えるということで、吸収的にあとの申告に一体となって置きかえられていく」とする考え方である。
これは、それぞれ併存説と吸収説の考え方によるものであるといえよう。
〇 その吸収というのは、第一回の100萬円なら100萬円で納付した、それが最後のやつに吸収されて、最後の分で納付したと同じように見るのだ、こういう意味の吸収じゃないですか。
〇 最初100萬円の申告がありますと、あと70萬円に直って、その期限を過ぎたというときに、前の100萬円の申告に基ずく〔ママ〕納付が同時にあった場合、あるいは70萬円への申告の訂正までの間にあったときには、それは70萬円の範囲内において、当初から具体的に納税義務は発生しておったという意味での吸収説ですね。そうしませんと、置きかえられてしまって、前の申告が無意味になってしまうといいますか、無効になってしまうとなりますと、前の申告に基ずいた〔ママ〕納税は、変なことになるわけですね。
〇 100萬円全部がね。
〇 ええ。ですからそのあとのものによって吸収されている限度内はおいて、前の申告はその効力が続いているという意味の吸収説・・・・・・。
〇 それなら3回目に100萬円ということにすれば、その二回目のときには30萬円だけ抜けているけれどもその抜けているやつを吸収してしまっているわけでしょう。100萬円、70萬円、100萬円となればね。
このような議論が当時、行政内部でなされていたようである。
〔参考〕 前の遺言と後の遺言との抵触
上記で紹介されている「一番最後に出した意思が一番正しいのだというふうに、本人の一番現在のところの気持ちを表している」という考え方は、先の遺言と後の遺言との効力問題に親和性があるように思われる。
すなわち、民法1023条《前の遺言と後の遺言との抵触等》は、「前の遺言が後の遺言と抵触するときは、その抵触する部分については、後の遺言で前の遺言を撤回したものとみなす。」と規定するが、これは、遺言者の意思を明らかにする遺言書の最終意思を尊重する立場から、作成日時の異なる複数の遺言書がある場合には、一番最近(最後)の遺言が優先されると考えるものである。
もっとも、前の遺言の内容が後の遺言の内容と抵触するときには、かかる「抵触する部分」についてのみ、前の遺言を撤回したものとみなされると規定されているのであるから、前の遺言がただちに無効になるという法律構成になっているわけではない。
ここにいう「抵触」とは、前の遺言と後の遺言を同時に執行することが不能な程度に矛盾していることを指すと解されることから、抵触関係にない場合には、同条の規定の適用を受けるものではないと解するべきであろう。例えば、前後の遺言が完全に関係性を有しないそれぞれ別個の内容のものであったり、いずれの遺言も両立し得るような場合には、前後どちらの遺言も有効と解されよう。
2 当初申告と一体とされる訂正申告書
さて、かような議論が国税通則法制定前にあったことは注目すべきであろう。
前述したとおり、裁判例においては吸収説的な取扱いが示されており、しばしば同様の判断が散見されるところである。
例えば、贈与税の申告期限内に提出された税額零の「修正申告書」なる書面は、当初申告を訂正する期限内申告書であり、国税通則法19条《修正申告》にいう修正申告書には該当しないとした静岡地裁昭和55年3月28日判決(税資110号1058頁)は、「原告がF税務署長に提出した税額零とする修正申告書が国税通則法19条の修正申告書、同法23条の更正の請求に該当しないことは明らかである」とした上で、次のように論じる。
【理由1】
「右修正申告書が法定申告期限内に提出されているところから、当該修正申告書を当初申告に対する訂正申告とし、納付すべき税額を零とする期限内申告書の提出があったもの、即ち当初申告と一体をなすものとして取り扱うことが可能である」。
この点が、本稿における関心事項であるといってもよい。
上記静岡地裁は、これに加えて、第2の点として、次のように述べる。
【理由2】
「右修正申告書を当初申告の撤回と解するときは後に賦課決定がなされた場合無申告加算税が課されるのに対し、訂正申告と解するときは後に更正決定がなされた場合過少申告加算税が課されるに過ぎず納税義務者に有利となる」。
これら2つの理由に鑑みて、かかる「修正申告書」をもって当初申告に対する「訂正申告」と解することは適法というべきであると判示している。
なお、この事例は、控訴されたが、控訴審東京高裁昭和56年10月14日判決(税資121号64頁)においても原審判断は維持されている。
〔参考〕 後法優先の原則
上記の国税通則法小委員会では、吸収説的な取扱いがいわゆる後法優先の原則の考え方と親和性を有するという。
「後法優先の原則」とは、「後法は前法に勝る」とか、「後法は前法を破る」という法諺と同様の考え方である。
これは、その効力が同等である2つ以上の法令の矛盾抵触を、①法令の所管事項の原則によっても、②法令の形式的効力の原則によっても、③特別法優先の原則によっても解決できない場合に、時間的に後から制定されたものが前に制定されたものよりも優越するということを表す考え方である(伊藤義一『税法の読み方 判例の見方〔改訂版〕』84頁(TKC出版2007))。
配当異議事件最高裁昭和35年12月21日大法廷判決(民集14巻14号3140頁)の事例の控訴審において、控訴人は、控訴人の債権が民法306条《一般の先取特権》の規定するいわゆる共益費用(1号)に該当するとし、この共益費用は第一順位において他の債権に優先すべきことを主張した。
これに対し、東京高裁昭和30年8月9日判決(民集14巻14号3152頁)は、控訴人の主張については、同費用が旧国税徴収法2条《定義》6項にいわゆる強制執行費用に該当するものでないことは明白でありかつ被控訴人の交付要求に係る債権が控訴人主張の債権に優先することは同法2条に明定するところである旨判示して控訴人の請求を排斥した。
これに対して、控訴人は上告し、「国税徴収法は明治30年7月1日から施行せられ民法は明治31年7月16日の施行であるから後法は前法に優るの法諺によっても後法即ち民法の規定により優劣を定むべきであったに拘わらずこの点を顧慮しなかった原判決は法律の解釈を誤ったものである。」と主張したが、かかる主張は排斥されている。
つまり、控訴人としては、明治30年に施行された国税徴収法よりも、翌31年に施行された民法の規定の方が後法として優先されるべきと主張したのである。
民法と国税徴収法との関係が、一般法と特別法との関係にあることからすれば、これは、特別法優先の原則によって適用関係が整理されるべきところを、後法優位の原則を適用して主張した事例であるということもできよう。
上記のとおり、「後法優先の原則」が適用されるのは、特別法優先の原則によっても解決できない場合(上記③)等であるとすれば(酒井克彦『フォローアップ租税法』22頁(財経詳報社2010))、特別法優先として解決がなされる本件においては、控訴人の主張は妥当でないといえよう。
(続く)
次回の「酒井克彦の〈深読み◆租税法〉」は、2020年1月16日に掲載します。