酒井克彦の
〈深読み◆租税法〉
【第82回】
「立法資料から税法を読み解く(その1)」
中央大学商学部教授・法学博士
酒井 克彦
はじめに
条文解釈を行う際、その一つの拠り所として、立法資料を参照することは非常に有意義である。
かかる条文がどのような背景において成立したものであるかを調べるに当たって、立法資料の確認は欠かせない。
本連載では、国会審議(第52回)や税制調査会答申(第55回)を参照した租税法解釈の実例を取り上げてきたところであるが、本稿でも、実務上の問題点を取り上げつつ、立法資料から租税法解釈を読み解くこととしよう。
Ⅰ 申告期限内の2以上の申告書
1 問題の所在
確定申告の期限内に2以上の確定申告書が提出された場合の課税上の取扱いについては、必ずしも明確でないところがある。
実務的には、当初申告の後に提出された確定申告書を「訂正申告書」などと呼び(また、かかる申告行為を「訂正申告」などと呼び)、訂正申告書に記載された内容が当初申告書の内容に係る法律効果を塗り替えるものとして、すなわち、訂正申告書の内容に従った課税関係が正当なものとされると解されているようである。
そもそも、所得税法2条《定義》1項37号は、「確定申告書」の定義を、次のように規定しているに過ぎない。
所得税法2条《定義》1項37号
確定申告書 第2編第5章第2節第1款及び第2款(確定申告)・・・の規定による申告書(当該申告書に係る期限後申告書を含む。)をいう。
しかしながら、記載内容に抵触がある場合の申告書が2以上提出されている場合に、いずれの確定申告書の効力を有効なものとして取り扱うかという問題は、実務上は避けて通れない問題となる。
ここでは、議論の大前提として、期限内に2以上の確定申告書が提出された場合に、いずれの一の申告書のみの効力を認めるべきと解することがそもそも妥当であるのかという議論がある。
その上で、仮にそのように理解することが妥当であるとした場合に、いずれの申告書が所得税法2条1項37号にいう「確定申告書」に当たると解するべきかという問題は専ら解釈問題として委ねられているといわざるを得ない。
所得税法に「訂正申告書」に関する規定がないばかりでなく、そもそも、当初の申告書に記載された内容の変更について、納税者としては「修正申告」や「更正の請求」によってのみ是正することが国税通則法によって予定されていると解されるとすれば、かかる国税通則法上の手続と整合性をもった解釈論が導出されなければならないのはいうまでもない。
ここでは、期限内に2以上の確定申告書が提出された場合の「確定申告書」概念や、法定申告期限内における申告内容の是正問題について考えてみたい。
2 申告期限内の2以上の申告書が提出された事例
相続税法の事例ではあるが、例えば大阪地裁平成22年6月23日判決(税資260号順号11456)は、次のように判示する。
原告が平成16年1月23日に行った本件申告書1による申告こそが正当な申告であり、同月26日に行った本件申告書2による訂正申告は正当な申告ではないところ、本件申告書1による申告を基準とすれば、本件更正処分は増額更正処分であることなどを主張する。しかしながら、これらの主張は、・・・主張自体失当というべきで、原告の上記主張を採用することはできない。
3 吸収説と併存説
ア 吸収説
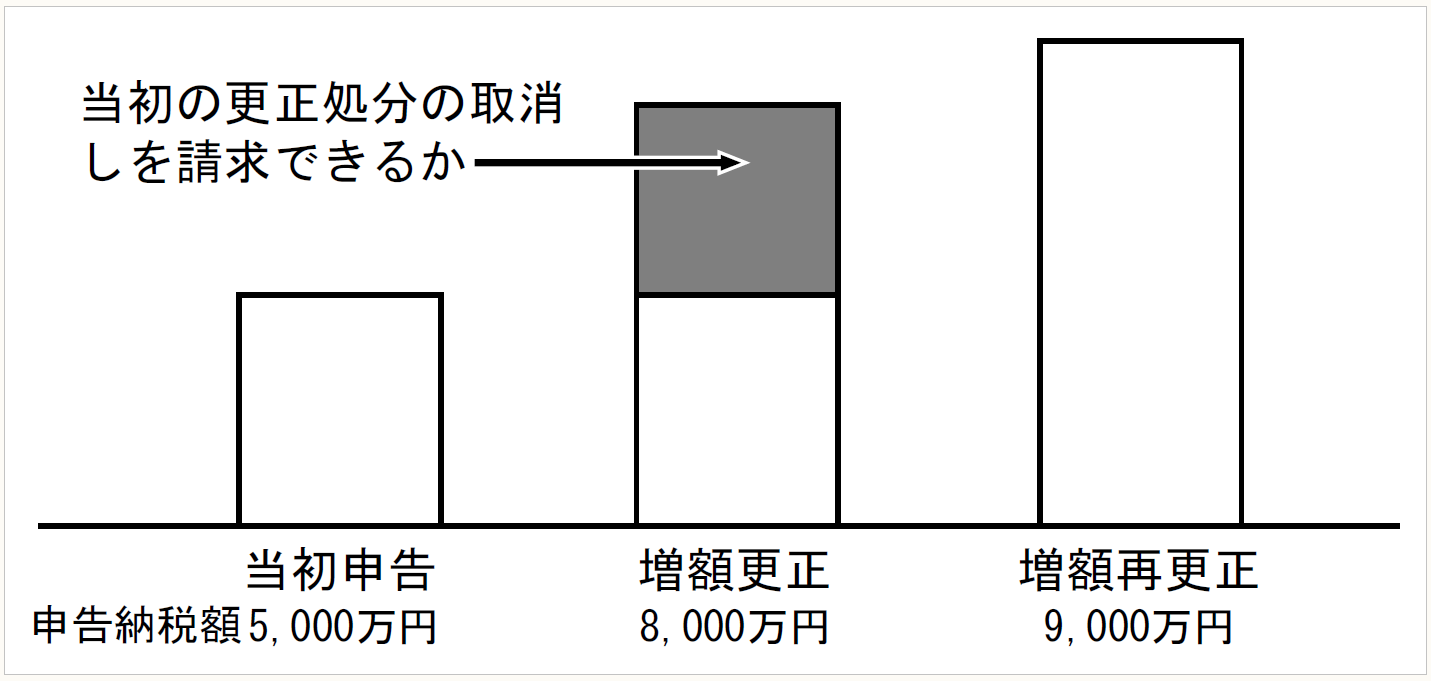
例えば、確定申告の提出後になされた増額更正(第一次更正)の効力は、当初申告とは別個に存在すると考えるべきか否かという問題がある。これは、その後に再更正(第二次更正)処分がなされた後においても、第一次更正処分の違法性を争う訴えの利益があるか否かという点でしばしば問題となるところである。
すなわち、次の図1にいうところの、墨塗り部分の納税額(8,000万円-5,000万円=3,000万円)についての訴えの利益があるか否かという問題である。
〈図1〉
この争点は、そもそも更正・決定と再更正との関係をどのように捉えるかという立場の違いをそのまま反映するものである。
まず、吸収説という考え方をみてみたい。
これは、更正又は再更正は、それぞれ、申告又は更正・決定を白紙に戻した上で、改めて税額を全体として確定し直す行為であるとする見解である。この見解によれば、申告又は更正・決定とは、更正又は再更正によって効力を失うことになる。
いわば、「以前の申告や更正を、後の更正又は再更正が全面的に塗り替える」(吸収する)といった関係と理解するものである。
すなわち、増額再更正の性質について、増額更正に係る課税標準・税額の脱漏部分のみを追加して確認する処分ではなく、納付すべき税額を全面的に見直し、増額更正に係る税額を含めて税額全体を確認する処分と捉えた上で、当初の更正・決定の効果は引き続き増額再更正の効力の中に承継されるが、当初の更正・決定自体は独立の存在を失い、増額再更正の内容としてこれに吸収されて一体となり、その外形が消滅するとの見解である(司法研修所編「租税訴訟の審理について」司法研究報告書36輯2号38頁)。
イ 併存説
これに対して、併存説という考え方がある。
これは、更正又は再更正は、申告又は更正・決定とは別個・独立の行為であり、申告又は更正・決定によって確定した税額に一定の税額を追加し、又はそれを減少させるにすぎない、とする考え方である。
吸収説において、「以前の申告や更正を、後の更正又は再更正が全面的に塗り替える」と説明したが、併存説は、「以前の申告や更正に、後の更正又は再更正をもって追加する」というイメージである。
4 学説
例えば、金子宏教授は、原則的には吸収説が妥当すると説明されるが、法的安定性の観点からの問題点も指摘される。
更正または再更正が単に申告または更正、決定によって確定した税額を変更するのみでなく、課税標準の内容をも変更する(課税標準の中味を入れ替える)ことが少なくないことを考えると、この2つの見解の中では、本質論としては消滅説〔筆者注:吸収説〕が正当であり、更正および再更正の実態に合致しているといえよう。しかし、消滅説をとると、更正または再更正がなされると、申告または更正・決定に基づいてなされた種々の行為(納付・滞納処分・不服申立および訴えの提起)は、その基礎を失い、さかのぼって無効になるから、租税法律関係の安定性が損なわれることになる(金子宏『租税法〔第23版〕』678頁(弘文堂2019))。
国税通則法29条《更正等の効力》
第24条《更正》又は第26条《再更正》の規定による更正(以下・・・「更正」という。)で既に確定した納付すべき税額を増加させるものは、既に確定した納付すべき税額に係る部分の国税についての納税義務に影響を及ぼさない。
2 既に確定した納付すべき税額を減少させる更正は、その更正により減少した税額に係る部分以外の部分の国税についての納税義務に影響を及ぼさない。
3 更正又は決定を取り消す処分又は判決は、その処分又は判決により減少した税額に係る部分以外の部分の国税についての納税義務に影響を及ぼさない。
すなわち、現行法の解釈としては、増額更正の場合には併存説が妥当し、減額更正の場合には一部吸収説が妥当するとされるのである。
その結果、更正又は再更正がなされても、申告又は更正・決定に係る税額の納付及びその税額を徴収するための滞納処分は、それによってその効力に影響を受けないし、また、再更正又は再々更正がなされても、更正・決定又は再更正に対する不服申立及び訴訟は、それによって影響を受けずに有効に係属を続けることになるというのである(金子・前掲書959頁)。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。