酒井克彦の
〈深読み◆租税法〉
【第91回】
「法令相互間の適用原則から読み解く租税法(その1)」
~所管事項の原則~
中央大学法科大学院教授・法学博士
酒井 克彦
はじめに
租税法が法である限り法解釈・適用の一般原則が適用されることになる。しかし、ときとして、租税法律主義の支配する租税法領域においては、租税実体法を前提とした議論の展開が重視され過ぎるがゆえに、必ずしも法解釈・一般適用の原理が強く意識されているとは限らない。
そこで、租税法の個別具体の問題解決場面、すなわち租税法の解釈適用が、いかに法解釈・適用の一般原理を前提として展開されているか検証を行うこととしたい。
本稿では、特に、法令相互間の適用原則たる「所管事項の原則」について関心を寄せることとしよう。
Ⅰ 所管事項の原則
1 概観
法令の「所管事項の原則」とは、法令の種類ごとに所管事項を定め、所管事項以外のことはその法形式では規定できないこととし、法令間に矛盾抵触が生じないようにするという考え方である。
仮に所管事項を外れた規定をすれば、それは無効になる。
この点、法律以下の各種の法令の種類ごとにそれぞれの専属的な所管事項を設けることは事実上不可能であって、実際問題としても、2つ以上の種類の法令の所管事項が競合する例はきわめて多いとはいわれているものの、例えば、所得税法に殺人の規定がないというようなことを意味する所管事項の原則は、いわば、当たり前のことを述べているだけであって、解釈論に何らかの影響があるのであろうか。
以下では、租税法における所管事項の原則が解釈論において議論された、同族会社等の行為又は計算等の否認規定に関するいわゆる「対応的調整」の問題について触れてみたい。
(※) この際、例えば、「関係行政機関が所管する法令に係る行政手続等における情報通信の技術の利用に関する法律施行規則」(内閣府・総務省・法務省・外務省・財務省・文部科学省・厚生労働省・農林水産省・経済産業省・国土交通省・環境省令第1号)とか、「財務省が関係行政機関に属する行政機関として所管する法令に基づく手続等及び財務省が他の行政機関と共同で所管する公益法人の設立又は監督に関する手続等のうち、関係行政機関が所管する法令に係る行政手続等における情報通信の技術の利用に関する法律施行規則を適用する範囲を定める件の一部を改正する件」(財務350)といった告示が示す「所管法令」というものは、各省庁が所掌する法令のことを指す用語であるから、ここにいう「所管事項の原則」とは別である。
2 所得税法157条《同族会社等の行為又は計算の否認等》の適用
同族会社等の行為計算の否認とは、同族会社等を使って所得税や法人税などの負担を不当に減少させようとする行為を否認する税務署長の更正、決定権限のことをいう。
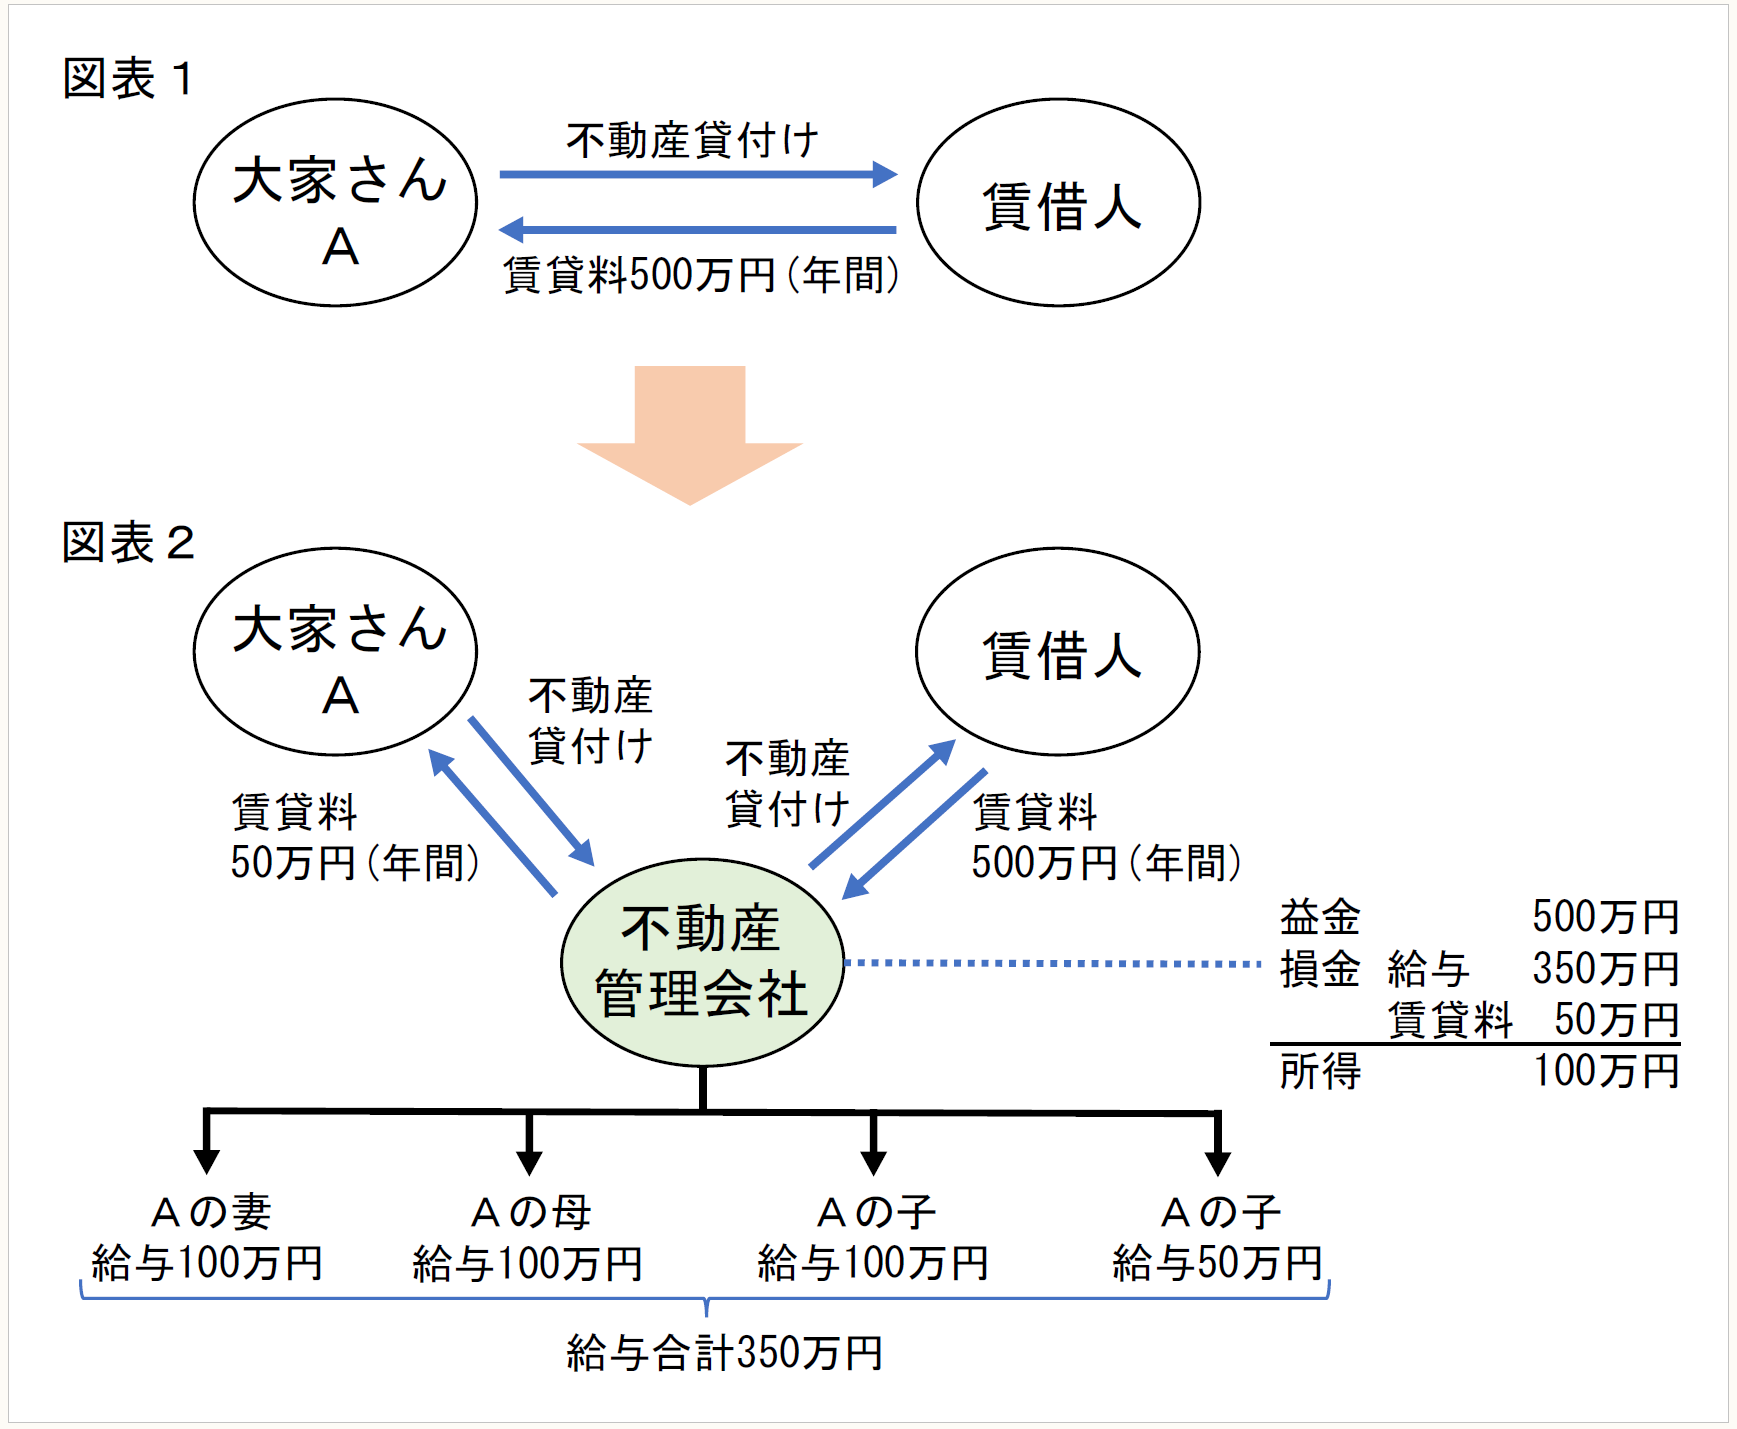
例えば、次の図のように、不動産所得者Aが不動産を貸し付けて年間500万円の所得を得ていた場合を想定しよう。
ここでAが不動産管理会社(同族会社)を設立し、かかる不動産管理会社を経由して、賃借人に同額の賃料で不動産の貸付けを行うこととすれば、同社に利益がプールされ、Aが負担する所得税の累進課税を軽減させることができるのである。
また、当該不動産管理会社で家族従業員に給与を支払えば(図表2の場合350万円)、その支払は同法人の損金となることから、法人税を軽減することも可能となる。また、この場合、不動産管理会社を経由しない場合にはAの不動産所得が500万円であるのに対して(図表1)、不動産管理会社を経由する取引をすれば不動産所得が50万円となる(図表2)。
〔出典:酒井克彦『スタートアップ租税法〔第3版〕』216頁(財経詳報社2015)〕
所得税法157条《同族会社等の行為又は計算の否認等》は、税務署長に同族会社等の行為や計算を無視した更正や決定の権限を付与している。
すなわち、同条1項は、「税務署長は、次に掲げる法人の行為又は計算で、これを容認した場合にはその株主等である居住者又はこれと政令で定める特殊の関係のある居住者・・・の所得税の負担を不当に減少させる結果となると認められるものがあるときは、その居住者の所得税に係る更正又は決定に際し、その行為又は計算にかかわらず、税務署長の認めるところにより、・・・金額を計算することができる。」と規定する。
3 対応的調整と所管事項の原則
そこで、所轄税務署長が、所得税法157条1項を適用して、例えば、Aが不動産管理会社から受ける不動産所得の計算に係る収入金額を450万円と認定して更正処分を行うことがあり得る。
これは、所得税法157条1項の適用問題であるが、他方で、かかる更正処分が別の問題を惹起することになるのである。すなわち、そのような所得税法上の更正処分の反射として、不動産管理会社に係る法人税の金額の計算に修正を加えるべきか否かという問題がある。
具体的にいえば、不動産管理会社は、法人税の計算において、益金(収益)の額が500万円、損金(費用)の額が給与350万円+Aへの賃料の支払額50万円で400万円であったことから、500万円-400万円=100万円という法人所得を確定申告していたはずであるが、上記の所得税法上の更正処分を前提とすれば、不動産管理会社からAへの支払は50万円ではなく、450万円が正しかったということになりはしないであろうか。
そうであるとすると、現在の法人税の申告において計上されている賃料の支払額を50万円から450万円として減額更正されるべきであるように思われる。
このことを、「対応的調整」と呼ぶが、これまで、対応的調整による法人税に係る減額更正が認められるべきか否かについて、長らく議論されてきた。
上記の架空の事例においては、所得税法157条1項の適用があったわけであるが、従来は、法人税法に対応的調整の規定が存在しなかった。法人税法に規定がない以上、所得税法上の処理の反射として、法人税の減額更正を行うべきことは、所管事項の原則の見地からすれば立法上不可能であって、所得税法と法人税法が別々の法律であるからには、対応的調整はできないことになろう。
上記事例でいえば、あくまでも税務署長が同族会社等の行為計算の否認を行う権限を所得税法において付与されたのは、Aの所得税の計算に関するものだけであるはずである。そうであるとすれば、不動産管理会社の法人税の計算においては、実際に同社がAに支払った金額の50万円以上の支払賃貸料を計上することはできないはずであると解されていたのである。
まさに、所管事項の原則が所得税法157条1項の適用における法人税の減額更正を阻むこととなり、「対応的調整」が否定されてきた直接の理由となってきたのである。
もっとも、平成18年度税制改正において、所得税法157条1項の適用があった場合に、次のように法人税法132条《同族会社等の行為又は計算の否認》1項の適用を許容する対応的調整規定(法法132③)が設けられたことによって、この解釈問題には一定の決着がつけられた。
なお、この対応的調整に関する規定(法法132③)は、所得税法と法人税法との間の調整のみならず、相続税法や地価税法における同族会社等の行為計算の否認規定の適用に関しても適用される条文として創設されている。
法人税法132条《同族会社等の行為又は計算の否認》
3 第1項の規定は、同項に規定する更正又は決定をする場合において、同項各号に掲げる法人の行為又は計算につき、所得税法第157条第1項《同族会社等の行為又は計算の否認等》若しくは相続税法第64条第1項《同族会社等の行為又は計算の否認等》又は地価税法(平成3年法律第69号)第32条第1項《同族会社等の行為又は計算の否認等》の規定の適用があったときについて準用する。
その逆も同じく、法人税法132条1項の適用があった場合の所得税の減額更正処理を行うための「対応的調整」として、同時に、所得税法157条3項が次のように設けられている。ここでも、所得税法と法人税法間のみならず、相続税法や地価税法が射程範囲に含まれていることに留意したい。
所得税法157条《同族会社等の行為又は計算の否認》
3 第1項の規定は、同項各号に掲げる法人の行為又は計算につき、法人税法第132条第1項《同族会社等の行為又は計算の否認》若しくは相続税法第64条第1項《同族会社等の行為又は計算の否認等》又は地価税法(平成3年法律第69号)第32条第1項《同族会社等の行為又は計算の否認等》の規定の適用があった場合における第1項の居住者の所得税に係る更正又は決定について準用する。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。