公開日: 2021/10/14 (掲載号:No.440)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第100回】「節税義務が争点とされた事例(その3)」

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第100回】

「節税義務が争点とされた事例(その3)」


中央大学法科大学院教授・法学博士
酒井 克彦


遺産分割協議の成立に伴う相続税の修正申告を受任した税理士には、その事務処理に当たり延納許可申請手続をすることに関し、依頼者に納付についての指導・助言をする付随的義務があり、かかる義務の履行を怠った点に債務不履行があったと認めることができるとして、当該税理士に損害賠償義務があるとされた事例に東京高裁平成7年6月19日判決(判時1540号48頁)がある(※)。

(※) この事例を扱った論稿として、酒井克彦・税務弘報54巻1号105頁(2006)参照。

今回は、この事例を検討することとしよう。


Ⅰ 事案の概要

Xら(原告・控訴人)は、税理士であるY(被告・被控訴人)にXらの相続税修正申告に関する手続を委任したところ、Yは修正申告書を提出したのみで、かかる相続税の納期限までに、又は納付すべき日になすべきであった相続税延納許可申請を行わなかった。相続税を一括納付することができないXらは納付を延滞せざるを得ないこととなり、延滞税が発生することとなった。

本件は、Xらが、かかる延滞税額と延納許可を受けていれば負担することとなったであろう利子税額との差額相当の財産上の損害及び精神的苦痛を被ったと主張して、Yを相手取り、債務不履行に基づく損害賠償を求めた事案である。

なお、上記の相続税修正申告書の提出に先立ち、Xらから、委任事項を〈1〉亡Aの相続財産について所轄税務署長に対し相続税の修正申告をし、また当該申告に関わる税務調査に対して立会説明をすること、〈2〉上記の行為に付随する税理士法2条《税理士の業務》の一切の税理士業務を行うことの2点とする、「乙野会計事務所 公認会計士・税理士Y(被告)、公認会計士・税理士B」宛の各Xが作成した委任状がある。

原審横浜地裁平成6年7月15日判決(判タ904号145頁)は、「具体的な委任契約が如何なる範囲の業務を目的として締結されたかどうかの判断は、委任状表示の委任事項の記載及び委任に至る経緯等から、当事者の意思を合理的に解釈してこれを決すべきである。」と示した上で、「XらとYとの間に締結された委任契約は、前記委任状に明記されたとおり、『相続税修正申告、税務調査の立会、説明及びこれらに付随する税理士業務』であり、Xらの相続税延納許可申請をすることを含まないことが明らかである(相続税延納許可申請は、『相続税修正申告』に付随する税理士業務であるともいえない。)。」として、Xらの主張を排斥した。

すなわち、横浜地裁は、Yは「『相続税修正申告、税務調査の立会、説明及びこれらに付随する税理士業務』の委任の本旨に従って、委任された事務を適正に処理したものというべきであり、この点に債務不履行があったとはいえない。」としたのである。

これを不服として、Xらが控訴した。


Ⅱ 争点

XらとYとの間で、亡Aの遺産相続に伴うXらの相続税修正申告に関する一切の手続をYに委任する旨の契約が成立したか否か、及びかかる委任の範囲には、Xらの相続税の延納許可申請をすることも含まれていたか否か。


Ⅲ 判決の要旨

東京高裁は、税理士法1条《税理士の使命》を示し、税理士には法令の許容する範囲内で依頼者の利益を図る義務があるとする。

税理士は、税務に関する専門家として、独立した公正な立場において、申告納税制度の理念にそって、納税義務者の信頼にこたえ、租税に関する法令に規定された納税義務の適正な実現を図ることを使命とするものである(税理士法1条)。

税理士は税務の専門家であるから、税務に関する法令、実務の専門知識を駆使して、依頼者の要望に適切に応ずべき義務がある。すなわち、相続税の修正申告手続を受任した場合には、善良な管理者として依頼者の利益に配慮する義務があることはもちろんであり(民法644条)、税理士法上の義務として、法令に適合した適切な申告をすべきことは当然であるが、法令の許容する範囲内で依頼者の利益を図る義務があるというべきである。

その上で、納付の時期及び方法についても依頼者へ周知する必要があるとする。

そして、租税の申告(税額の確定作業)に伴い租税の納付が必要となるのであり、依頼者に納付の時期及び方法について周知させる必要がある。Yの事務所においても、通常の相続税の申告に当たっては、必要な場合には延納許可申請等の手続も申告に併せて行い、納付書の受渡しも行うようにスケジュールが組まれている・・・。

そして、本件においては税額が多額であることから、延納の許可の有無によって附帯税の負担も大きく異なると指摘する。

特に、本件においては、相続税の修正申告(期限後申告)であり、その遺産総額は10億円を超え、Xらの納付すべき相続税の合計額は2億2,539万8,400円の多額にのぼり、延納の手続をしなければ、申告書を提出した日に全額を納付しなければならず、納付を完了しない場合には、その翌日から延滞税(最初の2か月間は年7.3パーセント、その後は14.6パーセント。ただし、滞納処分の差押があれば、7.3パーセントとなる。)が賦課されるのに対して、延納の許可を得れば年4.8パーセントの利子税の負担で済むことになるのであって、延納の許可を受けるかどうかによって、Xらが負担する附帯税の額に大きな差があるものである。

また、Xらの置かれていた状況についても次のように認定している。

そして、Xらは、相続税を相続する土地の売却代金から支払うことを予定していたのであり、遺産分割協議の成立までの間に売却の手配をしていたものの、確実に売却できる見込みがあったわけではなく、W弁護士から遺産分割協議の成立に伴い支払が予定される代償金等の支払の確保を依頼され、T信用株式会社との交渉に当たったYとしては、その事情を承知していたものと推認できる。そして、相続税の延納許可を得ることによって、Xらに特別不利益が生ずることはない。

そして、上記のような事情から、Yには、「単なるサービス」とは異なり、Xらが相続税を納付可能であるか等を確認する義務があったとし、かかる義務の履行を怠ったものとして債務不履行を認めている。

したがって、本件においては、相続税の修正申告に当たっては、相続税の納付がいつ必要であるのかをXらに説明し、その納付が可能であるかどうかを確認し、これができない場合には、延納許可申請の手続をするかどうかについてXらの意思を確認する義務があるというべきである。このような納付についての指導、助言を行うことは、本件の事情のもとにおいては、単なるサービスというものではなく、相続税の確定申告に伴う付随的義務であり、この懈怠については債務不履行責任を負うものと解するのが相当である。

なお、東京高裁は、税理士法2条について、税理士の負うべき義務の範囲を限定するものではないとも説示している。

税理士法2条には税理士の行う業務を限定的に列挙しているが、これは税理士の資格がない者に税理士業務を行うことを禁じること(税理士法52条)のためにその範囲を明確にするためであって、税理士が受任する事務を限定したり、税理士の責任を負うべき事務の範囲を限定する趣旨のものと解することはできない。


Ⅳ コメント

東京高裁は、税理士は税務の専門家であることを理由として、「税務に関する法令、実務の専門知識を駆使して、依頼者の要望に適切に応ずべき義務」があるとしている。税務の専門家であることが、なぜに「依頼者の要望に適切に応ずべき義務」につながるのであろうか。

この点につき、同高裁は、「善良な管理者として依頼者の利益に配慮する義務」が民法644条を根拠として導き出せるとの立場を採用している。

民法644条《受任者の注意義務》

受任者は、委任の本旨に従い、善良な管理者の注意をもって、委任事務を処理する義務を負う。

そのような理解の上で、税理士には、❶税理士法上の義務として、法令に適合した適切な申告をすべき義務と、❷法令の許容する範囲内で依頼者の利益を図る義務の2つの義務があるとするのである。

ここで、「税理士法上の義務」たるものが、❶の義務についてのみ生じるのか、あるいは❷の義務についても生じるのかについては議論の余地があろう。上記のとおり、❷の義務については、民法644条を根拠としていることからすれば、税理士法上の義務は❶の義務についてのみ論じられているようにも思われる。

そこで、❷の義務について考えるに、東京高裁は、本件においては、Xらが租税の申告(税額の確定作業)に伴い租税の納付が必要となる上、高額な延滞税負担を招来することになることから、YはXらに対して納付に関する周知をした上で、「延納許可申請の手続をするかどうかについてXらの意思を確認する義務」があるとしている。

この延納許可申請手続に関する納税者の意思確認義務は、上記❷の義務を根拠としたものであるが、❷の義務が民法644条を根拠としたものである点に鑑みれば、果たして、納税者と税理士との間に締結された委任契約における「委任の本旨」が奈辺にあったのかという点に関心を寄せるべきことになるように思われる。
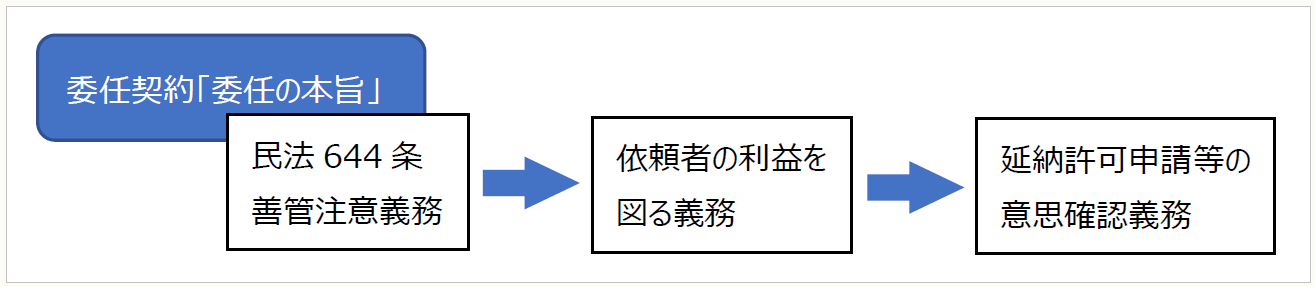
もっとも、そもそも、延納許可申請手続に関する納税者の意思確認義務が確定申告書の作成提出に付随的に行われるべき業務であると認定されるのであれば、かかる確認作業は、「委任の本旨」たる確定申告書の作成提出に包摂されることにもなろう。

東京高裁は、そのような立場に立っていると思われる。けだし、同高裁は、「このような納付についての指導、助言を行うことは、本件の事情のもとにおいては、単なるサービスというものではなく、相続税の確定申告に伴う付随的義務であり、この懈怠については債務不履行責任を負うものと解するのが相当である」と論じるからである。

すなわち、Xらの主張を排斥した原審横浜地裁は、あくまでも委任の本旨を、委任状に明記されたとおり「相続税修正申告、税務調査の立会、説明及びこれらに付随する税理士業務」であると解し、かつ、「相続税延納許可申請は、『相続税修正申告』に付随する税理士業務であるともいえない。」としていたところであるが、この点において、控訴審東京高裁とは立場が異なるのである。

*なお、東京高裁も、あくまでも「委任契約の内容は、委任状の委任事項のとおり、相続税の修正申告及びこれに関する税務調査に立ち会い説明することということになる。」としており、この点の理解は地裁と高裁で同様のものと見受けられる。

(了)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。
酒井克彦の

〈深読み◆租税法〉

【第100回】

「節税義務が争点とされた事例(その3)」


中央大学法科大学院教授・法学博士
酒井 克彦


遺産分割協議の成立に伴う相続税の修正申告を受任した税理士には、その事務処理に当たり延納許可申請手続をすることに関し、依頼者に納付についての指導・助言をする付随的義務があり、かかる義務の履行を怠った点に債務不履行があったと認めることができるとして、当該税理士に損害賠償義務があるとされた事例に東京高裁平成7年6月19日判決(判時1540号48頁)がある(※)。

(※) この事例を扱った論稿として、酒井克彦・税務弘報54巻1号105頁(2006)参照。

今回は、この事例を検討することとしよう。


Ⅰ 事案の概要

Xら(原告・控訴人)は、税理士であるY(被告・被控訴人)にXらの相続税修正申告に関する手続を委任したところ、Yは修正申告書を提出したのみで、かかる相続税の納期限までに、又は納付すべき日になすべきであった相続税延納許可申請を行わなかった。相続税を一括納付することができないXらは納付を延滞せざるを得ないこととなり、延滞税が発生することとなった。

本件は、Xらが、かかる延滞税額と延納許可を受けていれば負担することとなったであろう利子税額との差額相当の財産上の損害及び精神的苦痛を被ったと主張して、Yを相手取り、債務不履行に基づく損害賠償を求めた事案である。

なお、上記の相続税修正申告書の提出に先立ち、Xらから、委任事項を〈1〉亡Aの相続財産について所轄税務署長に対し相続税の修正申告をし、また当該申告に関わる税務調査に対して立会説明をすること、〈2〉上記の行為に付随する税理士法2条《税理士の業務》の一切の税理士業務を行うことの2点とする、「乙野会計事務所 公認会計士・税理士Y(被告)、公認会計士・税理士B」宛の各Xが作成した委任状がある。

原審横浜地裁平成6年7月15日判決(判タ904号145頁)は、「具体的な委任契約が如何なる範囲の業務を目的として締結されたかどうかの判断は、委任状表示の委任事項の記載及び委任に至る経緯等から、当事者の意思を合理的に解釈してこれを決すべきである。」と示した上で、「XらとYとの間に締結された委任契約は、前記委任状に明記されたとおり、『相続税修正申告、税務調査の立会、説明及びこれらに付随する税理士業務』であり、Xらの相続税延納許可申請をすることを含まないことが明らかである(相続税延納許可申請は、『相続税修正申告』に付随する税理士業務であるともいえない。)。」として、Xらの主張を排斥した。

すなわち、横浜地裁は、Yは「『相続税修正申告、税務調査の立会、説明及びこれらに付随する税理士業務』の委任の本旨に従って、委任された事務を適正に処理したものというべきであり、この点に債務不履行があったとはいえない。」としたのである。

これを不服として、Xらが控訴した。


Ⅱ 争点

XらとYとの間で、亡Aの遺産相続に伴うXらの相続税修正申告に関する一切の手続をYに委任する旨の契約が成立したか否か、及びかかる委任の範囲には、Xらの相続税の延納許可申請をすることも含まれていたか否か。


Ⅲ 判決の要旨

東京高裁は、税理士法1条《税理士の使命》を示し、税理士には法令の許容する範囲内で依頼者の利益を図る義務があるとする。

税理士は、税務に関する専門家として、独立した公正な立場において、申告納税制度の理念にそって、納税義務者の信頼にこたえ、租税に関する法令に規定された納税義務の適正な実現を図ることを使命とするものである(税理士法1条)。

税理士は税務の専門家であるから、税務に関する法令、実務の専門知識を駆使して、依頼者の要望に適切に応ずべき義務がある。すなわち、相続税の修正申告手続を受任した場合には、善良な管理者として依頼者の利益に配慮する義務があることはもちろんであり(民法644条)、税理士法上の義務として、法令に適合した適切な申告をすべきことは当然であるが、法令の許容する範囲内で依頼者の利益を図る義務があるというべきである。

その上で、納付の時期及び方法についても依頼者へ周知する必要があるとする。

そして、租税の申告(税額の確定作業)に伴い租税の納付が必要となるのであり、依頼者に納付の時期及び方法について周知させる必要がある。Yの事務所においても、通常の相続税の申告に当たっては、必要な場合には延納許可申請等の手続も申告に併せて行い、納付書の受渡しも行うようにスケジュールが組まれている・・・。

そして、本件においては税額が多額であることから、延納の許可の有無によって附帯税の負担も大きく異なると指摘する。

特に、本件においては、相続税の修正申告(期限後申告)であり、その遺産総額は10億円を超え、Xらの納付すべき相続税の合計額は2億2,539万8,400円の多額にのぼり、延納の手続をしなければ、申告書を提出した日に全額を納付しなければならず、納付を完了しない場合には、その翌日から延滞税(最初の2か月間は年7.3パーセント、その後は14.6パーセント。ただし、滞納処分の差押があれば、7.3パーセントとなる。)が賦課されるのに対して、延納の許可を得れば年4.8パーセントの利子税の負担で済むことになるのであって、延納の許可を受けるかどうかによって、Xらが負担する附帯税の額に大きな差があるものである。

また、Xらの置かれていた状況についても次のように認定している。

そして、Xらは、相続税を相続する土地の売却代金から支払うことを予定していたのであり、遺産分割協議の成立までの間に売却の手配をしていたものの、確実に売却できる見込みがあったわけではなく、W弁護士から遺産分割協議の成立に伴い支払が予定される代償金等の支払の確保を依頼され、T信用株式会社との交渉に当たったYとしては、その事情を承知していたものと推認できる。そして、相続税の延納許可を得ることによって、Xらに特別不利益が生ずることはない。

そして、上記のような事情から、Yには、「単なるサービス」とは異なり、Xらが相続税を納付可能であるか等を確認する義務があったとし、かかる義務の履行を怠ったものとして債務不履行を認めている。

したがって、本件においては、相続税の修正申告に当たっては、相続税の納付がいつ必要であるのかをXらに説明し、その納付が可能であるかどうかを確認し、これができない場合には、延納許可申請の手続をするかどうかについてXらの意思を確認する義務があるというべきである。このような納付についての指導、助言を行うことは、本件の事情のもとにおいては、単なるサービスというものではなく、相続税の確定申告に伴う付随的義務であり、この懈怠については債務不履行責任を負うものと解するのが相当である。

なお、東京高裁は、税理士法2条について、税理士の負うべき義務の範囲を限定するものではないとも説示している。

税理士法2条には税理士の行う業務を限定的に列挙しているが、これは税理士の資格がない者に税理士業務を行うことを禁じること(税理士法52条)のためにその範囲を明確にするためであって、税理士が受任する事務を限定したり、税理士の責任を負うべき事務の範囲を限定する趣旨のものと解することはできない。


Ⅳ コメント

東京高裁は、税理士は税務の専門家であることを理由として、「税務に関する法令、実務の専門知識を駆使して、依頼者の要望に適切に応ずべき義務」があるとしている。税務の専門家であることが、なぜに「依頼者の要望に適切に応ずべき義務」につながるのであろうか。

この点につき、同高裁は、「善良な管理者として依頼者の利益に配慮する義務」が民法644条を根拠として導き出せるとの立場を採用している。

民法644条《受任者の注意義務》

受任者は、委任の本旨に従い、善良な管理者の注意をもって、委任事務を処理する義務を負う。

そのような理解の上で、税理士には、❶税理士法上の義務として、法令に適合した適切な申告をすべき義務と、❷法令の許容する範囲内で依頼者の利益を図る義務の2つの義務があるとするのである。

ここで、「税理士法上の義務」たるものが、❶の義務についてのみ生じるのか、あるいは❷の義務についても生じるのかについては議論の余地があろう。上記のとおり、❷の義務については、民法644条を根拠としていることからすれば、税理士法上の義務は❶の義務についてのみ論じられているようにも思われる。

そこで、❷の義務について考えるに、東京高裁は、本件においては、Xらが租税の申告(税額の確定作業)に伴い租税の納付が必要となる上、高額な延滞税負担を招来することになることから、YはXらに対して納付に関する周知をした上で、「延納許可申請の手続をするかどうかについてXらの意思を確認する義務」があるとしている。

この延納許可申請手続に関する納税者の意思確認義務は、上記❷の義務を根拠としたものであるが、❷の義務が民法644条を根拠としたものである点に鑑みれば、果たして、納税者と税理士との間に締結された委任契約における「委任の本旨」が奈辺にあったのかという点に関心を寄せるべきことになるように思われる。

もっとも、そもそも、延納許可申請手続に関する納税者の意思確認義務が確定申告書の作成提出に付随的に行われるべき業務であると認定されるのであれば、かかる確認作業は、「委任の本旨」たる確定申告書の作成提出に包摂されることにもなろう。

東京高裁は、そのような立場に立っていると思われる。けだし、同高裁は、「このような納付についての指導、助言を行うことは、本件の事情のもとにおいては、単なるサービスというものではなく、相続税の確定申告に伴う付随的義務であり、この懈怠については債務不履行責任を負うものと解するのが相当である」と論じるからである。

すなわち、Xらの主張を排斥した原審横浜地裁は、あくまでも委任の本旨を、委任状に明記されたとおり「相続税修正申告、税務調査の立会、説明及びこれらに付随する税理士業務」であると解し、かつ、「相続税延納許可申請は、『相続税修正申告』に付随する税理士業務であるともいえない。」としていたところであるが、この点において、控訴審東京高裁とは立場が異なるのである。

*なお、東京高裁も、あくまでも「委任契約の内容は、委任状の委任事項のとおり、相続税の修正申告及びこれに関する税務調査に立ち会い説明することということになる。」としており、この点の理解は地裁と高裁で同様のものと見受けられる。

(了)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。
連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

税務・労務ハンドブック

公認会計士・税理士 井村 奨 著 税理士 山口光晴 著 税理士 濱 林太朗 著 特定社会保険労務士 佐竹康男 著 特定社会保険労務士 井村佐都美 著

【紙書籍+電子[1ID]セット版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

【電子書籍版】令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

令和8年度版 税務コンパクトブック

株式会社プロフェッションネットワーク 編著

現代税法入門塾

石村耕治 編

入門税法

公益社団法人 全国経理教育協会 編

図解 租税法ノート

八ッ尾順一 著

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

相続税・贈与税取扱いの手引

公益財団法人 納税協会連合会 編集部 編

実務必須の重要税務判例100

弁護士 菊田雅裕 著

STEP式 相続税・贈与税申告書の作成手順

税理士 石原健次 監修 税理士 松田昭久 共著 税理士 上西由香 共著 税理士 西田 豊 共著 税理士 金本昌史 共著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

家族で考える財産承継

税理士 坪多晶子 著 弁護士 坪多聡美 著

新着情報

もっと見る

記事検索

#