公開日: 2015/08/20 (掲載号:No.132)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第32回】「租税法の解釈における厳格性(その2)」

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第32回】

「租税法の解釈における厳格性(その2)」


中央大学商学部教授・法学博士
酒井 克彦


《(その1)はこちら》

はじめに

1 厳格な解釈の要請

(1) 厳格な解釈が要請される理由

(2) 租税法が財産権の侵害規範であるため

(3) 予測可能性を担保するため

(4) 行政裁量の余地を否定し、恣意的な課税を防止する必要があるため

(5) 自己に都合のよい解釈を許容せず、公平な課税を実現するため


2 租税法にみる財産権の侵害規範性

前述のとおり、租税法律主義とは、国民の財産権の絶対に対する国家の課税権による侵害を、国民の意思たる法律によってのみ制限し得るとする原則である。

憲法84条

あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。

租税の賦課徴収に関する実体的手続的規定はすべて国民の代表者で構成されている議会で制定する法律によって定められなければならず、法律の定める要件と手続によってのみ国家は租税を賦課徴収することができる。これは、上記のとおり、憲法の要請するところである。

換言すると、課税範囲を法律によって明らかにすることにより、その範囲内においては国家の課税権行使が適法化されることになる。

また、これを国民の側からいうと、かかる範囲を超えては租税を賦課徴収されない、すなわち財産権を侵害されないということになるであろう。

この点につき、退職慰労金がみなし相続財産に含まれるか否かが争点となった事例において、大阪地裁昭和37年2月16日判決(民集26巻10号2030頁)は、次のように示す。

税法の解釈は、税法が課税を目的とするだけでなく、憲法の保障する財産権を課税の領域で保障することを目的とするものであるから、いわゆる租税法律主義の当然の帰結として認識の対象たる法規の文言を離れ、無視し、または文言を置換し、附加することは許されないのであって、課税の目的のため恣意的にその負担の限度を拡大して解釈し、または納税義務者の利益のために縮少して解釈することは許されない。そして、税法の文言に反する解釈を例外的にも否定する結果、非合理的な結果を招来することがあっても、それは租税法の立法自体が非合理的であることに由来するものであって、これを租税行政または租税裁判の法解釈及び適用に転嫁するべきでないことはいうまでもない。しかしながら、法の解釈は、法規範的意味を認識するものであるから、法律文言の文法的解釈に終始すべきものではなく、論理的解釈、目的論的解釈などあらゆる解釈方法を集約すべきことも当然である。〔下線筆者〕

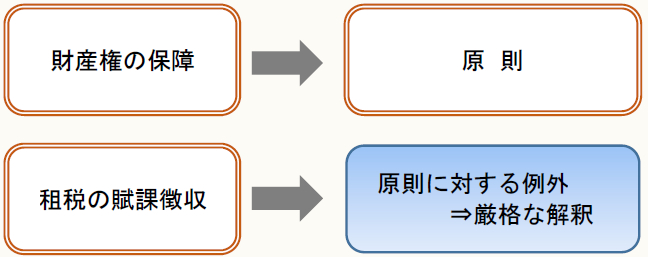
つまり、租税法とは、財産権の保障原則を一定の範囲において制限する租税の賦課徴収を認める一方、その租税の賦課徴収の限界を定めている法規であるといえるであろう。

すなわち、あくまで、憲法29条の要請する財産権の保障が大原則である中、その例外として機能するのが租税の賦課徴収である。その例外たる範囲を定めるものが租税法ということになる。
かように理解するものとして、いわゆる金属マンガン事件仙台高裁昭和50年1月22日判決(行裁例集26巻1号3頁)を確認しておきたい。

租税の賦課徴収と国民における財産権の保障との関係が法理論的に後者が原則的であるのに対し、前者が例外的なものとして理解されるべきであるという形式的な観点・・・のみならず、財産権の保障、租税負担の公平等をその実質的内容とする租税法律主義の原則からいっても、租税法規ことに課税要件規定は狭義に厳格になされなければならないことは異論のないところであろう〔下線筆者〕


3 非課税規定・減免規定に関する解釈姿勢

(1) 素朴な疑問

前述のように、財産権の保障が大原則であるところ、その例外として機能するのが租税の賦課徴収に係る租税法であるとすれば、財産権が侵害されない非課税規定・減免規定の解釈に関していえば厳格な解釈の必要がないのではなかろうか。

しかし、通説・判例はそうとは考えていないのが現状である。なぜであろうか?

こうした現状を理解するため、たとえば、租税の賦課徴収を原則的規定とし、これに対する例外的規定として非課税規定・減免規定を捉える考え方があり得る。

要するに、課税が原則であれば、課税をしないという例外の場合にはさらに厳格でなくてはならないという理解である。

たとえば、この点について、前述の金属マンガン事件仙台高裁判決は次のように判示する。

租税法規における非課税要件規定は、課税要件規定を原則的規定とすると、これに対する例外的規定としての地位にあるものと理解され、実質的にも非課税要件規定は、それが課税要件規定とは異なる何らかの財政、経済政策的配慮から定立されるものであるが故に、課税要件規定が実現維持しようとする租税負担の公平等の理念に対して何らかの意味におけるいわゆる阻害的な影響を及ぼすものであることからして、租税法規の解釈適用における前記の狭義性、厳格性の要請は、非課税要件規定の解釈適用において一層強調されてしかるべきだからである。〔下線筆者〕

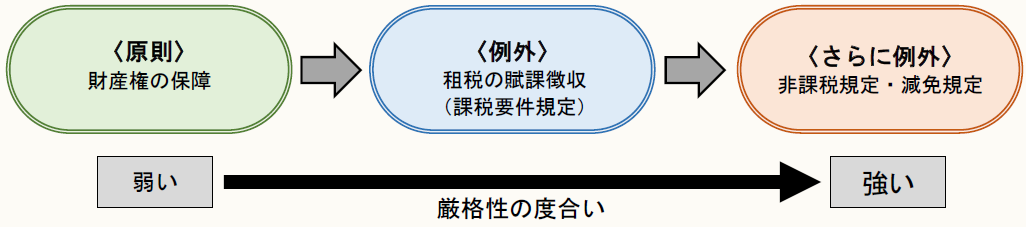
すなわち、こうした解釈姿勢は次の【図1】のように整理される。

【図1】
(2) 「例外の例外」

上記のような「例外の例外」だから「より厳格に」という理論構成はたしかに分からなくもなく、一見妥当であるようにも思える。しかし、かような整理の仕方は、やや形式論的な理解に過ぎてはいないか。

【図1】のように、まず原則としての財産権の保障があり、その例外たる租税の賦課徴収が続き、そしてさらにその例外に非課税規定・減免規定があるとするならば、「例外の例外」は、裏返しとして財産権の保障と同レベルの厳格性に戻るというような反論も考えられないわけではない(【図2】参照)。

【図2】
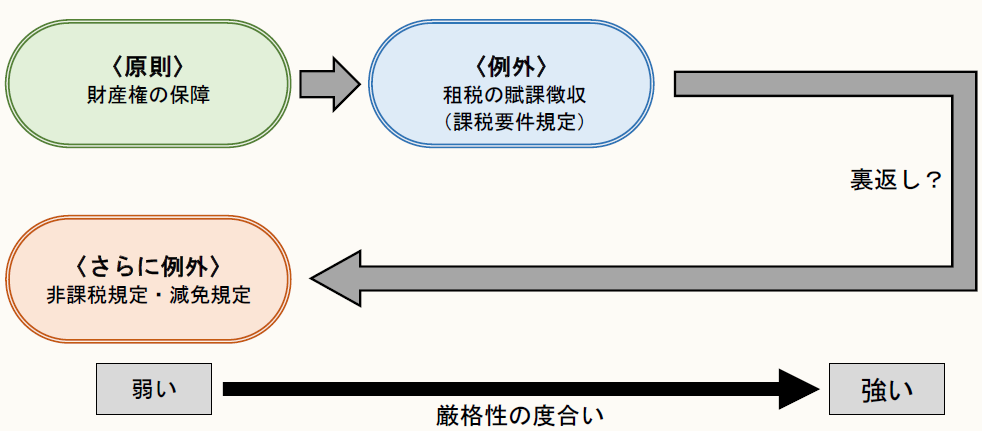
このように、形式論的側面からの説明だけでは限界があるように思われる。むしろ、ここでは、より実質論的側面からの理解をすべきではなかろうか。

実質論的側面からの理解とは、すなわち、対象となる租税法の規定の趣旨や目的からの検討である。そこには、差し当たり次の2つのアプローチが考えられる。

1つは、非課税規定・減免規定が政策的目的から用意されているところ、こうした政策上の配慮により本来のあるべき課税が歪められているならば、その歪みはできるだけ小さくすべきとする考えによるアプローチである(①)。そして、もう1つのアプローチは、解釈は政策の趣旨・目的の範囲内に限定されるべきとする考えによるアプローチである(②)。

アプローチ①:政策による課税の歪みは小さくすべきである。
アプローチ②:政策の趣旨・目的の範囲内に限定して解釈すべきである。

これらのアプローチは、いずれも、いわゆる目的論的解釈の考え方に接近するものといえる。すなわち、アプローチ①は、非課税規定・減免規定の制定が税制を歪めていることを解釈の中に織り込む考え方であり、アプローチ②は、これらの規定の解釈に当たっては立法趣旨に合致させるべきとの配慮が働いているとする考え方であるといえよう。一般的には、後者の考え方が目的論的解釈といわれるものである。すなわち、後者は、「なぜに政策上、非課税規定・減免規定が用意されたのか」という趣旨からのアプローチである。

 (続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

酒井克彦の

〈深読み◆租税法〉

【第32回】

「租税法の解釈における厳格性(その2)」


中央大学商学部教授・法学博士
酒井 克彦


《(その1)はこちら》

はじめに

1 厳格な解釈の要請

(1) 厳格な解釈が要請される理由

(2) 租税法が財産権の侵害規範であるため

(3) 予測可能性を担保するため

(4) 行政裁量の余地を否定し、恣意的な課税を防止する必要があるため

(5) 自己に都合のよい解釈を許容せず、公平な課税を実現するため


2 租税法にみる財産権の侵害規範性

前述のとおり、租税法律主義とは、国民の財産権の絶対に対する国家の課税権による侵害を、国民の意思たる法律によってのみ制限し得るとする原則である。

憲法84条

あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。

租税の賦課徴収に関する実体的手続的規定はすべて国民の代表者で構成されている議会で制定する法律によって定められなければならず、法律の定める要件と手続によってのみ国家は租税を賦課徴収することができる。これは、上記のとおり、憲法の要請するところである。

換言すると、課税範囲を法律によって明らかにすることにより、その範囲内においては国家の課税権行使が適法化されることになる。

また、これを国民の側からいうと、かかる範囲を超えては租税を賦課徴収されない、すなわち財産権を侵害されないということになるであろう。

この点につき、退職慰労金がみなし相続財産に含まれるか否かが争点となった事例において、大阪地裁昭和37年2月16日判決(民集26巻10号2030頁)は、次のように示す。

税法の解釈は、税法が課税を目的とするだけでなく、憲法の保障する財産権を課税の領域で保障することを目的とするものであるから、いわゆる租税法律主義の当然の帰結として認識の対象たる法規の文言を離れ、無視し、または文言を置換し、附加することは許されないのであって、課税の目的のため恣意的にその負担の限度を拡大して解釈し、または納税義務者の利益のために縮少して解釈することは許されない。そして、税法の文言に反する解釈を例外的にも否定する結果、非合理的な結果を招来することがあっても、それは租税法の立法自体が非合理的であることに由来するものであって、これを租税行政または租税裁判の法解釈及び適用に転嫁するべきでないことはいうまでもない。しかしながら、法の解釈は、法規範的意味を認識するものであるから、法律文言の文法的解釈に終始すべきものではなく、論理的解釈、目的論的解釈などあらゆる解釈方法を集約すべきことも当然である。〔下線筆者〕

つまり、租税法とは、財産権の保障原則を一定の範囲において制限する租税の賦課徴収を認める一方、その租税の賦課徴収の限界を定めている法規であるといえるであろう。

すなわち、あくまで、憲法29条の要請する財産権の保障が大原則である中、その例外として機能するのが租税の賦課徴収である。その例外たる範囲を定めるものが租税法ということになる。

かように理解するものとして、いわゆる金属マンガン事件仙台高裁昭和50年1月22日判決(行裁例集26巻1号3頁)を確認しておきたい。

租税の賦課徴収と国民における財産権の保障との関係が法理論的に後者が原則的であるのに対し、前者が例外的なものとして理解されるべきであるという形式的な観点・・・のみならず、財産権の保障、租税負担の公平等をその実質的内容とする租税法律主義の原則からいっても、租税法規ことに課税要件規定は狭義に厳格になされなければならないことは異論のないところであろう〔下線筆者〕


3 非課税規定・減免規定に関する解釈姿勢

(1) 素朴な疑問

前述のように、財産権の保障が大原則であるところ、その例外として機能するのが租税の賦課徴収に係る租税法であるとすれば、財産権が侵害されない非課税規定・減免規定の解釈に関していえば厳格な解釈の必要がないのではなかろうか。

しかし、通説・判例はそうとは考えていないのが現状である。なぜであろうか?

こうした現状を理解するため、たとえば、租税の賦課徴収を原則的規定とし、これに対する例外的規定として非課税規定・減免規定を捉える考え方があり得る。

要するに、課税が原則であれば、課税をしないという例外の場合にはさらに厳格でなくてはならないという理解である。

たとえば、この点について、前述の金属マンガン事件仙台高裁判決は次のように判示する。

租税法規における非課税要件規定は、課税要件規定を原則的規定とすると、これに対する例外的規定としての地位にあるものと理解され、実質的にも非課税要件規定は、それが課税要件規定とは異なる何らかの財政、経済政策的配慮から定立されるものであるが故に、課税要件規定が実現維持しようとする租税負担の公平等の理念に対して何らかの意味におけるいわゆる阻害的な影響を及ぼすものであることからして、租税法規の解釈適用における前記の狭義性、厳格性の要請は、非課税要件規定の解釈適用において一層強調されてしかるべきだからである。〔下線筆者〕

すなわち、こうした解釈姿勢は次の【図1】のように整理される。

【図1】

(2) 「例外の例外」

上記のような「例外の例外」だから「より厳格に」という理論構成はたしかに分からなくもなく、一見妥当であるようにも思える。しかし、かような整理の仕方は、やや形式論的な理解に過ぎてはいないか。

【図1】のように、まず原則としての財産権の保障があり、その例外たる租税の賦課徴収が続き、そしてさらにその例外に非課税規定・減免規定があるとするならば、「例外の例外」は、裏返しとして財産権の保障と同レベルの厳格性に戻るというような反論も考えられないわけではない(【図2】参照)。

【図2】

このように、形式論的側面からの説明だけでは限界があるように思われる。むしろ、ここでは、より実質論的側面からの理解をすべきではなかろうか。

実質論的側面からの理解とは、すなわち、対象となる租税法の規定の趣旨や目的からの検討である。そこには、差し当たり次の2つのアプローチが考えられる。

1つは、非課税規定・減免規定が政策的目的から用意されているところ、こうした政策上の配慮により本来のあるべき課税が歪められているならば、その歪みはできるだけ小さくすべきとする考えによるアプローチである(①)。そして、もう1つのアプローチは、解釈は政策の趣旨・目的の範囲内に限定されるべきとする考えによるアプローチである(②)。

アプローチ①:政策による課税の歪みは小さくすべきである。
アプローチ②:政策の趣旨・目的の範囲内に限定して解釈すべきである。

これらのアプローチは、いずれも、いわゆる目的論的解釈の考え方に接近するものといえる。すなわち、アプローチ①は、非課税規定・減免規定の制定が税制を歪めていることを解釈の中に織り込む考え方であり、アプローチ②は、これらの規定の解釈に当たっては立法趣旨に合致させるべきとの配慮が働いているとする考え方であるといえよう。一般的には、後者の考え方が目的論的解釈といわれるものである。すなわち、後者は、「なぜに政策上、非課税規定・減免規定が用意されたのか」という趣旨からのアプローチである。

 (続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

現代税法入門塾

石村耕治 編

入門税法

公益社団法人 全国経理教育協会 編

図解 租税法ノート

八ッ尾順一 著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

法人税の損金経理

税理士 安部和彦 著

わたしは税金

公認会計士・税理士 鈴木基史 著

税法基本判例 Ⅰ

谷口勢津夫 著

社長!税務調査の事前対策してますか

公認会計士・税理士 清原裕平 著

国税調査の舞台裏

税理士 小倉敏郎 著

税法の基礎理論

谷口勢津夫 著

質問応答記録書の実務対応

税理士 鴻秀明 著

新着情報

もっと見る

記事検索

#