酒井克彦の
〈深読み◆租税法〉
【第131回】
「消費税法上の実質行為者課税の原則(その4)」
中央大学法科大学院教授・法学博士
酒井 克彦
《(その1)はこちら》
はじめに
Ⅰ 素材とする事案
1 概観
2 前提事実
(1) 当事者
(2) 受託契約約款の定め
(3) A場における牛枝肉取引の流れ
(4) 買受人との間の約定の締結
(5) 債権の貸倒れに至る経緯
3 争点
4 判決の要旨
《(その2)はこちら》
Ⅱ 実質所得者課税の原則
1 形式と実質
2 原因・結果アプローチ
《(その3)はこちら》
Ⅲ 消費税法の本質と実質性の追求
1 「享受」という概念
2 随時税・行為税という性質
3 売上税という性質
Ⅳ 所得課税法における実質課税の原則との径庭
1 所得税法・法人税法と消費税法
例えば、国税不服審判所令和4年11月9日裁決(裁決事例集129号174頁)は、次のように論じる。
(イ) 所得税法第12条は、いわゆる実質所得者課税の原則を規定しているところ、その趣旨は、担税力に応じた公平な税負担を実現するため、収益の法律上の形式的帰属者(名義人)と法律上の実質的帰属者が相違する場合、後者を収益の帰属者とするというものと解される。
そして、事業(農業)から生ずる収益を享受する者が誰であるかは、その事業を経営していると認められる者(事業主)が誰であるかにより判定すべきであり、その事業を経営していると認められる者(事業主)が誰であるかという点は、実質所得者課税の原則を規定した所得税法第12条の趣旨に鑑み、農産物の生産及び出荷、口座の管理、必要経費の負担、事業の経理及び申告、関係者の認識等を総合勘案してその事業の経営方針の決定につき支配的影響力を有すると認められる者が当該事業の事業主に該当すると判定すべきである。
(ロ) また、消費税法第13条第1項も、法律上資産の譲渡等を行ったとみられる者が単なる名義人であって、その資産の譲渡等に係る対価を享受せず、その者以外の者がその資産の譲渡等に係る対価を享受する場合には、当該資産の譲渡等は、当該対価を享受する者が行ったものとして、同法を適用する旨規定しており、所得税法と同様の実質課税の原則を規定したものと解されるから、その事業に係る資産の譲渡等の対価を享受する者が誰であるかという点は、上記(イ)と同様に判定すべきである。
ここでは、所得税法12条と消費税法13条は「同様の実質課税の原則を規定したもの」と整理されている。
また、国税不服審判所令和4年1月12日裁決(裁決事例集126号35頁)は次のように述べている。
法人税法第11条は、・・・法律上の所得の帰属の形式とその実質が異なるときには、実質に従って租税関係が定められるべきであるという租税法上の当然の条理を確認的に定めたものと解される。したがって、本件収入の帰属者が誰であるかは、本件法人の事業の経緯、本件取引に係る業務の遂行状況、当該業務に係る費用の支払状況などの事実関係を総合して、業務の主体が誰であるかにより判断することとなる。
また、消費税法第13条は、・・・上記法人税法第11条の実質所得者課税の原則と同趣旨の規定と解される。
法人税法11条における実質所得者課税の原則と消費税法13条の実質行為者課税の原則も同じものであるかのごとく述べている。
このような考え方は妥当なのであろうか。
2 消費税法における所得の不追求
消費税が仮に付加価値税であるとするならば、付加価値に対する課税となるはずである。ここにいう「付加価値」を仮に、所得課税における「所得」と同値のものであると考えると、付加価値税たる消費税はもはや所得課税と同じものになるはずである。すなわち、付加価値=収益-費用と観念するとなると、これは所得課税における「所得」であるからである(※1)。
(※1) 中里実東京大学名誉教授は、「消費税法は、『消費』や『付加価値』といった概念を直截的には用いていない。これは仕入税額控除のシステムを用いているからであり、消費税が付加価値に対して課されないからではない。」とした上で、「結果としては、消費税は、売上から仕入れを控除した残額に対して課税されるから、結局、付加価値に対して課税されることは明らかであろう。」とされる(中里「金融取引(銀行取引・保険取引)・不動産取引に対する消費税の課税」日税研論集30号228頁注(1)(1995))。
しかしながら、付加価値とは言いながらも、費用として賃金と借入金の利子を控除することができないことや、所得課税においては機械の購入に係る機械代金全額を控除することはできず減価償却費のみを控除することができるのに対して、消費税の計算においては、機械代金全額を控除することができるという点において、そもそも、異なる計算がなされているのである(※2)。
(※2) 浅妻章如教授は「消費税法による付加価値税は・・・機械代金についてexpensing方式なので消費型付加価値に課税していますが、・・・機械代金について減価償却費しか控除を認めない制度にしたら所得型付加価値税に課税することになります。現行法の付加価値税は消費者が負担するから消費課税であるという説明に間違いとは言い切れませんが、所得課税との本質的な違いは、expensing方式か減価償却費の控除かの違いです。」と説明される(浅妻『なぜ多国籍企業への課税はままならないのか』74頁(中央経済社2023))。なお、「expensing方式」とは、貯蓄額を課税対象所得から控除(deduct)する課税方式である(浅妻・同書17頁)。
したがって、仮に、消費税を付加価値税と位置付けることができたとしても、そもそも、課税物件である「所得」と「付加価値」は異なるのであって、課税標準たる「所得金額」と「付加価値額」は異なるのである。
そうであるのにもかかわらず、課税物件の帰属に関する点のみ所得課税法と消費税法は同じ考え方を採用していると解することは妥当なのであろうか。
3 信託に係る実質的帰属者
では、信託についてはどうであろうか。信託に係る消費税法上の実質行為者課税の原則は、もはや所得課税法における議論と同視できないように思われるのである。
そこで、まずは、所得税法及び法人税法における「信託財産に属する資産及び負債並びに信託財産に帰せられる収益及び費用の帰属」の規定をみておくこととしよう。
所得税法13条《信託財産に属する資産及び負債並びに信託財産に帰せられる収益及び費用の帰属》
信託の受益者(受益者としての権利を現に有するものに限る。)は当該信託の信託財産に属する資産及び負債を有するものとみなし、かつ、当該信託財産に帰せられる収益及び費用は当該受益者の収益及び費用とみなして、この法律の規定を適用する。
法人税法12条《信託財産に属する資産及び負債並びに信託財産に帰せられる収益及び費用の帰属》
信託の受益者(受益者としての権利を現に有するものに限る。)は当該信託の信託財産に属する資産及び負債を有するものとみなし、かつ、当該信託財産に帰せられる収益及び費用は当該受益者の収益及び費用とみなして、この法律の規定を適用する。
これらの規定について、金子宏東京大学名誉教授は次のように説明される(※3)。
(※3) 金子宏『租税法〔第24版〕』184頁(弘文堂2021)。
これらの規定が定めている信託課税の方式は、一般に受益者等課税信託と呼ばれている。・・・受益者課税信託は、いうまでもなく、委託者の特定財産を受託者に移転し、その財産を一定の目的のために管理・処分させ、これから得られる利益を受益者に受けさせる(受益者が特定していないときまたは存在していないときは、将来受益者となるべき者のために積み立てる)契約であり(信託2条1項・3条1号参照)、信託財産の所有権は委託者から受託者に移転するから、そこから生ずる所得は法律上は受託者に帰属するが、しかし実際には、受託者は信託財産を自己の固有財産とは分別して管理し、一定の信託報酬を受けるのみで、それを差し引いた信託利益の全部は受益者に支払われ、あるいは将来特定されるべき受益者のために積み立てることとされているので、この場合には、所得の法律上の帰属を無視し、経済上の帰属に即して受益者に課税しようというのが、 この規定の趣旨である。このように、法律上の帰属を無視し経済上の帰属に即して課税する場合には、特にその旨の規定をおいていることの反対解釈としても、前述の所得税法12条等の規定は法律上の帰属に関する定めである、と解するのが正しいといえよう。
ここで明らかなのは、所得税法13条や法人税法12条が経済的帰属説を採用していることが、もともとの実質所得者課税の原則(所得税法12条、法人税法11条)が法律的帰属説を採用していることの理由付けにもなっているという点である。例外としての信託課税において経済的帰属説が採用されていることの裏返しとして、原則としての実質所得者課税の原則を法律的帰属説により説明するものであって、極めて説得的である。
さて、消費税法上の信託財産に係る資産の譲渡等の帰属はどのように規定されているであろうか。
消費税法14条《信託財産に係る資産の譲渡等の帰属》
信託の受益者(受益者としての権利を現に有するものに限る。)は当該信託の信託財産に属する資産を有するものとみなし、かつ、当該信託財産に係る資産等取引(資産の譲渡等、課税仕入れ及び課税貨物の保税地域からの引取りをいう。以下この項及び次条第一項において同じ。)は当該受益者の資産等取引とみなして、この法律の規定を適用する。
さて、この規定についても、所得税法や法人税法上の信託課税と同様、経済的帰属説を採用したものとして説明すべきであろうか。この規定は上記記載のとおり、「経済的利益」の享受者に対して、「経済的利益」(所得)の帰属を認定する規定ではなく、「経済的利益」の享受者につき、受益者の資産等取引とみなすだけの規定である。
すなわち、資産等取引を行った者(委託者)が明確であるのにもかかわらず、資産等取引を行った者ではない者が資産等取引を行ったものと擬制する規定に過ぎず、それは経済的実質性を議論する話とは別ものであるというべきものである。すなわち、経済的利益を得た者(受益者)に対して、経済的利益の帰属を決めるという意味での所得課税法における信託課税のみなし規定とは異なり、資産等取引を行っていない者(受益者)に対して、資産等取引を行ったとみなす規定であるから、その本質が大きく異なっているというべきではなかろうか。
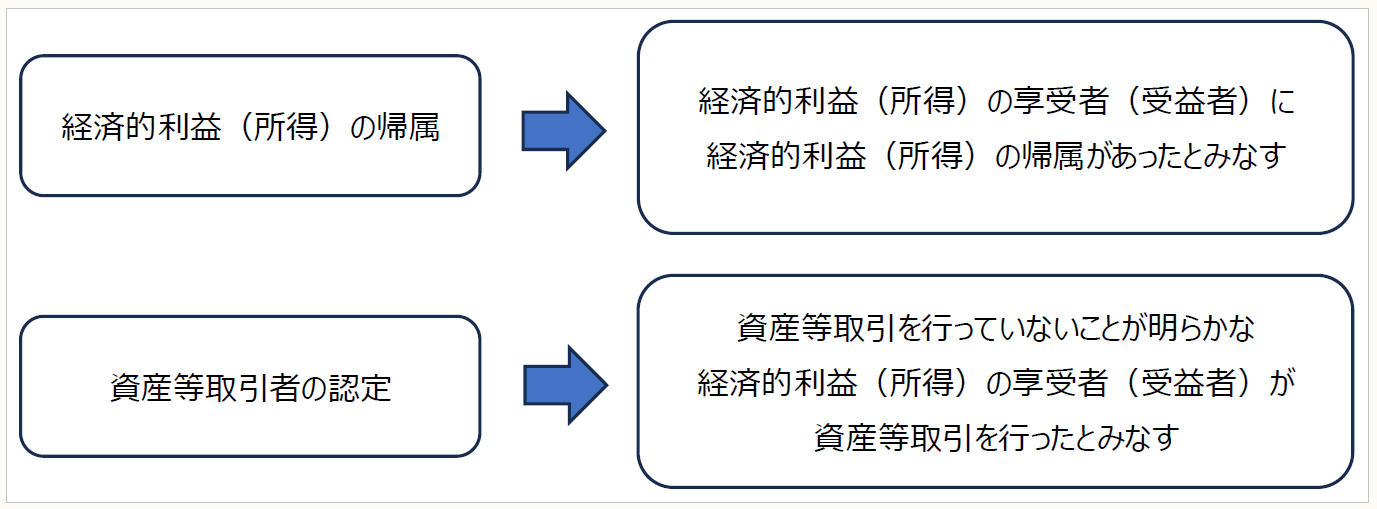
そもそも、消費税法14条を経済的帰属説として説明すること自体に無理があるのではなかろうか。ここにある議論は、いわゆる実質論とはまったく別者であり、実質的なものではなく単なる擬制(フィクション)の手法を持ち込んでいるだけであるというべきではなかろうか。資産等取引を行っていないことが明らかな経済的利益(所得)の享受者(受益者)が資産等取引を行ったとみなすことを「実質論」と呼ぶことには違和感を禁じ得ない。
再説すると、信託課税に関して、所得課税法では経済的帰属説で説明することができるが、消費税法においては経済的帰属説で説明することは妥当ではないというべきであろう。
すると、次のようなことになりはしないか。
所得課税法では、信託課税におけるルールが経済的帰属説という例外であったから、原則的な実質所得者課税の原則は法律的帰属説で説明する他ないという論脈で論じてきた。そういう意味では、所得課税法における実質所得者課税の原則と信託課税は、原則と例外という関係で構成されていた。
しかし、消費税法においては法律的帰属説が定立し得たとしても、例外としての信託課税における経済的帰属説を観念することができないのであって、いわば例外がないのである。例外の説明をした上で、原則を法律的帰属説と位置付ける理屈は消費税法においては通用しないのではなかろうか。
そう考えると、消費税法上の実質帰属者課税の原則は、所得課税法におけるそれとは全く違うものとして理解すべきなのではなかろうか。すなわち、信託課税における実質帰属者課税の考え方は、そもそも実質帰属者ではなく、完全なみなし規定であって、実質論でも何でもないというべきではなかろうか。
そのように考えると、そもそも消費税法上の実質行為者課税の原則を考えるに当たって、経済的帰属説なるものはどのような意味を有するのであろうか。消費税法上の実質行為者課税の原則に経済的帰属説の立場はあり得ないのではなかろうか。
そして、法律的帰属説はその根拠法となる条文について、これを確認規定と位置付ける立場と親和的である。
4 本件判決
本件事案においては、原告及び被告のいずれも法律的帰属説による主張をしている。本件事案の当事者もそこには争いがないのである。
この点を以下において確認しよう。すなわち、Xは次のように主張している。
消費税法13条は、資産の譲渡等を行った者の実質判定について規定し、実質所有者課税の原則を採るところ、その意義は、課税物件の法律上(私法上)の帰属につき、その形式と実質が相違している場合には、実質に即して帰属を判定すべきであるというものであって、いわゆる法律的帰属説が妥当する。
また、Yは次のように主張しているが、これも法律的帰属説に立つものと解することができよう。
同法〔筆者注:消費税法〕13条は、法律上資産の譲渡等を行ったとみられる者が単なる名義人であって、その資産の譲渡等に係る対価を享受せず、その者以外の者がその資産の譲渡等に係る対価を享受する場合には、当該資産の譲渡等は、当該対価を享受する者が行ったものとして、同法を適用する旨規定しているから、同法39条1項にいう「課税資産の譲渡等を行った」者とは、資産の譲渡等に係る対価を享受する者と解される。
これらの主張を受けて、本件判決は、次のように、消費税法13条について論じている。
同法〔筆者注:消費税法〕13条は、法律上資産の譲渡等を行ったとみられる者が単なる名義人であって、その資産の譲渡等に係る対価を享受せず、その者以外の者がその資産の譲渡等に係る対価を享受する場合には、当該資産の譲渡等は、当該対価を享受する者が行ったものとして、同法の規定を適用する旨定め、資産の譲渡等を行った者の実質判定について規定している。そして、かかる資産の譲渡等を行った者の実質判定は、その法的実質によるべきものと解される(このように解すべきことは、当事者間に争いがない。)。
法律的帰属説から導出される確認規定説に立つとするならば、消費税法13条の要件をことさら分析的に規範化する必要はないはずである。すなわち、確認規定であるからには、さして文理に拘る必要はないからである。そうであるのにもかかわらず、同条の要件を規範として判示しているのである。
本件判決の見解を前提とすると、❶法律的帰属説からは必ずしも確認規定説のみが導出されるものではないとする考え方(以下では、便宜的に、確認規定説に対立するものとして、「法律的帰属説における創設規定説」という。)と、❷確認規定説に立ちながらも、消費税法13条の要件を重視する考え方が考えられる。
なお、金子宏教授は、本件判決に関して「食肉市場において、出荷者から委託を受けて食品の卸売業を営む商法上の問屋は、買受人との関係で各種リスクを負担していることにかんがみ、法律上の実質譲渡者であると解すべきであろう。」とされている(※4)。
(※4) 金子・前掲(※3)、830頁。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。