酒井克彦の
〈深読み◆租税法〉
【第5回】
「ホステス報酬事件(その2)」
~ホステスは事業所得者か?~
国士舘大学法学部教授・法学博士
酒井 克彦
1 最高裁昭和56年判決
ここでは、ホステス報酬の所得区分を考えてみたい。すなわち、「給与所得」に該当するのか「事業所得」に該当するのかである。
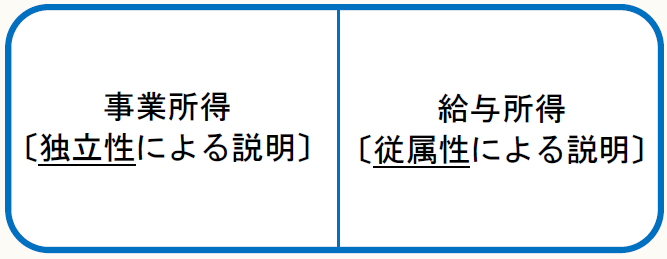
このことを検討するに当たっては、弁護士顧問料事件最高裁昭和56年4月24日第二小法廷判決(民集35巻3号672頁)が参考になる。同判決は、事業所得については独立性要件によって説明し、給与所得については従属性要件によって説明している。
すなわち、最高裁昭和56年4月24日判決は、
事業所得とは、自己の危険と計算において独立して営まれ、営利性、有償性を有し、かつ、反覆継続して遂行する意思と社会的地位とが客観的に認められる業務から生ずる所得をいい、これに対し、給与所得とは雇傭契約又はこれに類する原因に基づき使用者の指揮命令に服して提供した労務の対価として使用者から受ける給付をいう。
とする。この事業所得の要件の部分を「独立性要件」といい、給与所得の要件の部分を「従属性要件」と呼ぶことが多い。
2 独立性要件――事業所得該当性
事業所得と給与所得を画するメルクマールの一つに、独立性要件がある。最高裁昭和56年判決がいうように、自己の危険と計算において独立して営まれるような業務から生じた所得は事業所得に該当するというわけである。
いわゆる親会社ストック・オプション訴訟最高裁平成17年1月25日第三小法廷判決(民集59巻1号64頁)は、「本件権利行使益は、雇用契約又はこれに類する原因に基づき提供された非独立的な労務の対価として給付されたものとして、所得税法28条1項所定の給与所得に当たる」と判示しているが、ここにいう「非独立的」とは上記の独立性を有しない所得であるという意味であり、給与所得該当性が独立性のない所得という観点から論じられた珍しい判断でもあった。
3 従属性要件――給与所得該当性
最高裁昭和56年判決は、前述の引用部分の後で、さらに、なお書きにおいて、「とりわけ給与所得者との関係において何らかの空間的、時間的な拘束」を受けたものを給与所得というとしている。
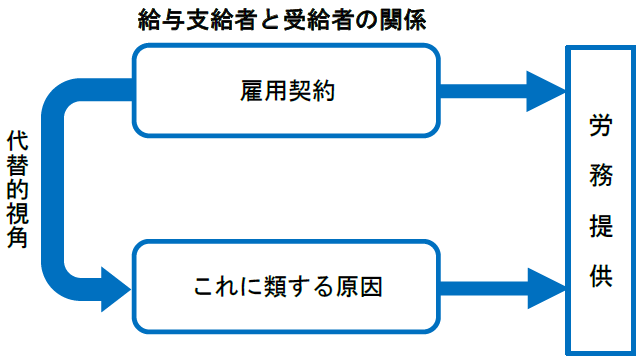
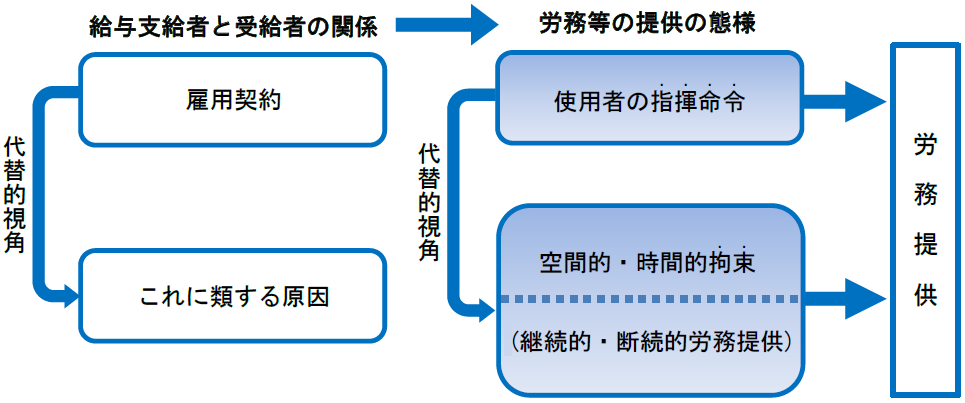
素直に理解すれば、この空間的、時間的な拘束とは、給与支給者と給与受給者との関係を指していると理解することができそうである。しかしながら、そのように理解すると、前段で給与支給者と給与受給者との関係について、「雇傭契約又はこれに類する原因に基づき」としているのであるから、改めて給与支給者と給与受給者との関係を論じる必要はないように思われる。
そこで、この疑問点について考えたい。
判決によれば、給与支給者と給与受給者との関係は「雇用契約」という法律関係がある場合のみならず、「これに類する原因」のある関係をも含むものとしているのであるから、その判断は難しいところである。そこで、前段では単に「これに類する原因」と説示するにとどめ、これを明らかにするために、判決は、なお書きにおいて、「何らかの空間的、時間的な拘束」を受ける関係であるかどうかが重要であると説明したのではないかと思われる。
イ 雇用契約に限定しない解釈
ロ 使用者の指揮命令に限定しない解釈
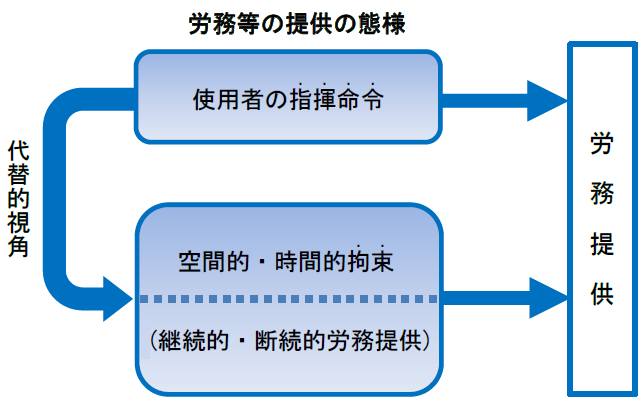
すなわち、雇用契約がないと指揮命令関係を観念できないが、その場合であっても、指揮命令まではいかないとしても、空間的ないし時間的な拘束があれば(その場合には継続的ないし断続的な労務の提供が要求されるが)、給与所得に該当し得ることを最高裁昭和56年判決は明らかにしたものである。この点は、同最高裁判決が、必ずしも雇用契約のみにこだわっているわけではないという態度を示していることの帰結の一つともいえよう。
すると、空間的ないし時間的拘束の有無は、使用者の指揮命令に服していない労務提供関係下においては、重要な要件となると解することができる。
ハ 給与所得該当性
4 小括
ホステス報酬が給与所得に当たるか事業所得に当たるかを考えた場合どうであろうか。
①上記に示した独立性要件の観点からは、ホステスは自己の営業成績が直截的に報酬やホステスとしての地位に影響を及ぼす関係にあり、かようなリスク負担を自らが負っていること(自己の危険)、衣装代や交際費などはすべて自弁であること(自己の計算)からすれば、独立性要件を充足しているものと解される。
また、補充的に②従属性要件をみると、店とホステスとの関係は、雇用契約によるものでもそれに類するものでもなく、ホステスは指揮命令下にあるわけではない。もっとも、契約条件として店の各種のルールはあるが、それは労働条件ではなくあくまでも役務提供を行うに当たっての契約条件であるとみることができよう。一見すると指揮命令関係にこそないとしても、空間的・時間的拘束を受けているようにも思えるが、その拘束性は一般的な勤務関係における従業者に比して緩やかで、自由度の高いものであるといえよう。
このようなことから、ホステス報酬は一般に、事業所得に該当するケースが多いと思われる。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週・4週に掲載します。