酒井克彦の
〈深読み◆租税法〉
【第34回】
「公正処理基準の形成過程と税務通達(その1)」
中央大学商学部教授・法学博士
酒井 克彦
法人税法は、益金に算入する金額や損金に算入する金額の計算について、「一般に公正妥当と認められる会計処理の基準」(以下「公正処理基準」ともいう。)に従うこととしている(法法22④。企業会計準拠主義)。
法人税法22条《各事業年度の所得の金額の計算》
内国法人の各事業年度の所得の金額は、当該事業年度の益金の額から当該事業年度の損金の額を控除した金額とする。
2 内国法人の各事業年度の所得の金額の計算上当該事業年度の益金の額に算入すべき金額は、別段の定めがあるものを除き、資産の販売、有償又は無償による資産の譲渡又は役務の提供、無償による資産の譲受けその他の取引で資本等取引以外のものに係る当該事業年度の収益の額とする。
3 内国法人の各事業年度の所得の金額の計算上当該事業年度の損金の額に算入すべき金額は、別段の定めがあるものを除き、次に掲げる額とする。
一 当該事業年度の収益に係る売上原価、完成工事原価その他これらに準ずる原価の額
二 前号に掲げるもののほか、当該事業年度の販売費、一般管理費その他の費用(償却費以外の費用で当該事業年度終了の日までに債務の確定しないものを除く。)の額
三 当該事業年度の損失の額で資本等取引以外の取引に係るもの
4 第2項に規定する当該事業年度の収益の額及び前項各号に掲げる額は、一般に公正妥当と認められる会計処理の基準に従つて計算されるものとする。〔下線筆者〕
こうした法人税法の構造がいかなる意味を持つのかを解明することは、同法を理解するにあたり極めて重要な意味を有するといえるだろう。
他方、この企業会計準拠主義が租税法律主義に反するのではないのかという問題も従来から議論されてきた。
もっとも、この点は、商法(会社法)にいう「一般に公正妥当と認められる(企業)会計の慣行」に準拠したものであると考えれば、租税法律主義に反するものではないといえるだろう。すなわち、法人税法は商法(会社法)に準拠しているのであって、その商法(会社法)が企業会計に委任をしているとの理解である。法人税法22条4項は企業会計に白紙委任をしたものではなく法的根拠を有する基準であると論じることができるだろう(中里実「租税法と企業会計(商法会計学)」商事1432号26頁)。
しかし、それでも、企業会計準拠主義には租税法律主義を脅かす問題が伏在しているのではないだろうか。以下では、この点について、組合課税における通達の機能と商法(会社法)における「一般に公正妥当と認められる(企業)会計の慣行」を素材として、これまでの議論とはやや異なる角度から検討を加えてみたい。
Ⅰ 問題点の所在
企業会計準拠主義を採用する法人税法22条4項における公正処理基準にかかる問題点について以下の2点に着目してみたい(金子宏『租税法〔第20版〕』318頁参照(弘文堂2015))。
① 企業会計原則や会計慣行が必ずしも公正妥当であるとは限らないこと
② 企業会計原則や会計慣行が必ずしも網羅的であるとは限らないこと
企業会計原則や確立された会計慣行が、必ずしも公正妥当であるとはいい切れないとか、網羅的であるとは限らないということであれば、公正処理基準に依拠しようにも、その根底が揺らいでしまうことになりはしないだろうか。
なお、企業会計原則や財務諸表規則等の内容が抽象的である点や、わが国の場合、業界が自主的に具体的な会計基準を作成する動きが弱いことなどの理由から、租税行政庁がイニシアティブをとって通達を発遣し、健全な税務会計コンヴェンション(慣行)を導くべきであるという考え方もある(小宮保『法人税の原理』221頁参照(中央経済社1968))。
こうした考えによると、租税行政庁がイニシアティブをとって発遣した通達に基づく税務会計コンヴェンションが企業の会計実務として確立した場合には、当該通達は、先駆者としての機能を果たしたとして廃止すべきであるとされる。
要するに、企業会計が適切なルールを自主的に作成しないのであれば、租税行政庁主導の通達により会計処理の方法を示し、それが会計慣行として確立されたとき、当該通達は会計慣行確立により、その役目を終えるという考え方である。
しかし、こうした見解は妥当であろうか。いわば行政が主導するかたちで、通達等によりコンヴェンションを形成し、かかる会計慣行が成立すれば、租税法の理念である公平な課税の実現が担保できるという期待の下、公正処理基準に租税法的な意味が付与されるという点には肯定できるところもあるが、それでも本来の租税法律主義の見地からは強い躊躇を覚えるのである。
Ⅱ 税務通達と公正処理基準
1 租税訴訟にみられる見解
興銀事件控訴審東京高裁平成14年3月14日判決(民集58巻9号2768頁)は、税務通達と公正処理基準の関係性について次のように述べる。
これ〔筆者注:法人税法22条4項〕は、法人所得の計算が原則として企業利益の算定技術である企業会計に準拠して行われるべきことを意味するものであるが、企業会計の中心をなす企業会計原則・・・や確立した会計慣行は、網羅的とはいえないため、国税庁は、適正な企業会計慣行を尊重しつつ個別的事情に即した弾力的な課税処分を行うための基準として、基本通達・・・を定めており、企業会計上も同通達の内容を念頭に置きつつ会計処理がされていることも否定できないところであるから、同通達の内容も、その意味で法人税法22条4項にいう会計処理の基準を補完し、その内容の一部を構成するものと解することができる。
どうやら、興銀事件において東京高裁は、国税庁の通達が会計処理の基準を補完するという意味で公正処理基準の一部を構成するものと捉えており、公正処理基準に租税法の観点を持ち込むことに肯定的な立場であるように思われる。
しかし、この考え方は、上告審最高裁平成16年12月24日第二小法廷判決(民集58巻9号2637頁)において否定されている。また、学説においても公正処理基準の中に租税法独自の観点を持ち込むような解釈を許すべきではないとの見解がある(例えば、山田二郎「法人税法上の貸倒損失」金判1134号2頁参照)。
こうした見解は、税法基準以前に公正処理基準が存在することを前提としていると思われるが、公正処理基準に租税法独自の観点を持ち込むべきではないとするこれらの見方はどのように考えるべきであろうか。そこで、次に、公正処理基準が依拠するとされている商法(会社法)における「一般に公正妥当と認められる(企業)会計の慣行」について検証してみたい。
2 公正処理基準と商法(会社法)
法人税法22条4項の公正処理基準について、租税法の通説は、商法(会社法)を経由して、一般に公正妥当と認められる会計処理の「慣行」によると考える(金子宏『租税法〔第20版〕』316頁(弘文堂2015))。
したがって、公正処理基準を理解するためには、商法(会社法)にいう「一般に公正妥当と認められる(企業)会計の慣行」を確認する必要があるだろう。
商法1条《趣旨等》2項は、「商事に関し、この法律に定めがない事項については商慣習に従い、商慣習がないときは、民法・・・の定めるところによる。」とし、同法19条は、「商人の会計は、一般に公正妥当と認められる会計の慣行に従うものとする。」と規定する。また、会社法431条は、「株式会社の会計は、一般に公正妥当と認められる企業会計の慣行に従うものとする。」とし、同法614条は、「持分会社の会計は、一般に公正妥当と認められる企業会計の慣行に従うものとする。」と規定している。
では、商法(会社法)は、いかなるものを「一般に公正妥当と認められる会計の慣行」とか、「一般に公正妥当と認められる企業会計の慣行」と考えているのだろうか。
この点、長銀配当損害賠償事件第一審東京地裁平成17年5月19日判決(判時1900号3頁)は、次のように判示する。
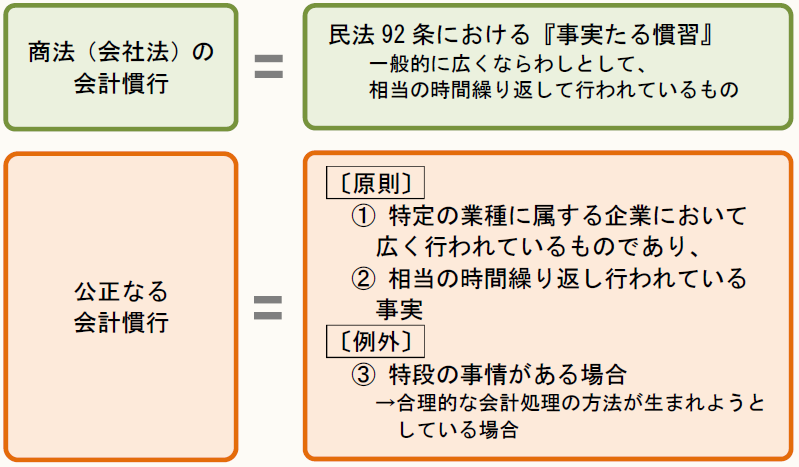
『会計慣行』の意義・内容については、その文言に照らし、民法92条における『事実たる慣習』と同義に解すべきであり、一般的に広く会計上のならわしとして相当の時間繰り返して行われている企業会計の処理に関する具体的な基準あるいは処理方法をいうと解すべきである。
言い換えると、企業会計の処理に関する具体的な基準あるいは処理方法が、少なくともわが国の特定の業種に属する企業において広く行われていることが必要であり、また、相当の時間繰り返して行われていることが必要と解すべきである・・・。そして、当該会計慣行が特定の業種に属する企業において広く行われ、しかも、相当の時間繰り返して行われているという事実があってはじめて、当該会計慣行が『公正なる会計慣行』となり、これによって当該会計慣行とされた会計処理の方法が、法改正等の手続を経ずに、商法32条2項を介して法的な強制力を持ち得ることになると解される。
この事件において原告は、「会計慣行」とは、既に行われている事実に限らず、新しい合理的な慣行が生まれようとしている場合には、それを含むと解すべきであると主張していたが、これについて東京地裁は次のように述べる一方、特段の事情がある場合に限って例外が認められる旨を示している。
商法32条2項が『会計基準』という用語ではなく『会計慣行』という文言を用いて、立法作用によらないで企業会計の基準を変更し得ることを容認した趣旨からすると、企業会計の実務の実際の動向を考慮することが当然の前提となっていると解すべきである。
『慣行』という以上は、広く会計上のならわしとして相当の時間繰り返して行われていることが必要というべきであって、いかにその内容が合理的なものであっても、そのことだけで直ちに『会計慣行』になり得ると解することはできないというべきである。
〔もっとも〕商業帳簿に関する規定を解釈するに当たっては、『公正なる会計慣行』を斟酌することが要請されているとはいえ、特段の事情があれば『公正なる会計慣行』以外の会計処理の理論や方法によることも許されると解すべきであり、原告が主張するような合理的な会計処理の方法が生まれようとしている場合には、これを特段の事情のある場合に当たるとして、そのような新しい会計処理の方法によることも許されると解する余地はあるというべきである。
ここでは、特段の事情のある場合には、新しい会計処理の方法によることも会計慣行に従った処理をしたことになる旨を判示している点に注目したい。
〔東京地裁の考える「公正なる会計慣行」〕
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。